
文|温知意
编辑|温知意
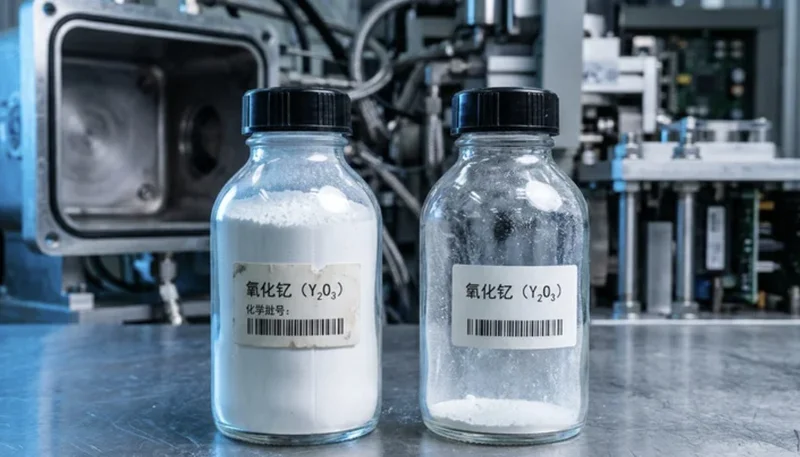
2025年11月10日,一组关于稀土材料的报价数据在业内炸开了锅:欧洲市场的氧化钇现货报价已经飙升至约115万美元/吨,而中国国内同等纯度的产品价格仅为约9144美元/吨。
两者之间的价差,达到了令人咋舌的125倍。
面对这种夸张的价格悬殊,很多人第一反应是:这难道是中国在坐地起价,利用垄断地位收割海外市场?如果你这么想,就完全误解了当前全球稀土博弈的底层逻辑。

这125倍的价差,补的根本不是“土”的差价,而是海外市场在供应链断裂下的极度恐慌,更是中国长期沉淀下来的“把土变成材”的工艺鸿沟。
1、停摆危机与百万美元的“恐慌溢价”
氧化钇,一种银白色的稀土金属,在整个工业体系中用量不大,但却是名副其实的“工业味精”和关键咽喉。往小了说,白光LED的YAG荧光粉、固体氧化物燃料电池绕不开它;往大了说,8英寸及以上半导体刻蚀设备的关键零件,必须镀上氧化钇防护涂层才能运转。

航空发动机和燃气轮机的涡轮叶片,只有在隔热涂层中掺入钇和氧化锆,才能承受住1500℃以上的高温与热震。
缺了它,高端制造产线就得停摆。这就是为什么海外制造商哪怕面对百万美元的天价,也得硬着头皮去抢货。但现实是,拿着钱也买不到货。
日本的压力最为突出。数据显示,2025年前9个月,中国对日本出口的氧化钇从上年同期的887吨,断崖式暴跌至仅剩18吨。
日本企业急得像热锅上的蚂蚁,转身去韩国、美国寻找替代货源,但前9个月的进口总量依然跌去了约七成,仅有294吨。

到了2025年9月,日本氧化钇的实际进口单价已经飙升到了上年同期的64倍。10月份更有报道指出,日本国内的钇供应仅能勉强维持数月。
北美的情况同样惨烈。早在2025年2月,两家北美涂层厂的负责人就无奈表示,缺钇已经迫使他们暂停了部分生产。
其中一家为了保住核心客户,只能把见底的库存优先留给航空发动机大厂,小客户的订单直接拒接;另一家则干脆停售了部分含氧化钇的产品。
回到那115万美元/吨的欧洲报价。这根本不是正常的市场交易价,而是稀缺恐慌下催生出的极端现货价。

正如Aclara公司首席执行官巴鲁阿所言,目前在海外市场流通的钇,很可能是中国实施出口管制前囤下的旧库存,剩余量究竟还有多少,谁心里都没底。
海外的百万美元天价与国内9144美元的平稳价格,实际上处于两个完全隔离的市场。这并非同一件商品被恶意炒作,而是海外供应链断裂后,恐慌情绪在现货市场的具象化。
2、矿石不缺,缺的是“点石成金”的护城河
看到这里,很多人会抛出一个老生常谈的问题:既然稀土这么重要,欧美自己不挖矿吗?
事实上,稀土矿并非中国独有。 根据美国地质调查局的估计,2025年全球开采的稀土矿中所含的钇,折合下来大约有1万至1.5万吨氧化钇,缅甸、澳大利亚等地都有丰富的矿源。
既然有矿,为什么还要高价抢中国的氧化钇?因为矿石只是泥土,真正值钱的是将其萃取、分离、提纯为高纯材料的工艺。
这正是中国稀土产业最坚固的护城河。根据英国商品研究所的估计,中国掌握了全球约99%的重稀土分离产能。 过去很长一段时间,缅甸等地的矿料都是源源不断地运到中国来进行加工。
把含有多种伴生元素的稀土原矿,经过复杂的化学和物理过程,分离提纯出高纯度的氧化钇,需要成熟的产线、稳定的工艺、极高的良率以及严苛的成本控制。

这种“点石成金”的能力,短期内花再多钱也买不来,更难以直接搬到海外。
欧洲和日本花百万美元抢的,表面上是氧化钇,核心其实是中国长期沉淀下来的分离提纯产业体系。125倍的价差,本质上是对中国提纯工艺技术壁垒的终极定价。
3、攻守易势
在过去很长一段时间里,中国稀土产业扮演的是一个“苦力”角色:我们大量出口廉价的稀土原料,而丰厚的利润则流向了海外的下游加工环节。日本三井金属就是一个典型的例子。

2025年4月,三井金属在辽宁沈阳设立了销售点,打的算盘很精明:从中国采购廉价的钇原料,运回日本福冈加工成高附加值的半导体防护涂层,然后再高价卖回中国。
但时代变了。2025年4月,中国正式对钐、钆、铽、镝、镥、钪、钇等7类中重稀土实施出口管制。
注意,这并非全面封死,符合规定用途并取得许可的依然可以出口,但它彻底切断了海外企业无序获取中国廉价战略资源的渠道。
政策一出,攻守易势。到了2025年8月,三井金属的社长就公开承认,钇原料已经紧张到根本没有余量对华出口,那个刚成立几个月的沈阳销售点面临关闭的窘境。

不仅是氧化钇,其他稀土元素也呈现出同样的隔离态势:海外镝价约为国内的20倍,铽约8倍,镓的海外价格也达到了国内的12倍。
当前的巨大价差,实际上是对过去稀土“提纯”环节价值长期被低估的一次迟到的纠偏。 提纯技术被重新摆上了战略价值的最高位置。
对于国内的材料企业来说,这不仅是利润回归的契机,更是国产半导体设备、先进陶瓷产业链加速本土配套的绝佳窗口期。
4、跨国求货背后的博弈
面对断供危机,海外企业和政府展开了一场密集的“求货外交”,试图通过政治施压来打破市场僵局。
2025年5月,路透社披露,一家经营军民业务的美国大厂因为拿不到中国的稀土出口许可,每个月损失高达数亿美元的营收,急得白宫直接出面帮助交涉供货。
9月,美日官员与企业代表专门就钇和永磁体供应问题召开会议。日本的算盘是,希望美国企业向华盛顿施压,再由美国出面与中国协商增加供应。
10月,中欧之间就稀土与永磁体供应的“绿色通道”进行了沟通并达成共识。紧接着在11月6日的中美经贸通话中,美方再次将稀土供应问题摆上台面。
而中方的反应耐人寻味:没有直接回应稀土问题,而是转头谈起了美方近期对华的限制措施。

这一系列的外交博弈揭示了一个残酷的现实:在绝对的产业链优势面前,单方面的政治施压毫无意义。
海外市场试图通过外交手段恢复过去的廉价供应格局,但中国已经明确了态度——战略资源必须服务于自身的产业升级和国家利益。
矿石可以在全球寻找,但成熟、稳定、低成本的分离提纯产能,是几代中国稀土人熬出来的产业护城河。
125倍的价差,是一面镜子。它照出了海外高端制造业在底层材料上的脆弱,也照出了中国稀土产业从“卖泥土”到“卖核心技术”的华丽转身。#上头条 聊热点#
百万美元一吨的氧化钇买不到,真正买不到的,是那个曾经任由海外资本低价攫取资源的时代。