击败欧美抗癌神药,中国创新药让肺癌治疗实现新突破
根据凤凰网财经的新闻,美国FDA将对中国的肺癌治疗创新药双抗药物依沃西做出审批,一旦审批通过,那么这将会是中国创新药叩开全球最大医药市场的历史性一刻。

大家可能不知道,中国研发的这款创新药究竟有多牛?依沃西在中国的临床试验中,直接击败了默沙东的抗癌神药K药,这可是全球销量第一的“药王”,光2025年全球销售额超过310亿美元、可以治疗超40种癌症。
可以说,依沃西的横空出世,意味着全球创新药市场要重新洗牌了。
击败全球药王,中国创新药让肺癌治疗实现新突破
大家可能不知道,肺癌至今仍是全球恶性肿瘤里的 “头号夺命杀手”—— 发病率排第二,死亡率稳稳霸占第一的位置。按 2022 年的全球统计数据,一年新发肺癌患者接近 250 万人,这其中 80% 到 85% 都是非小细胞肺癌,算下来每年光新增的非小细胞肺癌患者就超过 200 万。

像在我们中国,肺癌的情况就更加严重了,在我国所有恶性肿瘤里,肺癌的发病率、死亡率全是第一名。每年新发肺癌病例大概在 82 万到 106 万,每年因肺癌去世的人数有 71 万到 73 万。
在过去很长一段时间里,晚期肺癌治疗选择少,服药后存活期短,所以无数患者和家属都在盼着能有更管用的新药。
在依沃西出现之前,晚期非小细胞肺癌的的治疗,基本是 K 药的天下。K 药就是我们刚刚说的默沙东研发的 “全球药王” 的帕博利珠单抗,几乎所有符合条件的晚期肺癌患者,治疗首选都是它。所以它的销售额每年都是三四百亿美元。

但是依沃西和K药可不一样,是全球首款能同时实现两种核心治疗作用的创新双抗药物,它可以一边激活人体自身的免疫系统,让免疫细胞敢冲上去精准识别、绞杀癌细胞;另一边可以遏制住肿瘤周围的新生血管生成,直接切断癌细胞的营养供给,把肿瘤活活 “饿死”。
过去要实现这两种效果,得两种药联合使用,不仅治疗成本翻倍,副作用还会叠加,很多患者身体扛不住。

而依沃西直接把两种作用整合在了一起,比单一作用的药物对癌细胞的压制力强得多,副作用还更可控。
而且依沃西可是真刀真枪跟 K 药做了三期临床试验,而且在核心疗效指标上全面胜出。首先是总生存期上,依沃西组的患者中位总生存期达到了 30.8 个月,而 K 药对照组只有 22.6 个月这直接把患者的死亡风险降低了 27%,平均多活了 8 个多月。
别小看这 8 个月,在晚期肺癌治疗领域,过去每一代新药升级,平均也就延长两三个月生存期,可以说依沃西是近十年肺癌治疗的最大突破。

我们再看无进展生存期,也就是患者用药后肿瘤不恶化、不死亡的稳定时长,依沃西组是 11.1 个月,对照组只有 5.82 个月,这就意味着,患者吃完药,肿瘤保持稳定、不恶化的时间几乎翻了一倍。
这就意味着,患者不用刚治半年就面临耐药、换药的窘境,能更长时间维持正常的生活、工作状态,不管是对生存质量还是心理状态,都有非常积极的作用。

更难得的是,依沃西的价值不止局限在晚期患者。对于早中期、还能做手术的患者,用依沃西配合手术做辅助治疗,能大幅提升长期无病生存的概率,甚至有机会实现彻底治愈。
依沃西诞生的背后,中国拥有全球最完善产业链
依沃西这种全球首创的PD-1/VEGF双抗新药,为啥能在中国做出来?更让人意外的是,研发它的康方生物,总部居然在广东中山,这可是一个既不是北上广深、也没有顶流医学院的普通地级市。这事真不是运气好搞出来的,依沃西能诞生在中国,主要有3个原因。
第一个就是是产业集群的密度,直接决定了研发的速度。
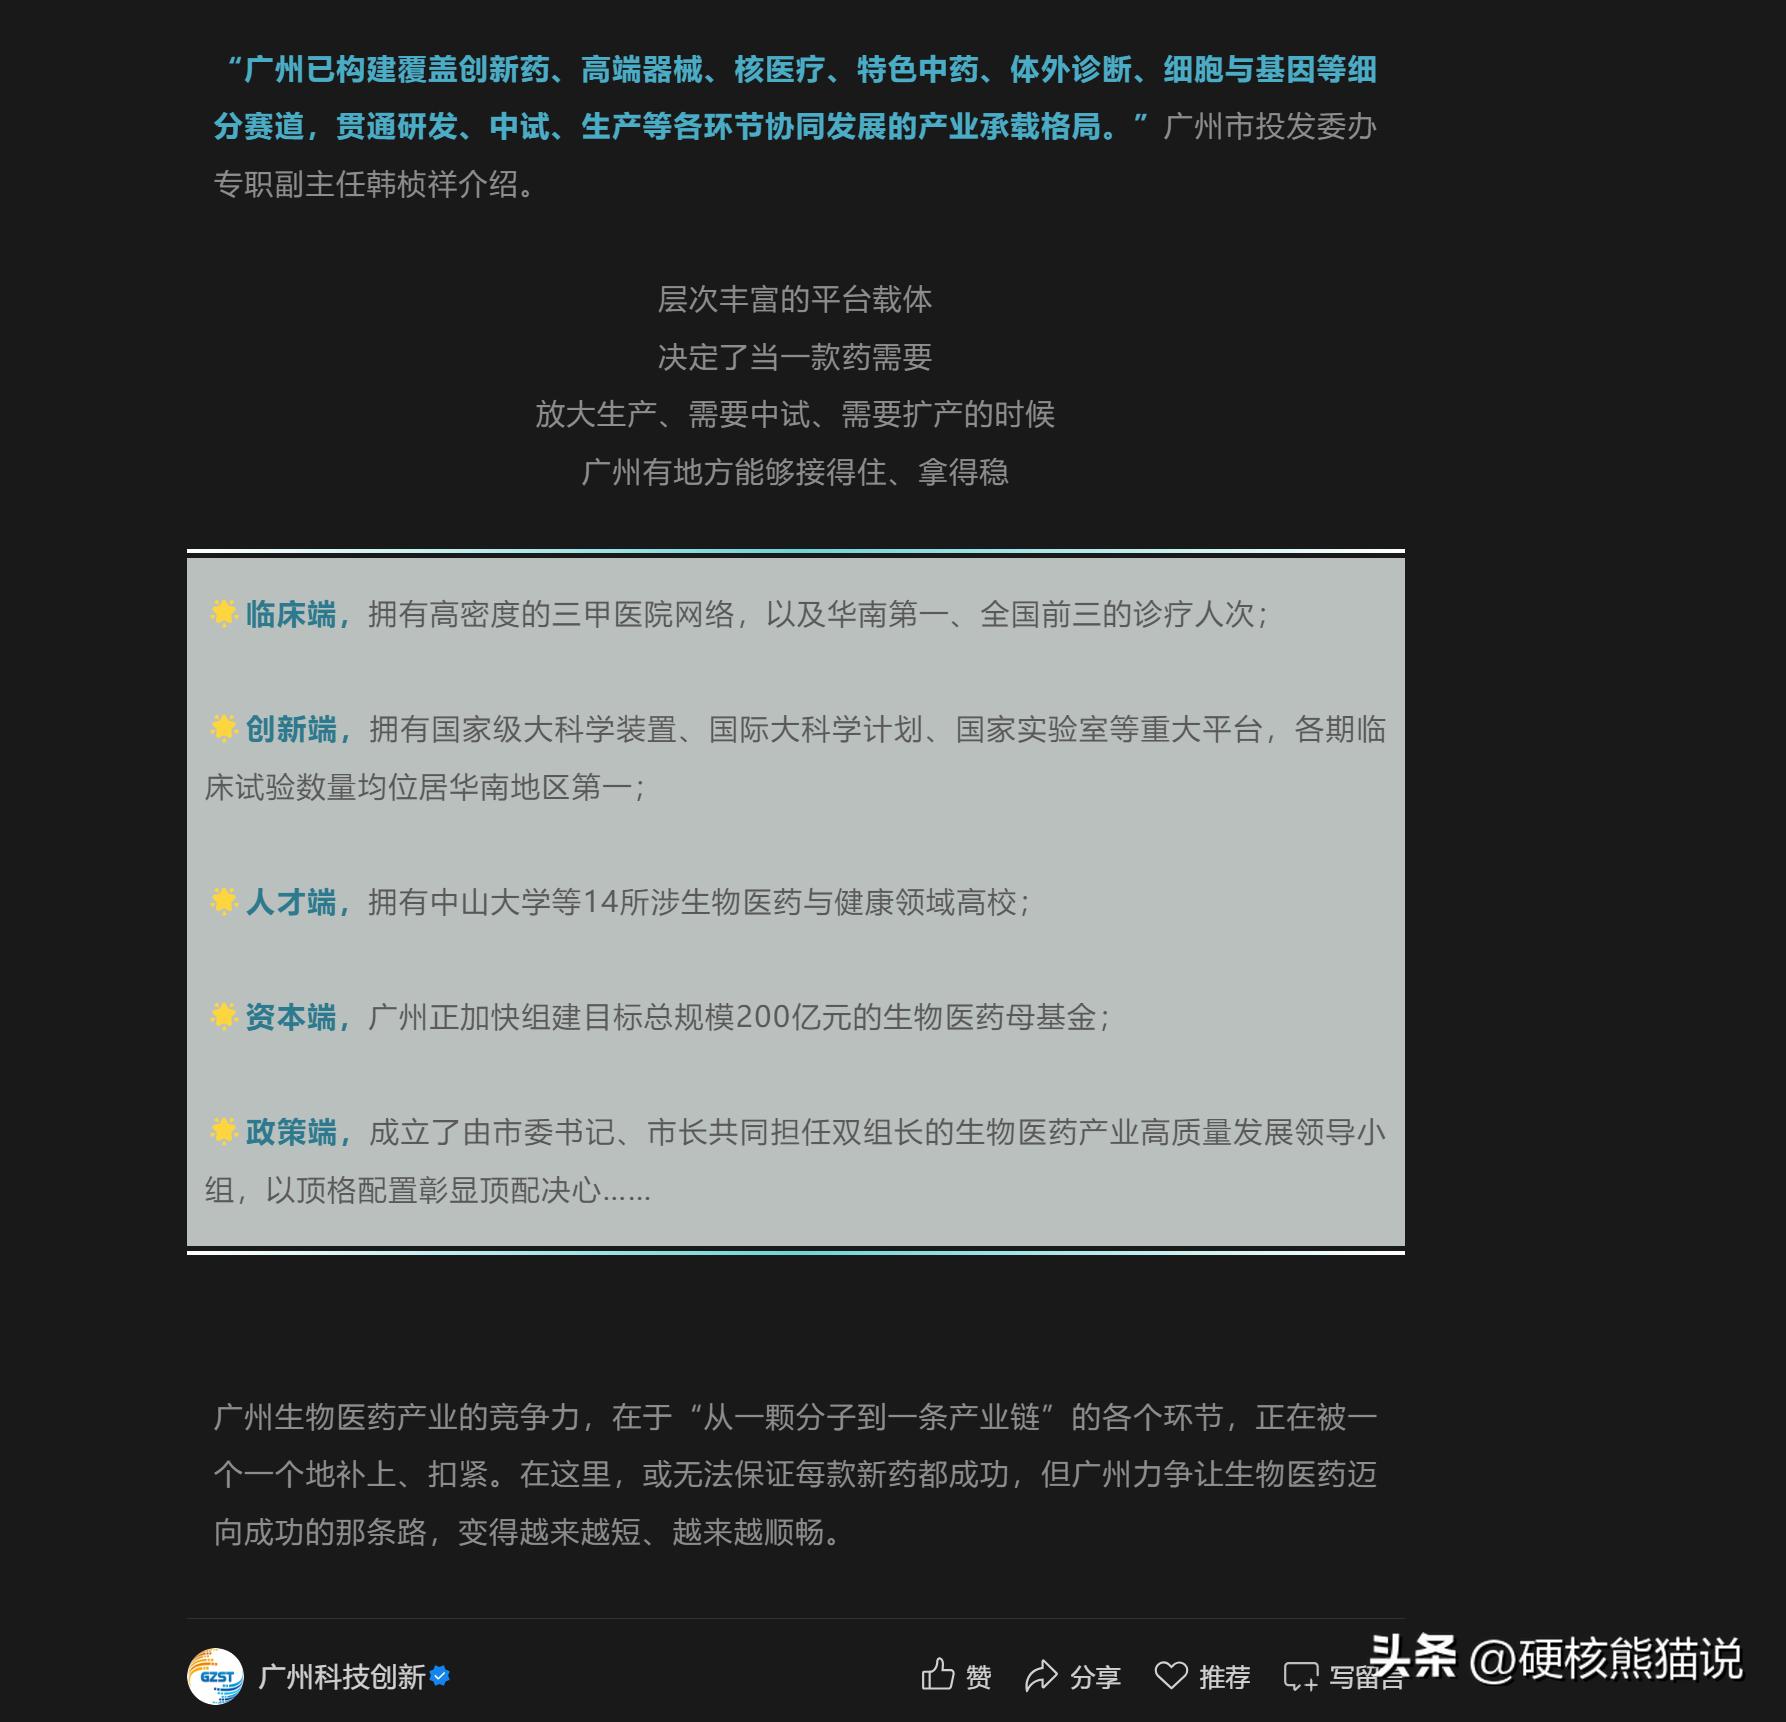
很多人对中山的印象还停留在灯具、家具产业,没人想到这里藏着一个全国顶尖的生物医药产业集群。

目前中山已经聚集了超过650家生物医药相关企业,自主研发上市的一类新药有8个,占到广东省总量的两成以上,整个产业规模接近400亿元。
最厉害的不是企业数量多,是产业链全到离谱。从上游的实验试剂、细胞培养基、宿主细胞株开发,到中游的药物研发、临床试验CRO服务,再到下游的规模化生产、质量检测,全链条都能在本地找到。
说白了就是,研发企业不用跑远路找供应商。细胞培养基用完了,不用等国外供应商半个月的海运,同城企业当天就能送货上门;生产工艺出了问题,园区里就有专业团队上门调试,不用花高价请外地专家跨省奔波。
研发和成果转化的效率,就是这样一点点堆出来的。
如果我们放大到整个粤港澳大湾区,产业分工就更清晰了:广州、深圳不缺顶级高校、科研院所和顶尖研发人才,负责从0到1的源头创新;中山、珠海有成熟的产业园区和完善的供应链,负责从1到100的量产落地;港澳地区对接国际资本和全球监管标准,负责帮中国药打通出海路径。这种“研发-转化-出海”的协同格局,是国内独一份的产业优势。
第二个原因,那就是是庞大的患者数量和高效率的模式,是中国创新药的天然加速键。
大家可能不知道,做新药最耗时间、最烧钱的环节,就是后期的大规模临床试验。动不动就要找到几百上千名符合条件的患者,按统一标准用药观察,拿出过硬的生存数据。

像在欧美国家,患者基数小,找到足够受试者往往要花两三年,整个试验周期被拉得很长。
但在中国,这件事的效率完全就和欧美不一样了。官方数据显示,目前国内超过65%的新药临床试验,在获批后6个月内就能入组首例患者。像依沃西的关键三期临床,五百多例受试者一年多就全部找齐。。
再加上在中国开展试验的综合成本还不到欧美的一半,时间和成本的双重优势,正是中国创新药弯道超车的核心底气。
第三个原因,也是整个行业的转折点,那就是国家政策的支持。
很多人不知道,2015年之前,国内创新药行业基本以模仿为主。当时“新药”的标准很宽松:只要没在中国上市过就算新药,很多企业稍作修改国外已上市的药物就能申报,真正敢投入做全球首创的企业寥寥无几。
但是2015年国家直接改写了行业规则:新药标准调整为“全球未上市的药品”,同时针对癌症、罕见病的创新药开通快速审批通道。相当于一把将行业方向从“模仿跟进”扳到了“原创领跑”,倒逼所有企业往真创新上发力。
紧接着港交所推出18A上市规则,允许还没有盈利的生物科技公司上市融资,更是给行业打通了资金命脉。毕竟研发一款新药平均要十年以上,前期只有投入没有收入,很多小企业撑不到药品上市就会资金链断裂。有了资本市场的通道,大量社会资本涌入行业,企业不用再靠仿制药输血,敢砸钱做长期的原创研发。

康方生物就是最典型的例子,靠着港交所上市获得的持续资金支持,才能一步步把依沃西从实验室推进到临床试验,最终成功获批。
而且很多创新药可以进入国家医保,有了医保保证销量,企业赚到钱又能投入下一条研发管线,形成了“研发-上市-医保-再研发”的正向循环。
说到底,我们能够搞出依沃西,从来不是偶然的运气。它是完整的产业链、大量的临床资源、还有政策一起使力出来的结果。
欧美药企排队来送钱,全球医药市场要重新洗牌了
大家可能不知道,在生物医药这个市场,一款好的创新药好几家跨国药企抢,谁出价慢谁出局。像依沃西作为全球首创的能同时实现两种核心治疗作用的创新双抗药物,之前不是没有欧美医药巨头尝试过,但是都没做成,现在中国药企先跑通了这条技术路线。这一下就倒逼那些全球医药巨头调整自己的研发计划和进度,行业格局直接从过去的“中国跟进欧美”,变成了现在的“欧美跟进中国”。

更关键的是,依沃西不是一个普通的新药,它已经成了全球顶级药企都愿意围绕它搭建联合治疗方案的核心基石药物。
像现在肿瘤治疗越来越讲究多种药物搭配使用,一个核心的基石药,能延伸出几十种不同的联合用药方案,对应的市场空间非常大。你像医药巨头美国Summit就直接花了50亿美元买下了依沃西在美国等市场的开发权利,直接创造了中国创新药对外交易的新纪录,阿斯利康一看被别人抢先了,立马花了20亿美元拿下了Summit差不多12%的股权,就是为了联手开发这款药与自家药物的联用方案
以前这种级别的基石药,全都是欧美药企的产品,中国药企根本达不到这个级别。

现在中国自主研发的药物成了行业公认的基石,直接提升了中国创新药在全球产业链里的议价权和行业地位,合作的主动权第一次握到了我们自己手里。
这不是单个药物的偶然成功,而是整个行业的整体变化。不知道大家发现没有,中国现在创新药究竟有多猛呢?2025年一整年,中国药企跟海外签的授权交易,总金额干到了1356亿美元,占全球同类交易总额的49%,第一次把美国甩在后面,要知道,三年前这个比例还只有17%左右,这么多药企愿意真金白银来买中国的创新药专利,可以说直接说明了我们现在在创新药研发上的成绩。
而到了2026年上半年,全球金额最大的十笔医药授权交易里,中国药企一个人占了八席,像伦敦阿斯利康和中国石药的就达到了185亿美元。

这不是中国药企拎着包去敲欧美大门,是欧美的钱排着队往中国药企的账上打钱。
这种变化带来的影响,远不止多卖几个药这么简单。过去全球生物医药市场的格局非常固定,少数几家欧美头部药企把持着最核心、最赚钱的创新药赛道,靠着专利壁垒和定价权,每年赚走全球医药市场的大部分利润。
其他国家的药企大多只能做仿制药,赚点微薄的加工费,或者做一些边缘的小品种药物,根本撼动不了核心市场的格局。
现在中国药企直接在肿瘤免疫这种全球最核心、竞争最激烈的赛道上,拿出了全球首创的产品,等于整个市场开始重新洗牌了。

而且这还只是开始,现在不只是这一个赛道,中国在很多其他新药研发方向上也在逐步领跑。随着更多中国原创的新药陆续进入临床、获批上市,全球医药市场的话语权、利润分配、研发节奏,都会一步步重新调整。
尤其是到2030年的时候,全球有68款重磅药物专利保护要到期了,这些欧美大型药企差不多要少了3000亿美元的销售收入。
就像我们刚刚提到的默沙东的K药,2025年全球卖了317亿美元,占它药品总收入的一半还多,但核心专利2028年到期,分析师算过,光这一款药专利过期就能让默沙东未来五年少掉大约180亿美元。
还有BMS的阿哌沙班、诺华的Entresto、艾伯维的修美乐,这些我们熟悉的著名药,专利保护都要到期了。
欧盟这些大药企手里有钱,整个行业的并购火力有2.1万亿美元,但钱不能凭空变出好药来,只能去买。买谁?

谁家现在创新药多就买谁。而全球在研的创新药里,中国企业的产品已经占到34%左右,每年的临床试验数量逼近全球一半,在不同的医药前沿方向上,中国在一些地方甚至超过了美国。
跨国药企不是“想来看看中国”,是“不来中国就没得买”。
可以说,以前全球医药行业的洗牌,都是欧美药企之间的内部竞争,这次不一样,是中国药企真正从行业的普通参与者,变成了规则的重要制定者,可以说中国创新药整体实力的崛起,这个趋势已经没人能挡得住。