坐中国高铁的人,宁愿啃面包、泡泡面,也不愿碰车上的盒饭;日本新干线的便当,却成了打卡单品,还在巴黎开了专卖店。
同样是预制餐,差距咋就这么大?
我梳理过此前五一的客流数据,全国高铁客运量又创新高,可动车旅客的就餐率才4%。
一节车厢挤几百上千人,就十几份盒饭卖不动,这生意尴尬得不像话。
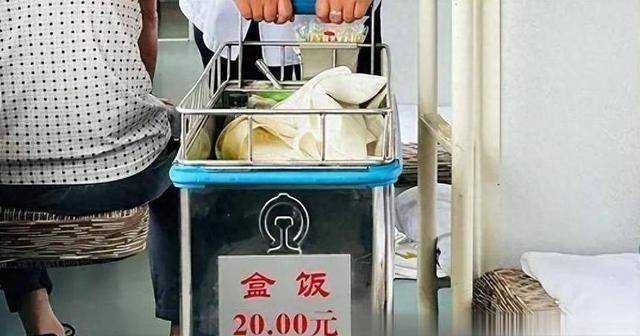
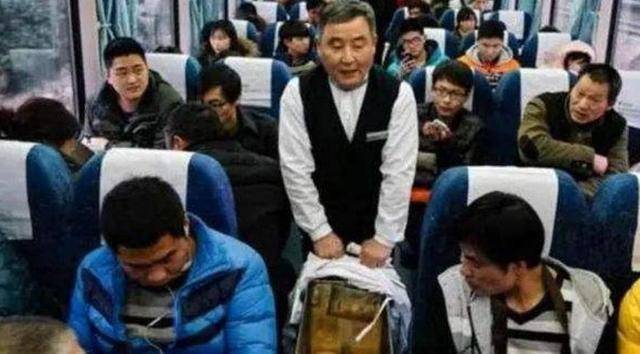
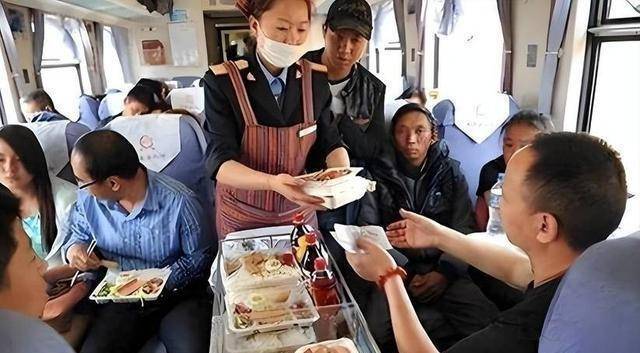
坐过高铁的人都见过这场面,一到饭点乘务员推小车过来喊,问的人寥寥无几,掏钱的更是没几个,小车推出去时满满的,回来剩下的也大半。
论客流量,车厢里从不缺人;论生意,冷得像冰,这就是国内高铁盒饭的现状。乘客不买,真不是矫情,有实实在在的道理。
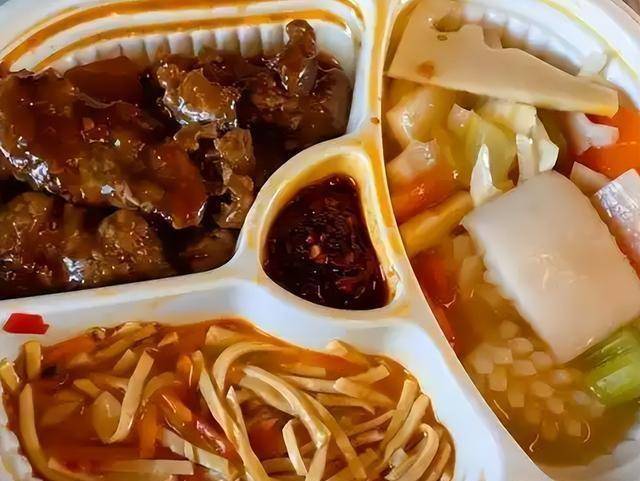
以京沪线路为例,车上四款盒饭均价63元,贵还不说,菜品看着寒酸,味道也凑合。
《中国青年报》此前的调查,23万参与人里,吃过一次就再买的很少。
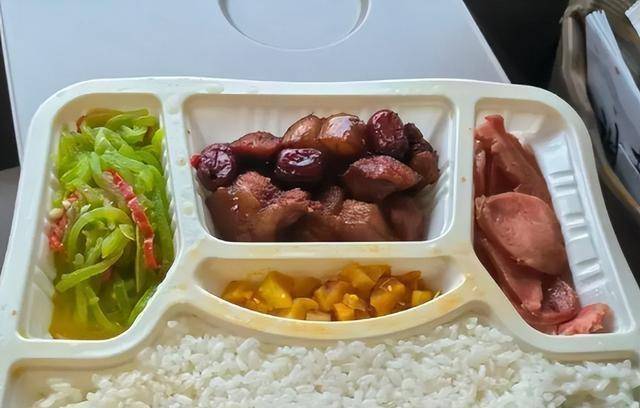
当然也有15元的平价套餐,可这玩意儿利润低,经常断货,想碰都碰不到。
其他的三四十元起步,沾点肉就卖六十,性价比低到离谱。
更炸的是有人算的账:一份45元的高铁盒饭,成本才15到16元,毛利超180%,铁路给供应商的拿货价,远低于零售价,中间空间大到没法说。
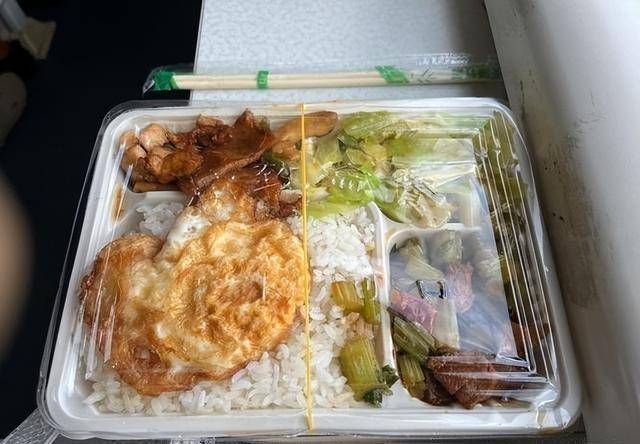
这账传开后,乘客对盒饭“又贵又不值”的印象彻底坐实了。
要论为啥贵,光看毛利不够,得说它到底是怎么做出来的。
高铁盒饭和绿皮车现炒不一样,跟飞机餐更像,都是冷链技术的产物:中央厨房做好,快速降温封装,再运到车上。
但高铁和飞机有个关键区别,飞机餐成本算进机票,航空公司精准按人数做,高铁却估不准多少人买,只能多备,风险全压在备餐上。
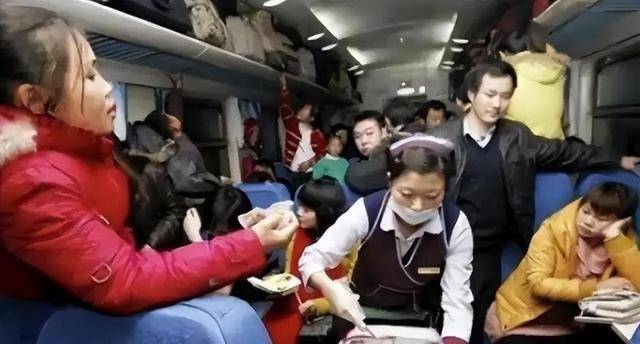
卖剩下的盒饭保质期短,过期就得销毁,这损耗全摊在卖出去的那份上,所以从生产模式起,就注定它难便宜。
备得越多损耗越大,单价越高,买的人越少,剩下的越多,成本再摊,这就成了循环,价格自然下不来。
比价格更堵的是味道,车上要先用微波炉复热,常常受热不均,要么烫嘴要么夹生,同一盒里米饭烫手菜心凉,这种体验谁买一次就够。
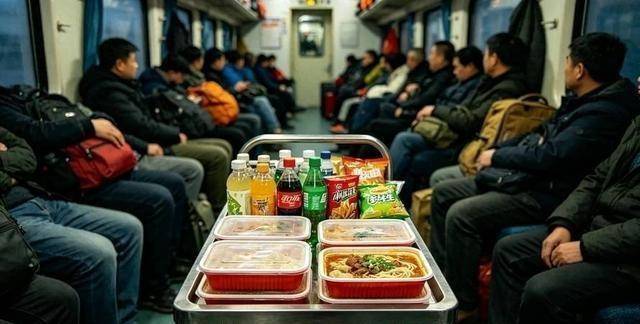
中式菜讲锅气,冷冻加复热把锅气全毁了:肉变柴菜发黄,米饭回生,刚出锅的菜再好,到乘客手里只剩个空架子。
花六十多买这个,乘客能乐意?还有个容易忽略的限制,高铁车厢全封闭,空气系统不鼓励味道大的食品。
好吃的现炒菜香气浓,偏偏不适合在高铁大规模供应,于是能做的味道差,好吃的又不让做,死循环彻底合上了。
乘客实在没辙,只能自己想办法,上车前补给包、攻略备足,宁愿啃自带的东西,也不愿碰车上的盒饭。
网上卖的高铁出行补给包,一年能卖上千万件,“高铁吃什么”的话题播放量十几亿,足以说明需求一直都在。
为什么日本的便当能火?
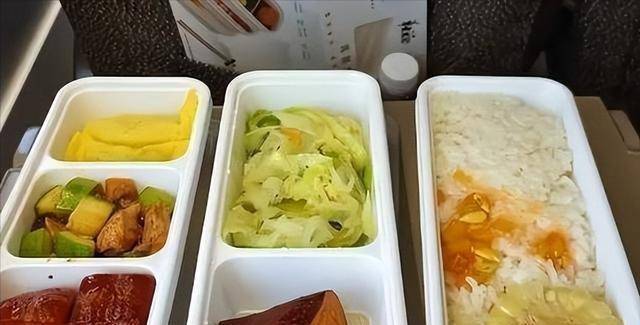
核心在竞争,日本新干线有40多家便当供应商,价格40到60元稳定,菜单每月更。
供应商多了,商家就得在口味、品类、特色上花心思,现在日本全国的车站便当有4500多种,每个站每条线都有专属限定。
东京站那家便当店,一天卖15000份,对日本人来说,买便当是旅途的一部分,吃的是当地特色,不是单纯填肚子。
不过日本便当也有短板,绝大多数是冷的,口感未必比国内的现炒好,它的成功,主要是价格稳、品类多、有特色。
这些恰恰是国内盒饭缺的,好在近两年国内也在变,此前下半年,国铁成都局推了17元的现炒高铁盒饭,车站门店现做。
这家伙绕开了冷链复热,饭菜到乘客手里还是热的有锅气,现在只在少数站点试点,可至少证明,高铁盒饭不是天生要贵要难吃。
郑州铁路局也试过小碗菜模式,13个地市的特色菜,15到38元,乘客按需选,不用为不想吃的买单。
改了之后,餐食报废率从7.7%降到4%,剩饭剩菜明显少了,说明有人买,只是没找对路子。
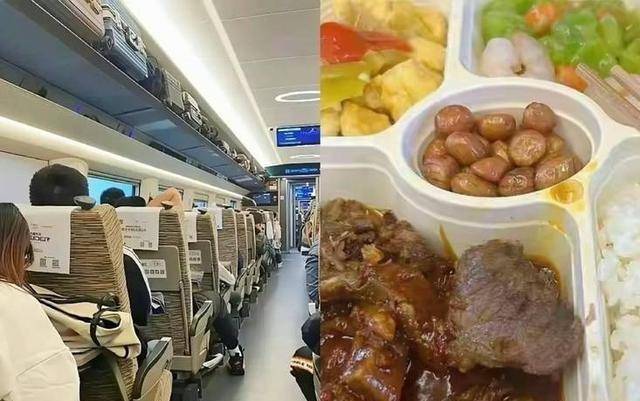
现在12306有了外卖服务,乘客能提前点车站周边的饭菜,车上的盒饭不再是唯一选项,这是压力也是动力。
还守着老一套贵又难吃的做法,生意只会越来越冷。
乘客不是不愿花钱,是不愿花冤枉钱。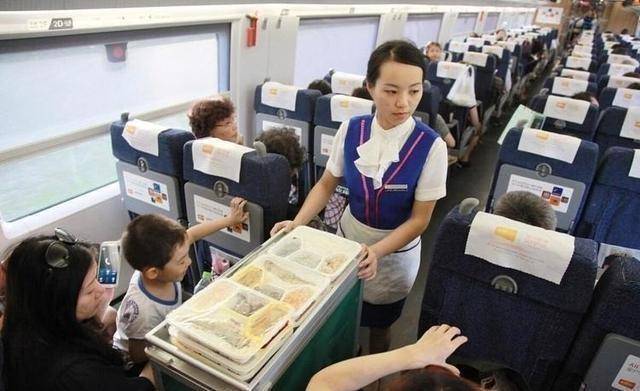
补给包千万销量,平价套餐常缺货,郑州的小碗菜改了就有人买,说明需求一直都在,只是供应没对上胃口。
高铁盒饭被嫌弃这么久,根源在产业链锁得死:统一冷链、统一复热、统一菜单,留给地方风味现炒的空间太少。
成都的现炒、郑州的小碗菜,都是撬开的小口子,接下来要看能不能把口子撬大。
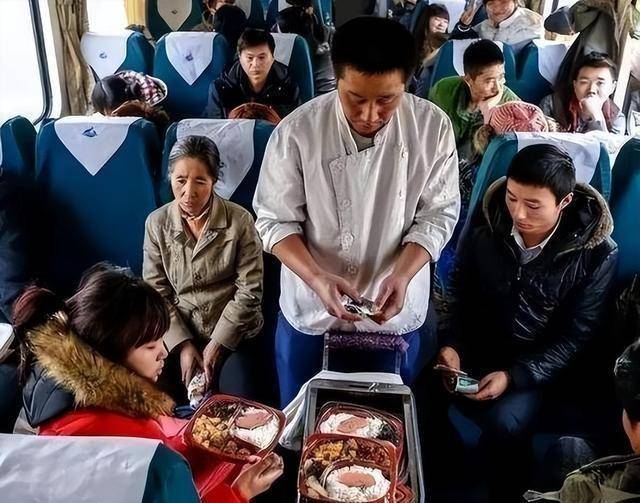
一节车厢里十几份盒饭卖不出去,原因真不是乘客挑剔,是成本、损耗、口味定价互相牵扯,形成了越卖越难的循环。
按现在的趋势,再过几年,坐高铁也许不再是忍到下车再吃,而是每到一个省,都想尝一份当地的特色盒饭。
能不能实现,就看试点能不能推广,那条僵化的产业链,能不能真正松绑。