如果问汽车行业的巨头都有谁,很多人第一时间会想起大众、丰田。
但其实,还有一位隐藏的巨头企业,博世。
作为首个发明ESP、率先量产ABS的零部件企业,博世的业务涵盖底盘、发动机、电机、传感器、线控制动/线控转向、辅助驾驶和智能座舱等多个领域。
不夸张地讲,马路上跑的车至少有有一大半,都用过博世的零部件!
与此同时,博世还在洗衣机、吸尘器等大小家电,以及大型液压泵、手持电钻等领域有所建树。
也因此,博世连续14年稳居全球零部件销售额榜首,去年910亿欧元的营收接近BBA,是车圈名副其实的“幕后大佬”。
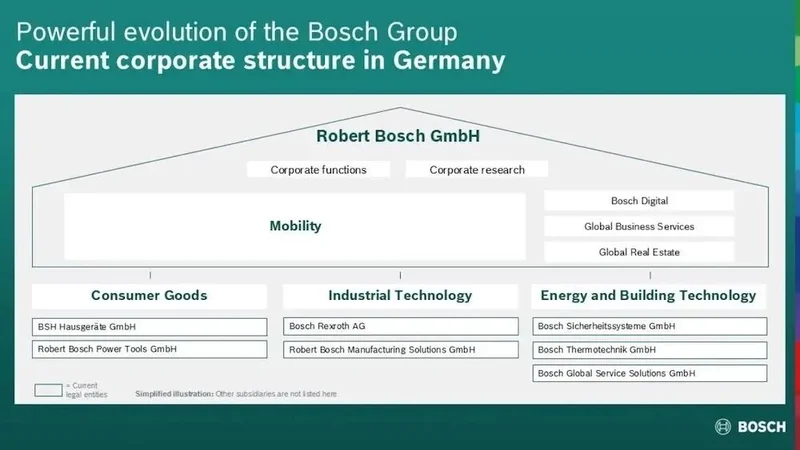
但就在所有人都觉得博世稳如老狗的时候,博世却突然官宣:因为盈利困难,要把公司业务彻底打散,来一波史诗级的拆分重组,涉及员工6.25万人。
据计划,德国境内的智能出行(汽车业务)、数字化、全球商务服务、全球房地产这4个部门将会在2027年8月前剥离出来,变成独立运营的有限责任公司。
调整之后,博世总部仅保留职能部门及少部分前瞻工程团队,类似于控股平台。
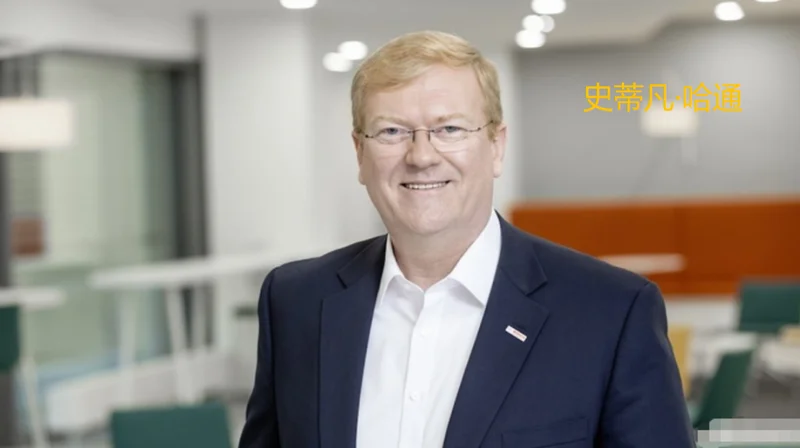
更早之前的6月份,博世董事会主席史蒂凡·哈通刚刚续签任职合同不久,就主动递交了离职信,把重担交给了负责战略传播和政府事务的克里斯蒂安·菲舍尔。
这一来一回,似乎在风平浪静的海面下,藏着肉眼看不见的致命杀机。
那么,博世到底看到了什么,才会如此急于出手?这家百年汽车零部件巨头,还有未来吗?又会对全球汽车行业产生哪些深远的影响?
今天,我们就来好好聊一聊。
01.利润惨遭腰斩
实际上,早在2024年初开始,博世就已经展开了一系列裁员动作,可谓层层加码。
从最初只裁德国自动驾驶软件部门开发乏力的1200人,到后来范围扩大到全球的5500人,再到后来蔓延到半导体、消费品和部分汽车硬件,涉及1.3万人。
而到了去年下半年,博世裁员计划规模再次扩大,累计达到了2.2万人,涉及大量工厂业务转型、产能转移甚至直接关停。
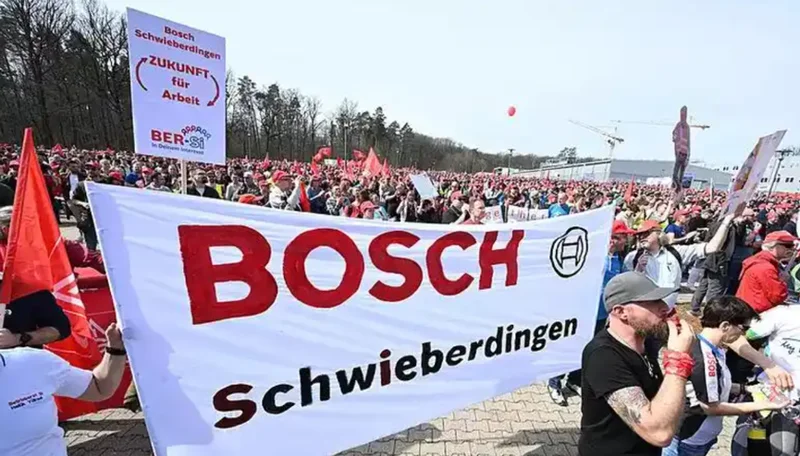
如此大规模的裁员计划,德国金属工业工会和劳工委员会直接坐不住了,屡次公开对博世的裁员行为表达不满,还联合员工与博世高层进行了多轮谈判。
用职工委员会负责人弗兰克的话说:“以前来博世工作,几乎肯定能干到退休,但现在情况完全不同。他们正经历有史以来最艰难的一次谈判。”
而德国金属工业工会主席克里斯蒂亚娜更是不加掩饰:“员工正在面临‘前所未有的背刺’。裁员并不能拯救经济,真正的成功只能来自创新。”
但,博世确实真的扛不动了。
对外的回复,是肉眼可见的无奈:“我们希望尽可能地保障员工就业,但依然可能无法避免大规模裁员。”
博世之所以如今会面临如此境地,从去年的财务状况中便可窥出端倪。
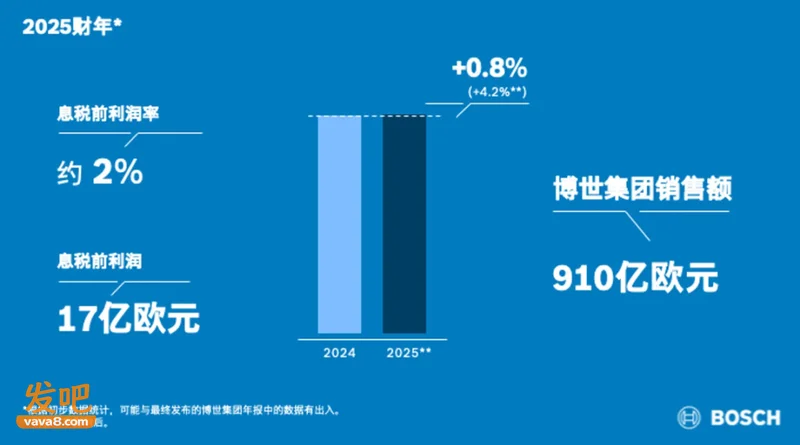
2025年,博世集团全年营收910亿欧元、同比微增0.7%,但营业利润只有18亿欧元,同比几乎惨遭腰斩;
集团利润率下滑1.5个百分点,仅剩2%;
自由现金流大幅缩水至3亿欧元,仅为2024年的三分之一。
更可怕的是,博世眼看着要从挣大钱变成挣小钱,再从挣小钱变成净亏损。
具体到四大板块来看,博世有超过6成的营收来自智能出行(汽车业务),是无可争议的顶梁柱。
但也恰恰是全年利润率仅为1.8%的汽车业务,成了博世业绩下滑的核心病灶。
02. 硬着头皮,降本增效
从新旧两位博世一把手的履历对比来看,这轮人事调整就显得意味深长了。
前任一把手哈通是一位机械工程学博士,从2013年进入博世到2022年任职董事会主席这段时间,接连担任能源、工业、建筑等部门的技术向高管。
现任一把手菲舍尔则完全不同,他是经济学出身,曾任职于全球顶级咨询公司罗兰贝格,进入博世后长期负责公司战略和资产配置。
某种程度上可以反映,博世的“船舵”正在更多地从工程技术,向财务状况倾斜。
将各个板块从集团中独立出来这件事,虽然哈通在任期间就已经在规划,但具体到执行层面,显然菲舍尔更加得心应手一些。
这次博世拆分独立德国总部的各个业务部门,并非像大陆、采埃孚那样,直接把整个部门拆分打包兜售出去。
新拆分出的四个公司实体虽然独立运营,但资金上都将由博世100%全资控股。
这么做的原因,大概有以下几点:
首先,相比将大量业务一把抓式的统一管理,将具体业务拆分出去,更容易理清楚具体哪条产品线在烧钱,哪条在未来更有发展潜力。
独立之后的每个新公司,都会背负明确的利润目标和人力成本上限。
实际上,博世除德国总部以外的全球分公司,基本上都是独立法人在运营,相当于与德国与国际“对齐颗粒度”。
此外,业务部门独立运营之后,对博世后续优化产品和人员结构,实现降本增效方面,也有一定帮助。涉及关停产线、产能转移、优化迭代等决定,就会从集团战略降级至子公司经营选择。
同时,博世拆分出的子公司,某种程度上也让博世“誓死不上市”的枷锁有了些许松动,未来有更多的机会招商引资。
2025年,博世就提前预留出了27亿欧元的准备金,专门用来应对未来公司重整和裁员赔偿,相当于博世全年营收的3%。
如果把这些钱加回到利润里,博世的财报会漂亮许多。
但长期来看,这些员工对博世来说已经不能创造更多价值,反而会吃掉最为宝贵的现金流。用裁员为过去的扩张买单,也成了博世“壮士断腕”的唯一选择。
03. 地位蚕食,空间挤压
“新的竞争对手,尤其是来自亚洲的,正在加剧竞争压力……我们必须更快地将创新产品推向市场。”
新官上任三把火,菲舍尔在采访时也透露了博世拆分独立的动机。
尽管博世超过一半的营业额来自欧洲区,亚太区只占3成左右。
但中国新能源汽车近几年迅速增长,在全球市场的快速扩张,已经打破了原本燃油车为主导的全球汽车市场的平衡。
没错,在欧洲中国车销量已经比日本车还多了……
而对博世来说,更可怕的是中国车并不是单打独斗的个体,而是自带零部件体系的整个产业。想要重塑的也不只是销量格局,而是从原材料到零部件再到整车的新秩序。
纵观博世140多年的发展史会发现,博世之所以能在汽车零部件市场称王称霸,靠的是一轮又一轮踩上时代风口,创造了足以改变人类汽车发展史的重要发明。
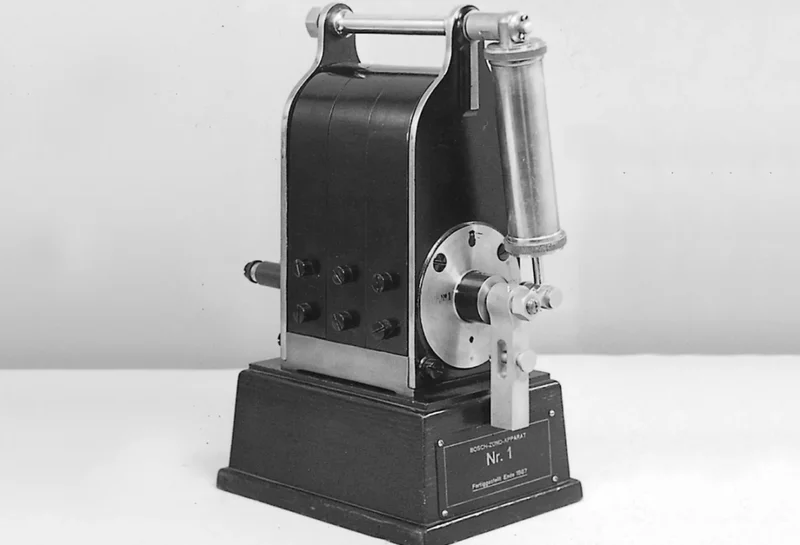
20世纪初,如何给发动机点火启动,曾一度困扰着整个汽车行业。
一群贵族只能徒手拉皮带,靠明火往发动机里怼,场面十分狼狈。虽然后来出现了低压电磁电机点火装置,但点火时机不准、能量弱等弊端,使得发动机点火依旧十分困难。
直到1902年,博世推出了带火花塞的高压电磁点火系统,用高压脉冲稳定点燃混合气,彻底解决了汽油机启动难的问题。
可以说,正是博世的高压点火系统,让汽车从会动的机器变成了可靠的交通工具。
接着1927年,博世推出了柴油喷射泵,彻底定义了柴油机喷油的技术路径,让柴油机从低速农业重工具,变成了卡车甚至轿车上的稳定动力源。
后来柴油机高压共轨系统的推出,进一步巩固了博世在柴油机领域绝对的主导地位,至今依旧处于技术垄断。
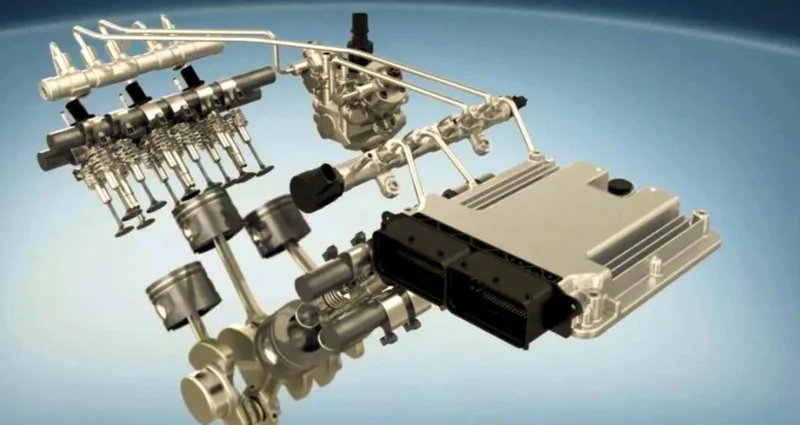
如果说燃油车让博世实现了从0到1的跨越,那么汽车安全,就是博世从1到10的飞黄腾达,几乎凭一己之力改变了汽车安全史,成为了汽车零部件绝对的领军者。
其中有两个关键节点:
一是1978年博世首次量产的ABS防抱死系统,让汽车急刹车从原本可能导致失控的安全隐患,成为了稳定可靠的最终防线。
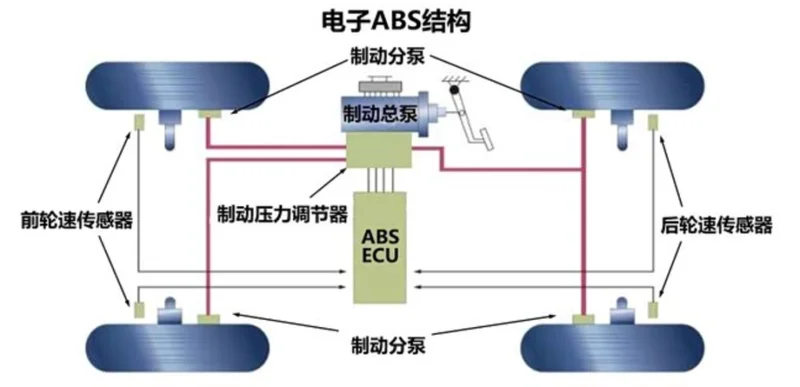
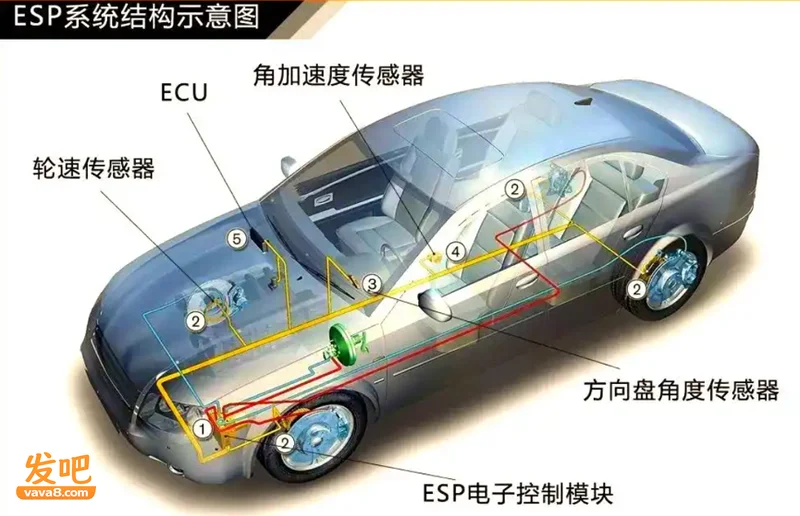
二是1995年博世发明的ESP电子稳定系统,让汽车在高速过弯时能及时修正车身姿态,大幅减少侧翻概率。
这两项配置的出现,极大程度上减少了汽车碰撞事故率,也成了很多国家汽车的强制标配。
正因制动和ESP高度关乎整车安全,车企贸然更换供应商代价巨大,需要花大量时间与金钱重新进行整车标定、测试,一旦出了事故还要承担舆论风险。
这也让博世的先发优势,被进一步放大。
但,一次黑天鹅事件,打破了原有的市场平衡。
2020年末,汽车行业因全球疫情陷入了前所未有的缺芯潮。博世ESP和iBooster因芯片及封装产能短缺导致供货困难,影响到了很多国内车企的正常交付,车企们只能被迫寻找国产化替代。
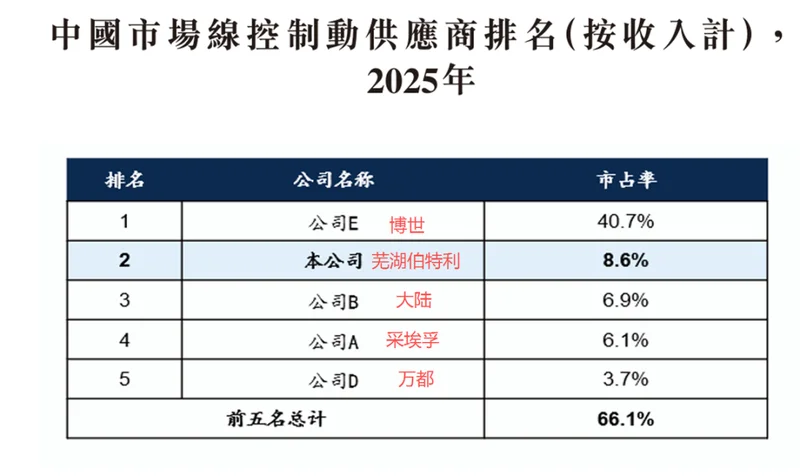
恰恰是坚盾上的一道裂缝,成了不少国内制动供应商突破的绝佳机会。包括伯特利、格陆博等国产供应商,都是在那几年拿到车企定点的,开始从入门家用车市场切入。
根据盖世汽车、结合伯特利招股书中的数据,在相对高端的线控制动领域,2022年博世占到了中国市场6成以上的份额。
而到了2025年,博世的市场份额已经下滑至4成左右。
ESP这边,随着比亚迪云辇、华为途灵、蔚来天行等国产新能源汽车智能底盘的出现,原本ESP的功能被集成在了更高一级的全局控制中。
这一过程中,即便有些车企依旧会采用博世的ESP硬件,但高溢价的软件算法部分,会交由车企主导。
辅助驾驶这条通往未来的赛道,博世同样入局很早。
2011年,博世总部正式开启了自动驾驶研究,一年后在苏州成立了中国本土辅助驾驶团队。
依靠着多年传感器制造的雄厚家底,博世在2014年就推出了量产ADAS解决方案。从那时起到最近这两年,有不少品牌用的都是博世全家桶。
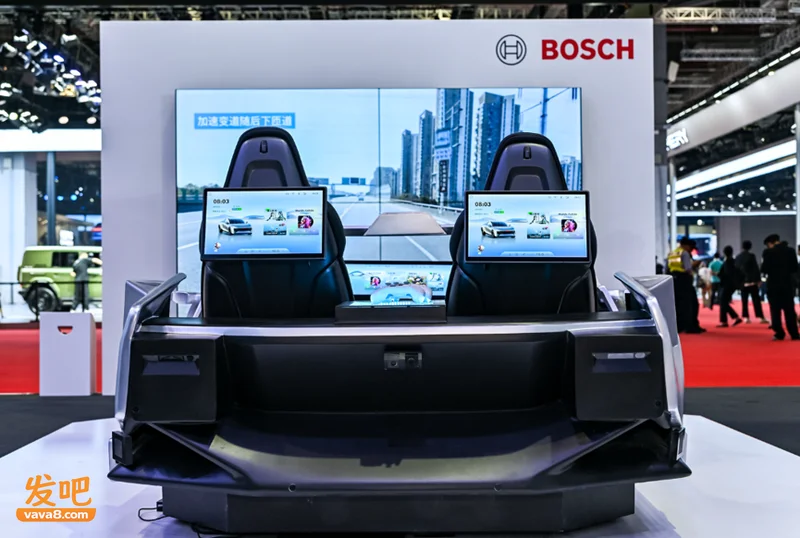
不过,随着车企自研浪潮愈演愈烈,再加上博世并不能提供大算力的智驾芯片,车企们天生会倾向于只采购博世的摄像头、雷达等感知硬件。
而就是这部分,也在持续萎缩。
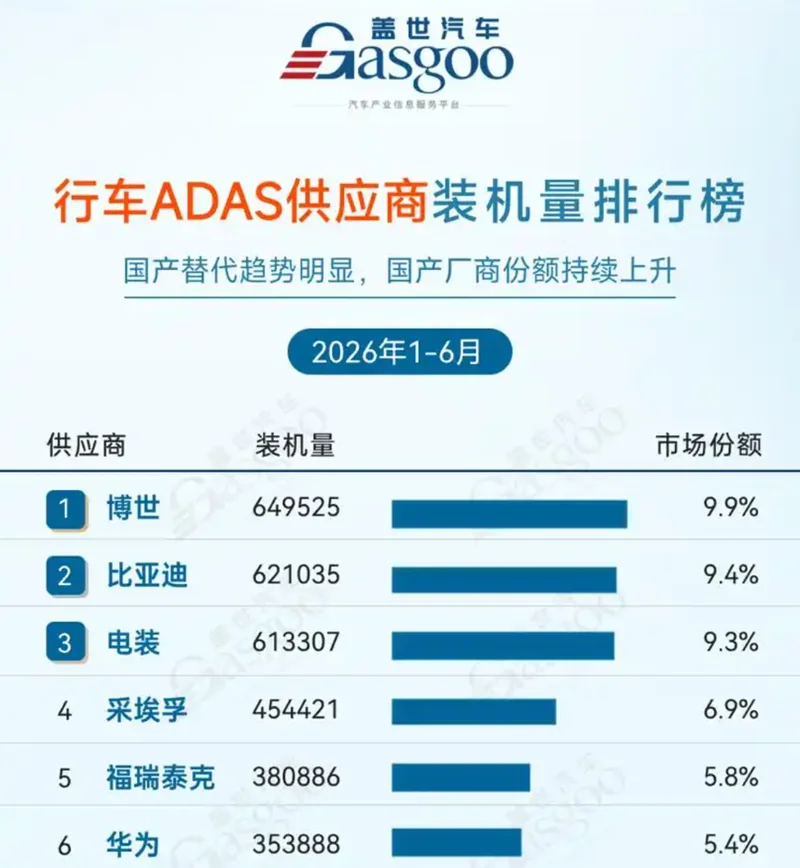
据盖世汽车对各厂家行车ADAS总成装车量的统计数据,2024年博世的市占率还在20%左右,而到了今年已经下滑至10%不到。
总结下来就是,昔日的汽车零部件巨头,正在面临史无前例的考验:
老本行的汽油/柴油车市场不再繁荣,汽车安全领域遭到蚕食,智驾传感器硬件市场难以统治,还要接受晚辈们的冲击。躺着吃老本的黄金年代,已经一去不复返。
不过也可以看到,博世正在积极寻找破局方法,不仅仅是换帅、裁员、拆分独立业务部门这么简单。
比如在转型期内,为了寻求汽车以外的第二增长曲线,博世不惜砸下74亿欧元,收购了江森自控和日立旗下的家用及轻型商用暖通空调业务,创下了博世自诞生以来的并购交易额之最。
同时可以明显感觉到,博世越来越重视中国市场的投入。
典型例子就是,博世中国区不但没有裁员,反倒还在2026北京车展期间,宣布在华新增至少1000个岗位,重点集中在辅助驾驶领域。
在与中国车企的绑定方面,博世也是越来越积极。
比如,今年2月份,博世与蔚来签订重大合同,计划在底盘、转向、动力总成、电池管理和传感器等领域联合研发,产出成果横跨蔚来、乐道、萤火虫三品牌。
当然,还有问界海外版车型将采用“BOSCH Inside”全套智能化解决方案,这个未经证实的小道传闻……
从产品上来看,博世选择了将最新一代的线控转向系统的全球首发,放在了小鹏GX这台全球旗舰上。
当一辆中国汽车,早于任何一辆德国汽车用上了博世的最新技术,足以说明博世战略重心的转变。
因为中国汽车行业决策更快、整合更快、能更早将全新技术量产落地。
竞争带来的高压,非但没有让博世远离中国,反而让博世更积极地拥抱中国市场。
这或许并非博世的初衷,但至少是不得已而为之。
04. 写在最后
在德国有句俗话,“在博世端饭碗,把嘴闭严实”。
这句话有两个角度,一是“别一时图嘴快,丢了博世这个能干一辈子的铁饭碗”,二是“少说话、多办事”的工匠精神。
工作稳定,薪水丰厚,自豪感十足,这是那个年代德国汽车人最风光时的真实写照。
但时至今日,昔日的风光早已不在。
被迫裁员、组织架构调整的博世,只是德国汽车产业的一个缩影。背后还有大众、宝马、奔驰、大陆、采埃孚、舍弗勒、马勒等企业,同样处于艰难的转型期。
不过可以看到,除了德系品牌在华全面加码之外,德国也在积极引导中国汽车行业入驻德国。
7月15号,德国总理默茨就公开表示:“如果中国汽车企业愿意接手德国经营困难的工厂,相关部门不反对。”
VDA主席穆希雅在北京车展时也表示:“欢迎中国车企进入欧洲与德国设厂、融入本地产业链。当然,前提是满足安全可靠性和完善售后网络。”
对中国汽车品牌来说,融入欧洲本土,获得当地人的认可,便是对产品质量最好的证明,这恰恰是正处“青少年”时代的中国汽车品牌,最需要成长的东西。
当两个国家因汽车而双向奔赴,必将碰撞出新时代的火花。