平原隐者
回看这起事件,人到中年,大半辈子奔波忙碌,所求无非后半生安稳度日。现实中,不少人深陷财富迷思,总将巨额存款与晚年幸福强制绑定。手里握着十万想五十万,赚到一百万又忧虑抗击风险的能力不够。一辈子被数字裹挟,拼命攒钱却不敢停下脚步,最终活得疲惫不堪。
结合国内居民最新真实的存款数据与养老成本来看,绝大多数家庭的存款中位数远低于互联网上动辄百万的虚假繁荣。真正拖垮晚年生活的,往往是沉重的负债与盲目投资。
只要名下无债、拥有基础保障,配合一笔能应对突发状况的应急备用金,普通人完全可以在各自所在的城市里从容老去。在乡镇或许只需二三十万储备,在二三线城市有五十万打底,即便是身处一线大城市,百万左右的流动资金也足够支撑晚年的体面。
养老就是每个月有钱花,保证基本生活。这是养老这个词本身的定义,不是一次性给到一大笔钱。

一次性拿到一笔钱会带来很多现实问题,一个六十岁的老人,名下握着大额资产,家里还有两个孩子,子女很容易持续盯着这份财产。年轻人很难换位思考这件事,等到年纪稍长,就会明白这并不是危言耸听。
所以养老金的核心,就是稳定拿到每月的基本生活费,先把这一项需求满足。就像常说的,先达到基础的小康保障,再去规划更高的目标。
很多人会设想,退休之后手里要预留三百万可以随时动用的资产,方便前往瑞士旅行。去瑞士当然可以实现,但前提一定是,已经拥有持续稳定的每月现金流。
这种对大额存款的过度追求,恰恰剥夺了普通人后半生原本可以拥有的从容。最近几年,网上频繁出现“攒够多少钱才能养老”这类讨论,也是出于这个逻辑。

可以简单做一笔测算,如果手里有五百万资金,选择年化收益百分之四左右的稳健理财,一年能够获得大约二十万的收益。一年二十万的被动收入,放在国内任意一座城市,支撑基础生活都完全足够。
这里讨论的,是大范围适用的普适标准,不包含少数欲望极高的特殊情况。即便拥有五百万,每个人的选择依旧不同,不是所有人拿到这笔钱之后都会选择躺平。
有观点提出,讨论养老的时候,要先分清两种完全不同的诉求,一种是财务规划层面的思考,另一种是单纯对当下生活产生厌倦的情绪宣泄。抱着财务规划想法的人,并不是单纯只想提前退休。
考虑的是,一旦事业没办法继续推进,或是想要切换到节奏舒缓的生活方式,是否拥有选择的底气。而生活厌恶型的诉求完全不一样,想法很直接,不想继续工作,只想拿到一个存款数字当成目标,把攒到这笔钱当成人生终极追求。
我们把时间线拉长来看,盲目攀比存款数字,反而会让人偏离体面度日的初衷。这个目标本身是动态变化的。

现在定下三百万或者五百万的目标,五年之后再回头看,有可能会发现这笔钱并不够用,也有可能意识到资金数额并不是最重要的,心态才是核心。后面这一类问题,不属于理财投资领域的讨论范畴,本质上属于个人人生观、价值观需要解决的课题。
聊养老储备金额的时候,一定要先厘清这两件事。当下严肃探讨的养老规划,默认的场景是普通人按部就班工作到法定退休年龄,也就是六十岁到六十五岁区间。
按照延迟退休的方向,女性大概率延迟至六十岁退休,男性延迟至六十五岁退休。规划的目标,就是等到退休那一刻,晚年生活,可以比没有提前规划的情况更好。
这种试图通过不断折腾来堆砌存款数字的做法,往往只会加重内心的慌乱,回看这起事件,当时的社会现象正说明了这一点。最近网络上出现了存款特种兵这个群体,很多人留意到这个现象。
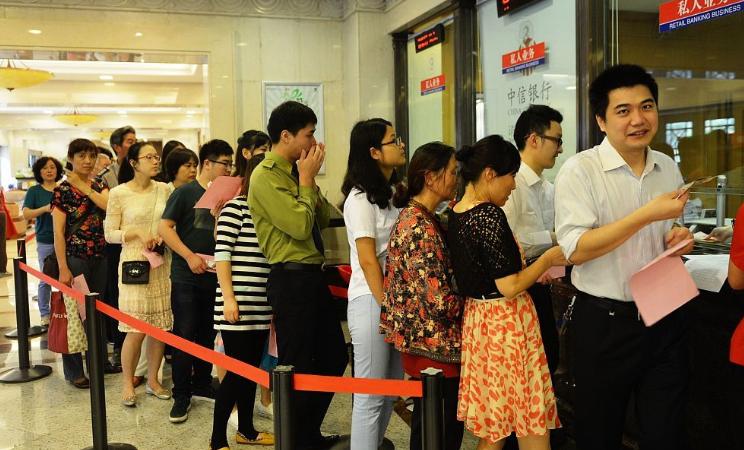
不少人发现大型银行的存款利率偏低,于是特意奔赴异地的中小银行办理存款业务,获取更高的存款利息。这类存款可以保证本金安全,利息收益也更高。

于是有人产生想法,不参与个人养老金体系,单纯依靠异地存款,储备养老资金,这个方式是否可行。在此提出一个核心问题,为养老储备的资金,它的定位是不是专门留给退休之后使用?
很多人对待这笔钱的思路是,每年到期之后赎回存款,再去寻找下一个高收益理财,反复周转。这种操作,本质上并不是养老规划,只是在通过高息存款安抚内心的不安全感。
真正用来养老的资金,需要拿出一部分,做到资金递延,留给十年、二十年之后年老的自己。做不到这一点,养老规划就是知行不合一。
真正让晚年安心的体面存款,其核心底座永远是能够源源不断抵御风险的基础保障。用最简单的话概括社保养老金的本质,它就是在退休之后,不需要再工作的前提下,每个月稳定发放一笔资金,发放周期伴随终身,活多久领多久。
社保养老金并不是一次性给到一大笔财富,它是源源不断的现金流。很多人会疑惑,为什么社保不在退休的时候一次性把所有钱发放完毕,一次性拿到巨款会更有冲击力。

核心原因,依旧回到养老的基础定义,养老的核心是每月有钱维持基础生活,不是一次性拿到一笔巨款。六十岁的老年人,大多已经跟不上当下的理财环境,很难做好大额资金打理。
手里握着一大笔资产,子女很容易持续关注这笔财产,引发家庭矛盾。年轻人很难体会到这类风险,年纪增长之后,就会明白这并不是凭空设想,是现实里面经常发生的状况。
所以养老金的根基,就是稳定的月度生活费,先把这个底线守住。当时很多人认为手里攥着百万存款才算拥有安全线,但现实是无债无病的安稳才最珍贵。
一笔大额资金,会面临消耗速度失控、理财能力跟不上年龄、家庭纠纷、通胀侵蚀多重风险。按月发放、活多久领多久的现金流,可以直接匹配每个月的生活开支,从根源上规避很多风险。
三百万、五百万这类数字,只是网络讨论里简化出来的符号,它只是计算现金流的本金载体,不应该成为所有人追逐的终极目标。每个人的城市、消费习惯、健康状况、家庭结构不一样,对应的合理现金流标准,本来就千差万别。
网络上大量的养老讨论,喜欢用统一的数字制造焦虑,让人觉得达不到五百万、三百万,晚年就没有办法安稳生活。实际上,在三四线城市,稳定每月三千到四千的现金流,就可以维持体面的基础生活;在一线大城市,需求才会抬升到八千、一万以上。
不要拿别人的目标数字套用到身上,向内核算想要的生活标准,再倒推需要的现金流,再挑选适配的工具,才是正确的顺序。哪怕是面对各类投资工具,我们也要牢记存款安全线的本质在于兜底,而非冒险。
再往悲观一点设想,有没有可能买入的养老目标基金,连续三到五年持续下跌?从客观角度来说,这种可能性是存在的。并不是在为公募基金背书,不会一味美化这类产品。所以在搭建养老资产组合的时候,公募基金的配置比例,一定要做好控制。
这里有一个很多人没有留意到的知识点,缴纳的社保养老金,同样会拿去做投资。社保养老金分为两个账户,统筹账户里面的资金,每个月都会拨付出去,发放给已经退休的人群。
存款无需贪多,即便是面对身家千万的富裕家庭,后半生幸福的本质也同样是平稳安宁。可以设想一个场景,一个五十九岁,马上就要办理退休的人,名下各类资产加起来大约有三千万。

还有三个子女,诉求是妥善安置这笔资金,一方面不让子女可以随意动用,另一方面每个月能够稳定领取养老年金,剩余资金可以供自由支配。哪怕后续产生财产纠纷,子女通过法律途径,也无法轻易拿走这笔资产。
对于这类人群来说,资产的安全性、稳健性、可控的流动性才是第一位。收益反而不是首要目标,不愿意为了追逐更高收益,牺牲资产安全。
这类人群的核心诉求,是平稳、安心持有资产,走完人生后半程,并且按照意愿,无纠纷地把资产传递给下一代。当卸下数字带来的沉重包袱,人生的下半场也就迎来了真正的释然。
人生的下半场,拼的从来不再是存款账户里那一长串冰冷的数字,无债、无病、无忧才是顶级的财富。辛苦半生,努力积攒底气,目的在于换取晚年生活的尊严与选择权,绝不可沦为金钱的奴隶。

只要在所在的城市里,手里握着达标的备用金,生病看得起,日常养得起,无需仰人鼻息,这份安稳就已经超越了大多数人。钱够花就好,身康体健即是福气,心态通透方能得自在。
正如人们常言,存款无需过度贪多,只要达到了让内心踏实的那个“数”,您的后半生就已经足够体面了。