"中国混动车对欧出口,要砍掉一半!"
10月9日,来到北京进行磋商的欧盟贸易委员马罗什·谢夫乔维奇,兴奋地对媒体宣布了这个消息,他声称已经和中国达成了谅解,包含HEV和PHEV在内的中国混合动力汽车,未来四年对欧出口要"减少一半以上",涉及"数百万辆车"。
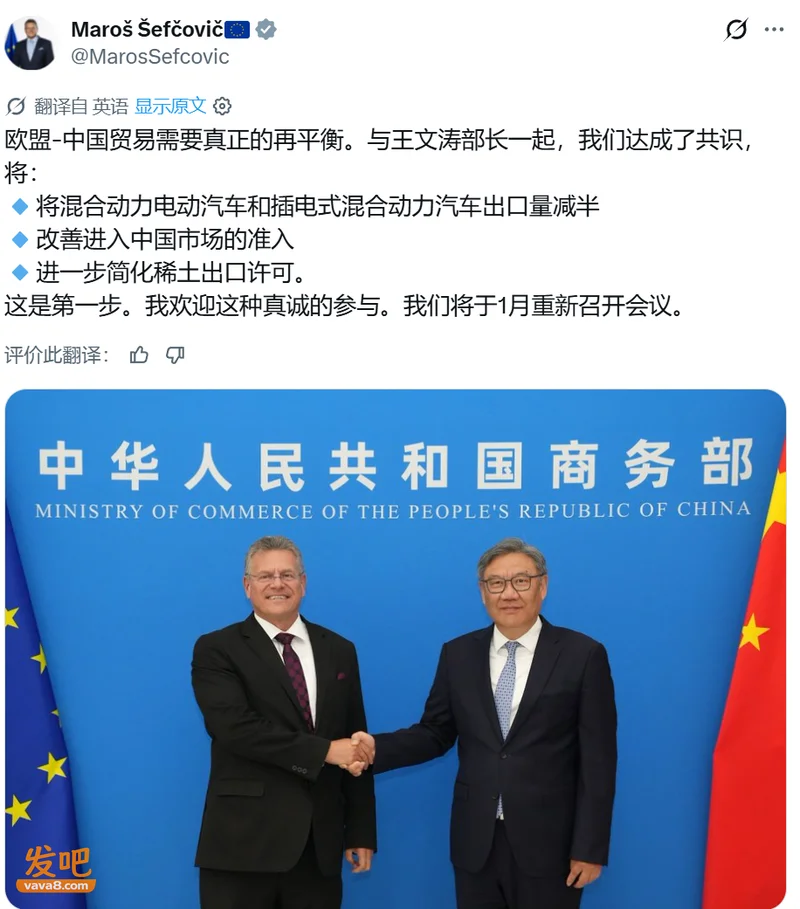
消息一出,西方媒体集体嗨了起来,各种“赢麻了”、“终于挡住了”,国内则是一片哀嚎,大家为了失去欧洲这个庞大的市场而惋惜,也开始担忧中国车企的未来。
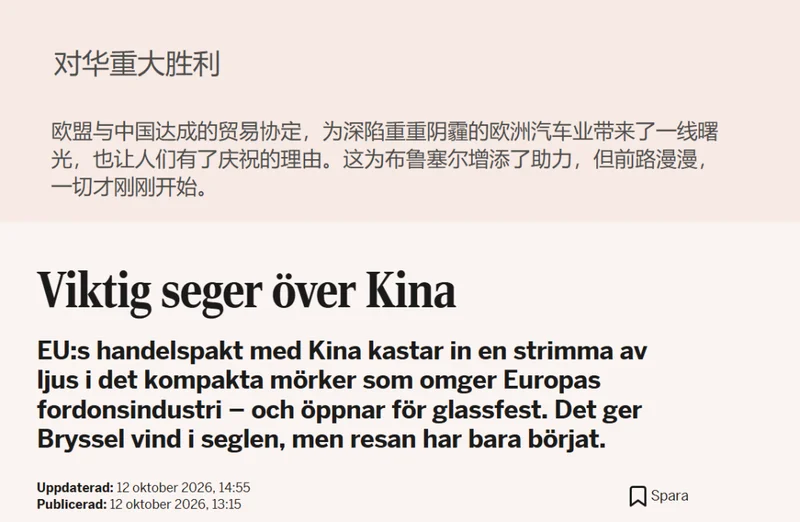
Dagens industri
01、谜之数字
可接下来几天,大家发现,事情好像没有那么简单。
首先,中国方面从来没有确认过具体的削减比例以及出口配额,这些数字,都是欧盟官员自己在说。
其次,中方给媒体的官方消息里只强调了三件事。一是,2025年欧盟自中国进口混动汽车为30.2万辆,双方在2025年基础上达成向上安排,确保中国企业的出口空间和稳定增长。二是非歧视,任何措施都不会专门针对中国产品,更不能歧视性对待中国企业,中方获得的配额,将不会低于欧方的其他任何进口来源地。三是合规,双方确认贸易安排应符合世贸组织规则,中方保留在世贸组织框架下诉诸争端解决、要求贸易补偿等一切权利。
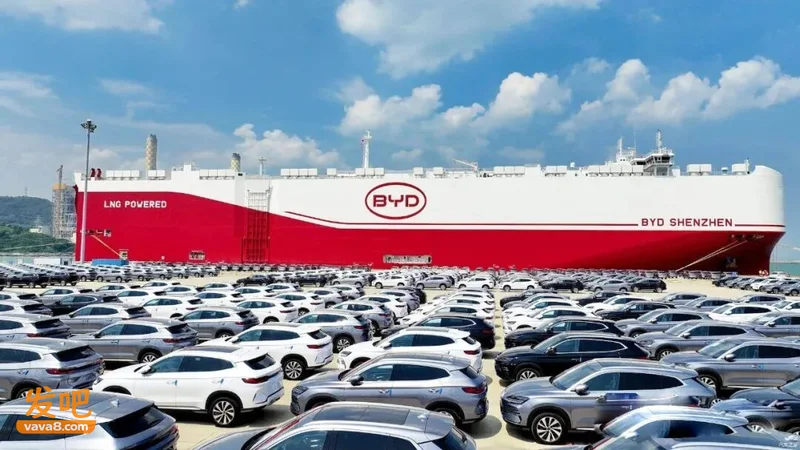
欧盟说“砍半”,为什么中国还可以“向上安排”?这不是自相矛盾吗?
西方媒体很快就找到了文字中的细节,谢夫乔维奇所谓的“砍半”,是在未来预期销量的基础上进行削减,先假设出中国混动车未受干扰的情况下能跑出的增长数字,再以这个数字去打折。他原话中说要砍掉“several million cars”,几百万台,就按最保守的200万台算吧,那么欧盟估计的未来四年总销量至少是400万,砍完一半之后,是平均每年50万台的限额,而2025全年中国对欧出口混动车也就30万台多点……那确实还有很大的增长空间。
彭博社从欧盟内部人士获得的另一个版本消息是,2027年配额为35万辆,这个方案仍然高于2025年的出口量,之后每年将配额上调6%,四年的总配额则达到153万。
现在欧方透露出的两个版本方案都显示,中方的让步是“保存量、砍增量”,至少现有的市场份额不会受到影响,也给企业留下了一定的销量增长空间。
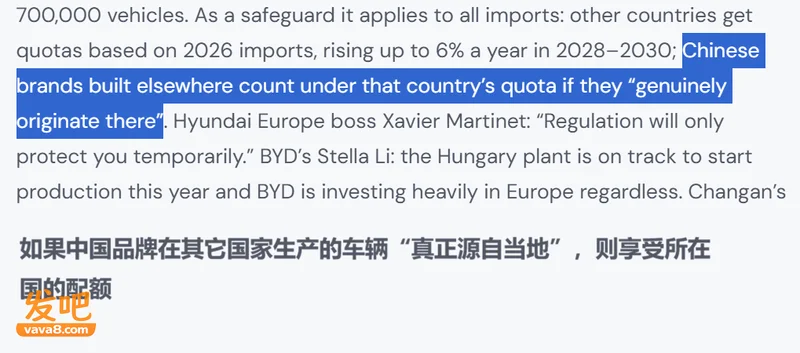
还有媒体从欧盟内部得到消息,此项配额仅仅针对中国产的混动车,而非中国品牌混动车,如果车企把工厂从中国迁到(除欧盟外的)其它国家,并且将供应链进行本土化,这样再卖去欧洲,就可以使用当地配额。
dealroom
相比之下,欧盟在9月18日首次就混动车发难的时候,提出的要求是中国“自愿限制”出口,并且在现有的销量基础上砍半,从30%的市占率砍到15%。部分欧洲时政博主看懂规则之后大为光火,你管这叫赢?明明就是掉进了“陷阱”。
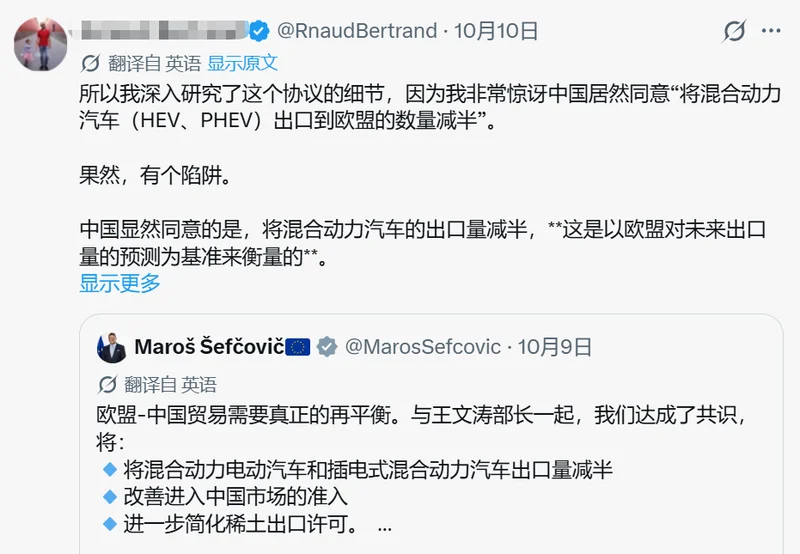
即便是这个被老外抱怨的方案,仍未获得中国的官方确认,大概率是对于最终限额数字还有想法,还存在进一步讨论的空间。
02、为什么是混动车?
熟悉汽车圈或者中欧关系的人,应该还记得,这一轮贸易摩擦,始于2024年,那年10月欧盟正式开始对从中国进口的纯电动汽车加征为期五年的最终反补贴税,还对不同企业实施不同税率,倒霉的上汽甚至被加征了35.3%,再加上原有10%的常规关税,最终税率超过45%。
也就是因为这事,中国车企迅速转换了赛道,把出口重点变成了混动车,这些产品依然享受10%的税率,而且此类产品可油可电,既能蹭伊朗石油危机的红利,又能应对欧洲部分地区充电设施不足的问题。结果是,中国品牌汽车在欧洲市场的整体市占率不降反增,在2024年为 3.1%,在2025年大幅增长至 6.1%。
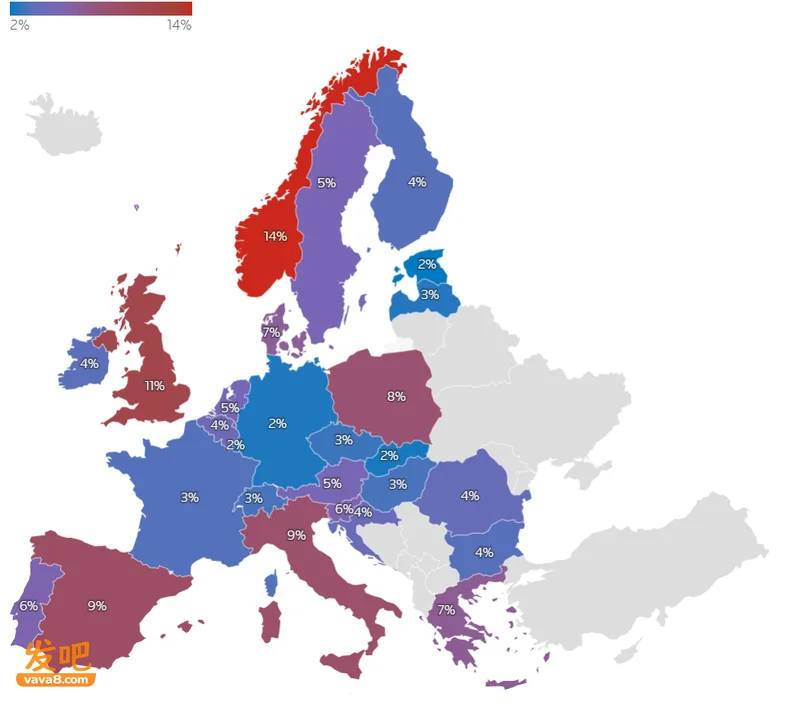
2025年中国品牌在欧洲各国的市占率(路透社)
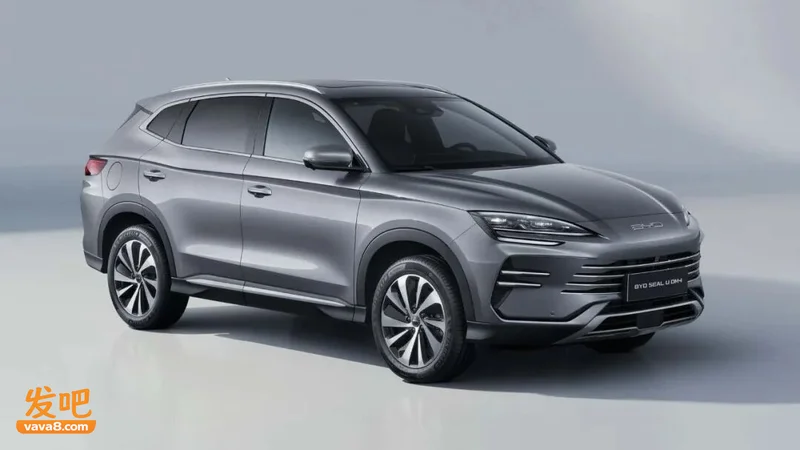
比亚迪的宋 Plus DM-i,在欧洲上市才一年时间就卖出7.2万台,直接拿下了2025年的PHEV销量冠军,今年8月的PHEV销量榜,前三名里面两个比亚迪一个奇瑞,MG和零跑的同类车型也有不错的表现,崛起速度堪比发射火箭。
然后这迅速激起了欧洲本土车企的不满,认为中国混动车挤占了市场。媒体大篇幅报道,说欧洲的车厂、零部件厂正在成批成批裁员,甚至直接倒闭,你们政客却对这种情况坐视不理,居然只收10%的基础关税就让中国混动车进来了。在这种压力下,欧盟必须要做点什么。
路透社
但是这里面涉及到了一个很有意思的问题,为什么欧盟对纯电动车就敢单方面重拳出击,对于混动车,却需要老老实实跑到北京来谈条件呢?
欧盟对中国纯电车加税,核心抓手是电池。电池通常占纯电车成本的40%甚至更高,欧盟指控中国从上游锂矿开采、精炼到电池制造,整个产业链都享受了“不公平的政府补贴”,以此为借口认定整车存在倾销,但混动车中电池成本占比更小,动力总成中有传统燃油部分,欧洲很难通过类似的理由来加税,欧盟非要搞,就得彻底跳出WTO的规则采取单方面措施,相当于完全跟中国撕破脸,必然会爆发全面的贸易冲突。
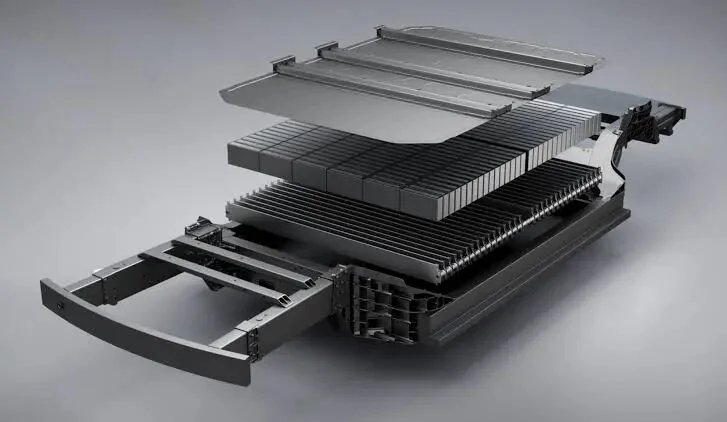
所以欧方最初在9月份试图让中方“自愿限制”出口份额,但遭到中方严正拒绝,明确指出自愿出口限制违反WTO规则,要解决问题,就谈对等条件、进行利益交换。
这种剑拔弩张的局势,让在华有业务的欧洲企业很担心,一旦把中国逼急了可能对他们进行反制,尤其是以大众和BBA为代表的欧洲车企,毕竟对等反制一般是逮着同行业的揍,他们每年在中国能卖300多万台车,可舍不得自己的基业。从更高一层来说,中国甚至可能掐住对欧的稀土和永磁体供应,这不仅打击欧洲车企的生产能力,还对整个高精尖工业釜底抽薪。
中国手握“双输好过单赢”的能力,最终逼着欧盟上了谈判桌。
03、中欧各取所需
对于欧盟来说,新协议虽然没有赶走中国混动车,但通过设定配额,限制了中国车企的增长速度,为欧洲本土产业重整提供了急需的喘息时间。
也避免了彻底封杀或者大幅加税,激怒欧洲消费者,毕竟当地人对于中国车评价颇高,认为它们是非常高性价比的选择,在这个经济下行的时代能满足刚需。德国各大经销商集团,也在疯狂争夺中国车的销售权、代理权,生怕自己慢了一步,你现在说不让卖了,人家第一个不答应。
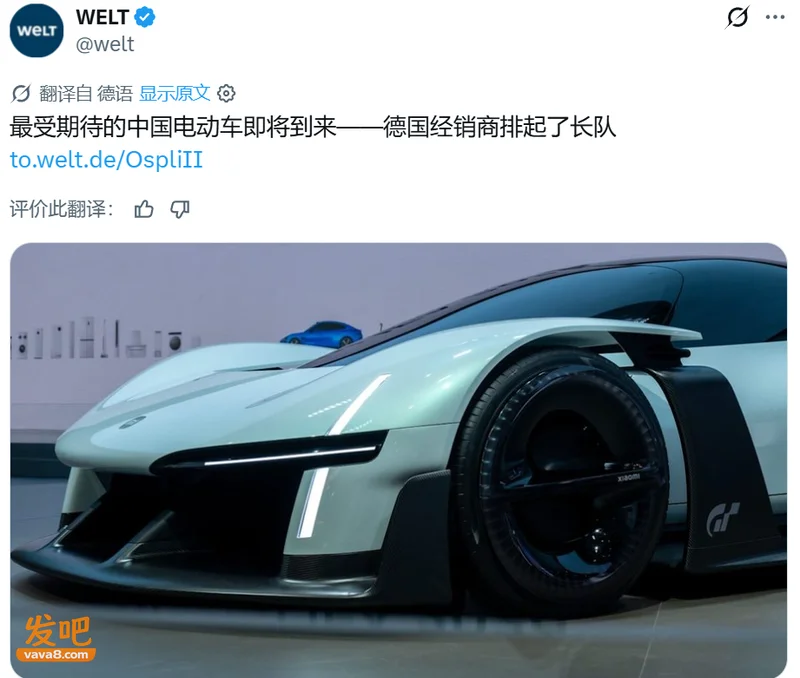
德国世界报
反之,对于中国来说,达成这个共识,避免了中欧的贸易摩擦演变成全面关税大战,阻止了欧盟出台更加恶心的手段去打压混动车,双方还留在WTO的框架内,能坐下来好好谈。配额缓慢但稳定地提升,至少保住了这块市场,且有利于规范竞争,此前中国车企为争夺海外市场的份额,已经在欧洲展开了价格厮杀,部分企业甚至亏本卖车,一如此前的光伏。
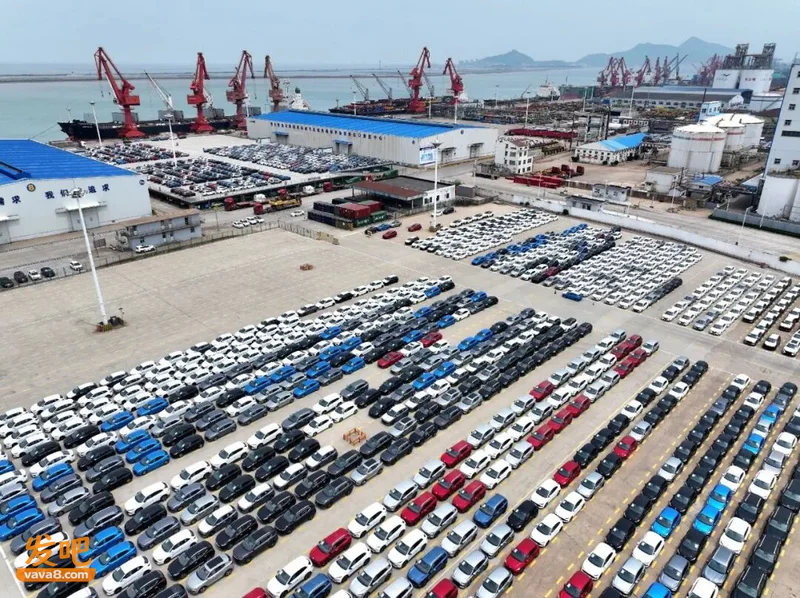
而且大家要注意,这次谈判涉及的问题,并不只混动车一个。
欧盟方面还获得了中国降低价值近40亿欧元欧洲商品进口关税的承诺,涵盖汽车零部件、橄榄油、鞋类等,每年为欧洲出口商节省约1.25亿欧元的税费,在他们最关心的稀土领域,欧盟则拿到了中国的出口审批绿色通道,不用再担心断供。
作为给中国的回报,欧盟会将之前谈出的纯电车解决方案,法律化和制度化,中国纯电车企可以自愿承诺一个在欧洲销售的“最低进口价”,只要不低于这个价格,就能免征最高达35.3%的反补贴关税,这就是最终方案了,不再瞎折腾。
第二个更重要,欧方将继续与成员国一道,为解决两用领域对华重点许可个案提供便利,今后如果要列两用管制清单,双方都会进行提前通报,避免形成“技术突袭”。
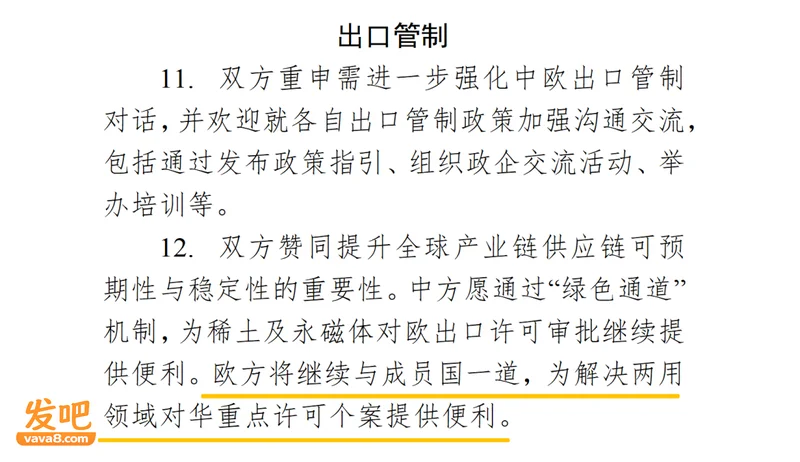
商务部
虽然欧洲的科技实力早已不如几十年前,但他们手里还是握着一部分我们需要的东西。其中中国目前最急缺,也是管制最严的,当属半导体与芯片制造核心设备,没有高性能光刻机,我们只能不停从架构和操作系统上想办法,典型例子就是“逻辑折叠”,如果欧洲愿意提供,哪怕不是最先进的版本,也能解燃眉之急。类似的还有两用物品,高温涂层技术与材料、高性能飞机发动机、精密工业电机等等。
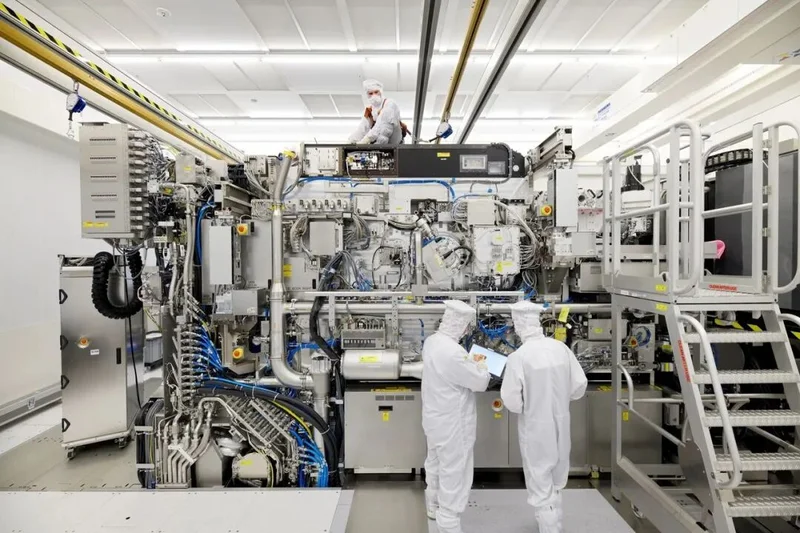
从某种意义上说,混动车领域一定程度的让步,是为其它高科技行业争取更多的生存空间。
04、经典复刻
配额开始实施后,也不意味着中国混动车就被死死卡住了增长上限,多年前日美的贸易纠纷,已经说明了,只要思想不滑坡,办法总比困难多。
二战后,日本根据自己国情,确定了以经济型车为核心的汽车工业发展战略,主打省油、耐用,20世纪70年代中东爆发战争导致世界多次深陷石油危机,这些日本产品很快就凭借自身优势,在全球市场站稳了脚跟,在美国表现尤其好,毕竟美国车企擅长的是“美式大V8,环保去TM”,不乐意捣鼓小排量的家用车。
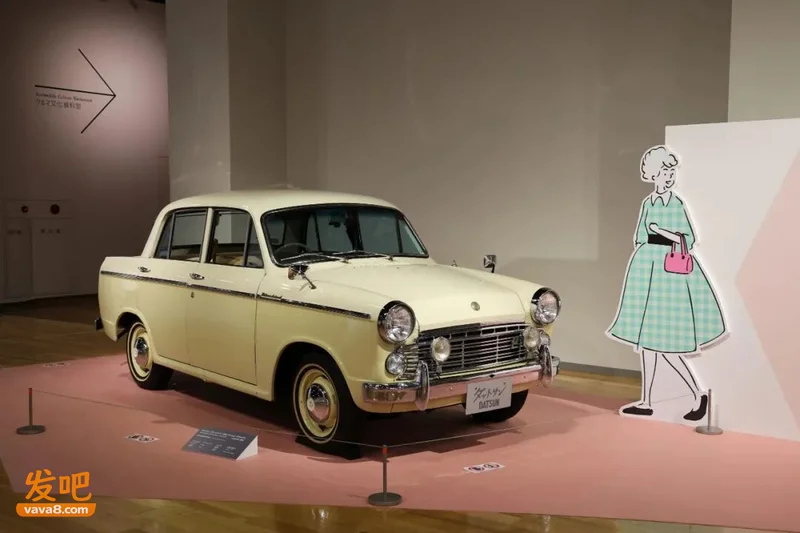
1980年,日本汽车对美出口量达到191万辆,市占率突破20%,同年日本汽车年产量达到1100万辆,历史性地取代美国成为全球第一大汽车生产国。
美国车企不好混,那就要砍产能,就要裁员,连带着自己的供应商也一起裁。丢了饭碗的美国工人自然不会善罢甘休,他们很快就发动了大规模的示威抗议,在街头怒砸日本车,要求政府限制其进口,从而挽救美国本土的汽车工业。
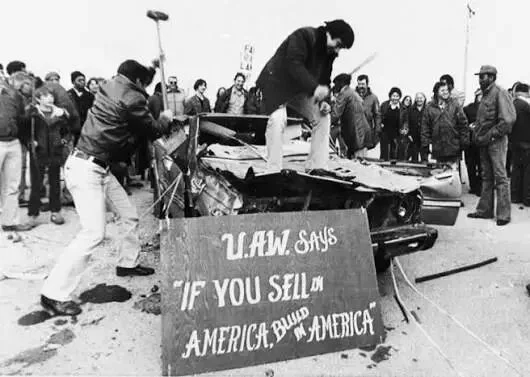
泡沫经济时代的日本人,虽然嘴上喊着“买下整个美国”,心里还是很清楚父子局怎么打。1981年5月,里根政府逼日本签下"自愿出口限制协议",初始配额被限制在每年168万辆。
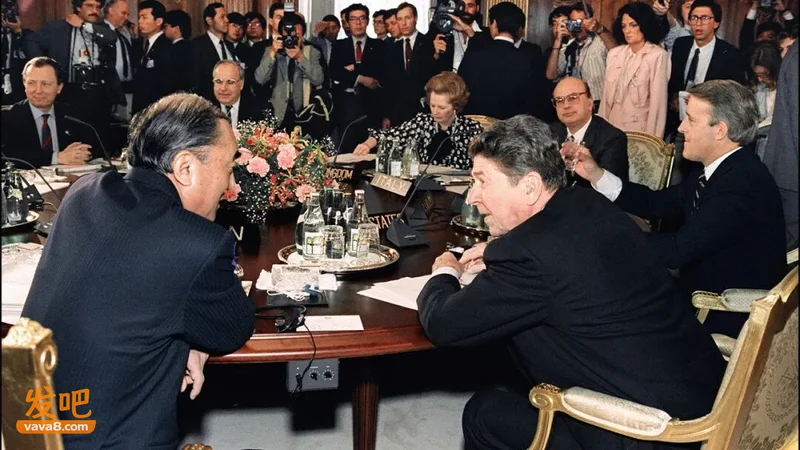
当时日本人的第一反应,跟今天的中国网友一模一样,完喽完喽,被锁死了。
但日本车企做了两件事,一是赴美建厂,本田80年代初就在俄亥俄州建了第一个美国工厂,1982年,该厂生产了首台本田雅阁;1983年,紧随其后的日产,在田纳西建厂;1984年,丰田与通用汽车合资在加州建厂,1988年又独资肯塔基建厂。产品还是原来的产品,但产地一换、工人一换,就变成纯正"美国制造"了,份额限制直接失效。
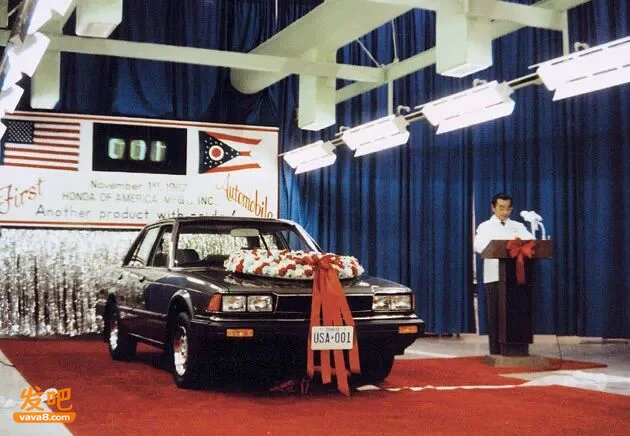
协议签署前,日本车企在美国的产量几乎可以忽略不计,但到了1990年,日系的美国工厂年产量已经飙升至约150万辆。日本品牌的市占率也不降反升,从自愿限制出口前的21%,上升到1990年的27.8%,现如今更是达到了37%左右……
都说中国车出海可以“摸着日系过河”,这一招我们也学会了。比亚迪已经在匈牙利塞格德建了年产15万辆的工厂,计划今年四季度开始组装,远期规划年产能是30万;零跑要在Stellantis的波兰/西班牙工厂投产;吉利也跟福特谈好了,利用其西班牙工厂的产能造车;奇瑞更早,两年前就接手了巴塞罗那的原日产工厂,混动车型已经在当地下线。
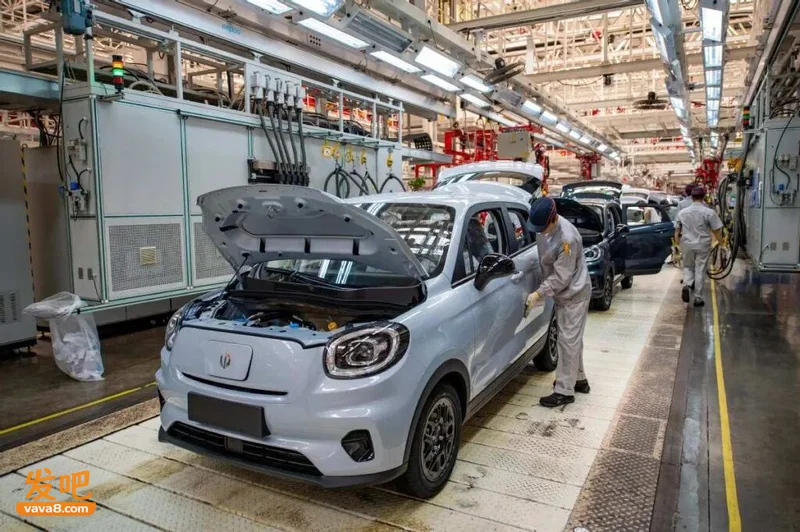
而且本轮谈判谈出的平稳过渡期,还有四年,已经足够其它还没动作的车企,从零开始兴建欧洲产能了。
日企做的另一件事就是,打造高溢价的豪华品牌,用有限的出口配额压榨出更多的利润。丰田搞出了雷克萨斯,本田搞出了讴歌,日产搞出了英菲尼迪,这三个牌子,全是在出口限制之后的十年内诞生的,各有各的性格,雷车玩东方美学和精湛工艺,讴歌主打高科技运动,英菲尼迪则是在日式设计基础上融合美式大排量高性能发动机,不说它们能打赢BBA吧,至少目前都在豪华市场里有一定的认可度。
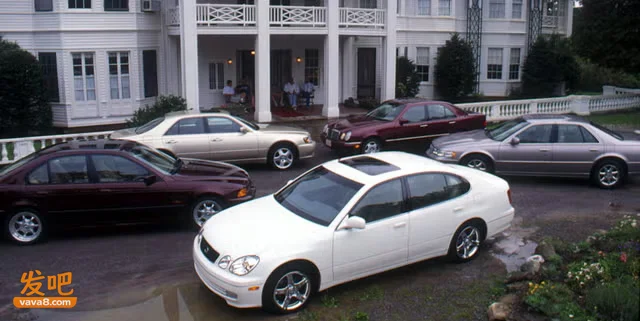
中国车企目前最缺的就是,几十年如一日,坚持做豪华品牌的恒心。基本上每家都尝试过品牌冲高,但每家都在做两手准备,一旦自己的高端品牌销量不及预期,便开始寻找退路,终端疯狂降价、打折,出更便宜亲民的款式,为了短期的数据而牺牲长期的品牌建设。很多国产豪华品牌,就是这么被一点点拉低定位,最后泯然众人矣。
限额开始之后,真就是没有退路可言了,你只能靠质量和技术去打开局面,说不定真会倒逼几个世界级的豪华品牌。
限额对于中国车企,不是什么世界末日,而是一个契机,也是场考验,考过了才能真正在全世界站稳脚跟。