这几天的股市,很多人打开账户的手都是抖的。
10月13日,韩国股市收盘,跌了5.46%。SK海力士一天砸下去10.09%,三星电子跌7.39%。当天晚上,美股那边的美光科技又跌了3.62%。到了10月14日,A股接着补跌,科创50指数跌3.29%,创业板指跌3.10%,全市场4496只股票下跌,上涨的只有979只,占比大概17%。
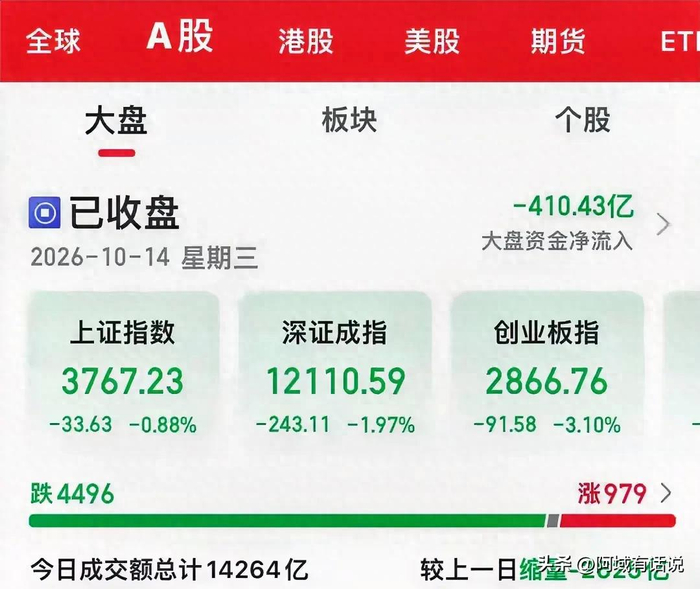
科技股这一波,确实跌得挺狠。
但有意思的地方在于,掀翻这桌子的东西,不是什么惊天动地的财报暴雷,也不是哪家公司突然出事,而是一句技术上的进展。而且这句话出自一家中国公司——长鑫存储。
很多朋友可能有点懵:一家中国公司取得技术突破,怎么反倒是全球科技股先崩了?这里面是不是有什么我们没看懂的东西?
今天就用大白话,把这件事从头到尾捋一遍。顺便说说,为什么科技股跌成一片的时候,偏偏有个板块还能封住涨停板。
一、一句话到底说了什么
10月9日到10日,第四届集成芯片和芯粒大会在上海开。会上,长鑫存储总裁曹堪宇公布了一个消息:公司在4F² DRAM架构的研发上取得了关键进展,预计今年年底推出新一代DDR5 RDIMM内存产品。
这里面有几个词,咱们一个一个掰开说。
先说DRAM。这个东西就是电脑、手机、服务器里的"内存条"的核心芯片。你手机能同时开好几个应用不卡,电脑能同时跑好几个软件,靠的就是它。DRAM是存储芯片里最主流的一类,市场体量很大。
再说RDIMM。这是服务器内存条的一种规格,是数据中心、AI服务器里用的东西。它比家用的普通内存条要求高得多——要能7天24小时不停机跑,要跟各种服务器主板兼容,要稳定、要节能。这个门槛,是实打实的技术和工程门槛。
然后是4F²。这个稍微绕一点,但很关键。
DRAM芯片里,每一个存储单元,都是由一个晶体管加一个电容组成的。行业里用"F"来表示芯片制造能达到的最小线宽,你看它的平方,就能算出单个存储单元占多大地方。现在全球主流用的是6F²架构,意思是每个单元占6倍最小线宽的平方。
4F²,就是把这个面积往下压到4倍。单元面积一下子缩小大约30%,同样一块晶圆,能装下的存储单元就更多,密度上去了,单位成本就能下来。
但这里有个难点。从6F²做到4F²,不是把图纸改小一点那么简单。长鑫的做法,是把原来的晶体管从"平躺着"改成"竖起来",行业里叫VSG垂直包围沟道晶体管。这一改,基本上把原有的工艺体系推倒重来了,难度非常高。长鑫公开的相关专利族已经超过300件,数量在行业里是领先的。
再补一个数字,让大家对长鑫的位置有个概念:目前长鑫在全球DRAM市场大约占9.5%到10%的份额,排在全球第四。前三名是三星、SK海力士、美光,三家加起来占90%以上。
也就是说,这是一家从不到10%的份额往上冲的公司,现在说要在最前沿的架构上动手了。
二、为什么最先慌的是韩国股市
搞明白了这句话的分量,就能理解海外为什么反应这么大。
先说个事实:内存这个生意,过去很多年一直是"三巨头"说了算。三星、SK海力士、美光,三家把全球90%以上的份额握在手里。
这种格局下,价格怎么走,很大程度上取决于供给。行业景气的时候,三家一起扩产,价格往下走;行业不景气的时候,三家一起收着点,价格就往上抬。
而这两年,恰恰就是"收着点"的阶段。AI爆发,服务器要的内存越来越多,三大厂把产能往高端产品上挪,普通内存的供给反而紧了,价格一路往上走。2026年上半年,SK海力士涨了307%,三星涨了179%,美光涨了304%——存储是这轮AI行情里涨得最猛的一批。
涨得这么多,背后是一个核心假设:内存供不应求的格局,会一直持续到2028年。这个假设,是全球存储股高估值的根基。
长鑫这句话,动到的就是这个假设。
逻辑很直接:如果中国厂商真的能在最前沿的架构上做出来,并且量产,那么全球供给的格局就要重新算。三巨头靠"收着产能吃涨价红利"这套玩法,可能会被稀释一块。对下游的手机厂、服务器厂是好事——多了一个供货商,议价能力更强了。但对三巨头来说,就是实实在在的压力。
所以市场先卖为敬。
10月13日,韩国KOSPI指数收跌5.46%,SK海力士跌10.09%,三星电子跌7.39%。当晚美股,费城半导体指数跌2.67%,美光科技跌3.87%,收在989.21美元,跌破1000美元关口。据媒体报道,美光、SK海力士、SanDisk三家的市值合计蒸发约1080亿美元。做空存储的杠杆产品跌得更凶,有的单日跌超8%。
而且消息传开之后,海外的社交网络上讨论得很热闹。特斯拉的马斯克也转发了一条评论。有人提醒说,从技术突破到真正商业化量产,是两件不同的事,长鑫能不能把技术变成实际的产品和收入,还得看市场检验。马斯克转发时补了一句,大意思是中国的工业能力很强,一旦掌握了某类产品的制造技术,规模化量产的能力往往非常可观。
这个提醒,其实是这件事里最值得琢磨的部分。
三、把话说完整:这是进展,不是终点
写到这里,得把话说得严谨一点,不能只讲一半。
第一,年底要推出的产品,现在还没出来。 曹堪宇在会上的表述是"预计年底推出"。这是一家公司的产品规划,不是已经摆上货架的商品。从"预计推出"到"大规模稳定供货",中间还隔着好几道关。
第二,量产良率和客户验证,是两道硬门槛。
服务器内存这个东西,客户是英特尔、AMD、各大云厂商这些。它们要做的验证测试,少则几个月,多则一年以上。产品能不能稳定跑,良率能不能爬上来,兼容性有没有问题,这些都是要用时间和数据说话的。技术跑通和商业跑通,是两件事。
第三,短期的供给关系,其实没变。
现在市场上主流在产、在供的内存,还是6F²架构的产品。长鑫的新架构产品就算如期推出,第一年能贡献多少产能,还是个问号。所以有机构测算,内存的供需缺口可能还会延续到2028年前后。当然,这是机构的测算,不等于事实,后面会怎么走,得看实际情况。
第四,行业里也不全是坏消息。
就在这波下跌的同时,集邦咨询预计四季度一般型DRAM合约价还会再涨10%到15%,NAND
Flash合约价涨15%到20%。三星电子三季度营业利润107.4万亿韩元,同比增长782.5%,是韩国企业单季度首次突破100万亿韩元。也就是说,存储行业的当期盈利,其实还是很好的。
这里还得补一层背景。这轮海外科技股的回调,长鑫的消息只是一个引子,不是全部原因。假期期间,全球存储产业链还传出过别的供给扩张信号,比如东芝宣布投资约600亿日元扩建菲律宾工厂,目标是在2027财年前把面向AI数据中心的硬盘产能翻一番。硬盘和内存虽然不是一个东西,但当一个行业的龙头开始大举扩产,市场就会开始怀疑"供应紧张还能持续多久"。
同时,博通的CEO陈福阳在新加坡的一场活动上说了句话,大意是资本可能会成为AI发展更大的制约因素,很多投资者并不清楚自己投的是什么,却定了很高的预期。这段话也被市场解读为对AI巨额投入可持续性的疑问。英特尔CEO也在同一场合提到,存储芯片可能是最先降温的环节之一。
也就是说,这几天砸下来的,是一串消息的叠加,长鑫只是其中声音最大的那一条。把单一一条消息当成全部原因,容易看偏。
把这几条放在一起看,中外市场反应的差异,就说得通了。
海外市场担心的,是未来三到五年竞争格局的变化,是那个"供不应求持续到2028年"的假设被动摇了,所以先给估值打个折。而A股这边,更多是在消化情绪和筹码——股价前期涨得太多,借这个消息做一次兑现。
一个偏长期叙事,一个偏短期交易,看起来是同一件事,实际上说的不是一回事。
四、科技全军覆没,为什么这个板块能封板
这是这篇文章最想说清楚的部分。
10月14日,科技股跌成一片的时候,有一个方向逆势走强:覆铜板,以及它后面的PCB。
当天,超声电子早盘1分钟内涨停,收获2连板;满坤科技20%涨停;宝鼎科技、沃特股份涨停;澳弘电子盘中创出新高;兴森科技也涨幅居前。
更值得注意的是资金结构。当天A股成交额前十的个股里,只有兴森科技一只收涨。在全市场4496只股票下跌的背景下,这个细节说明,资金并没有全面撤退,而是在往少数几个方向集中。
为什么是覆铜板?
第一个原因,业绩实打实落地了。
10月12日晚,超声电子披露前三季度业绩预告:预计归母净利润3.4亿到3.6亿元,同比增长90.78%到102%。公司自己解释得很清楚,覆铜板行业维持高景气,量价齐升,订单充足,产品售价上行,盈利能力提升;印制板业务产能利用率也在提高。
10月13日晚,宝鼎科技披露业绩预告:预计前三季度归母净利润3.30亿到3.70亿元,同比增长536.88%到614.07%。
紧接着,兴森科技披露预告:预计前三季度归母净利润4亿到4.3亿元,同比增长204.20%到227.02%。
三家公司的公告,指向的是同一件事:这个行业的产品在涨价,订单在增加,利润在兑现。这不是概念,是已经发出来的公告。
第二个原因,需求端有真实的产业支撑。
AI服务器和普通服务器不一样,它对PCB的要求高得多。传输速度要快,信号不能丢,层数要多,材料要更讲究。一块高端的AI服务器主板,用的覆铜板材料是有技术门槛的,价格也是普通产品的很多倍。
服务器越多,高端覆铜板用得越多。这个链条是通的。
而且这不是一年两年的短生意。只要AI数据中心的建设还在推进,服务器就得一块一块地装,板子就得一张一张地供。前面提到的那些大模型升级、算力需求增长,最后都要落到硬件上。硬件里,板子是绕不开的一环。
第三个原因,中国在这个环节的位置比较扎实。
花旗最近有一份报告提到,在AI基建硬件领域,中国占了全球覆铜板供应大约75%的份额,而且短期内很难被替代。报告列了几个理由:规模带来的成本优势、电力成本优势、主流技术路线成熟、铜箔和玻纤布这些上游原料高度本地化。
说白了,这不是一个"我们刚开始追"的环节,而是一个已经有产业基础、有成本优势、有客户关系的环节。别的环节可能还在谈"能不能做出来",这个环节谈的是"能供多少、卖什么价"。
把这三点合起来看,逻辑就清楚了。
科技股这一轮跌,跌的是"未来的叙事"——AI的投入能不能持续,存储的紧缺会不会缓解,这些都在等答案。而覆铜板这个方向,拿的是"当下的业绩"——订单、价格、利润,都写在公告里了。
市场情绪不稳的时候,资金会去找两类东西:一类是有确定业绩的,一类是有确定催化的。覆铜板恰好两样都沾。
这里也可以延伸一个观察:所谓"科技股全军覆没",其实是个笼统的说法。真实的资金动向要细得多——算力硬件、存储芯片这些前期热门方向在被卖出,而PCB、覆铜板、部分通信环节反而有资金在进。同一片跌声里,钱其实是在换位置的。
当然,这里必须说清楚:业绩预增是已经发生的事实,但这不等于股价未来一定会怎么走。已经涨了一波的方向,后面一样会有波动。这个是常识,不用回避。
五、这件事真正的价值在哪
说了这么多盘面,其实还有个更值得聊的角度。
过去很多年,我们在半导体领域的叙事,基本都是"追赶"——别人做到了7纳米,我们在追;别人做出来了HBM,我们在追。追赶叙事的问题是,它永远跟着别人的节奏走,别人定标准,我们跟着跑。
而这次的4F²架构,性质不太一样。
现在全球主流的DRAM架构是6F²。从6F²往4F²走,是整个行业都在摸索的方向。有报道提到,海外龙头企业的同类架构,量产计划大概在2028年前后。长鑫如果年底真的推出产品,并且后续能稳定量产,在这个具体的技术路线上,节奏是走在比较前面的。
也就是说,这不再是"你做到了我来追",而是在一条新的路线上,大家一起找答案,谁先跑通谁说话。
这个转变的意义,比某一天股价涨跌大得多。
当然,话要说回来。架构领先,不等于产品就成功了。良率要爬坡,客户要验证,成本要控制,产能要扩张。这些关,一关都躲不过。而且4F²这条路,全球都还在验证阶段,谁都可能遇到坎。
但至少,这是一次从"跟着走"到"并排走"的尝试。这个方向本身,是积极的。
六、普通投资者能从中拿走什么
最后,聊点实在的。
第一,学会区分"叙事"和"业绩"。
这几天跌得最厉害的,很多是前期涨得最多、故事讲得最满的方向。而逆势走强的,是发得出业绩预告、利润能落地的公司。
这不是巧合。市场情绪好的时候,大家愿意为故事买单;情绪一紧,钱就会往看得见摸得着的地方跑。
这不是让你去追哪个方向,而是提醒一个判断方法:看一个公司或者一个方向,先问自己一句——它现在的价格,是靠已经发生的利润撑着的,还是靠还没发生的预期撑着的。这个问题的答案,往往决定了它在波动里的表现。
第二,重视"技术突破"和"商业成功"之间的距离。
长鑫这件事,最好的教材意义在于:市场上对同一个消息,可以有完全相反的解读,而且两边都说得通。
说它是大利好的人,看的是技术路线和长期格局;说它没那么快兑现的人,看的是良率、验证和产能。两边都不是错的,只是时间尺度不同。
作为普通投资者,最容易犯的错,就是把"长期的好消息"当成"短期的买入理由"。这条鸿沟,是最容易亏钱的地方。
第三,看资金的"结构",而不只是看涨跌。
10月14日那天,4496只股票下跌,看着是很惨。但成交额前十的个股里有一只收涨,覆铜板概念整体走强,油气、煤炭这些防御方向也在涨。
同样的指数,内部的结构差别很大。只看大盘涨跌,会漏掉很多信息。看钱往哪儿走,往往比看指数怎么动更有用。
第四,别把任何单一事件当成决策的全部依据。
一纸公告能吓崩全球科技股,也能让某个板块封板。这说明现在的市场对消息的反应很敏感,情绪也很容易放大。
越是这种时候,越要回到最基本的东西:这个行业的供需到底怎么样,这家公司的利润到底从哪来,现在的价格贵不贵。这些笨问题,往往比追消息管用。
写在最后
这几天市场的波动,说到底,是一件关于"变化"的事。
一家中国公司说,我在最前沿的技术路线上取得了进展。这句话本身,对中国半导体产业来说,是个积极的信号。它让全球市场重新审视了一个问题:原来那个"三巨头说了算"的格局,是不是要被重新算一算了。
当然,从进展到产品,从产品到量产,从量产到赚钱,每一步都不轻松。既不必要因为这波下跌就觉得天塌了,也不必要因为一句"年底推出"就过度兴奋。把时间拉长一点看,一步一步走,比什么都重要。
至于那位马斯克说的话——"一旦中国掌握某类产品的制造技术,规模化量产的能力往往非常可观"——这话是不是会应验,不用急着下结论。产业的事,最终靠产品说话。