慢帧捕手
作品声明:个人观点、仅供参考
一份由美国商会自己掏钱委托做的报告,最后得出的结论却让委托方脸上有些挂不住。这是2026年5月荣鼎咨询交出的那份《中国下一代产业政策》的尴尬之处——本想找证据说明"脱钩有效",翻开数据一看,反而印证了从贸易战开打到现在,中国在全球出口版图上的地盘还在往外扩,而且扩得比谁都快。
《华尔街日报》的首席经济评论员Greg Ip看完这份报告,写了一篇专栏,用词很直白:华盛顿这套关税加管制的组合拳打了八年,中国在全球贸易里的分量不减反增。他把这个现象形容为西方决策者最不想看到的那种结果。

翻开报告最扎眼的一页,是这样一张对比图:2016年那会儿,全球两千多种可交易商品里,中国占据一半以上出口份额的品类是163个;到了2024年,这个数字变成了315个。八年时间,直接翻倍。
这不是茶叶、鞋帽这些老本行的翻倍,而是横跨了整个工业谱系。从光伏板、电动车电池、稀土磁材,到工业机械、精密化工品、专用设备,一层层往上叠。
为什么会这样?荣鼎给出的答案挺有意思,用了一个词——"什么都要管的产业政策"。

意思是北京不再只盯着几个尖端行业砸钱,而是把工业政策铺到几乎每一个环节。从"十四五"到2026年推出的最新五年规划,重点扶持的领域从19个扩到了24个。
脑机接口、可控核聚变、人形机器人这些前沿概念被写了进去,同时基础化工、纺织机械、五金模具这些"不起眼"的行当也没被落下。对比一下就很清楚。
欧美搞产业政策讲究"押宝",钱往芯片、AI、生物医药这几条道上砸。中国的做法更像"全场铺满"——尖端搞、中端搞、低端也搞,一个不漏。

这套打法带来的价格效果,让不少海外同行叫苦。2022年到2024年这三年,美国的机械产品出口价涨了16%以上,电气设备价格飙了26%,而同期中国的机械出口价反而下降了大约5%,汽车降了8%,电气设备降了10%。
一边通胀往上蹿,一边价格往下压。荣鼎在报告里特别提醒了一句:中国国内的工业品通缩,其实让它抢占市场的真实速度被账面数字低估了。
按价格因素调整后,中国全球出口份额的实际扩张速度接近名义值的两倍。关税这堵墙有没有起作用?也起了,只是水会绕路走。

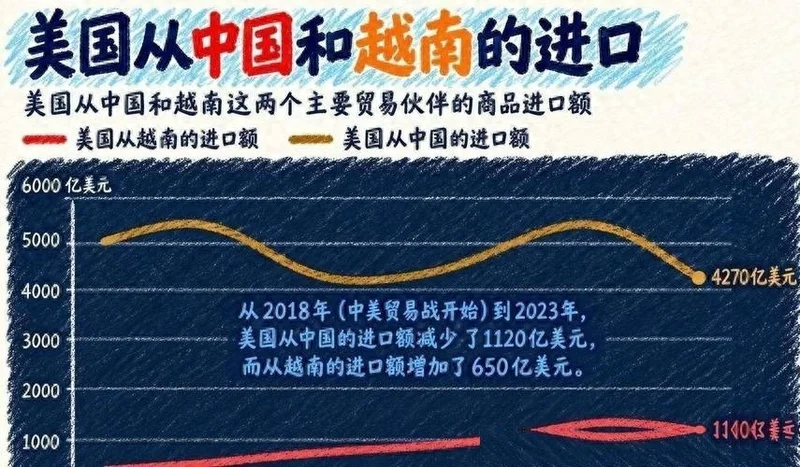
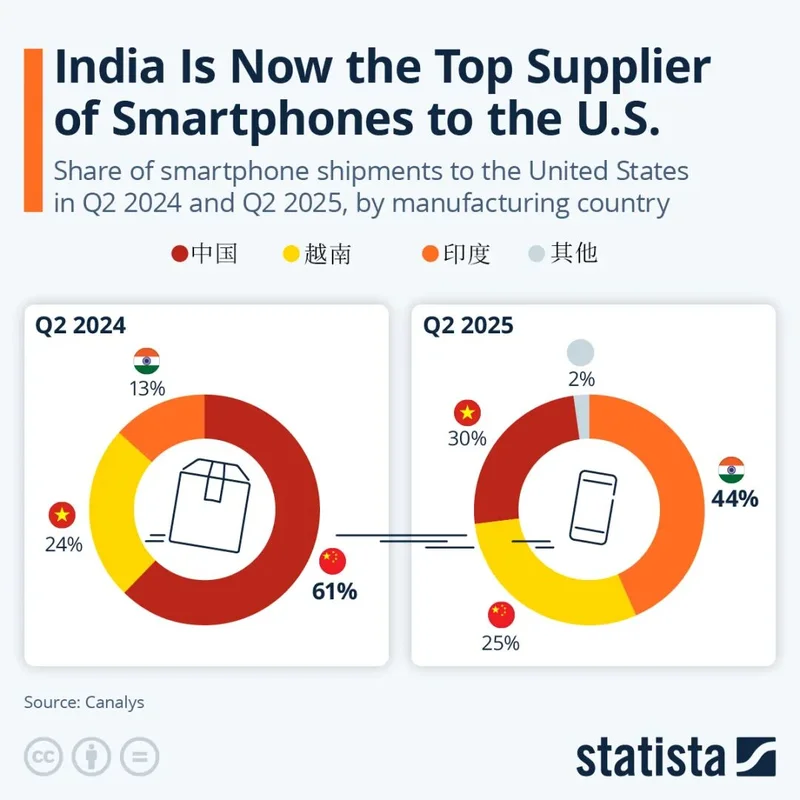
这几年从中国直接发往美国的货确实少了,可发往越南、墨西哥、马来西亚、阿联酋的中国零部件和中间品却在暴涨。数据里能看出端倪。
2021到2024年间,中国出口的中间产品增长了26%,资本品增长了32%,而消费品出口基本没动。也就是说,中国正在从"世界工厂"变成"工厂背后的工厂"。
这个位置换得挺聪明。越南工厂要开工,机器和模组得从中国买;墨西哥的组装线要动起来,核心零件多半也来自中国。

等到贴上"越南制造"或"墨西哥制造"的标签发往美国,关税收上去了,可产业链的命门还捏在中国这边。荣鼎特别用了"咽喉产品"这个说法,指那些嵌在别人生产线深处、想拔都拔不出来的东西,比如有机化工品、专用机械、稀土永磁材料。
这些东西平时不显眼,一旦断供,整条生产线就得停。去年秋天中方扩大稀土出口管制之后,这种"咽喉"作用直接被摆到了台面上。
特朗普政府紧接着就在APEC框架下和中方谈了一份短期休战协议,暂缓部分管制,稀土出口暂时恢复。荣鼎的评估是,这只是把矛盾按了个暂停键,中国在关键矿产上的位置没有被削弱。

对日本的动作更硬。今年年初,中方发布加强对日两用物项出口管制的公告;到了2月下旬,商务部又把20家日本企业列入了出口限制名单,包括三菱重工、川崎重工这类核心防务与工业企业。
管制条款还特别写了"域外执法"——第三国转卖也要经过许可。再看整体的贸易顺差。
从西方喊出"去风险"至今,中国的制造业顺差不但没缩水,反而翻了一番,冲到了将近2万亿美元的量级。这就是被西方学界称作"中国冲击2.0"的东西。

Greg Ip在专栏结尾写了句话,大意是:就算美国把所有中国造的东西全部禁掉,也解决不了根本问题——因为中国产品会在其他市场继续扩张。等到中国电动车铺满东南亚、拉美和中东,车里带的软件、算法、行业标准也就顺势成了当地默认。
当然,这份报告也没有一面倒地唱好。它指出中国这套模式的代价并不小:通缩阴影、房地产消化不完、地方债务压顶、行业内卷严重。
批评者认为,撑久了迟早会撞墙。但荣鼎有一个耐人寻味的判断——中国这套模式能撑住的时间,可能比它的海外竞争对手还要长。

资本市场讲究季度财报,工厂亏两个季度就要裁员关厂;中国工厂靠着庞大内需、地方专项债和低价电力,能在薄利甚至亏损中熬上好几年。等对手熬不住退场,剩下的地盘自然就是自己的。
回到这份报告最初的那个反差:华盛顿花了大力气想切断依赖,可切到最后发现,越切越发现自己离不开。从家里的手机充电器、太阳能板,到医院的注射针头、工厂的减速机,很多东西背后的那条链,还是绕不开那个东方大工厂。