·美思丹研社
作品声明:内容取材于网络
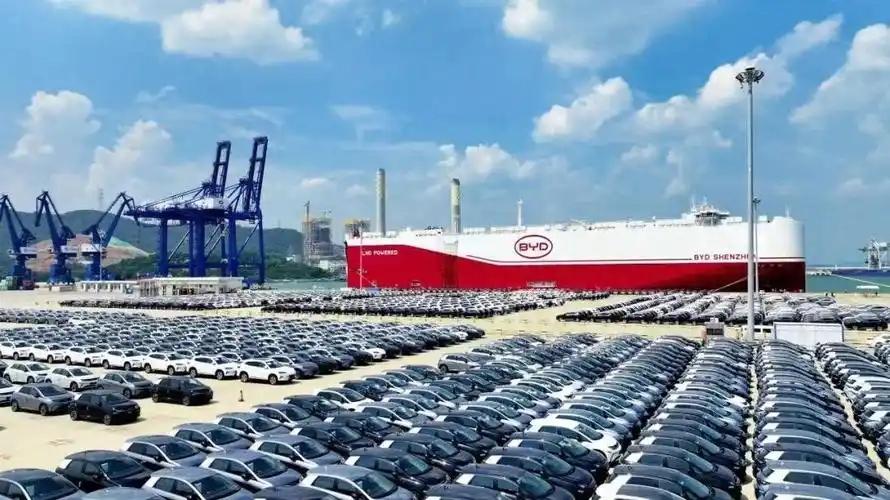
欧洲智库曾描绘过这么一个画面,一辆辆中国制造的汽车在港口排列的密密麻麻。但却并不是在等待提车,而是在那里站岗已经很长时间!

去年,中国汽车出口达到709.8万辆,同比增长21.1%,其中新能源汽车出口261.5万辆,同比暴涨103.7%。
可同一年,规模以上汽车制造业营业收入超过11万亿元,利润总额却只有约4610亿元,算下来利润率仅4.12%左右。

车越造越多,出口越冲越猛,利润却越摊越薄。德国墨卡托中国研究中心(MERICS)在一份报告中将中国乘用车列为产能过剩风险案例。
用普通人的话概括欧洲人的担忧就是:中国企业不但在国内拼价格,如今还把这套低价竞争带到了欧洲。

709.8万辆出海,为什么企业还是喊难?
只看出口数据,中国汽车确实交出了一份漂亮答卷。工信部数据显示,2024年中国汽车出口585.9万辆,同比增长19.3%;2025年又增加到709.8万辆。其中,新能源汽车出口由128.4万辆跃升至261.5万辆。短短一年,几乎翻了一倍。
但把出口表和利润表放在一起看,味道马上就变了。

国家统计局数据显示,2024年规模以上汽车制造业营业收入约10.65万亿元,实现利润4622.6亿元,利润同比下降8%,营业收入利润率约4.34%。
2025年,行业营业收入增长到约11.18万亿元,利润总额却降至4610.2亿元左右,利润率进一步缩至约4.12%。也就是说,行业多做了五千多亿元生意,利润反而少了。
所以,“利润快归零”并不是说每家车企只剩零利润,更不是说整个中国汽车业已经亏空,而是形容一种越来越明显的体感。

销量、产量、出口量都在创造纪录,可真正落进口袋的钱没有同步增长。
对于缺少规模优势、没有电池和零部件一体化能力的中小车企来说,扣掉研发、营销、售后和财务成本后,净利润甚至可能已经所剩无几。

欧洲智库为何说,这不是正常的便宜?
2025年4月,MERICS发布《超越产能过剩:中国式现代化与经济模式的碰撞》。报告将中国乘用车列为新的产能过剩风险领域。它认为,多年产业政策和市场干预帮助中国新能源汽车快速崛起,大量企业进入赛道。
当行业成熟后,本应出现更快的兼并和退出,但地方就业、税收、投资以及企业自身求生需求,让部分产能继续留在市场。

国内价格战越打越激烈,企业便更有动力向海外寻找利润空间。
报告还引用中国欧盟商会对529家企业的调查,其中62%的汽车行业受访者认为,汽车领域已经存在或即将出现产能过剩。
这个调查有明显的欧洲观察角度,不能把它当成对中国汽车业的最终判决,但它确实反映了欧洲产业界的真实焦虑。

他们害怕的不是中国车进入欧洲,而是中国企业带着更低的成本、更快的迭代和更薄的利润要求进入欧洲。
传统欧洲车企习惯依靠较高单车利润维持研发、工人工资、经销商体系和股东回报。中国车企却可以为了抢市场,把单车利润压得很低,甚至先亏钱换规模。
欧洲企业如果跟着降价,原有成本结构扛不住;如果不降价,市场份额又可能被中国品牌一点点拿走。

这就是欧洲所说的“内卷外溢”:不是中国企业简单地把商品卖过去,而是把国内那套快速换代、不断降价、先抢份额再谈利润的竞争节奏一并带了过去。
港口堆满汽车,出口不等于真正卖掉
比利时齐布吕赫港停放大批中国汽车的画面,成了这场争论最直观的注脚。欧洲汽车物流协会ECG的一名分析人士根据出口和注册数据估算,从2022年第四季度到2024年第一季度,欧洲各港口累计出现78234辆尚未完成终端销售的中国电动车。

这组数据说明了一个经常被忽略的问题:完成海关出口,只能说明车已经离开中国,不能说明欧洲消费者已经掏钱把车开走。
汽车从码头到车主手中,中间还有经销商、运输、仓储、保险、认证、售后和金融服务。
中国车企到了欧洲要从头建立渠道。一艘船能运走几千辆车,但新品牌不可能一夜之间建成几百家门店和维修点。

于是出口数据先上去了,终端销售却可能慢半拍。车辆在港口每多停一天,就多一天场地费、资金占用和电池维护成本。账面上是出口增长,企业手里却未必马上收到最终利润。
更麻烦的是关税。
到2026年1月,相关反补贴税率仍为7.8%至35.3%。再叠加海运、经销商分成、本地认证、数据合规和售后网络建设,中国汽车在国内打出来的价格优势,到了欧洲要被一层层成本重新切走。

另一件事,揭开了低价背后的成本转移
一辆车降价一万元,消费者省下的是实实在在的一万元。但对车企来说,这一万元不可能凭空消失。一部分由技术进步消化。电池降本、零部件国产化、平台化和规模制造,都能把价格真正打下来。这是中国汽车出海的底气。
另一部分却可能被转移给供应商。
整车厂要求零部件企业年年降价,延长付款周期,或者使用商业承兑汇票、供应链票据结算。供应商交了货,却要几个月后才能拿到钱。
为了发工资、买原料,只能提前贴现或者借款,融资成本最终仍会算进产业链。
表面看是整车厂以低价在海外抢市场;往深处看,可能是上游企业拿自己的现金流,替整车厂垫付了这场价格战。

如果只是短期压利润,企业还能咬牙坚持;如果长期低价、长期拖款,供应商只能减少研发、推迟更新设备,甚至在材料、检测和质量冗余上节省成本。
到最后,伤到的不只是零部件厂,也会反过来伤害整车品牌和海外口碑。
这也是欧洲智库批评中国模式时最关注的一点。他们认为,地方扶持、低成本融资、完整产业链和激烈竞争叠加在一起,使部分中国企业能够在利润极薄的情况下继续扩大生产和出口。

欧洲企业面对的,不只是某一款便宜汽车,而是一套能够长时间承受低利润的工业体系。
从“60天承诺”到正式监管
就在中国汽车出口继续暴涨时,一场针对供应商账期的治理已经展开。2025年6月,一汽、东风、广汽、赛力斯等17家重点车企公开承诺,将供应商支付账期控制在60天以内。

7月9日,工信部上线专门问题反映窗口,受理合同账期超过60天、无故拖延验收、把收到第三方货款作为付款条件,以及强制供应商接受商业汇票等问题。
对于连续供货,可以按照最近一次合同价格不低于90%先行支付;非连续供货,可以参照行业平均价格或开发定点单价的70%以上先付,等价格谈妥后再多退少补。
目的很直接:不能因为议价没有完成,就让供应商一分钱也拿不到。

为什么要在这个时候严管账期?因为管理部门已经看到,如果整车企业把价格战的成本不断压给上游,那么出口数字越大,供应链承受的资金压力可能也越大。
这样的低价很难长久,更无法支撑一个真正强大的全球汽车品牌。
说到底,中国汽车能把出口做到709.8万辆,说明制造能力、产品能力和产业链效率已经得到全球市场认可。

但真正的胜利,不能只看有多少车装上船,还要看企业能不能获得合理利润,供应商能不能按时收到货款,欧洲车主几年以后还能不能找到配件和维修点。
如果出口暴涨,利润却被价格战、关税、库存和融资成本吃光,那就是用整个产业链的辛苦换来一张漂亮成绩单。
只有从“以价换量”转向“以技术、服务和品牌换利润”,中国汽车才不是把内卷卖到欧洲,而是把真正的竞争力带到世界。