如果时间能倒流到2023年的夏天,站在华尔街曼哈顿顶层的基金经理们,报告里最流行的词绝对是“Ex-China”(剔除中国)。
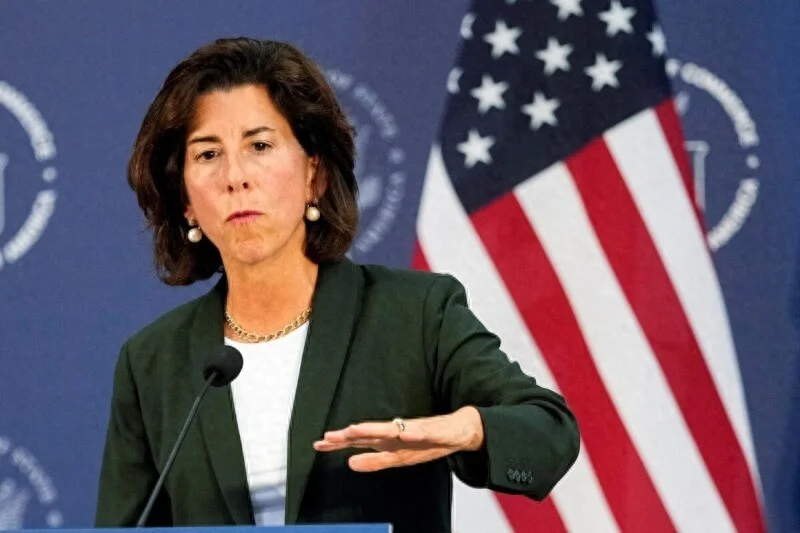
那一年,美国商务部长雷蒙多在结束访华后,当着全球媒体的面丢下一句掷地有声的结论:“美国企业告诉我,中国已经变得‘不可投资’(Uninvestable)。”
 美国商务部长雷蒙多
话音未落,华尔街的金融精英们心领神会,疯狂推出各种“剔除中国指数基金”,发誓要用“资本抽薪”把中国科技链彻底冰封在水面之下。
然而,剧本并没有按照华盛顿写的走。
到了2025–2026年,华尔街各大投行的交易终端里,画面出现了一幕近乎戏剧性的反转:
高盛、摩根士丹利、安联等顶级外资机构相续调高中国资产评级;权威调查显示,超过90%的受访美国机构投资者明确表态——“正在或计划重新大幅增持中国资产”。
更滑稽的是,曾经无人问津的中国硬科技ETF,如今正被海外宏观对冲基金排队扫货。
从“不可投资”到“连夜加仓”,这短短36个月里到底发生了什么?西方资本是用什么姿势,完成这场横跨太平洋的“反向投降”的?

一、 华尔街的“嘴替与身体”:Ex-China 基金的终极幽默
要看清这场反转的本质,必须先拆解当年华尔街是如何配合政客“演戏”的。2023年雷蒙多抛出“不可投资论”后,华尔街迎来了合规焦虑。投行高管们既要应对美国国会“对华投资特设委员会”的问讯威胁,又要向背后的机构养老金(LPs)交差。于是,他们发明了一个极其贴心的政治正确产品——Ex-China(剔除中国)新兴市场基金。
这套产品的逻辑听起来非常完美:把中国从新兴市场指数里剔除,把钱转投到印度、越南、墨西哥或者韩国。
但金融市场上最残酷的真相是:政治口号负责宣泄情绪,而超额收益只认产业现实。
到了2025年,买入“Ex-China基金”的海外散户和机构们集体傻眼了。他们发现,那些被包装成“中国替代品”的东南亚或南亚电子厂,掀开地毯一看,里面转动的自动化机械臂、高精度检测设备、甚至核心模组零部件,依然全是“中国制造”。
西方投资者不仅为此多支付了一大笔“政治避险管理费”,还完美错过了中国科技企业爆发带来的绝佳收益。
“ Ex-China 基金”最终演成了一出幽默剧:华尔街给客户提供了一张不含中国的菜单,客户吃完才发现,主厨和所有核心食材依然来自中国。当曾经被吹捧的替代市场因拥挤而资产泡影破裂时,这些基金收益率大幅跑输大盘,沦为金融界年度笑柄。

二、 算错的“科技J曲线”:从芯片断供到产业链反噬
西方政客当年笃定“资本撤离+技术封锁”能瘫痪中国科技链,是因为他们用静态的金融模型去套用动态的产业规律。在他们的设想中,断供了最顶尖的芯片和设备,中国的科技产业就会停滞崩溃。然而,硬科技研发存在极其显著的“J曲线效应”——在前期投入阶段,回报率看似惨淡甚至不断探底;但只要凭借庞大的市场规模与极高的产业整合度熬过临界点,产能和性价比就会呈现指数级爆发。
过去这几年,中国科技链经历的正是这一过程:
1)产业链整合度的降维打击:
中国不仅拥有完备的AI与算力产业链生态,更拥有全球绝无仅有的“工业全要素整合能力”。在深圳南山或杭州未来科技城,一个AI硬件项目从电路板设计、模组采购到打样出厂,只需要48小时;而在硅谷,这套流程可能要耗时数周。

2)算力自主闭环的形成:
从寒武纪到华为生态,国产算力集群在逼迫中完成了商业化闭环与大模型的全线跑通。华尔街的调研员们在华南算力租赁市场看到“国产算力卡一卡难求”的盛况时,才彻底意识到:技术封锁不仅没能扼杀中国,反而倒逼出了一个自主可控的万亿级市场。

3)工程师红利的二次释放:
每年数以百万计的高素质理工科毕业生,构成了全球性价比最高的研发人才库。华尔街可以用资本限制买卖,却无法限制中国工程师在算法和硬件底层上的攻坚迭代速度。
当西方基金经理们在2025年重新打开中国科技公司的财务报表时,看到的不是瘫痪的产业链,而是完成底部回升、具备极强自主造血能力和极高投资回报率(ROIC)的硬核实体。

三、 交易拥挤与跨国套利:资本最终会向收益率低头
如果说中国产业链的韧性是“内因”,那么西方资本市场自身的危机则是促成这场“大反转”的外部推手。2025年至2026年初,美股科技七巨头(Mag 7)的交易拥挤度达到了历史极值。在美联储高利率滞后的背景下,硅谷巨头们的估值被捧上了天,市盈率动辄几十甚至上百倍,资本市场上充斥着“利好出尽”的焦虑。
相比之下,彼时的中国科技资产,经历了前期过度抛售之后,处于极具性价比的历史底部。更重要的是,中国市场与美股周期的相关性正在变低——它开始展现出一种独立于美联储货币政策的强自主增长动力。
对于海外宏观对冲基金而言,寻求“独立避险与高阿尔法(Alpha)资产”是金融本能。
当西方资本发现,砸钱买高位的美股不仅面临回调风险,还要承担高度集中的流动性压力时,FOMO(害怕错过)的情绪迅速在华尔街蔓延。一场经典的跨国套利机制被瞬间激活:“做空高估值美股,连夜买入高性价比中国硬科技!”
地缘政治的叙事再宏大,也抵不过对冲基金年终业绩考核的冷酷压力。正如一位华尔街资深对冲基金经理私下所言:“政客们可以为了选票喊‘去中国化’,但我如果不加仓中国硬科技ETF,我的同行就会用更漂亮的收益率把我从这间办公室赶出去。”

四、 戏谑的细节:从曼哈顿餐桌到深杭早茶
这种博弈的高潮,体现在了西方金融精英们极其戏剧性的“人设转变”上。2023年,华尔街的高管们坐在曼哈顿的高级餐厅里,推杯换盏间讨论着如何把“中国风险”写进给客户的季度报告中; 到了2025–2026年,这群高管拿着加急办理的中国签证,挤在了前往深圳和杭州的航班上。
他们不再谈论什么地缘风险,而是手里拿着技术白皮书,连夜在杭州未来科技城和深圳南山区的酒店大堂排队,蹲点预约国内具身智能、AI算力以及高端半导体设备公司的CEO们。华南的早茶桌上,经常能看到穿着定制西装的西方分析师,一边嚼着虾饺,一边迫切地向国内创业者询问算力集群的真实利用率。
当年雷蒙多访华时,恰逢华为发布新机,被中国网友调侃为“反向带货最佳代言人”;而几年后,政客们抛出的“不可投资论”,则再次演变成了华尔街抢购中国资产的“反向集结号”。
资本的真理从来不是立场,而是胜率。嘴上全是对政策的担忧,机票上却全是飞往中国硬科技重镇的行程——这正是西方资本最冷酷、也最诚实的嘴脸。

五、 历史的拐点:资产定价权的惊天逆转
从历史视角来看,这场由“不可投资”向“争相加仓”的反转,标志着中国资产在全球资本版图中定价逻辑的彻底重塑。在过去数十年的旧范式里,西方资本始终把中国资产看作一种“新兴市场高贝塔(Beta)附庸”——美联储降息,资金就流向中国做多;美联储加息,资金就从中国撤离。中国资产被定义为全球周期的被动接受者。
但经历了这36个月的激烈博弈,中国凭借在AI、算力、新能源、高端制造等硬科技领域的暴力突破,第一次在金融市场上确立了“独立资产类别”的地位。全球资本发现,哪怕全球宏观环境风云变幻,以硬科技为代表的中国资产依然能够凭借产业链的硬实力走出独立行情。
政客们试图画地为牢,但科技爆发力与资本的套利天性终将撕裂一切人工筑起的围墙。
雷蒙多的“不可投资论”最终被扫进了历史的垃圾堆,而华尔街的红木办公桌上,重新摆满了中国科技企业的投资说明书。这场关于资本与产业链的交锋再次证明:在这个时代,试图看空并切断全球最大的工业与科技创新实体,本身就是金融市场上最昂贵的一种错觉。