卖保险,正在接住职场无路可走的中年人。
离开原生职场,他们主动或被动地做起保险。有人曾是企业高管,有人赶上互联网发展的第一波浪潮,也有人在头部咨询公司年薪50万。
比起每日坐班、背负绩效、压力与回报失衡的职场工作,卖保险自由、自主,只要努力就有高薪的可能,连不确定性也全掌握在自己手里。
在不少人眼里,“卖保险”与“不体面”“杀熟”等印象联系在一起。
但如今,越来越多拥有光鲜标签的职场精英入场。
这不仅表示保险行业正重新布局,抛弃粗放走向专业,还意味着社会对于“卖保险”的偏见或将不再生效,因为这些保险代理人精准对焦的,是现代人无处不在的身体、生存焦虑。
进入保险行业,原本的职场精英们有人宕机,有人鹏程万里。不论如何,归根到底,卖保险只是一种选择。
01
“向上走”
218杯,是Donnie转行保险后,一年喝过的社交咖啡数量。
离开头部互联网大厂,他不再坐班,而是每日穿梭在上海街头,光顾不同的主理人咖啡馆。
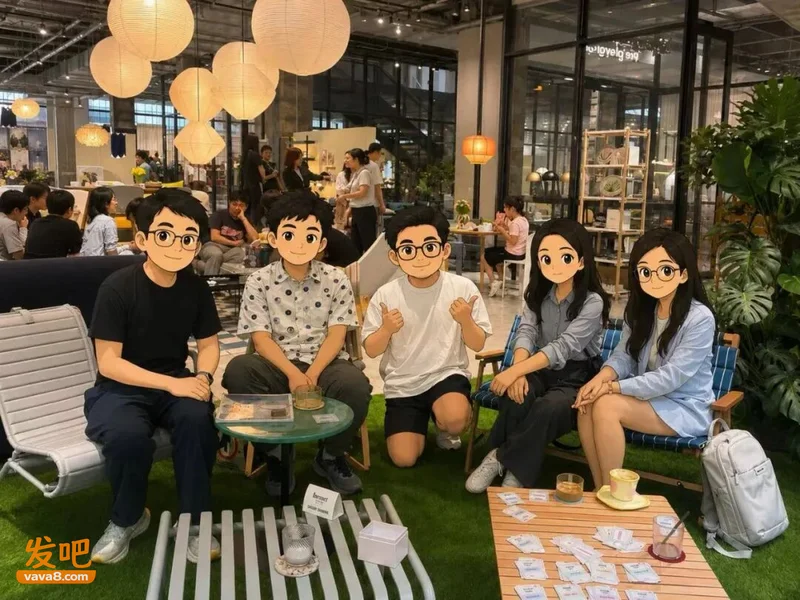
通常,Donnie一天见一至两位朋友,他们此前可能是陌生人,在某个兴趣活动或旅游团中相识,聊得投缘继而约见,也可能是从前的同事、同学、圈内人,在偶然中重新联络起来。
Donnie说,他很少主动向这些人介绍保险,更多的是交流日常,在朋友般的分享中,获取他们对保险的态度,进而决定下一步行动。最快时,他一周就向陌生人卖出一份保险。
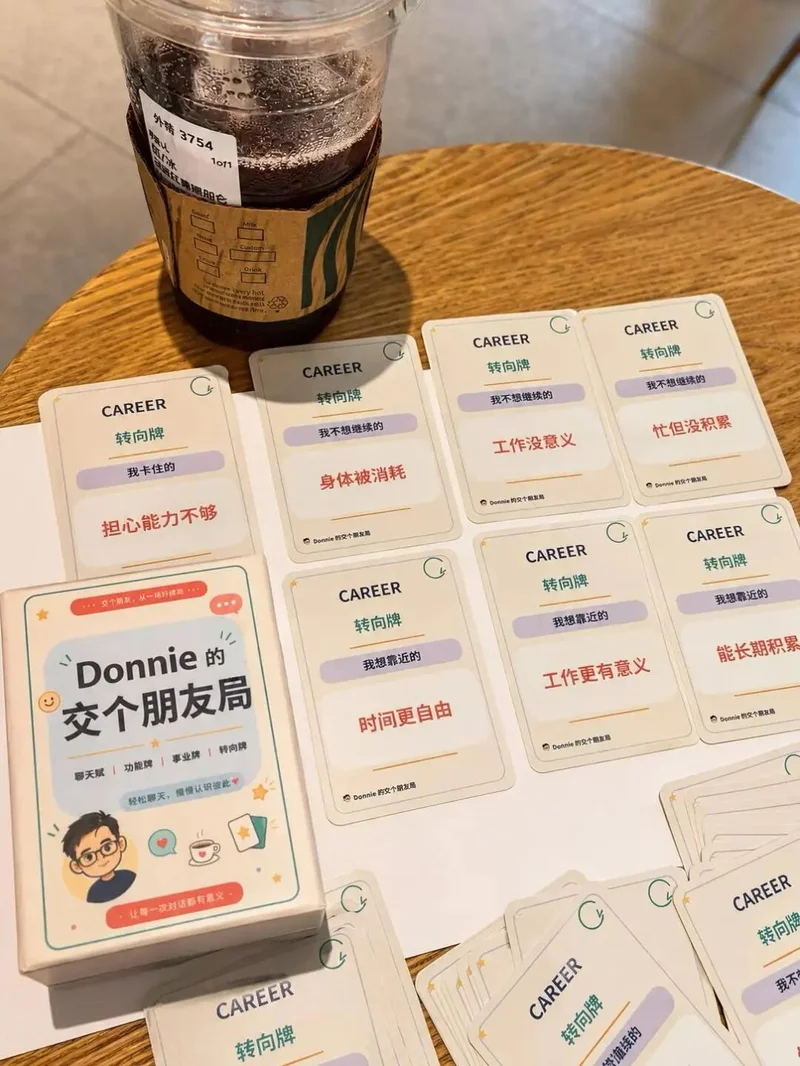
Donnie组织的“交个朋友局”/受访者供图
Donnie今年34岁,进入保险行业之前,曾在互联网大厂做商业化大客户销售,2025年4月,公司架构调整,他面临转岗与离职二选一的抉择,由于无法接受转到运营岗位,他最终离职,拿到一笔公司的赔付。
对于突如其来的闲赋生活,Donnie既未焦虑,亦未松下一口气,而是冷静地接受,再立即投出下一份简历。
等待面试与录取结果的间隙,他得知一位朋友正在从事保险行业,便去翻看他的朋友圈,里面全是各类演唱会的照片。
这种自由的状态符合Donnie理想中的工作样貌,他进一步了解到,如今的保险代理人已不再是从前的粗放模式,整体水平有所提升,画像也往高知人才靠拢。
抱着兼职的想法,Donnie决定尝试卖保险,客户以同龄的大厂人为主。前两个月,他签单顺利,月薪几乎与在互联网公司上班时持平,“几万块钱”。
期间,他曾接到过面试邀约,也有猎头主动找上门,但看到与从前相似的工作内容,Donnie有种天然的抗拒感,只觉得“烦”,不愿再回去上班。
比起固定的坐班工作,做保险更自由,Donnie每月只需打够80%的卡,而且打卡后不强制坐班,工作全由自己安排、把控。
对于长期打工的人来说,这就像鱼缸里的鱼儿游回大海,是一种久违的自由和自主感。Donnie放弃找上门的工作机会,全职踏入保险行业。
Donnie/受访者供图
根据57家保险企业披露的数据,截至2026年6月末,寿险代理人的数量共计209.1万人,相较2025年末略有收缩。但与此同时,各家头部险企的保费却在上涨,人均产能提升。
比起2019年的巅峰时期,如今寿险代理人的数量已大幅缩减超700万人。
这并非意味着保险行业的急速衰落,而是其收紧原来的粗放模式,陆续设置代理人的入行门槛为大专学历,还出台专门措施吸引高学历、高认知的人才,转向专业化、精英化发展方向。
与Donnie相似,Michelle同样在身边朋友的影响下入局保险行业,加入一家以精英文化著称的保险公司。
出生于1997年的Michelle尽管年轻,却早已意识到,所有工作做到最后都是销售。
她毕业于香港大学会计与金融专业,曾任职于头部咨询公司,工作近6年,她介绍道,“咨询也是卖项目,销售自己的产品或服务”,既然都是销售,不如踏出舒适圈,尝试新鲜的内容。
Michelle的毕业照/图源小红书@米米michelle
最初,Michelle一边做咨询一边卖香港保险,兼职期间,卖保险的收入已与本职工作持平。兼职近两年后,今年年初,29岁的她辞职,转行全职做保险,收入超过从前。
仅用4个月的时间,Michelle成交30多张保单,业绩达到MDRT(百万年桌会员,保险行业的最高荣誉协会)标准,总保费超过百万。
在她的纪录中,最快成交的一单是在与一位陌生人认识一周后,而成交最多的一次是一位客户连续签八九张保单。
对Michelle来说,销售保险使她的付出与回报形成正比。所有的工作都由自己掌控,即使焦虑业绩,也可以瞬间将其转化为行动,去参加活动、见客户、认识新人。
因为充分的自主,她还可以规律地运动,有时间放松,无论身体和情绪,都在向上走。
Michelle/受访者供图
香港保监局披露的数据表示,截止到2026年8月31日,保险持牌人士达12.2万,较2025年9月末的11.75万人仍在增长。
增量背后,除了香港本地的保险中介,还有通过“高才通计划”(香港政府推出的人才引进政策)抵达的内地新移民。
香港保险以高效的资金利用效率吸引内地客户,在他们看来,香港保险产品退可安全保本、进则收益可期,支持港币、美元等多币种计价,可变更受保人以实现代际延续,也具备多元资产分散配置的功能。
2023年以来,香港保险市场持续扩容,源自内地访客的保单成为重要支撑。
因此,一批拥有良好教育背景、工作履历的内地中产精英赴港,把保险行业当作了进入并融入香港社会的第一把钥匙。
小李也是香港保险代理人。据她了解,当前港险的人才需求仍不饱和,而且考虑到赴港定居工作的人群,以及乘着企业出海浪潮而生的跨境家庭的财富管理需要,这个市场仍存在不小机遇。
小李的朋友圈截图/受访者供图
小李今年34岁,曾是中国知名文化内容公司的商业化和新媒体负责人。
她是个喜欢且擅长与金钱打交道的人,最让她引以为傲的工作之一,是让创作者、平台、品牌都实现自身价值且获利。
某种程度上,这也是小李的私心,只有这样,作者才有动力持续创作,她才能一直看到喜欢的内容。
在文化行业工作近7年,小李作为文青的私心得到满足。而现在,她更好奇保险客户的内心——购置一份保险是为自己还是为家人,又或是为了一个从未向他人提起过的梦想,还是某种说不清的焦虑。
如今,小李的生活发生转变。除了固定的学习进修以持续了解理财、保险、政策相关知识,她的其余时间不是在见人,就是在见人的路上,很多时候一天见三拨客户,飞来飞去,整月无休。
“从文青变成了个销售”,小李自己也没想到。她没有不适应,在她看来,文青是生活,销售是岗位职能,过去到现在,一直如此。
不过,她的收入实打实变得不同。
“毕竟在这个行业,年薪百万从来不是什么高不可攀的事”,小李说。
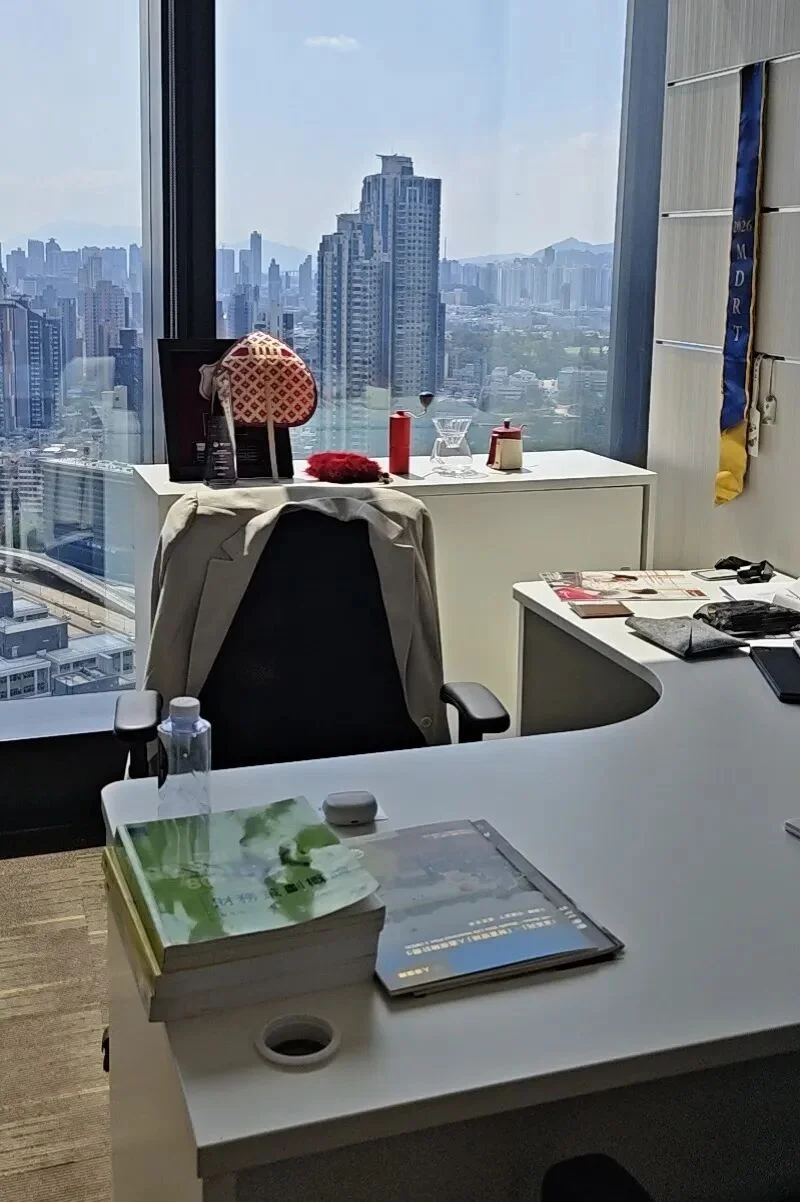
小李的办公室/受访者供图
02
不再陷入循环
跨入全然不同的行业,并非小李深思熟虑的选择。
小李本科与研究生都在巴黎读应用经济学专业,毕业后,她的同学几乎全部进入金融行业,而她“不走寻常路”,进入曾在她迷茫时给予她支撑的文化公司。
她用曾经学到的知识,钻研文化行业的商业模式,策划了大大小小的商业项目,也支持过来来去去的人,几年间,她从最基础的职位,做到商业中心负责人。
但在一个岗位、一个城市待得越久,小李就越想念留学做“世界公民”时,整个世界向她打开的感受。
在31岁那年,小李的父亲忽然生病去世,她意识到人的生命脆弱不堪,也感受到承担家庭责任的紧迫。
从前她几乎不操心收入,总以为生活出现问题时会有家人兜底,但父亲去世后,她需要考虑妈妈,需要考虑作为一个成年人这辈子到底怎么过。
那段时间,小李申请了香港的“高才通”,临近续签时,她开始考虑到香港工作的可能,恰好有位朋友的保险团队在招募新成员,她当机立断,踏入香港保险行业,不再坐班,享有更flexible(灵活)的工作。
图源《许我耀眼》
大概所有保险代理人都与转行后的小李有相似感受,销售保险是一件自由而有掌控感的事情,如果这是它吸引上班族的法宝,那么很可能意味着他们从前工作的紧绷。
Michelle的紧绷直接导致她的轻度抑郁和轻度焦虑。从事咨询时,Michelle的生活节奏是睡觉、工作、睡觉,每天待机长达十四五个小时,几乎没有个人空间。
最重要的是,她需要面对许多不确定性,常见的情况是,下班时间不受控制,下一个项目不受控制,客户的要求不受控制,所有时间都得听从别人的安排。
“这些事情是被迫压在身上的,叫压力”,Michelle说。
Michelle公司的会议室/受访者供图
Donnie的压力在为项目“背锅”时汹涌袭来。他曾两次接手不同团队开发的新项目,但囿于独自承担且“没钱、没资源”,结果均不及预期。
两段工作期间,他都积极与上级沟通,但对方要么给不出有效的建议,只在复盘时说“这个项目,一个人根本就做不起来”,要么认同Donnie的方案,却给他打低绩效,最终全变成Donnie的执行有误。
这种工作模式消耗Donnie的热情。与此同时,在互联网公司,35岁像一道魔咒,紧箍着30岁出头的员工,彼时33岁的Donnie拥有同样的焦虑。
与其陷入循环,不如主动迈出舒适圈,对互联网工作的热情消耗殆尽后,Donnie不愿再重复同一种内耗。
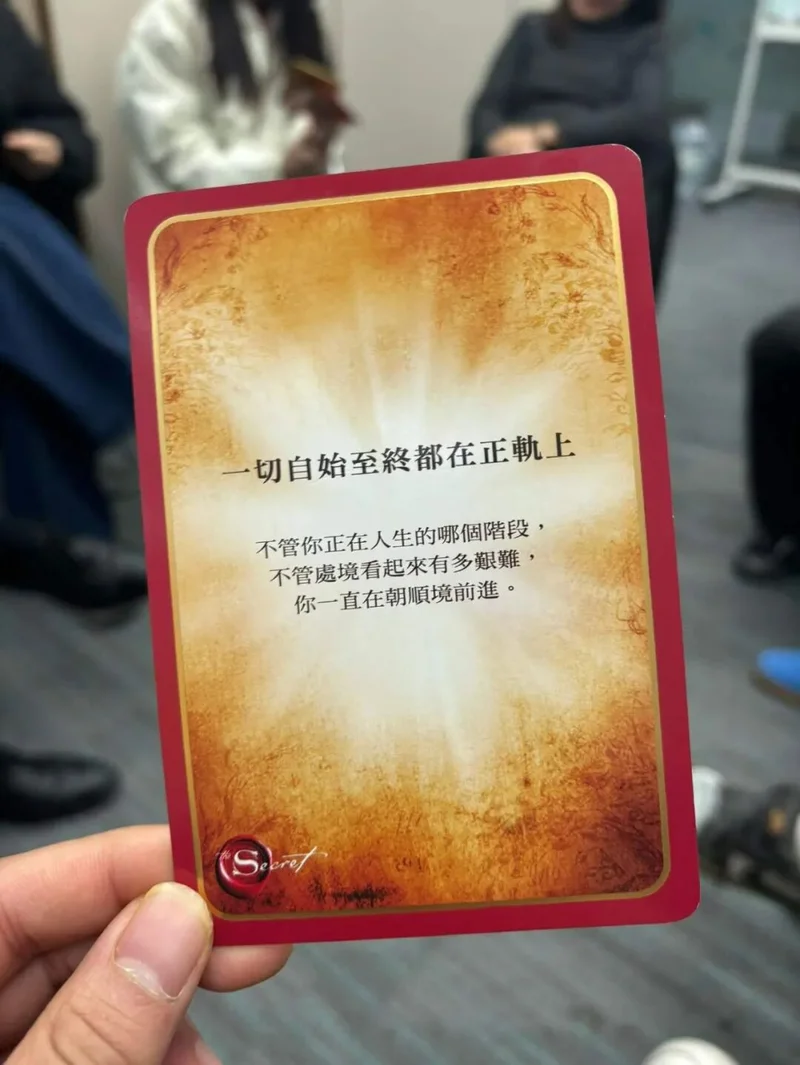
Donnie抽到的卡牌/受访者供图
如今,35岁职场危机的风可能不会再刮到Donnie身上,但作为同在互联网行业的同龄人,晓娟则是最早被风席卷的人,而且个人遭遇与行业周期波动之外,AI正成为她工作路上不可忽视的一股阻力。
去年,晓娟产假行将结束的前一周,突然接到通知,公司建议她离职,届时将给予一定补偿。
她在河北石家庄一家科技型国企工作,负责前端开发。2023年,晓娟因孩子上学的户口问题离开工作8年的北京,回到石家庄,那时工作机会不少,晓娟挑选出一家各方面都合适的公司入职,一路成为业务负责人,月薪一万二,在当地属于高薪人群。
因为公司给出的离职补偿不在期待内,晓娟尝试提出重返岗位的想法,公司立马拒绝,第二天将补偿提高到2N,让晓娟尽快办理离职手续。
晓娟回忆,公司的裁员早有预兆,开发完公司的主要项目后,她就被调离前端负责人岗位,做不太重要的工作。那时,预感到可能被开除,又想要二胎,晓娟试图将哺乳期作为逃避裁员的理由,结果计划赶不上变化。
她说,裁员的真正原因是“我35岁了,拿的钱多,AI代替了前端的工作”。
没有太多犹豫与不舍,结束98天产假的晓娟重新改写简历,不断刷新Boss直聘,接到五六家面试,薪资最高给到1万,总以为还有更好的机会,她放弃到手的机会,继续刷了3个月的招聘软件,最终发现,只有这些公司在招聘,而且薪资正不断缩水。
在所有的招聘岗位中,“保险”最扎眼,月薪10-15k,六险一金,有完善的福利待遇,需要养育两个孩子的晓娟奔着钱,投出简历,培训,体检,入职。
图源《努力克服自卑的我们》
保险行业的薪资通常由保费佣金、团队管理佣金以及公司举办的各类竞赛的奖金构成。
2026年一季度,在披露相关数据的67家险企中,代理人人均保费超过10万的有5家,其中排名第一的友邦人寿是人均11.25万元。
这个数据直接对应着保险代理人的收入。按照30%的佣金计算,加上续期佣金、奖金及其他津贴,友邦保险代理人的平均月薪可达1.5万至2万元。
而在香港,根据第一财经的报道,此前保险的首年佣金通常在70%到90%,极端案例甚至超过90%。监管介入后,香港保监局新规要求,从2026年1月1日起,分红险的首年佣金将被强制封顶在总佣金的70%。
从某种程度上看,招聘软件及社交媒体上提及的保险行业的高薪并非空穴来风,而是源自真实的数据支持。
保险似乎是三方通赢的游戏,保险公司通过代理人累积原始资本,代理人赚取佣金,而客户收获一份对未知与将来的保障。
然而,水面之下,才是真正的暗流涌动。
图源《耀眼》
03
“约吃饭可以,不要卖保险”
与所有行业一样,保险行业存在二八定律,并非所有保险代理人都能拿到百万以上年薪。
小李坦陈,社交媒体上的港险人常常宣称自己轻轻松松赚很多,给人一种错觉,实际上同事们既有人做大单,也有人经常做佣金几百块的小单,收入水平和构成各式各样,那些fancy(精致)的东西的确存在,但肯定不是全貌。
至于年薪百万的代理人,可能面对的大多是跨境家庭,这些客户本身是高净值群体,在海外有工作或收入,拥有投资和理财知识,买保险不仅是买保障,也是一种多元的资产配置方式。
推及内地,道理相同。
保险业的普遍规则是,保险代理人优先向亲朋好友介绍产品,借此签单。要接触到高净值客户,首先需要保险代理人拥有相应的社会资源,这在很大程度上意味着代理人本身也属于中产阶层,而能否达到这一步,取决于人生前序经历的积累。
从这个角度出发,或许已经能够打碎一些保险年入百万的幻梦。
图源《蛮好的人生》
另外,“熟人单”不是一招鲜吃遍天下。一部分人刚得知亲戚、朋友卖保险时,可能产生远离、抗拒的心理。
Donnie身边20%的人向他表露过消极想法,有人直接对他说,“约吃饭可以,不要卖保险”,更严重的直接不再见面。
有段时期,Donnie也产生过羞耻的想法,认为卖保险“丢人、很low”,因为在普遍印象中,高中毕业就可以卖保险,这并非一份高含金量的工作。
他的上一份工作偏甲方性质,许多人愿意找他吃饭聊天,有时别人约他,他可以选择拒绝,但如今身份转变后,Donnie反而变成主动约人的那个,对方则可能不愿再出来。
卖保险后,晓娟也遭遇过被朋友无视的尴尬。
发展熟人单时,她一般先找朋友聊家常,顺势说起自己转行卖保险,但每当提到购置需求,朋友们总是不回信息或跳过话题,有人直接告诉她已经买过,不要再聊保险。
图源《蛮好的人生》
如果希望收入水平稳定且持续,保险代理人最终不得不面对向外拓客的现实。
而且保险公司的激励制度设计精妙,利用竞赛、奖金等形式全方位促使保险代理人去见更多人、成更多单。在这个系统里,保险代理人们不得不往前走。
通常来讲,一切有机会认识新人的活动,保险代理人都会尝试。例如本地的读书会、香薰分享会、普拉提课程、AI培训班、旅游团等等。
“心态一旦变成我需要认识更多的人,就会发现,这个世界上怎么有这么多活动可以参加”,小李感慨。
于她而言,认识陌生人是一件“nothing to lose”(零成本)的事情,即便没有客户,也可能遇到未来的合作伙伴,或者收获其他方面的知识和经验。
小李不会畏惧向陌生人“推销”自己,在她看来,不论是否带着明确的目的,人的一举一动都是在“推销”,在向世界宣告“你是谁”。
然而,这种工作模式对内向的人并不友好。
Michelle曾因会见陌生人而感到压力。她不算外向,刚到香港卖保险时,面对陌生的环境,跟不同的陌生人打交道,成为她的负担之一。
图源《浪漫的体质》
与此同时,频繁与人交流是一件消耗精力的事情。
Donnie喜欢交朋友,但一天见两三个人,跑两三个地方,有时坐地铁,有时打车,他在体力上吃不消,而紧跟着体力消耗的,是他精神上的疲惫。
最重要的是,即便参加活动、不断认识新人,但能否签单,仍是不确定的问题。
Donnie经历过两三个月没有签单的情况,那段时间,他的状态非常焦虑,只能不断逼自己继续见人、拓客。
他说,一般初入保险行业的代理人会给自己规定半年左右的试验期,如果半年过去,仍未形成稳定的工作路径、达到预期收入,则需考虑离开这个行业。
Donnie见过从业时长最短的代理人,不到两个月就走了。根据他的经验,最终离开的代理人占比30%。
Donnie组织的交友局/受访者供图
晓娟是离开的人之一,仅在保险行业摸爬滚打四个月,她就几乎踩中所有的坑。
晓娟供职的是一家以养老为核心卖点的保险公司,以保险带动养老院入住率,主要面向老年客户提供服务。
与小李、Michelle和Donnie不同,晓娟的客源来自于线上咨询养老保险的用户,根据用户留下的联系方式,她需要每天拨打电话,寻求可能的销售机会。
最多时,晓娟一天打180个电话,而180个电话里,最多只有30个能够接通,如果最后成功添加2个微信,已是极好,更普遍的情况是半个月甚至1个月,加不到任何微信。
图源《蛮好的人生》
为了让客户成交保单、熟悉养老院环境,公司推出各种活动,比如种花、做扇子、包粽子等手工活动和参观养老社区、开放养老社区食堂等。
对客户来说,这些活动全是免费,但实际上,每带一位客户参加活动,代理人都需缴纳相应的费用,手工活动一般交5到10块钱,在养老社区吃饭至少交50元,如果带他们到北京参观养老社区,代理人则需负担全程的路费、住宿费与伙食费。
晓娟曾带一对夫妻到北京参观,出发前,她的师傅特地嘱咐她,要提前买好零食和水,带上湿巾、面膜、一次性马桶垫。因为参观养老院包含养老研究会议的行程,晓娟还给老人们买过咖啡,全程照顾得周到。
一趟行程下来,晓娟支出1000多块。回到石家庄,这对夫妻给晓娟发微信,说了许多感谢的话。之后他们仍与晓娟保持交流,照常参加过一次活动,但那次过后,无论晓娟再怎么联系,他们对保险始终是回绝的态度。
这是晓娟从业经历中唯一长时间接触过的客户,最终却以失败告终。4个月的时间里,晓娟仅成交三单,其中一单是她最好的朋友买给孩子的重疾险,一单是她给二胎买的重疾险。
图源《蛮好的人生》
由于是本科学历、从前的工作履历好,晓娟以“英才”的身份进入这家公司,第一个月拿到2500元的开单奖励。
然而,她靠签单赚取的总收入约是8000元,刨除近2000元带潜在客户参加活动的开销外,4个月的收入仅是以前1个月收入的半数。
期间,因为英才身份与前三个月的开单奖励,晓娟获评优秀员工,她的领导还借给她3000元,让她到江苏苏州出差学习。
“没有实现温饱的情况下,没有资格谈梦想”,四个月的辛苦工作却颗粒无收,晓娟果断离职。
04
利他服务
离职前,晓娟观察过,她所在的团队即便是老员工,也存在开单困难的情况。
她的带教师傅从业10年,仍需主动拓展客户,有时在一位客户身上投入的金钱便超过收益,更别提付出的时间和精力。
不过,晓娟师傅一旦开单,签的可能就是大单,他去年的总薪资达到40万元。
同样的情况在晓娟的团队长身上出现,团队长带两个助理,平日里助理打电话、带客户,等到关键时刻,团队长出马谈单。一年下来,团队长的薪资超过百万。
在培训中,晓娟的师傅告诉她,判断客户是否有成交的可能需要从多个方面判断,最直观的是外表,如果一位潜在客户频繁参加活动却很少换衣服,那么他大概率没钱。
其次是问工作单位,传统意义上的好工作——公务员、老师、医生,从中退休的老人基本不差钱。晓娟所在公司的目标是寻找“高知、高干、企业主”。
晓娟的团队长多次强调,保险是一份利他工作,比起优先推荐保险产品,与目标客户产生链接后,要先让对方看到公司的好,初次见面到楼下接待送水、夏天为客户打遮阳伞,这类的小细节,是最基础的操作。
有时,保险代理人判断出客户的购买力后,还会私下与客户保持紧密联系,去客户家里拜访,带对方吃饭、喝下午茶等。
图源《蛮好的人生》
在晓娟看来,赚钱的保险代理人多具备“灵活”的特性,这些人际交往中的技巧,几乎是他们必备的技能。
但情况因人而异,有些客户喜欢“会来事”的代理人,而Michelle的经验是“真诚”。
她把所有潜在客户当作朋友相处,即便对方不会签单,也依然全心全意地对待。
Michelle记得,她曾接待过一位内地的汽车销售,对方希望办一张香港的银行卡,Michelle邀请她来,帮她办,那天,她们一起吃饭、逛街,聊了许多。
一整天的时间消耗出去,最终这位朋友并未表示出签单的愿望,后来也没成为Michelle的客户,可Michelle不但不后悔,反而认为,她从对方身上吸取到一些销售经验,时间没有浪费。
Michelle的签单时刻/受访者供图
“专业”是Michelle同样注重的品质。
金融市场与保险市场千变万化,很多时候,保险代理人需要随时更新知识,提前得知客户的保险、理财方案可能产生的潜在风险,再为客户提供专业咨询。
在这个过程中,部分半途转行的保险代理人此前的工作经验不再适合保险行业,面临从头再来的境地,也有人将原来工作中适用的法则迁移到新的保险业中。
大学时期,Michelle曾学习过保险课程,为她从事保险代理人打下一定基础。转行后,她所在的公司还会统一发送资料,她所属的区域则定期举行培训,邀请成熟的保险代理人详细讲解不同的保险产品、条款细节。
Michelle之前从事的咨询工作,强调“so what”的结构化思维,即知道既定事实后,要思考它对客户的影响是什么,会产生怎样的结果,需要采取怎样的行动。在她看来,这套方案同样适配保险销售。
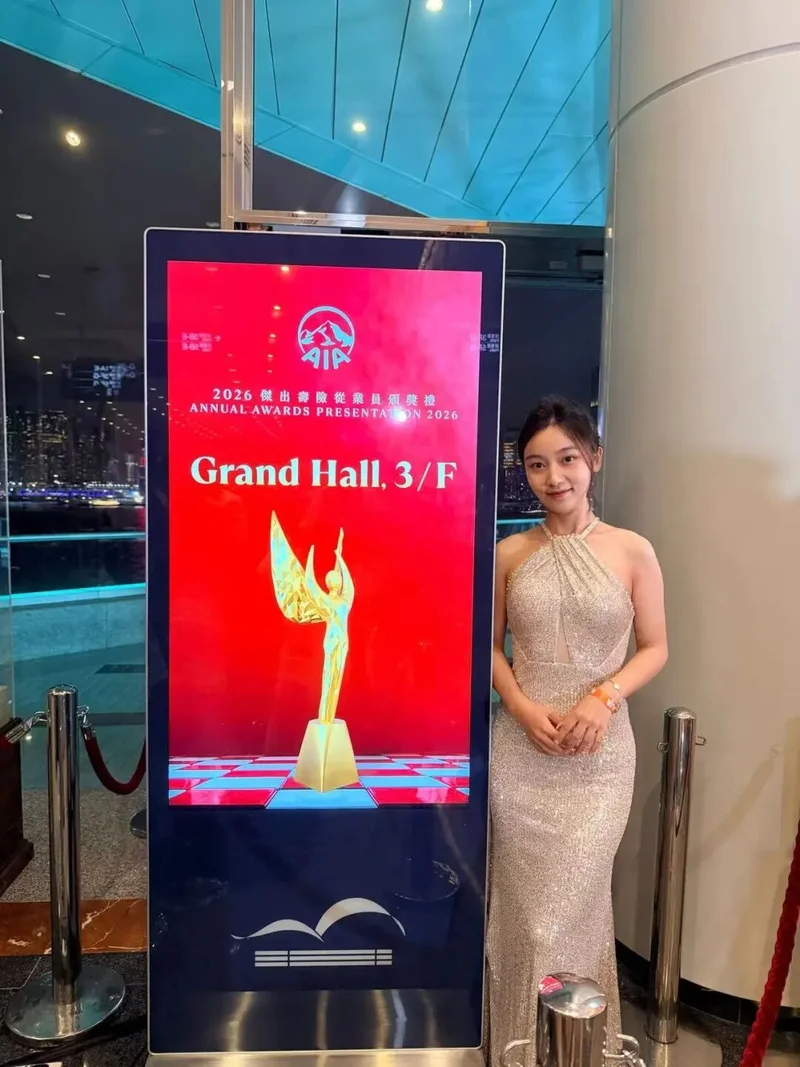
Michelle/图源小红书@米米michelle
在实际工作中,原本从事文化行业的小李拥有相似体会。她利用所有碎片时间学习保险知识,有时睡醒一睁开眼就开始看各类资料。
曾有一位游戏公司的高管朋友与小李闲聊起保险配置,她转头写了份飞书文档,里面列清对方目前的配置缺口、可能的解决方案、需要思考的问题等等,再与对方详细确认。
后来,朋友告诉小李,打开飞书文档的瞬间,就已认定小李会成为自己的保险代理人。因为小李是第一个给他发如此详细的沟通文档的代理人。
她总结,学习知识是为客户的需求作准备。许多公司高管和企业家,看似过着人人羡慕的生活,实际依然无比焦虑——焦虑自己可能不会一直成功下去;焦虑身体撑不住;焦虑孩子不成器;焦虑亲近的人患上重疾离世。
小李发现,找过来的妈妈,一般都是为小孩操心,担心孩子的教育、婚姻、养老,可她很少见到为父母操心的年轻人。还有些家长,孩子准备结婚,但他们担忧孩子婚姻的稳定性,就会在婚姻发生前做些财务安排,让传承给子女的家产,不因可能的婚姻破裂而受到太多折损。
面对这些情境,保险代理人应该对客户的需求感到好奇,了解客户处于哪个阶段,再针对具体问题向他们推荐相应的保险方案。
一般来讲,客户最常购买的保险分为保障类与保值增值类,前者包括医疗险、重疾险、意外险、杠杆寿险,后者则包含储蓄分红险、投连险等。
小李正在学习/受访者供图
很多时候,意外猝不及防,可能拖垮一个家庭。小李的父亲患癌,由于购买过重疾险,获得相应的赔付,治疗时一家人没有因为费用的问题忧心。
但小李也见过一些变卖家产、负债几十万治病依旧治不好的案例,由此产生的压力不仅包括经济层面,更严重的是精神压力。
每当这种时候,小李都会再次深切感受到自己存在的必要。帮助别人识别对方从未意识到的风险,规避可能产生的后果,对她来讲,是一件意义非凡的事情。
前段时间,小李陪着同事采访了正在经历乳腺癌治疗周期的财经女侠叶檀,听她讲起遗嘱。
在普遍观念中,遗嘱是将死之人决定身后以什么样的方式把钱留给谁,是他们为亲人准备的照应,也是以此换取亲人照顾的某种契约或证明。
但叶檀认为,这些最终其实不是为别人,而是对自己一辈子高光低谷的认真交代,是对自己曾经努力的确认。
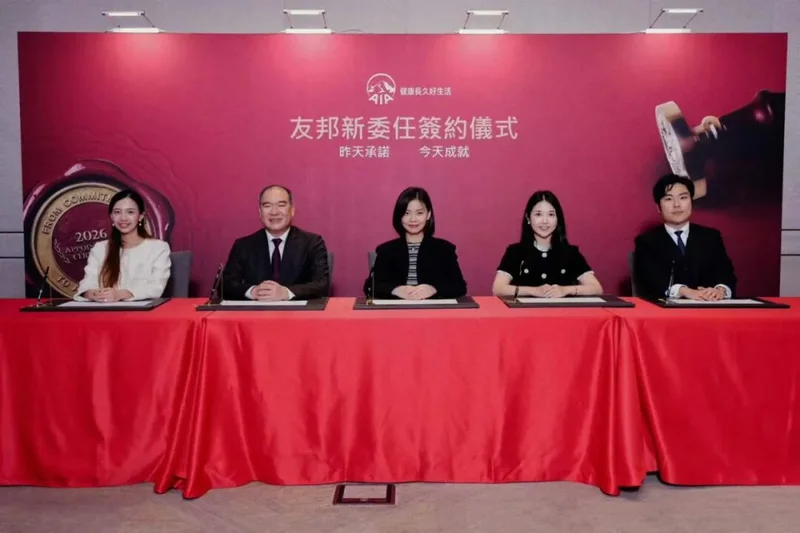
小李升级为资深分区经理的签约仪式/受访者供图
此前,小李从未这样思考过遗嘱的含义。
在她看来,保险的存在有着相同道理:按照客户的心意,助其分配资产,完成对方人生的重要心愿。很多时候,分配的好与坏,在很大程度上影响着一个家庭的幸福与和谐。
因此,尽管外界对保险存在各式各样的论调,其中不乏偏见,但小李毫不在意。
“偏见发生的地方,正是值得深耕的价值洼地。”
与所有工作一样,小李认为,“卖保险的”是一份职业。
比起小李、Donnie、Michelle和晓娟从前光鲜的履历和背景,它可能不够好听,却真实承载着他们对人生下半场的期待。