奔驰,正在中国化?
11月11日,柏林。德国《南德意志报》主办的一场论坛上,奔驰董事会主席康林松说了一句话:奔驰要推行“100%在中国,为中国”。
这不是口号。明年下半年,奔驰全新纯电E级将在中国投产,几乎所有零部件都在中国采购。至于那套“欧洲出零件、中国做组装”的老办法,他自己承认,已经行不通。
第二天,彭博社的标题更直接——“奔驰在中国,正在变成一家中国公司”。
一家德国豪华车企,为什么把造车的重心,一整套搬到了中国?
1
奔驰所说的100%,落在四件事上:采购、研发、智驾、供应链。
这四件事,各家媒体的说法不一。动笔之前,我最头疼的就是德国那边的原始材料。
康林松的原话,中文报道里一人一个版本;安永的本土亏损报告、哈雷研究所的破产数据、五家车企的年报,又各说各话。直接引用,很容易出现错误理解。
我把这些材料交给豆包工作,让它按“产能、供应链、技术定义权”三层几家企业的财报各归各的位,再把投资口径拆开,最后标出哪些数是媒体转述、不能直接引。它给我的那张表里,奔驰的“深层”只落在座舱、智驾和电池,底盘和整车验证还在德国——所以这篇稿子不能写成“全面碾压”,只能写到“局部定义权已经交出去了”。
变化是从采购开始的。明年投产的纯电E级,零部件几乎全由中国供应商供货。换掉的不只是供货商,还有成本里最贵的几块:电池、座舱、智驾。
北京、上海两个研发中心,智能座舱和辅助驾驶的底层开发已经由中国团队主导,做完再并进全球研发体系。纯电CLA的虚拟助手用的是字节跳动的豆包大模型;奔驰还和清华、智谱联合做了端侧多模态大模型,装进了新一代S级。
2017年,奔驰投了Momenta,是第一个投它的国际车企。后来,双方做的城区领航装上了纯电GLC和纯电CLA,今年要铺到9款车。
宁德时代从供货方变成了联合研发方,电池的配置和成本,由双方共同确定。
康林松形容中国消费者要的车,连用了三个“大”,“大,非常大,大得惊人”。国产长轴距纯电GLC又长了55毫米,第二排可选两张独立座椅。
一款车该造成什么样,开始由中国团队决定。
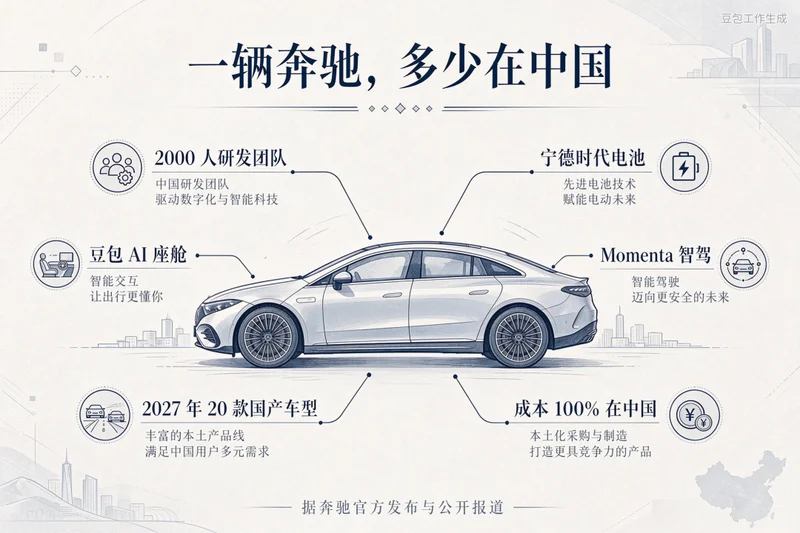
向豆包工作输入:横版结构图,中心一辆轿车线稿,四周标2000人研发团队、宁德时代电池、豆包AI座舱、Momenta智驾、2027年20款国产车型、成本100%在中国
中国市场也没有给它留出余地。今年三季度,奔驰在华销量跌31%;前三季度29.7万辆,少了29%。
这些动作过去叫本地化:车在德国定好,到中国改配置、换供应商。现在改的,是车本身的样子。
车标还是那个车标。车本身,正越来越多地按中国需求来造。
2
奔驰不是突然想通的。
今年,奔驰在德国没有再开新厂,几座老厂去留待定,和工会谈的是延长工时。
一家豪华品牌在德国不再投入新资本,这比裁员更能说明问题。
因为在德国造一台车,能源、人工、配套、审批,每一项都在涨价。
2025年,德国企业破产17604起,20年来最高,17万个岗位受波及。这个数来自哈雷经济研究所,统计的是全行业。
同一年的工业产出,连续第四年下滑,比2018年还低14%;汽车行业跌得更狠,超过20%。安永的报告里,23家DAX公司在德子公司亏损超过一年,9家连亏四年,DAX是德国最大的40家上市公司。
博世宣布的裁员规模是2.2万人。2019年以来,德国工业少了约40万个岗位。
今年10月,ifo的调查里,49.1%的汽车企业说自己在海外市场的竞争力在下降,整个工业是25.8%。
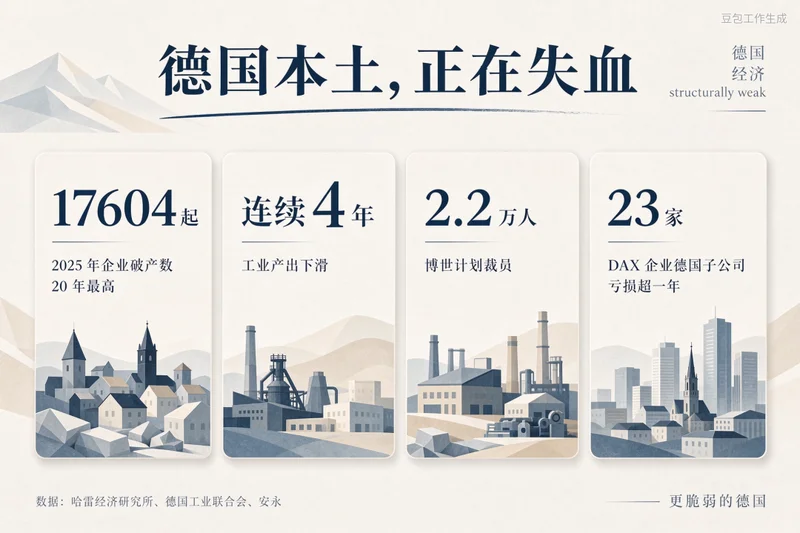
向豆包工作输入:横版四宫格数据卡,17604起企业破产、工业产出连续4年下滑、博世计划裁员2.2万人、23家DAX企业本土亏损超一年
德国央行把原因列得清楚:人口结构、技工短缺、单位劳动成本、官僚程序。这四项,没有一项是周期性的。
周期过去,这些也不会自己回来。工厂一家接一家倒闭,供应链随之断裂。
投资的方向写在报表上。2025年,德国企业对华新增投资约70亿欧元,2021年以来最高,比2024年的45亿多五成。数据出自德国经济研究所。
同一年2月到11月,对美投资下降45%,仅剩102亿。
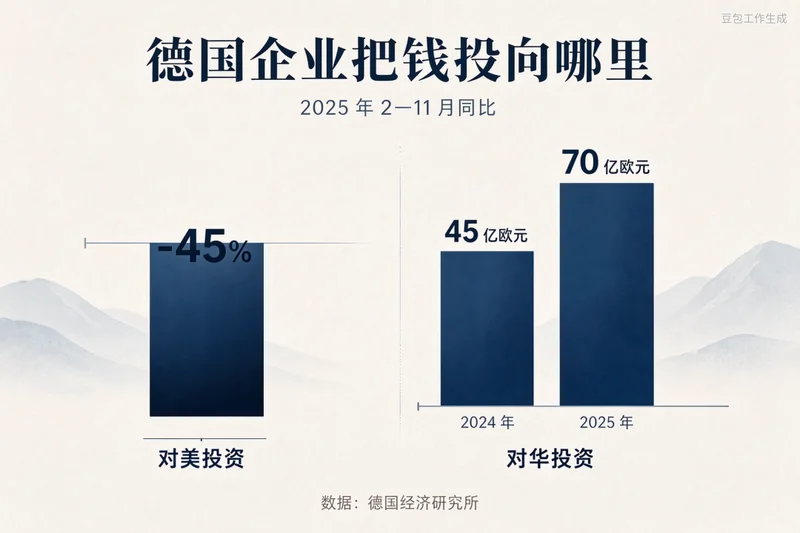
向豆包工作输入:横版柱状图,对美投资-45%,对华投资2024年45亿欧元、2025年70亿欧元
不过,这70亿欧元里,相当一部分是在华子公司的利润再投资,并非从德国本土流出的资本。整体算作“资本外逃”,会夸大。
留下来的不只是资本。中国德国商会的调查显示,93%的在华德企表示将继续深耕中国,53%计划未来两年增加在华投资。
整条产业链也随之迁移。
3
把成本交给中国的,不止奔驰一家。
光是在江苏太仓,就聚集了德国企业超过560家,其中“隐形冠军”超过60家,占比超过十分之一。
前100家落地花了14年,从第400家到第500家,只用了两年多。这里德资投入超60亿美元,年工业产值逾670亿元。
这一历史性的变化,是如何发生的?
太仓的凯斯宝玛,做高端厨卫五金,是德国的“隐形冠军”。它先租了3000平方米厂房生产,后来在园区拿下20亩地,第一次在中国自建工厂。
这不是个例。2024年4月,大众宣布在合肥追加25亿欧元,建生产及创新中心。
追加投资、整条产线搬迁,这哪里是产业转移?这分明是一场“工业大搬家”,带着技术、资金、人才和整个供应链,坚定地向东。
德国工业,正在向一个更有活力的产业生态靠拢。
引力来自三个层面。
第一层,是“创新成本”。就是那个中心,后来成了集团首个德国之外的整车平台全周期研发基地,开发周期缩短约30%。
第二层,是“系统成本”。德国的“隐形冠军”虽强,却是分散的珍珠,配套一断,单颗再璀璨也黯然。太仓800多家本土企业给德企做配套,一小时车程内能找齐供应商、技工和物流。
这不再是“转移”,而是“接入”一个更高效的能量网络。
第三层,是“未来成本”。中国制造业增加值占全球三成,连续14年第一。大众把战略改成“深耕中国,共赢全球”,年内中国产车型要卖到七个海外市场。
这是为“未来出局”付的保险费。
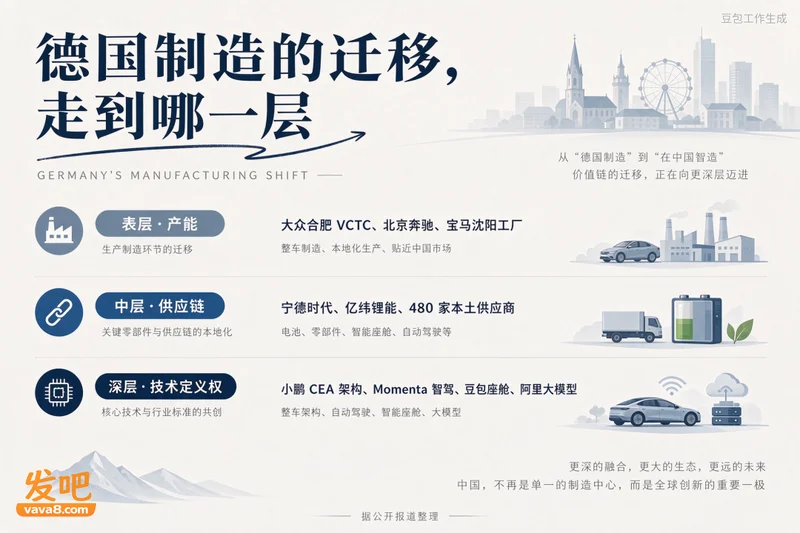
向豆包工作输入:横版三层图,表层产能、中层供应链、深层技术定义权,各标对应企业和机构
德国手里还剩什么?品牌、部分底层知识产权、全球渠道、工程标准,这些能搬。工艺诀窍、供应链里那些说不清的默契、熟练工人、企业扎堆带来的效率,搬不走。
对还想把产线搬来的企业,对还想把产线搬来的企业,去中国不是权宜之计,反而是通往未来工业的必经之路。