内容提要:
路易威登三季度财报撕开一道口子:中国客群时装皮具需求跌了中双位数,美国市场却稳稳向上。当科技股财富效应撞上房地产缩水,奢侈品版图正在改写。三郎提醒:少卖几只包不是大事,真正要警惕的是普通人连日常开销都在收紧。一、当LV在中国卖不动了,美国市场接过了接力棒。
LVMH刚交出的三季报,把话说得很直白。集团整体营收185亿欧元,有机增长只有1%,低于预期。真正扎眼的是时装皮具部门——贡献近半销售额的核心引擎,有机收入同比掉了5%。管理层没绕弯子:中国消费者信心急剧恶化,非必需消费直接挨了一刀。
具体数字更刺眼。三季度中国客群对时装皮具的需求下降中双位数,本土消费双位数下滑,境外消费也没好到哪去。亚洲(除日本)成了LVMH唯一负增长的区域。
大洋另一边却是另一番光景。美国市场同期增长5%,爱马仕上半年美洲营收按固定汇率涨了15.3%,跑赢所有地区。LVMH、开云、历峰这几年没闲着,门店从纽约第五大道、洛杉矶比弗利山庄一路铺到奥斯汀、纳什维尔这些新兴城市。不是小打小闹,是战略重心在挪。
德意志银行的分析很直接:只要美股财富效应还在,美国奢侈品市场未来三五年跑赢全球不是问题,甚至有望取代中国坐上头把交椅。
二、财富效应的天平,从房子倒向了股票。
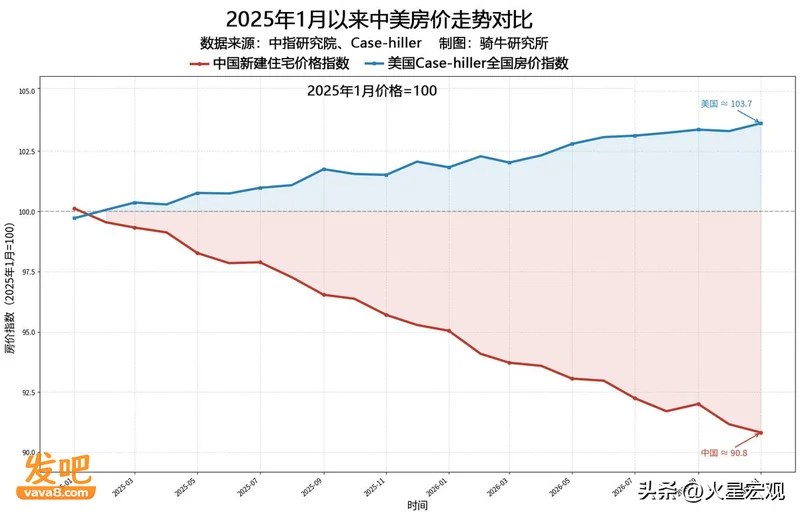
为什么美国接得住,中国接不住?根子不在品牌身上,在两国居民资产负债表的方向相反。
中国这边,房地产持续调整,家庭最大的那块资产在缩水。对高收入群体来说,房子不只是住的,更是信心和底气的来源。房价跌了,哪怕工资没少,花钱的手也会紧。奢侈品首当其冲——一个两万的包,从来不是刚需,资产升值预期没了,买的理由就少了一半。
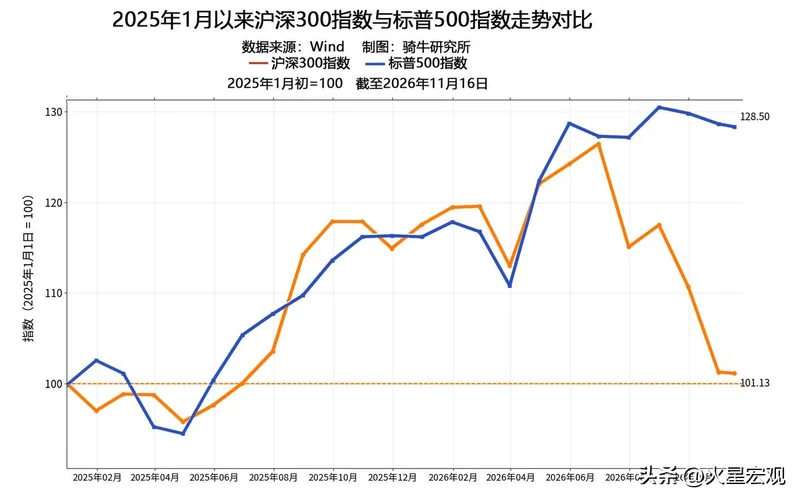
美国那边,AI热潮把科技股推上了天。标普500过去一年涨了约27%,房价才微涨1%。高盛算过一笔账,股市收益已经成为家庭财富积累的主引擎,AI相关股票对消费的拉动每年约0.2个百分点。硅谷的工程师、华尔街的基金经理,账上浮盈一多,卡地亚手镯和LV箱子就有了底气。
这不是谁比谁更爱花钱的问题。两边老百姓面对的是完全不同的财富信号:一边是房子在跌,一边是股票在涨。消费行为的分化,不过是资产负债表的镜像。
三、奢侈品降温是信号,但真正该盯的不是包。
有人觉得,奢侈品卖不动就卖不动,跟普通人没关系。这话只对了一半。
奢侈品是观察购买力的前哨。柴米油盐不会因为经济不好就少吃一顿,但一只两万块的手袋可以无限期推迟。正因如此,奢侈品销售的萎缩往往比大众消费品更早、更剧烈地反映经济冷暖。富裕群体对未来的判断,先体现在这些“可买可不买”的东西上。
但更值得琢磨的,是奢侈品之外的事。如果只是富人少买几个包,那是高收入群体的消费收缩;如果普通人的日常开销也在收紧,那就是另一回事了。前者是结构性的,后者是全面性的。
LVMH首席财务官说这是“周期性波动”,不是结构性转变,等一等就会好。市场上有不少人不这么看。中国消费者在变,从追logo转向看价值,本土品牌也在分流需求。品牌靠提价维持增长的老路,越走越窄。
归根结底,让老百姓有钱花、敢花钱,靠的不是刺激某一类商品,而是收入预期和财富感的真实修复。房子也好,股市也罢,得有一个让普通人觉得“日子在往好里走”的抓手。否则,今天少的是奢侈品,明天少的可能就是别的东西了。