刚进供暖季,天然气又贵了。11月2日,国内LNG(液化天然气)出厂价格冲到7743元一吨,较去年同期上涨了七成多。
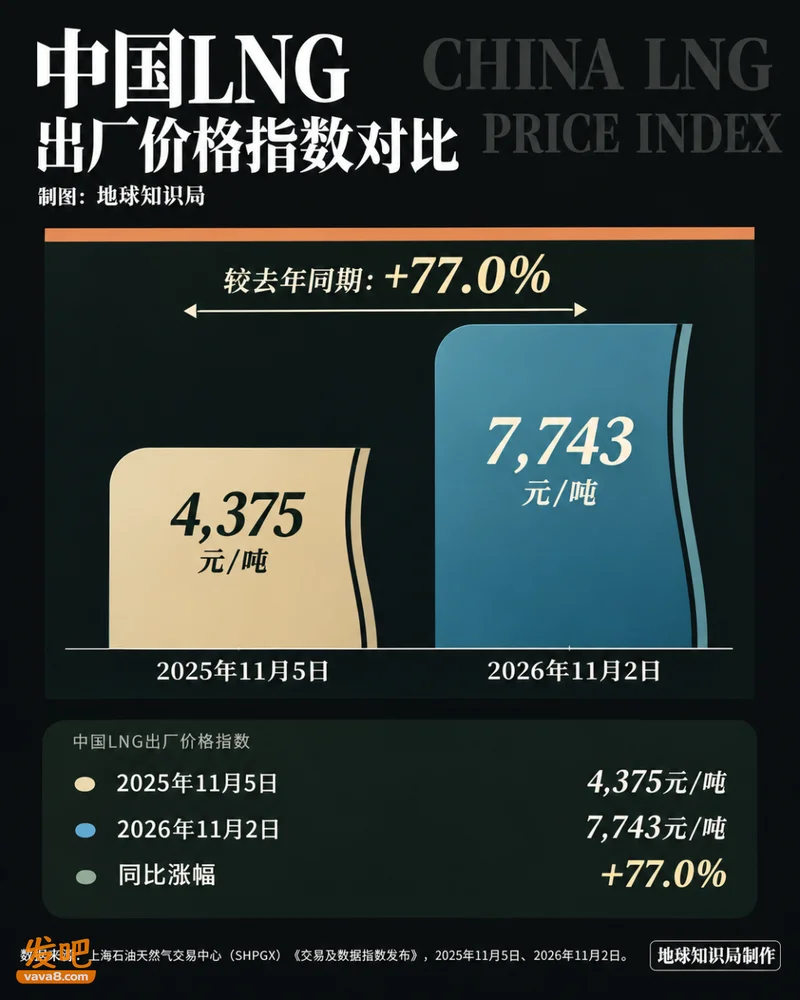
海外的行市更紧张,霍尔木兹海峡运输持续受阻,加上卡塔尔部分LNG设施受损,全球天然气供应迟迟未能恢复正常。11月初,欧盟天然气储气率只有约75%,比去年同期低了8个百分点。
中国倒是提前做了准备。10月,中国LNG到港约559.1万吨,环比增长了8.25%;华北接收站增量尤其明显,主要为京津冀供暖季备货。
可即便如此,我们仍然没法安心,因为走海路的LNG,不确定的因素太多。中国还需要更大、更稳定的“外挂气包”。
距离中国边境城市黑河1500公里的西伯利亚深处,我们发现了一片规模极其巨大的网状工业设施。
▼
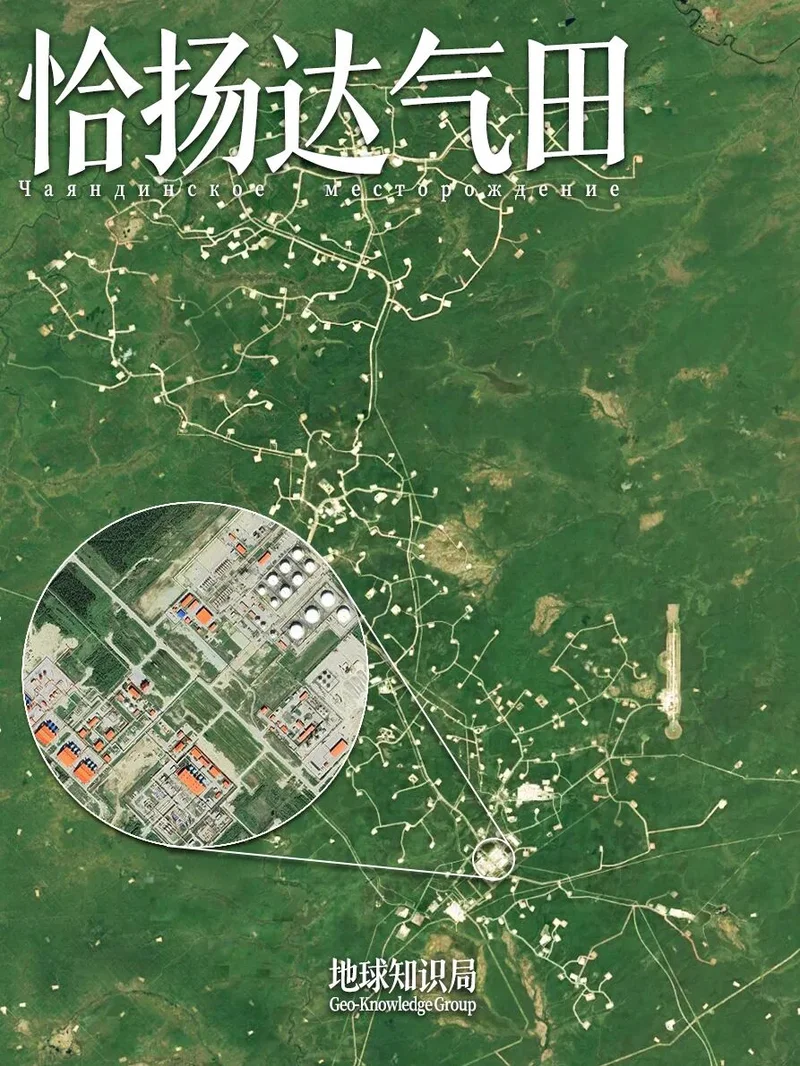
再向西南600公里,还能找到另外一大片,这些密密麻麻的装置昼夜不停吸取地下1500米的能源。
然后一路管道运到黑河输入中国,这俩地方就是恰扬达气田和科維克塔气田,这根管子就是西伯利亚力量1号。
▼
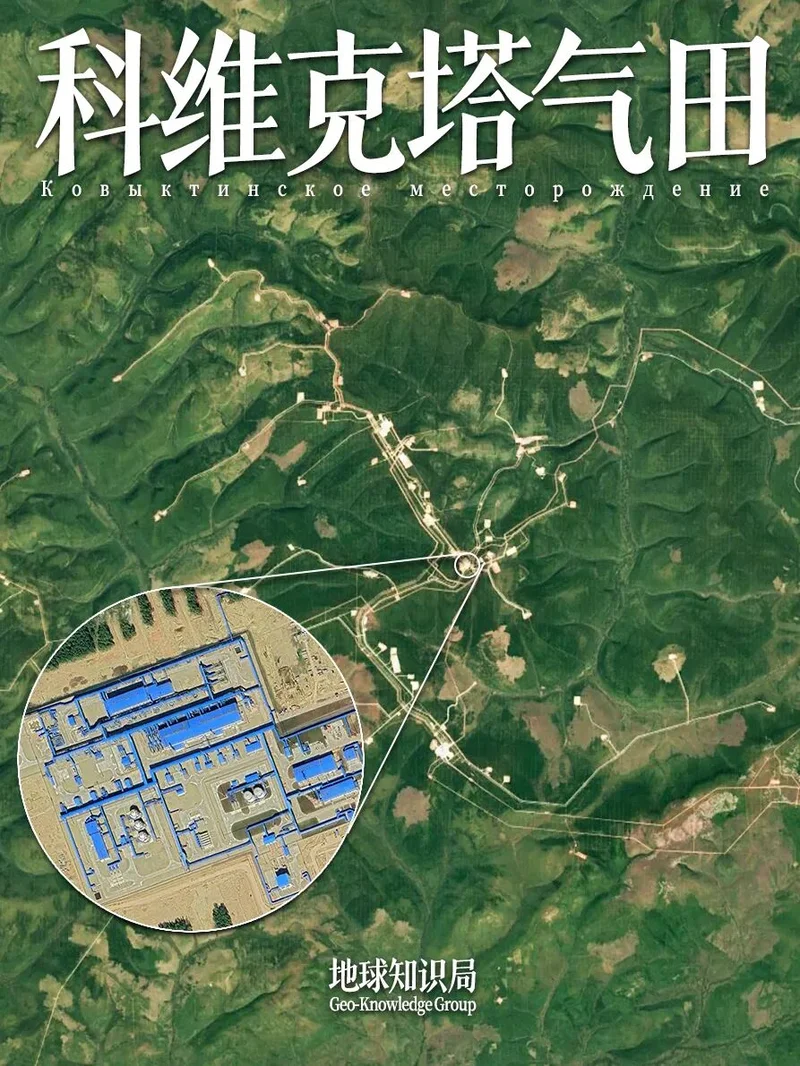
一年向中国输入300亿立方米天然气,实际上已经变成了中国重要的“外挂气包”。
类似的“资源包”在世界地图上还藏了很多,如果看地形地貌很难发现,但如果切换到黑夜模式,这些灯火辉煌的“无人区”,就会暴露他们真正的实力。
靠北的俄罗斯亚马尔气田(68.610792, 57.981914),一年向中国输入50亿立方米;土库曼斯坦沙漠里的复兴气田(37.113367, 62.365418),300亿立方米;卡塔尔在波斯湾的北方气田(26.533952, 51.949781),230亿立方米。
冰天雪地亚马尔,地下是源源不断的天然气▼
光这五个节点,一年就能卖给中国600亿立方米。看似很多,够么?完全不够!因为现在的中国,实在是太缺气了,到底有多严重?
猛涨 第二石油
这是中国一年生产的天然气,2400多亿立方米(2465亿立方米),但与此同时,还要买1800亿(1817亿立方米),(主要土库曼斯坦,俄罗斯,澳大利亚,卡塔尔),相当于两个德国的用气量(800亿立方米左右)。
如果单看产能,中国仅次于美国、俄罗斯、伊朗,能排到世界第四,还是挺多的,而且产量一路增长,从13年(1178亿立方米)到24年(2465亿立方米),十年间成功翻倍。
但进口减少了么?并没有!同样的时间,进口反而翻了两倍(从13年(530亿立方米)到24年(1817亿立方米)),对外依赖从三成(2013 31.6%)提高到四成(2024 40.9%)。
2030年很可能会到五成。
进口和自产,已经快五五开了▼
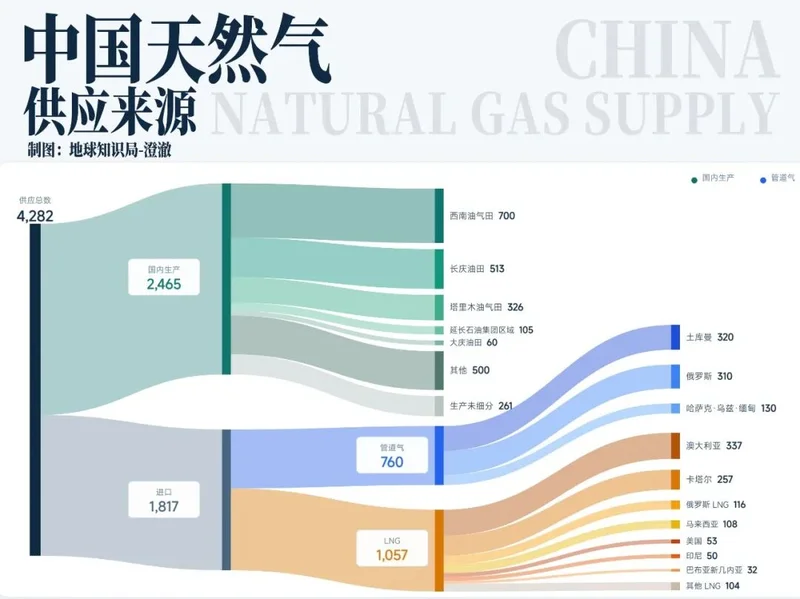
假如,这十年间中国的产量没有翻倍,而是停滞不前,我们的依赖度就是73%,甚至比石油还要高(71%)。
其实,不光中国,从13年到现在,全世界在天然气的供需两端,都有一波巨大增长。中国飙到4000多亿立方米。
▼
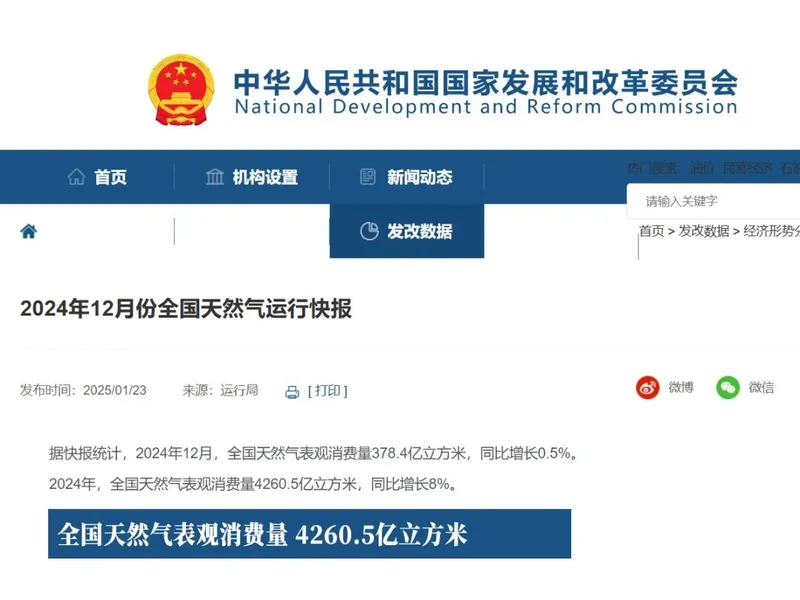
全世界则是惊人的40000多亿立方米。
42200亿立方米!
(图:国际能源署(IEA)季度天然气市场报告)▼
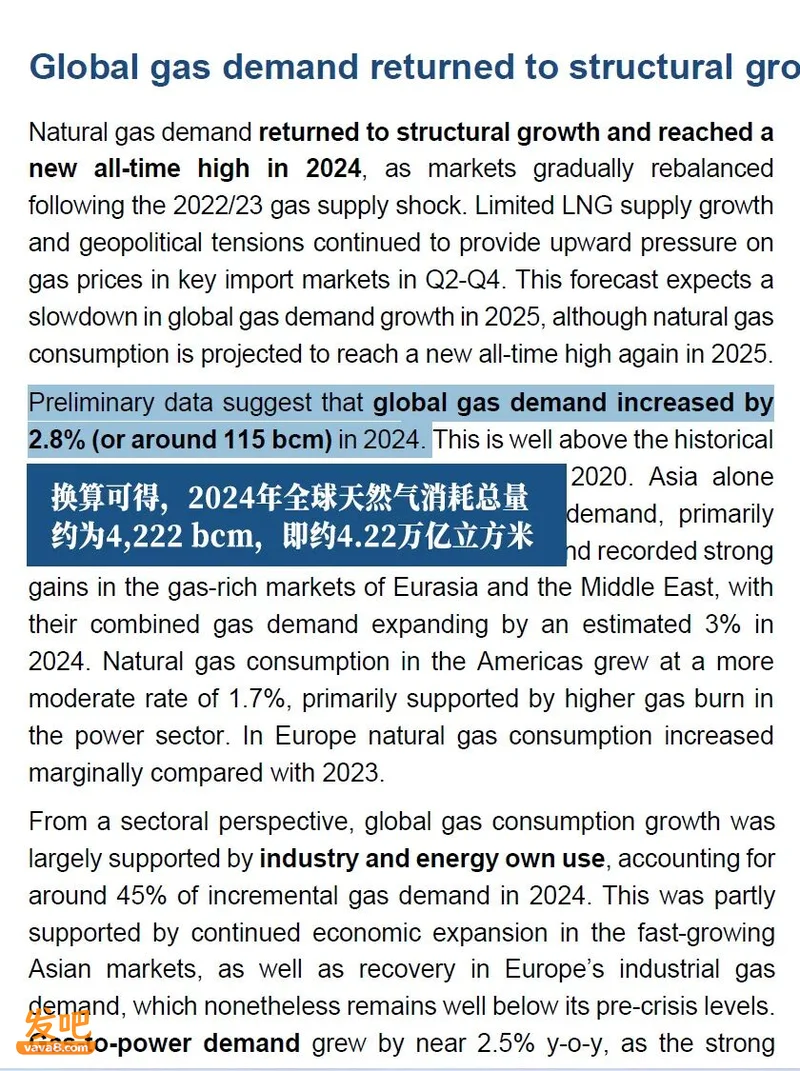
如果把它们全部换算成“能量”,人类用气量所对应的能量已经是石油的60%多(64%),或者说,天然气的地位已经是 “第二石油”。(按国际通行口径,1 桶原油的能量约为 5.8 MMBtu,而 1 立方米天然气的平均低位热值约为 35.8 MJ。据此可得,约 170 立方米天然气在能量释放上等效于 1 桶原油(BOE))(40000万亿立方米天然气,相当于235亿桶原油,年原油是370亿桶,64%)。
这背后的根本原因,就是“能源转型”。
冬天 不能没有天然气
以前,煤炭是中国能源体系的核心,优点是便宜、多到挖不完,但缺点是污染太严重。
2013年,中国发布"大气污染防治行动计划",明确要减少煤炭消费。
火电供应了中国六成的电力
燃煤发电是主流形式
(图:alamy)▼
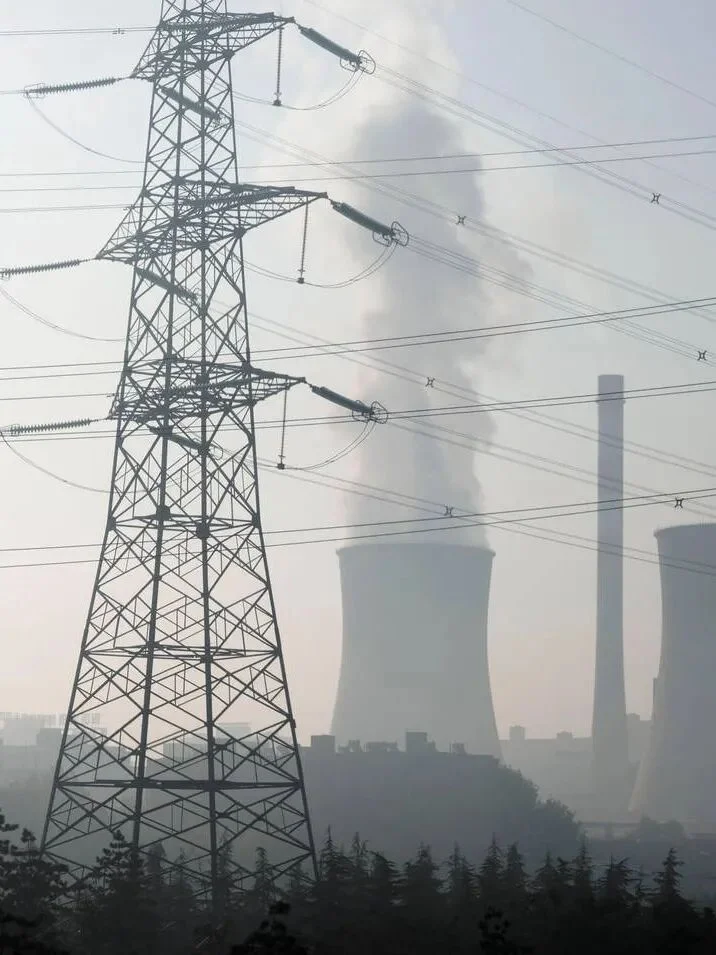
但中国的煤炭份额实在是太大。要填上这个大窟窿,就要风光水电、核能、天然气全都顶上去。
这是去年中国电力生产的能源结构:
▼
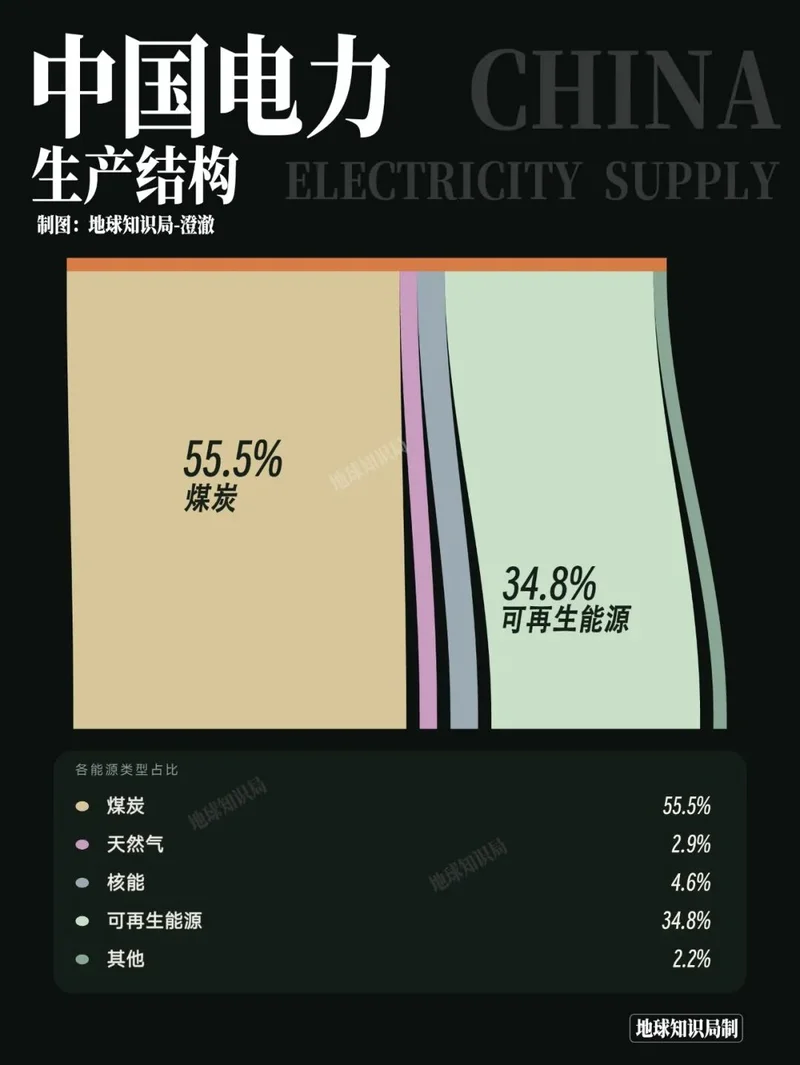
天然气不到3%,主要用来调峰发电,给不稳定的风光电削峰填谷,如果光看这3%,好像有没有气也不是很重要,但能源不光是电,天然气特别就特别在,它是一种更清洁的“化石能源”。
化石能源本身既是能量载体,可以发电,又是化学原料,可以直接燃烧转化为热能,风光水必须先发电,再把电转化为热能,而且能量密度远低于天然气。
风力发电看着多,其实能量密度很低
(图:alamy)▼
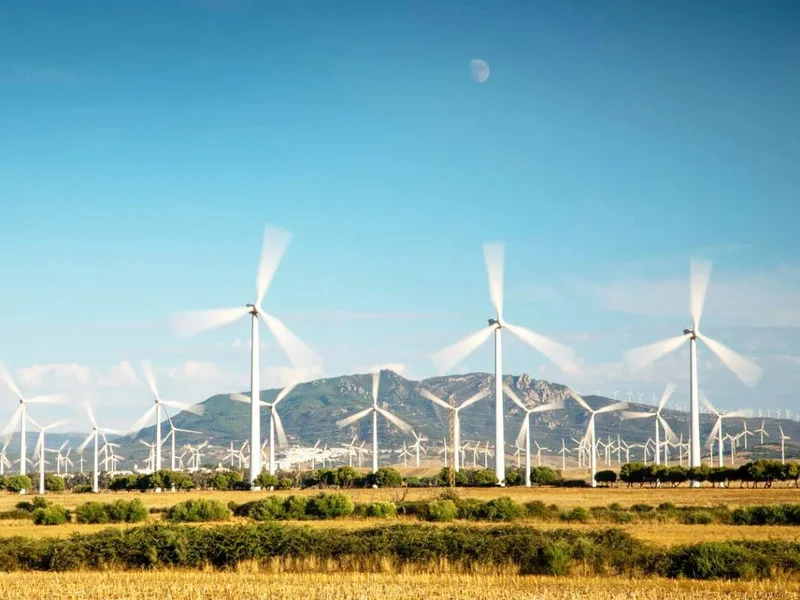
所以凡是需要“直接燃烧放热”的场景,天然气是唯一能大规模取代煤炭的化石能源。
比如冶金、化工、材料这些重工业的“煤改气”,以及最最重要的——取暖。
去年,中国成为人类有史以来首个发电破10万亿度的电力克苏鲁,这么多电,能解决取暖问题么?
需要更多的三峡!
(图:alamy)▼
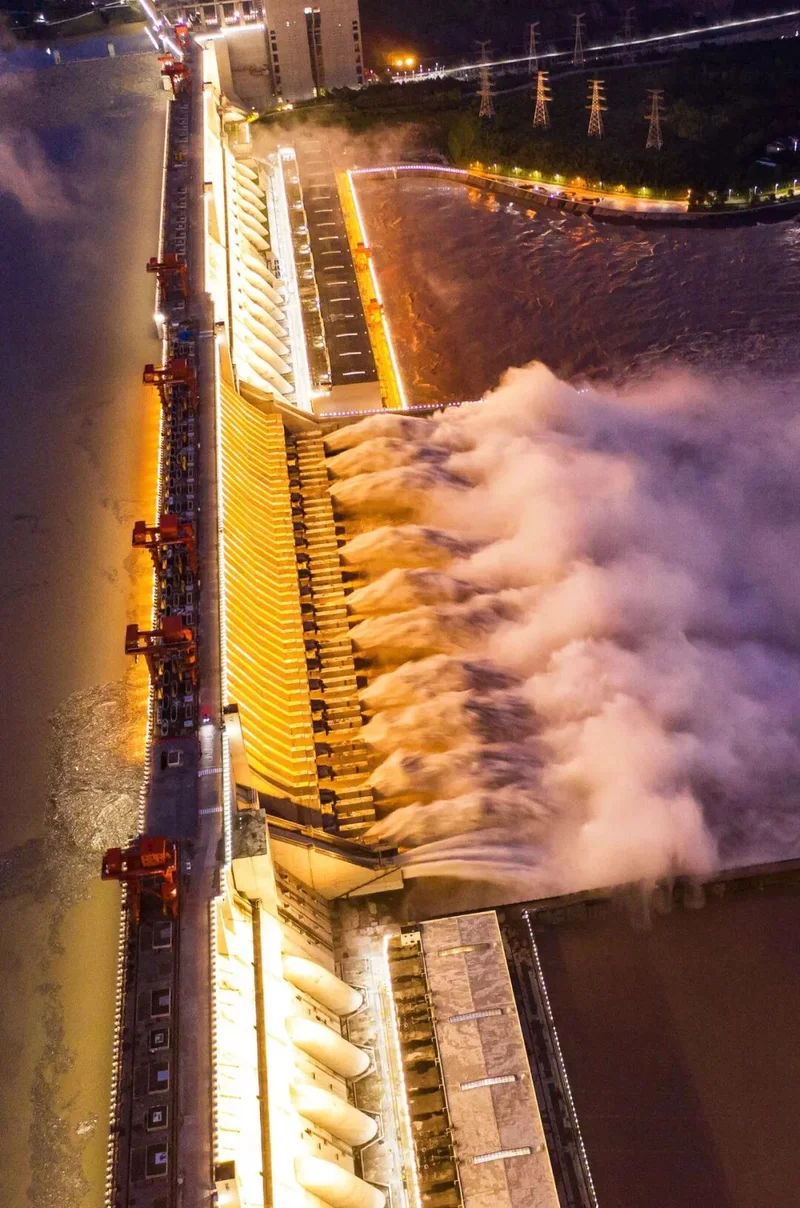
理论上能,现实中很难。真正的瓶颈是电网和峰值。取暖最要命的是,所有人同时需要。中国北方冬季取暖的峰值负荷极其集中,如果全部改电,电网瞬时负荷会是现在的数倍。
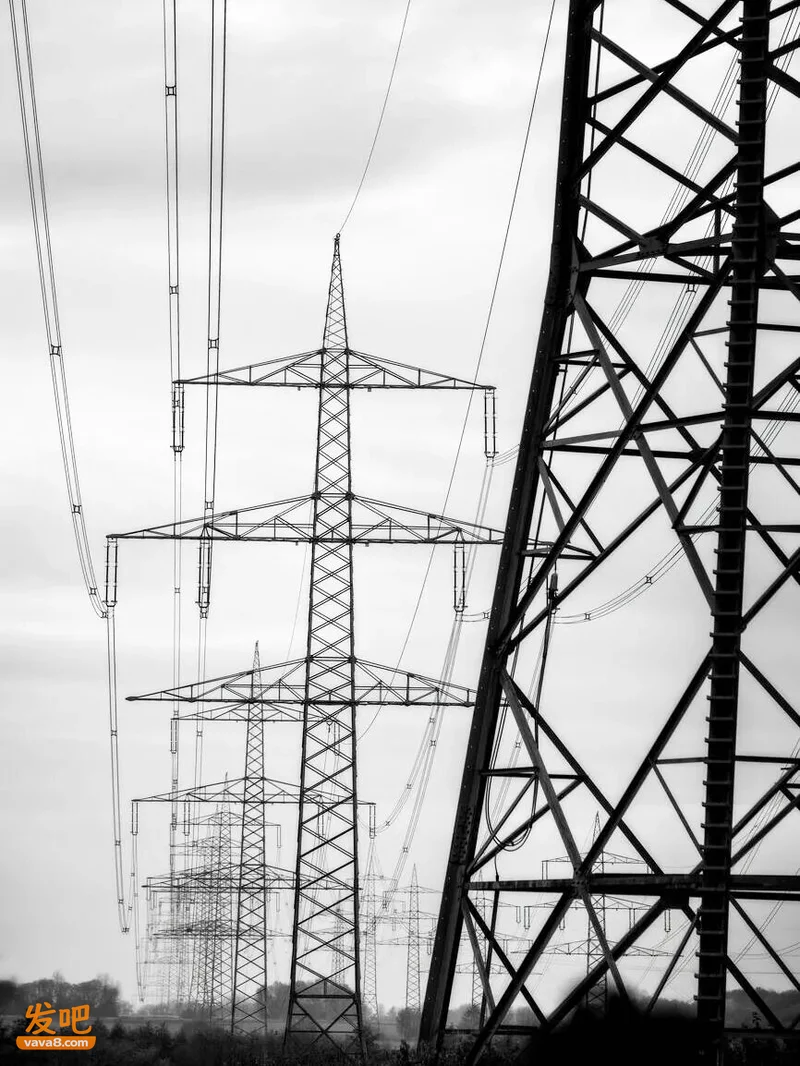
10万亿度是全年总量,但电网容量是按瞬时峰值设计的,这是两个完全不同的概念。要支撑全电取暖,不是发够电就行,而是要把输配电网整体扩容,代价极大。
现代电网极为复杂,扩容成本极高(图:alamy)▼
另外北方集中供暖是另一套逻辑。中国北方大量依赖热电联产,电厂发电的同时,把余热通过热力管网送到千家万户。这套系统天然绑定化石能源,改造难度极大,不是”多发点电”就能替代的。
我们算一笔账,中国北方城镇农村在冬季的取暖能耗,需要4.5亿吨标准煤,如果换算成电,大概是3.7万亿度电,而且全都集中在采暖季这100多天,追求稳定性的电网很难满足这种爆炸性需求,只有可存储的化石燃料能做到。
热值高、耐储备、可负担
北方农村熬过冬天,离不开煤
(图:alamy)▼
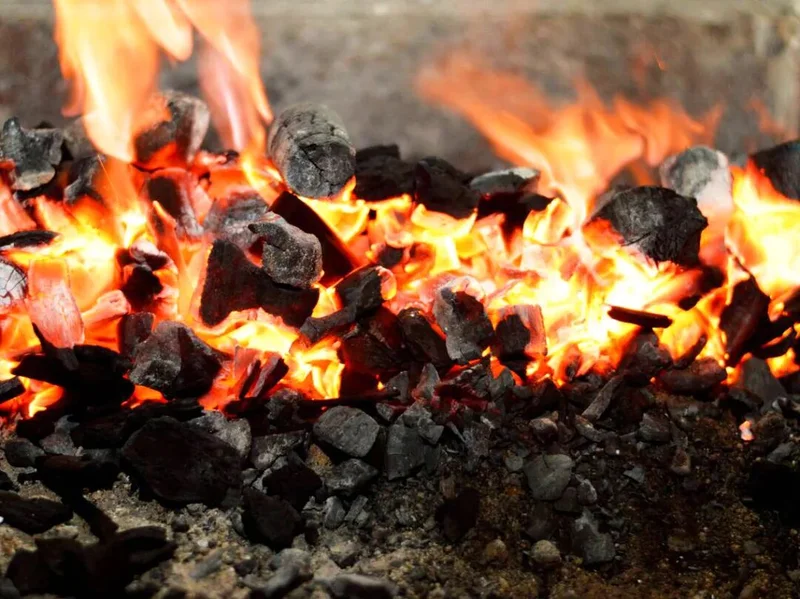
所以天然气的现货价在取暖季会大幅提高,比如淡季是每吨3500-4500(元),供暖季是5000-7000,碰到大寒潮可能8000以上。
正常年份的规律(以国内LNG出厂价为参考):淡季(春夏,4-9月)——约3500-4500元/吨,折合约2.5-3.2元/立方米;供暖季(冬季,11月-次年3月)——5000-7000元/吨,极端寒冬可突破8000元/吨,折合约3.6-5.7元/立方米。价差在1.5倍到2倍之间,极端年份更高。但自2024年以来,这个差价缩小了很多。
其实,东亚这气价放全世界都是最贵的一档,经常是美国的三倍以上。在业内被称为——“亚洲溢价”(“Asian Premium”)和极端缺气、被卡脖子的西欧是一对卧龙凤雏。
所以,中国这片大地下面,真的特别缺气么?
“亚洲溢价”的英文正确术语是 “Asian Premium”,这是行业内通用说法,最早用于石油(1990年代沙特对亚洲买家的定价歧视),后来延伸到LNG领域,完全成立。
东亚工业发达、人口稠密
天然气进口依存度很大
(图:alamy)▼
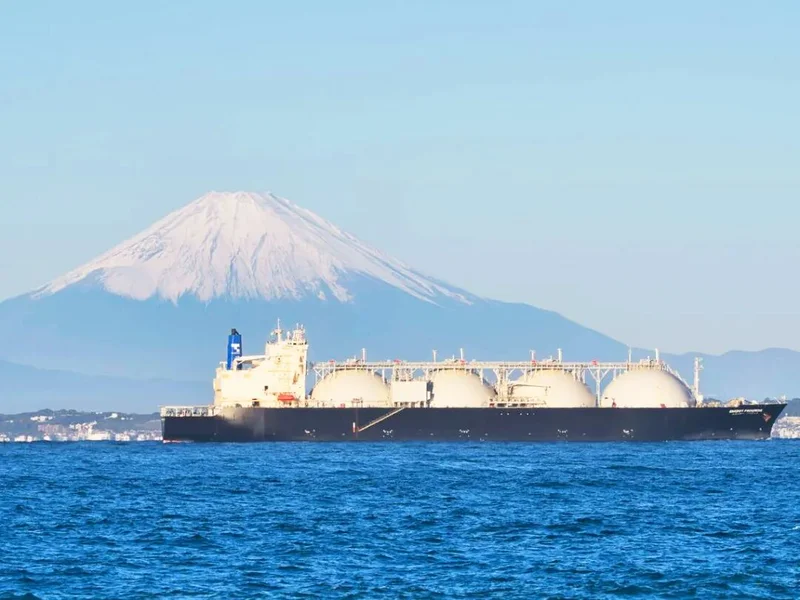
全球天然气定价长期呈现”三个世界”:北美——最便宜(本土供应充沛,亨利枢纽自产自销);欧洲——中间档;东亚(中日韩)——最贵档,长期比欧洲贵20-30%。日本为此推动了多年的LNG定价改革,但”亚洲溢价”至今未根本消除。
好气!
这是全世界已探明的天然气储量—219.5 万亿立方米)。
这是中国的储量—14.8万亿立方米,占比6.7%,也不算特别拉胯,但问题是,这里面"好气"太少了!所谓“好气”,就是埋得浅、储量大、开采成本低的常规天然气。
比如开头找到的两大“外挂气包儿”。俄罗斯亚马尔地区,全世界最靠北的巨型“好气”,储量40万亿立方米,埋藏只有1000多米,探明 + 技术可采天然气储量约 30–40 万亿立方米级别(不同口径略有差异),埋藏深度多数主力气层1,000–2,000 m,部分甚至更浅。
西伯利亚的苦寒下,埋藏着巨量好气
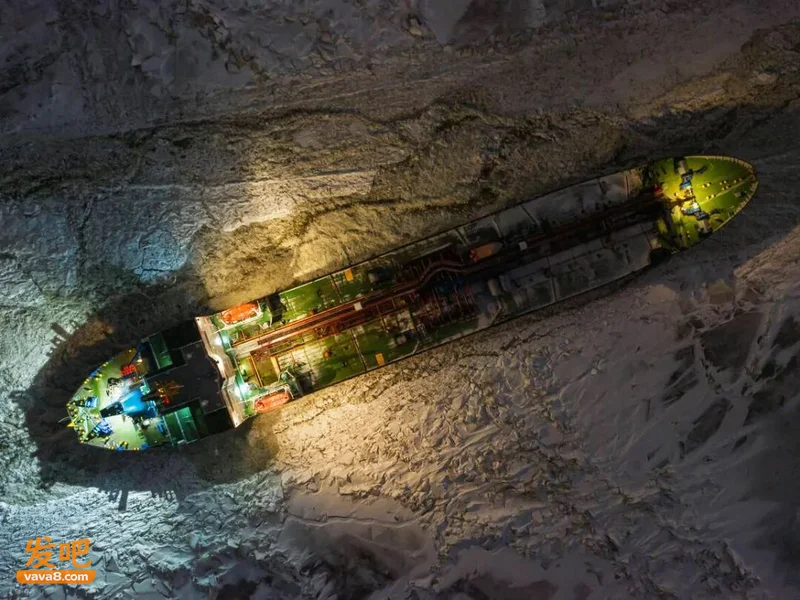
(亚马尔天然气运输船 图:alamy)▼
卡塔尔北方气田,埋藏略深(2,500–3,000 m),但储量更大,50万亿立方米(50万亿立方米);北方气田,伊朗那边对应的叫 South Pars,本质是同一个气藏,探明天然气储量约 50 万亿立方米左右,埋藏深度约 2,500–3,000 m(海下,但地层并不复杂)。
这俩加起来≈6个中国,真的是“好气”啊!
再看国内,产气量虽然短期内成功翻倍,但如果拆开来看,主要就靠这几位贡献大部分产能。
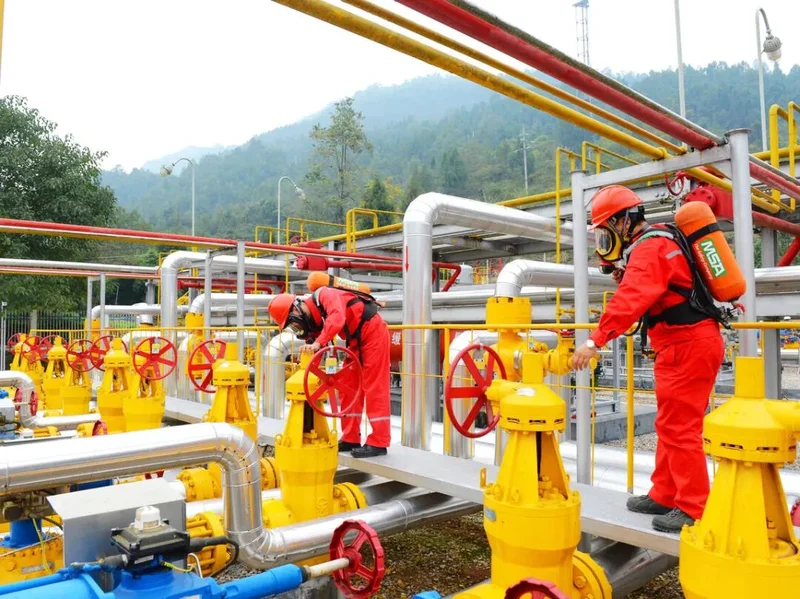
其中四川盆地主要是页岩气,深度普遍在3000米,甚至4000米以下,长庆油田主要是致密砂岩气,无论技术难度和成本都非常高。
而且四川的老气田,产量也在下降
(达州天然气田 图:alamy)▼
中国的产气主力军,其实只有塔里木油气田是标准的“好气”。尤其是盆地北缘的克拉2气田,巅峰期一年200多亿立方米,是中国“好气”的精锐。
只可惜,新疆“好气”距离京津冀、长三角、珠三角,都要好几千公里。
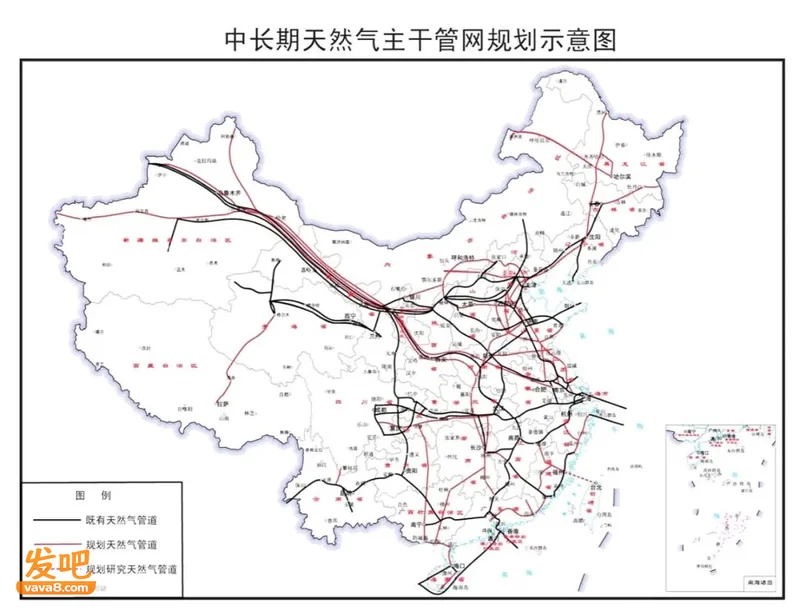
为了把供需两端连起来,我们又修了总长两万多公里的超级工程——西气东输。
从2004年西气东输一线(从新疆塔里木轮南到上海市西郊白鹤镇)建成通气,到如今的四线并行:二线——从新疆霍尔果斯到广州、香港;三线——从新疆霍尔果斯到福州;四线——从新疆乌恰县到宁夏中卫。
西气东输已经四线并行
图中从新疆通向内陆的管线也越来越粗
形成了名副其实的能源大走廊
(图:《中长期油气管网规划》)▼
但这样就够用了么?还是不够!一是总产量不够,二是冬天的取暖需求太大,西气东输即使满负荷运转也供不起。
所以又回到了最开始的问题,中国还需要更多更多的“外挂气包”。
气霸时代
以下这些国家,都是中国十几年来买气的关键乙方,如果按时代划分:
第一代(2009年起):毫无疑问是土库曼斯坦。天然气从霍尔果斯入境,接入西气东输直达上海,让当时很多上海人第一次知道这个冷门国家,而且中亚的气价很便宜,是性价比最高的气源。
气多到甚至能在野外连续自燃50多年
(土国“地狱之门”图:alamy)▼
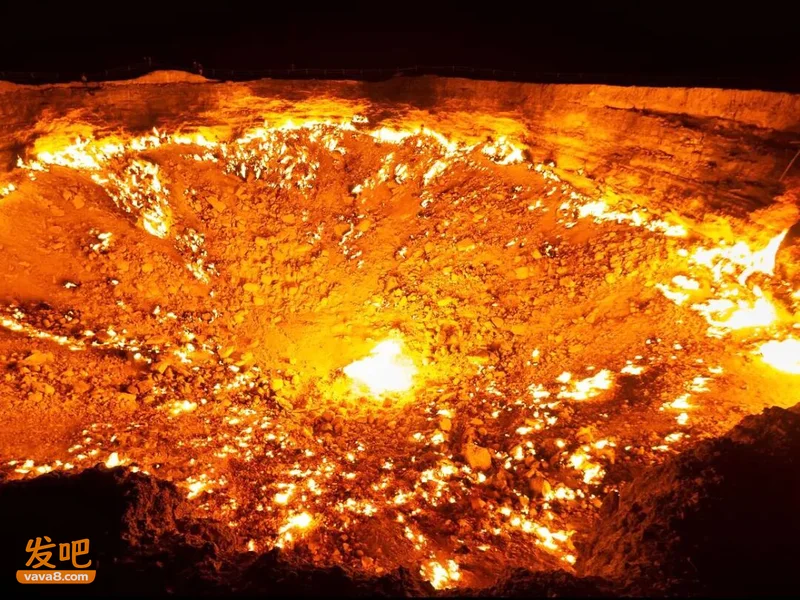
第二代(2010年代):是LNG时代。澳大利亚/卡塔尔/马来西亚快速崛起,中国沿海建了一大批接收站,海路一开,进口来源就可以快速多元化。
第三代(2019年起):“气霸”俄罗斯强势入场。2024年12月,西伯利亚力量1号全线贯通,俄罗斯一跃成为最大单一来源国。
从1号管道送来的俄气
源源不断地输往东北、华北和华东▼
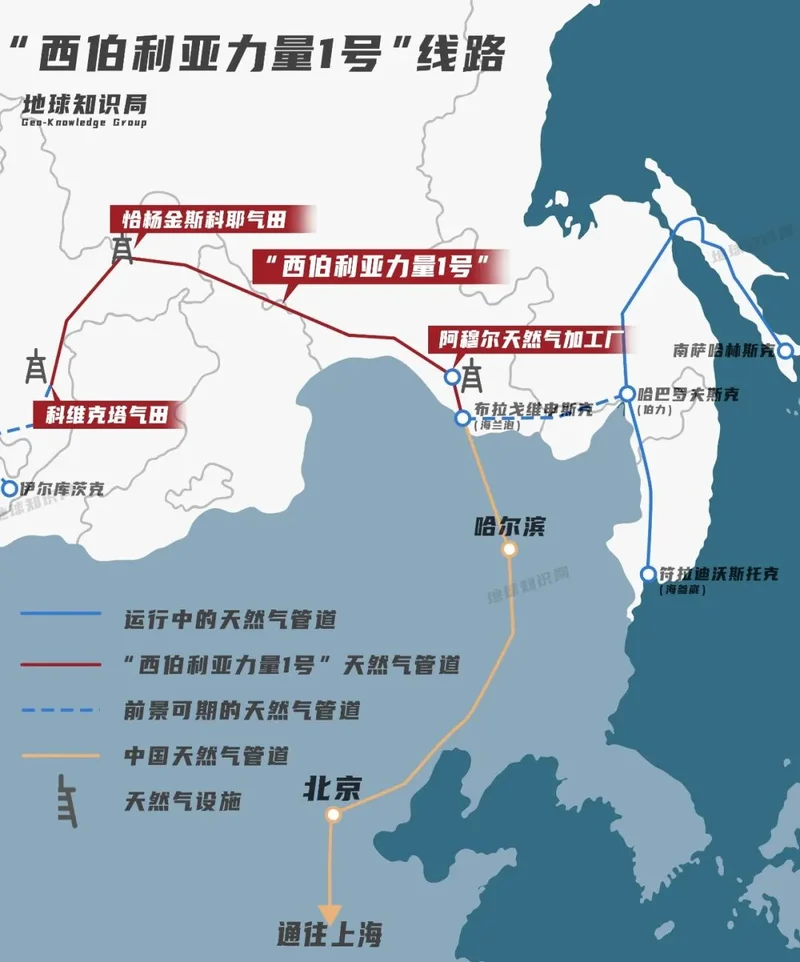
这里需要明确一组概念。液化天然气——LNG,虽然路线灵活,但是比较贵;管道天然气——PNG,路线固定,但是便宜。一些关键的管道线路往往和地缘政治紧密相连,一旦运行就有长远影响。
比如,去年中俄之间就发生了一件大事。中国、俄罗斯、蒙古三方就“西伯利亚力量2号”跨国天然气管道,签订了具有法律意义的备忘录。
中俄之间,两条天然气大动脉▼
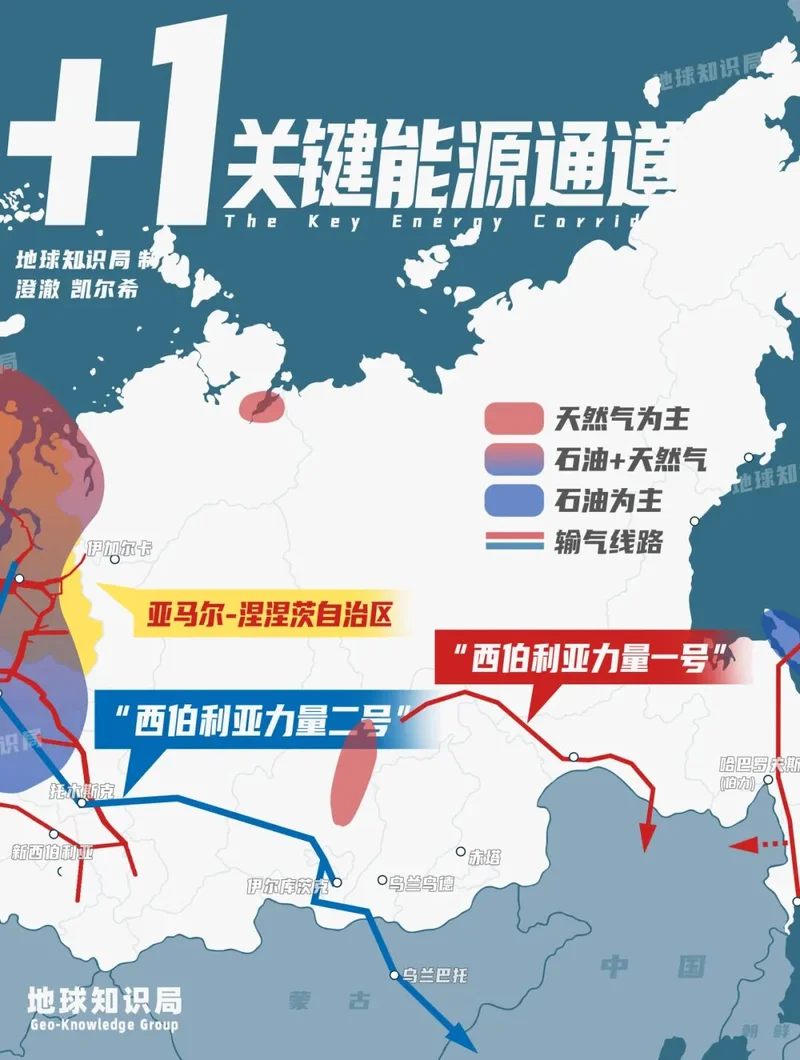
以前,我们买的是东西伯利亚的管道气,但最重要的“外挂气包”显然在西西伯利亚的亚马尔地区,这里有密集的管道网络,但全都通向欧洲,卖给中国的都是比较贵的LNG。
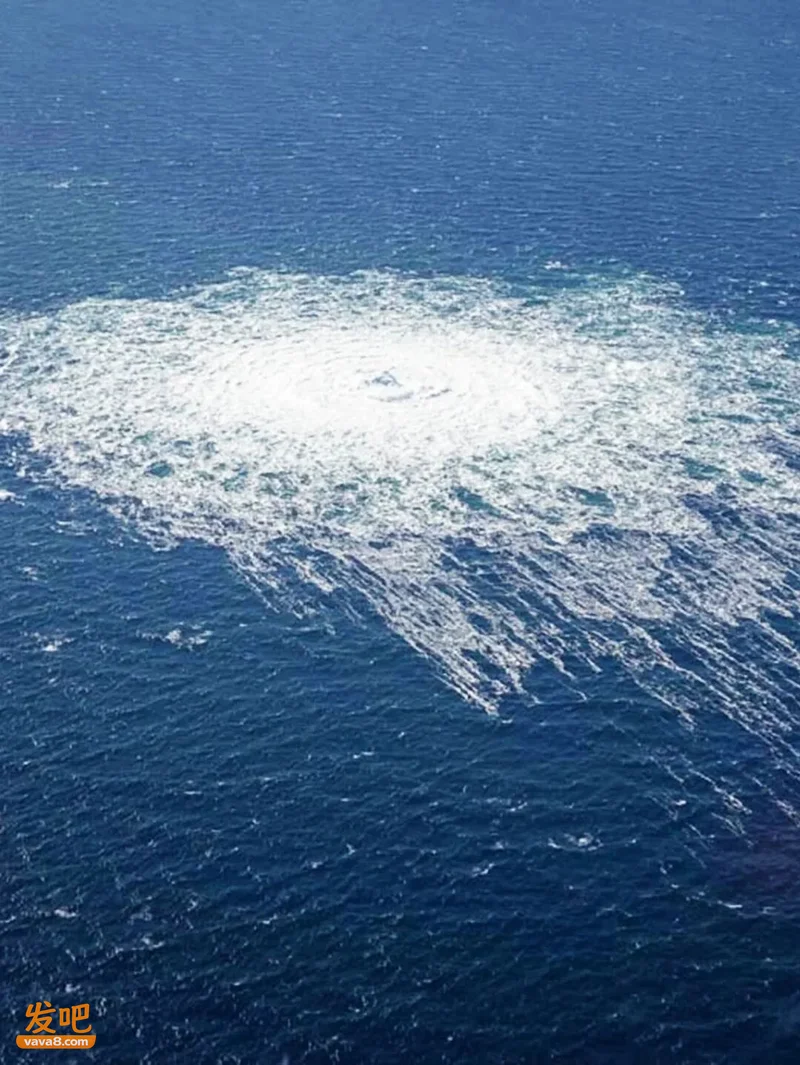
中俄新线路一旦开通,每年能输送500亿立方米,这相当于1.5个塔里木盆地,也几乎等同于2022年被炸毁的北溪二号管道的运力,或者说,这资源本来是要卖给德国的,但德国抓不住。
所以,当前中国的买气格局,是两手都要抓、两手都要硬!
北溪都没了,俄罗斯要向东看了
("北溪"管道被炸 图:壹图网)▼
一是管道气(PNG),主要买土库曼斯坦和俄罗斯;二是液化气(LNG),有一大堆乙方:澳大利亚、卡塔尔、俄罗斯亚马尔LNG是最重要的几个。这些新时代气霸,全都能分到中国的大额订单。
而且这些“气霸”很多也是“油霸”。上一个时代红利还没吃完,下一个就来了,只能说老天爷赏饭这一块儿,真的是“好气”!
俄:能源饭我还能躺着吃好多年
横屏▼
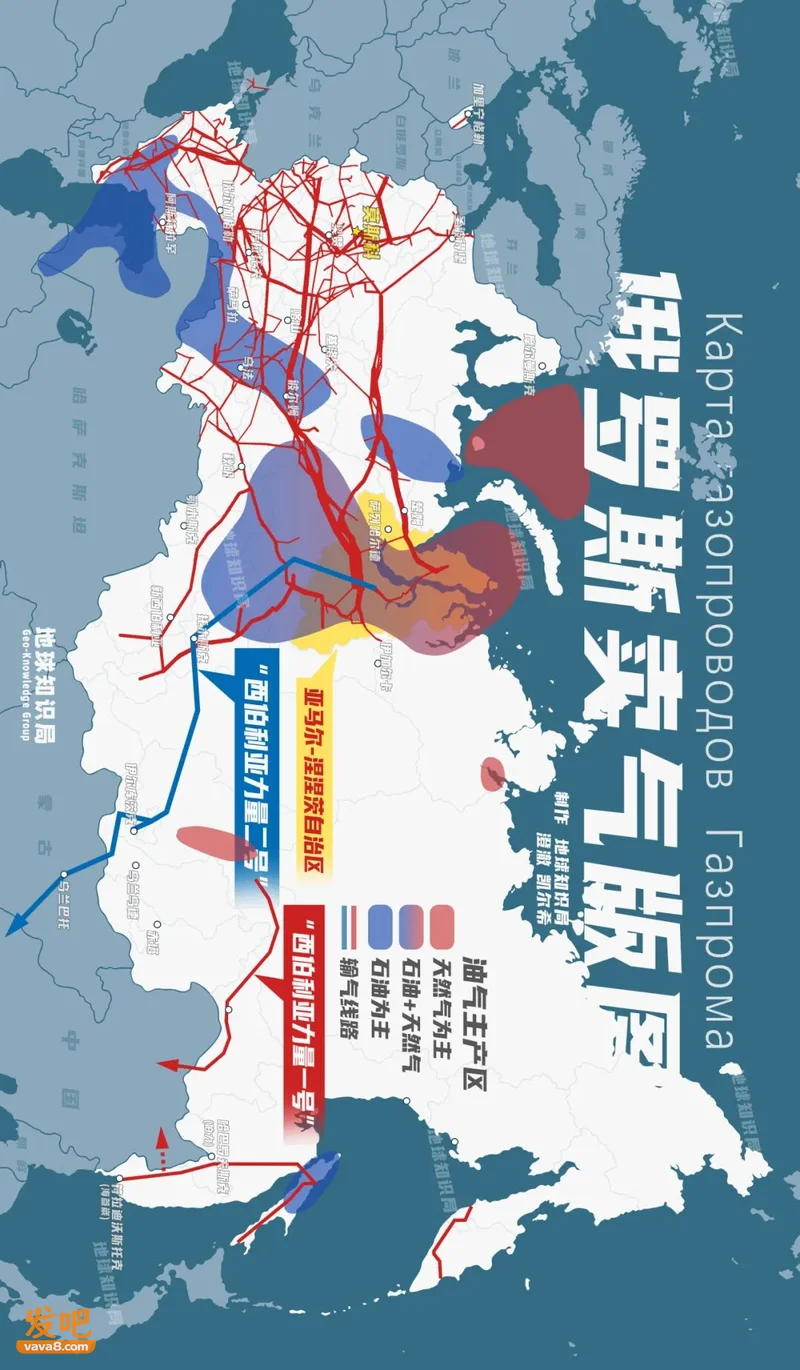
但“气霸时代”也有一个反面教材——伊朗。天然气储量相当于3-4个中国,前面说的卡塔尔北方气田,和伊朗的南帕尔斯气田其实是同一个气藏,在地图上一家一半,但地下是打通的。
所以卡塔尔这边疯狂抽气,抽的其实是两国共享资源,积极性自然就特别高。
而伊朗则因为长期被制裁,又缺钱又缺技术,看着卡塔尔赚钱又眼馋又着急,只能找俄罗斯合作开发,但短期内的出口能力极低。
紧绷的地缘形势,也限制了波斯湾油气的外运▼
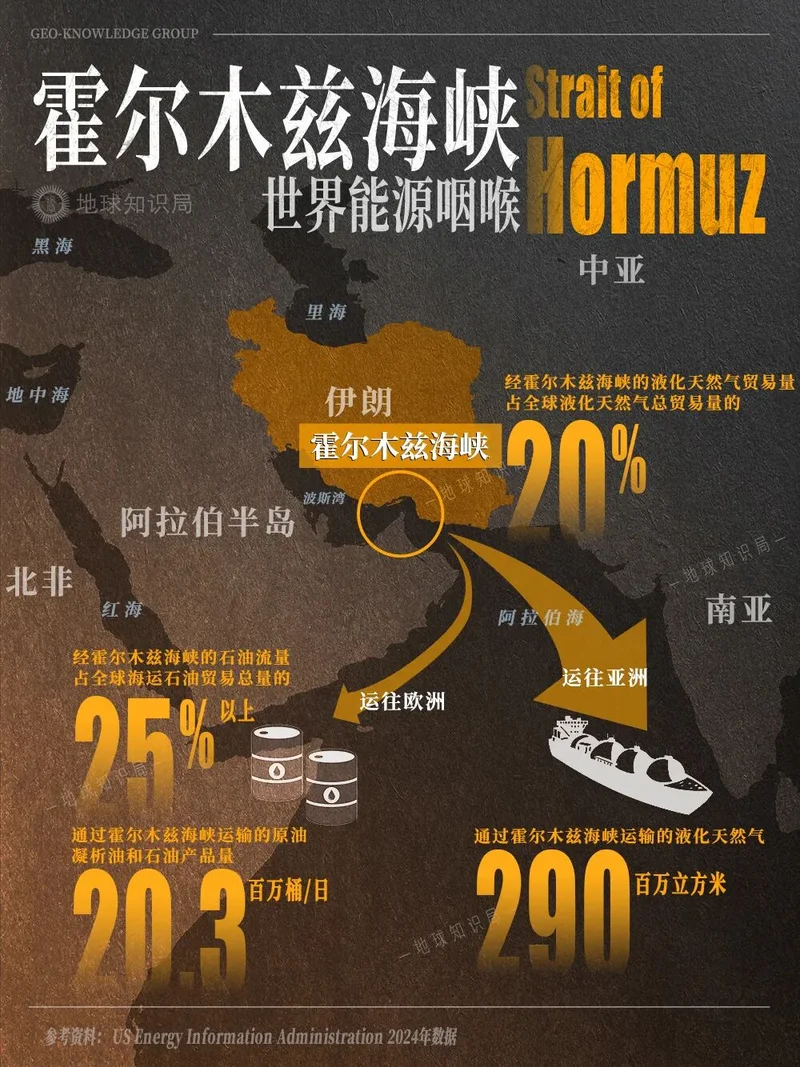
波斯民族在“油霸”时代已经被耽误了几十年,到“气霸”时代,可能又轮不上自己。
可见,老天爷赏饭固然重要,但个人的奋斗也不能太拉胯。