印度钢铁产量已经是不可小觑的存在。
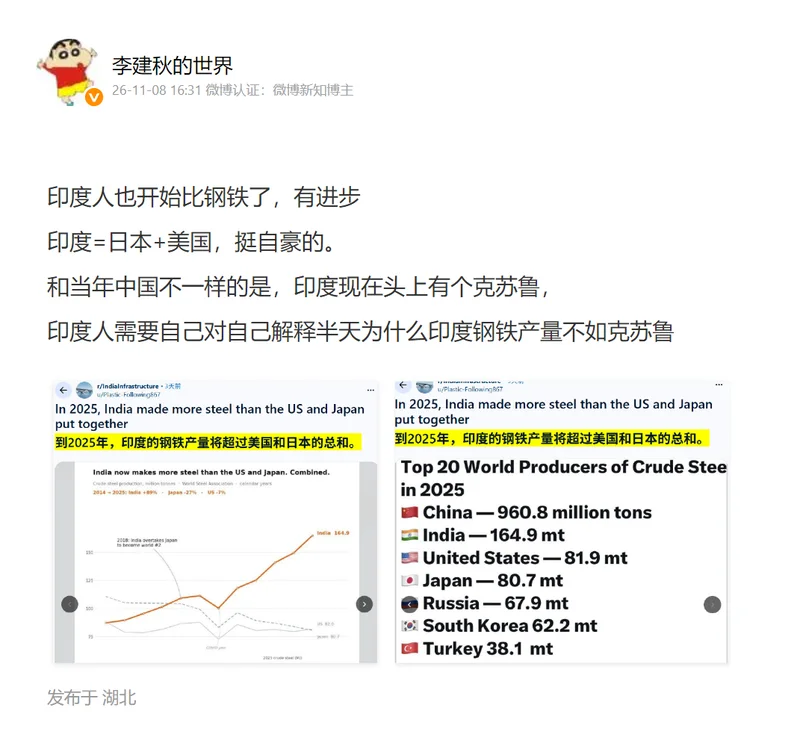
世界钢铁协会公布的2025年全球各国粗钢统计数据显示,印度去年粗钢产量1.649亿吨,同比暴涨10.4%。
美国是8190万吨,日本为8070万吨,美日加起来合计1.626亿吨,而印度当前的产量已经略高于美日两国产量之和,仅次于我国,稳稳排在全球第二位。
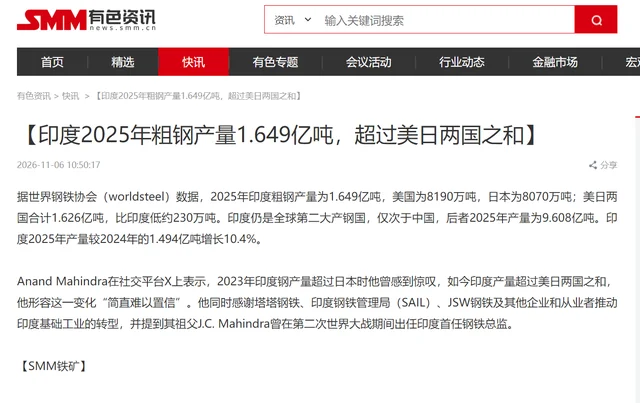
2025年我国粗钢产量9.608亿吨,是目前印度产量的近6倍。尽管印度第二,但我们依然是印度遥不可及的存在。
钢铁是工业的骨架,产量翻倍往往就是国家崛起的前奏。但印度钢铁产量超美日总和背后,藏着中企的贡献——我们亲手给它建了全世界最大的高炉,转头就被它加了反倾销税。
十年产量翻倍,印度钢铁是怎么跑起来的?
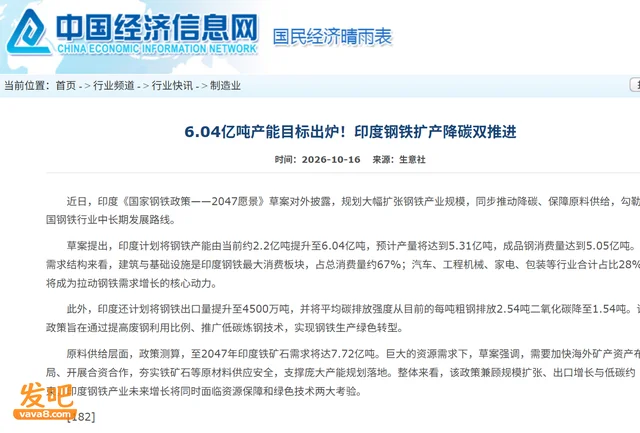
2014年莫迪刚上台时,印度粗钢产量才8900万吨,十年时间几乎翻倍,冲到1.65亿吨。这源于印度这些年城市化狂飙、基建大跃进、制造业招商引资,房地产、公路、铁路、电站到处都在抢钢材。单建筑基建就吃掉了印度67%的钢铁消费,是绝对的主力。
莫迪政府更是野心爆棚,计划到2047年独立百年时,粗钢产能冲到6.04亿吨,产量5.31亿吨,人均钢铁消费从现在的116公斤翻到302公斤。按这个目标算,规模超过中国的半壁江山。
按照过去十年翻一番的增速,这个目标有点难,但问题在于,印度的钢产量增长在加速,印度钢铁产能跳涨的关键节点,和中国企业的深度介入不无关系。
全球最大高炉,是我们亲手给印度建的
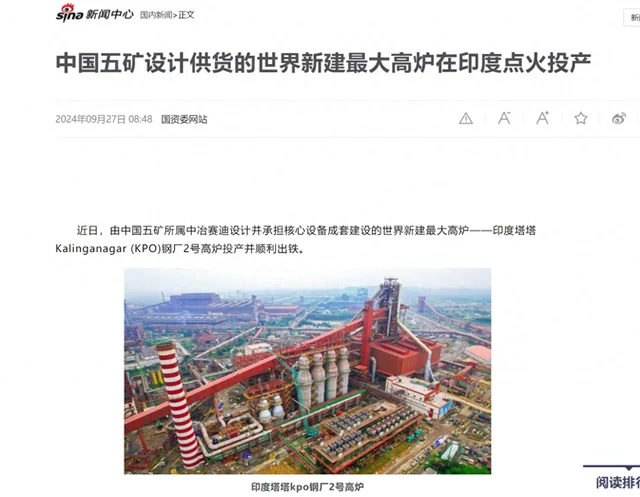
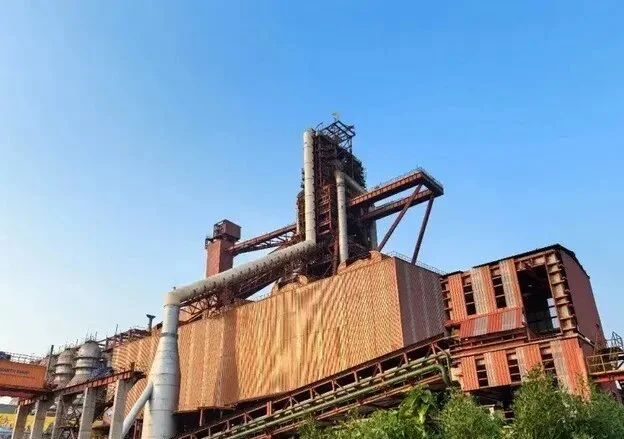
2024年9月,印度塔塔钢铁KPO钢厂2号高炉正式点火出铁。这座高炉有效容积5873立方米,设计年产铁水437.5万吨,是当时全球新建的最大高炉。
而承建方,是中国五矿旗下的中冶赛迪。当年竞标时,中冶赛迪是压着卢森堡PW、奥钢联、意大利达涅利这些欧美老牌冶金巨头拿的单。
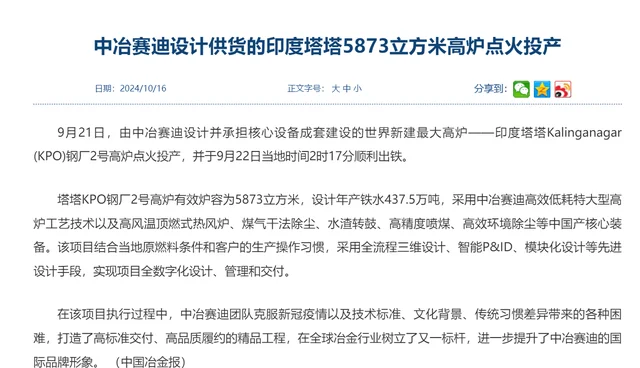
这座高炉拥有顶燃式热风炉、煤气干法除尘、高精度喷煤、智能控制系统等顶尖技术,光高精度喷煤技术一项,每年就能替印度省21万吨焦炭,直接节约成本上亿元。
中冶赛迪做的是工程总包,拿的是设计和设备的合同款项,塔塔后续炼铁能赚多少,和它没有关系。
本质上是交付一套已经成熟、可落地的工程方案,从底层工艺模型到还在研发的氢冶金、电炉短流程新技术,并没有跟着这座高炉一起交付出去。
我们国内目前最大的高炉也就5800立方米级别,等于我们自己都没大规模用的顶级配置,先给印度安排上了。项目落地后,印度媒体集体高潮,把这座高炉吹成了印度钢铁工业的里程碑。
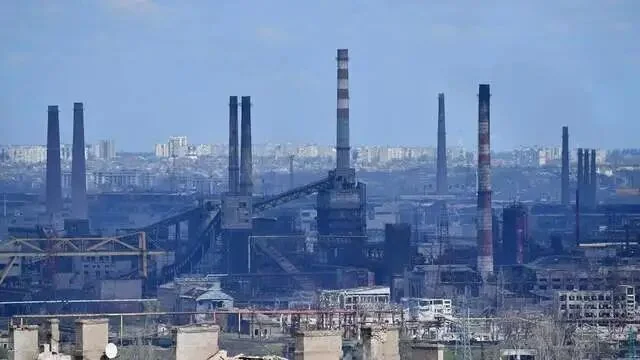
一座高炉就是400多万吨铁水产能,对应几百万吨粗钢,直接把印度的高端炼铁能力拉高了一个档次。
而中国冶金行业过去十年在印度的工程承包业务,基本覆盖了印度所有头部钢企的扩产项目。
换句话说,印度钢铁产能这十年的翻倍增长,许多座大高炉背后,都站着中国工程师。
高炉刚投产半年,反手就给我们加了关税
按理说,中国企业帮印度建了标杆工程,怎么也该算友好合作的典范。可高炉投产才半年多,印度就翻脸了,宣布对多种中国钢铁产品加征反倾销税,而且是刀刀见血。
冷轧无取向电工钢,对头部企业征223美元/吨,其他企业直接414美元/吨;无缝钢管更狠,除个别企业外其余普遍征高额关税,一续就是五年。
今年6月,印度又启动了对中日俄三国热轧板材的反倾销调查,中国自然是重点目标。
一边用着你的技术建钢厂,一边用关税墙把你的产品挡在门外。印度这波操作,完美诠释了什么叫“市场,技术我都要,规则我说了算”。
他算得很清楚:高炉建起来就是自己的,技术学会了就是自己的,中企的生意该卡就得卡。反正你工程钱已经赚了,后续的市场份额,对不起,得留给我自己的钢厂。
下一个二十年,印度钢铁产业或成中企最大与唯一对手
印度钢铁现在的水平,和中国差着不止一个代际。粗钢只是工业的第一道门槛,真正值钱的是汽车板、电工钢、轴承钢、航空用钢、高端不锈钢这些特种钢。
这些产品对成分控制、工艺稳定性、质量一致性要求极高,不是建几座大高炉就能搞定的。
印度现在也意识到了这个问题,政策里特意提了发展特种钢,在自觉地从“产量第二”往“能力第二”爬,路径和当年的中国如出一辙。
回顾我们钢铁业发展,1978年冬天,宝钢在长江边开工。一号高炉容积4063立方米,全套设备从日本新日铁引进,当时花了二十亿美元现汇,而那一年全国财政收入才八百亿出头。
老一辈工程师守在国外的设备旁边,一点点记录参数,很多关键工艺参数都要向外方询问。四十六年过去,现在局面反过来,印度也在出钱采购我们设计制造的高炉,学习我们的炼钢技术。
但印度还有明显的短板,其92%的炼焦煤依赖进口,主要从澳大利亚、南非买。铁路拥堵和最后一公里连通性至今是钢铁物流的硬约束。
但印度在扩矿山、建专用货运走廊、推特种钢激励,每一样都是在补工业体系的基础课。
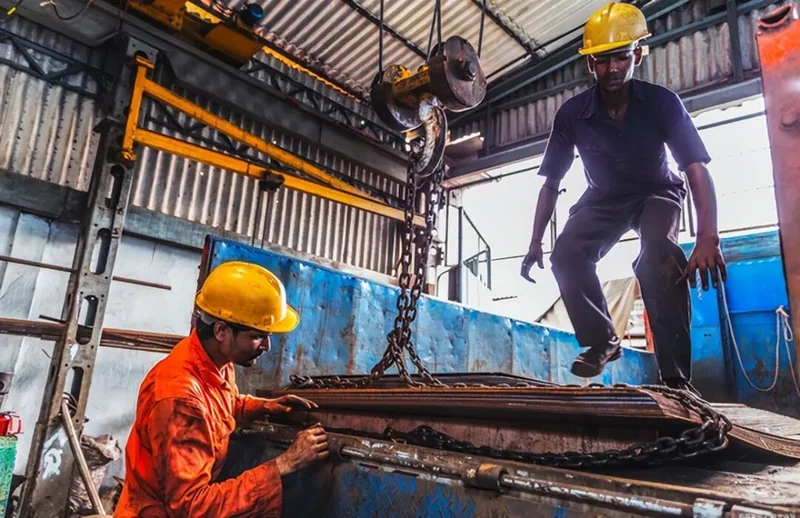
钢铁不是普通商品。它是汽车、造船、能源装备、工程机械、军工产业的粮食,是一个国家重工业体系最底层的能力。
印度钢铁能有今天的增速,除了自身需求驱动,中国企业的技术输出和基建助力,确实起到了催化剂的作用。
帮一个国家把一个个高炉建起来,等于帮它把工业能力的引信点着。引信一旦点燃,烧到哪里、烧多快,就不再由点火的人决定。
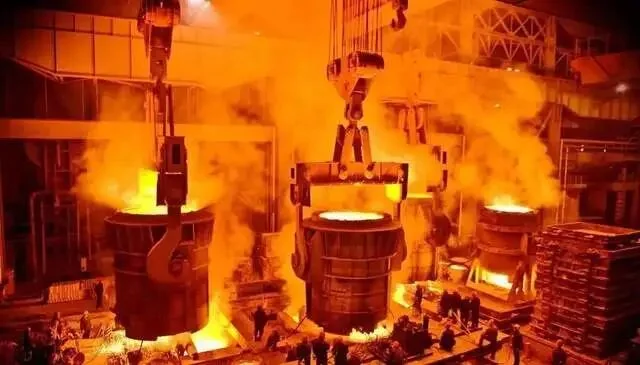
印度大概率会提前完成2047目标,因为它的城市化、铁路公路住房投资和制造业扩张正在形成自我强化的钢铁需求循环。
也就是说,下一个二十年,印度在钢铁领域很可能成为中企最大对手,也可能是唯一对手。而且钢铁产业带动的是机械重工等能力的增长,在工业化各领域都将形成与中企的竞争关系与抢食能力。
中国钢铁企业面对的真正课题,不是“要不要出海拿订单”,而是出海拿的是什么订单、留的是什么能力、换回来的是市场准入还是贸易壁垒。
把最先进的大型高炉工艺和核心装备交付给一个正在系统性构建对华钢铁替代能力的竞争对手,然后被对方的保障措施关税关在门外——这个剧本,不应该继续重演。
工业能力的迁移从来不可逆。你教会了一个人炼铁,他就不会再满足于买你的铁,而是想办法替代你的地位。
中企要反思的,是在教之前就想清楚:哪些东西可以卖,哪些东西卖了之后,你手里还得攥着对方绕不过去的那张牌。