是泡沫破裂,还是快速泄气?
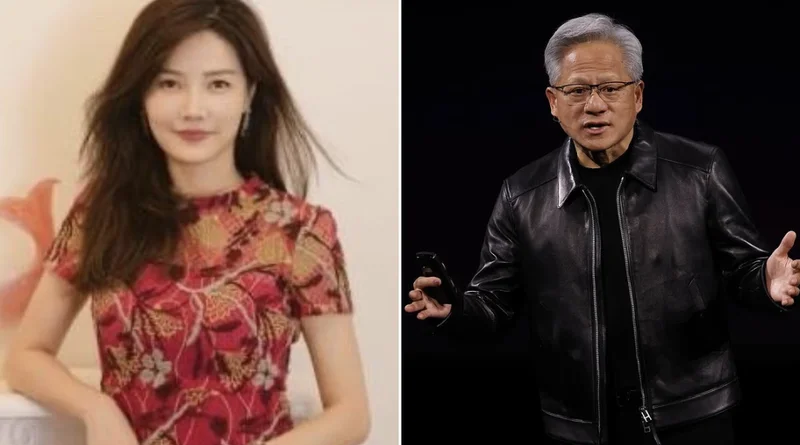
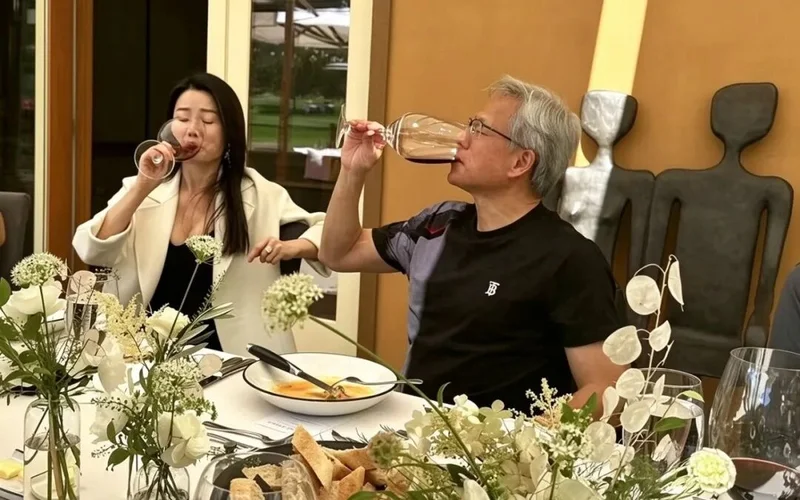
周一上午,各大群里聊的居然都是黄仁勋的婚外情。人类对吃瓜果然是孜孜不倦。
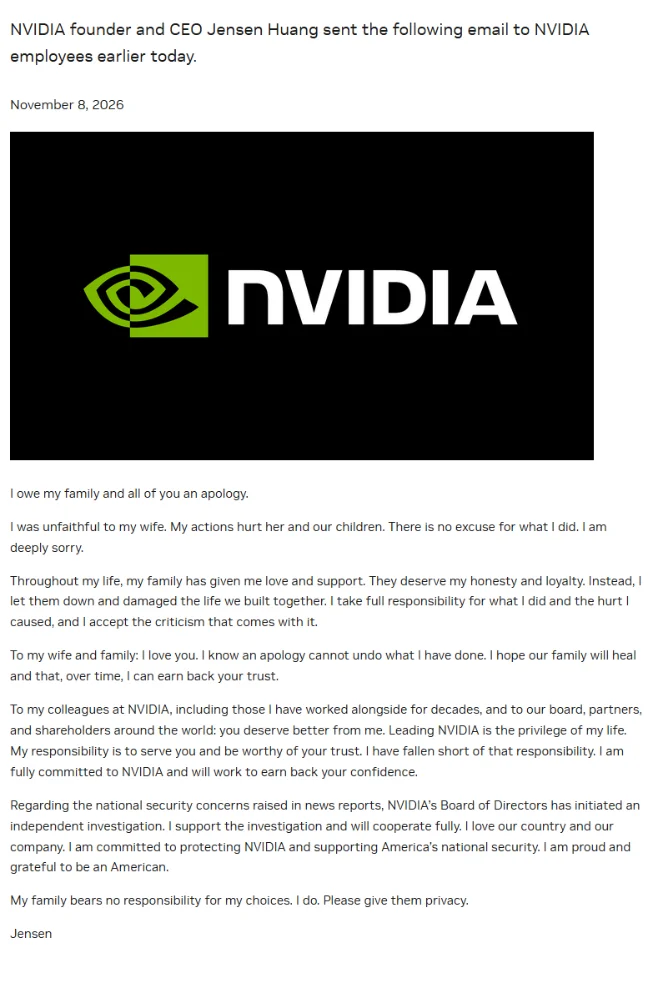
11月8日,黄仁勋在致英伟达全体员工的内部信中承认对妻子不忠,公开致歉;董事会同日宣布启动独立调查,黄仁勋留任CEO。
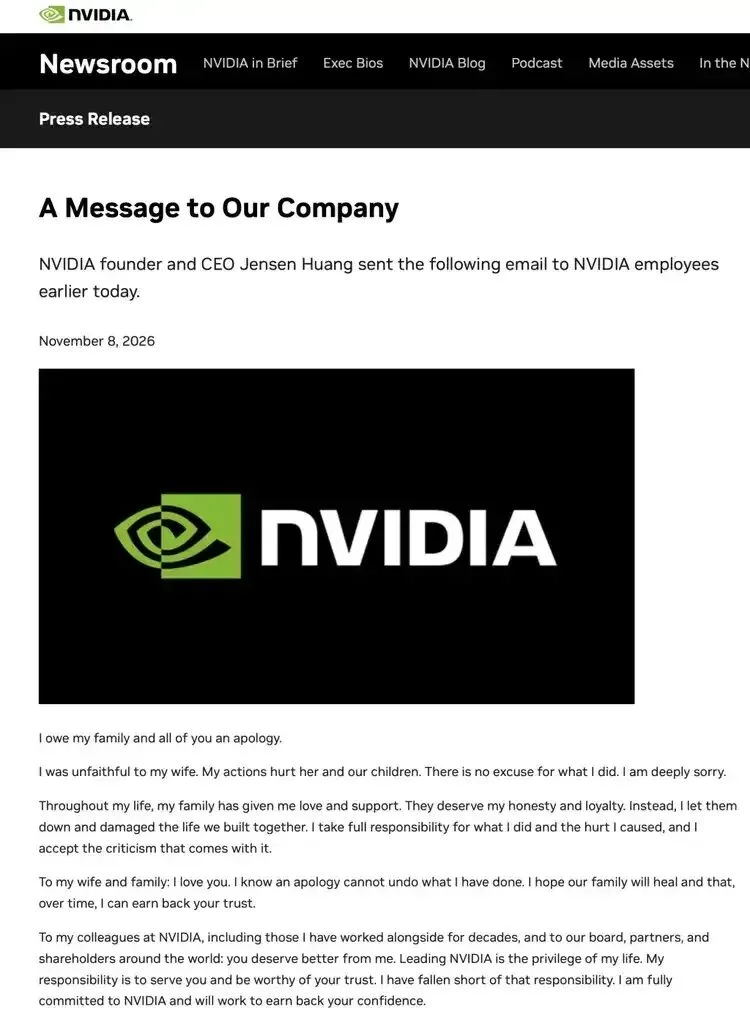
▲图源:网络
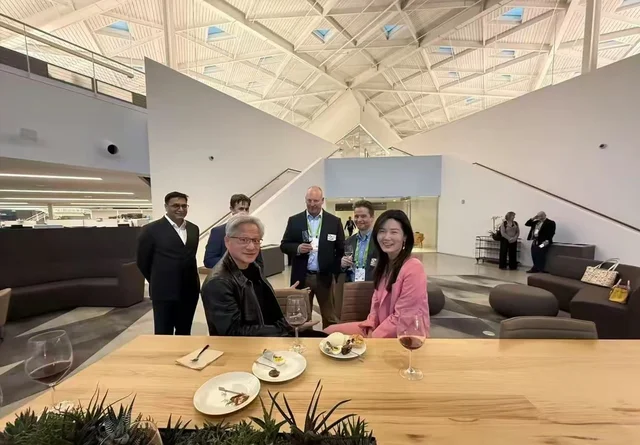
如果这只是桩私德八卦,它进不了这篇评论。但它不是:涉事女方Alice Huang曾任新加坡数据中心企业Megaspeed的高管,而Megaspeed既是英伟达的客户,又因涉嫌规避出口管制、走私约20亿美元AI芯片正在接受调查;据英国《金融时报》等报道,美国情报界认为黄仁勋可能是一场情报行动的目标,美国众议院三个委员会已要求他11月18日出席闭门简报。中国外交部10月30日驳斥相关报道"捕风捉影"。
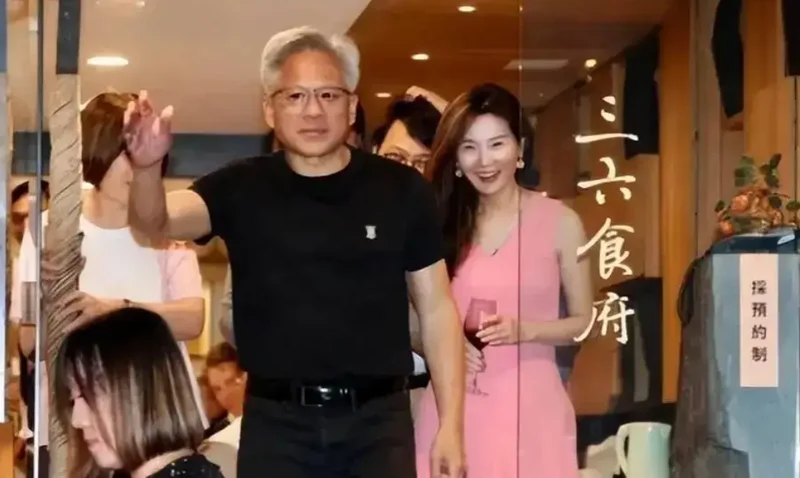
▲图源:网络
真相有待调查,但资本市场已经先投了票:11月9日美股夜盘,英伟达一度跌超7%,收窄后仍跌约4%,市值再蒸发约1800亿美元;叠加前一周的暴跌,英伟达已回吐今年全部涨幅。
需要说清楚的是:11月5日跌掉的6000亿美元与这桩绯闻无关——彼时承认尚未发生,市场定价的是选举与资本开支;而夜盘跌掉的部分,定价的是"人"。
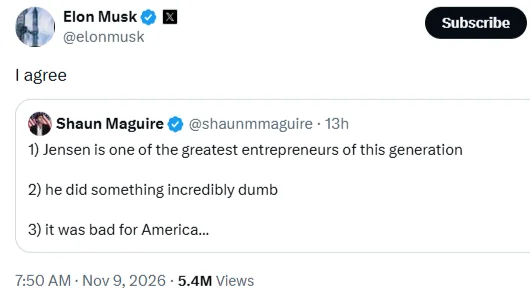
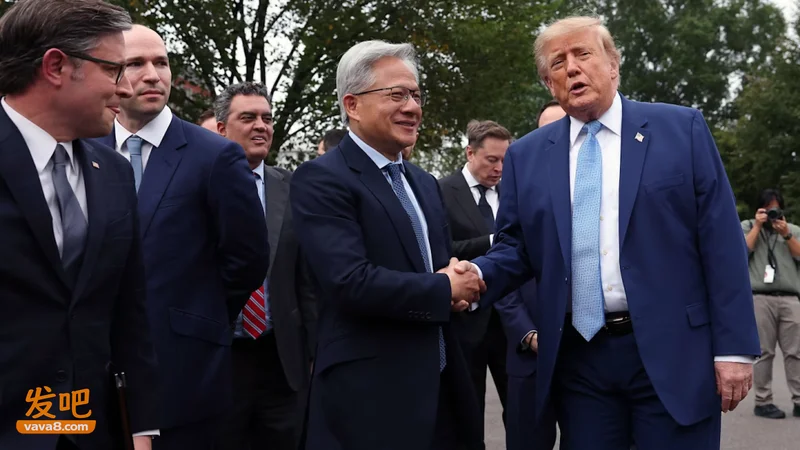
虽然黄仁勋的忠诚战友马斯克认为黄仁勋并无恶意,依然是最伟大的企业家之一,特朗普说:“我还没有和黄仁勋聊过这些事,我只知道他是个好人。谁也说不准到底发生了什么,我真心希望他一切都好。”他还表示愿意继续带他去深圳APEC峰会,但黄仁勋要面对的,不止是家庭关系那么简单。
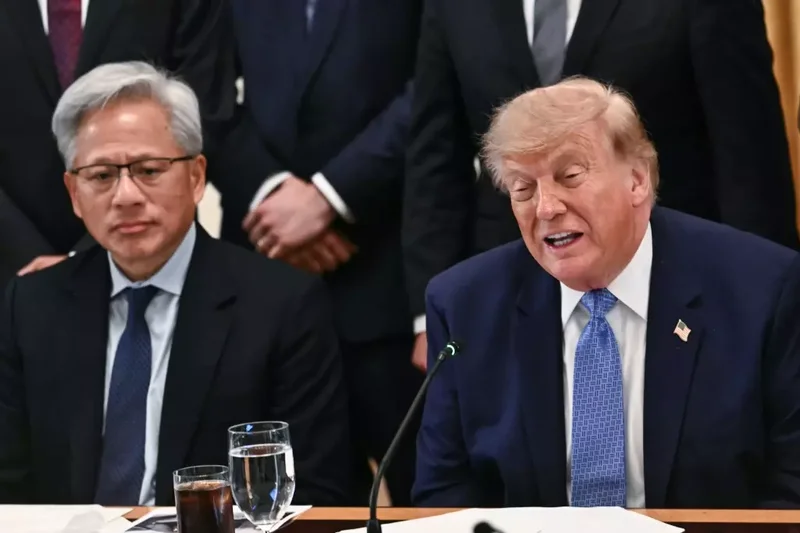
▲图源:网络
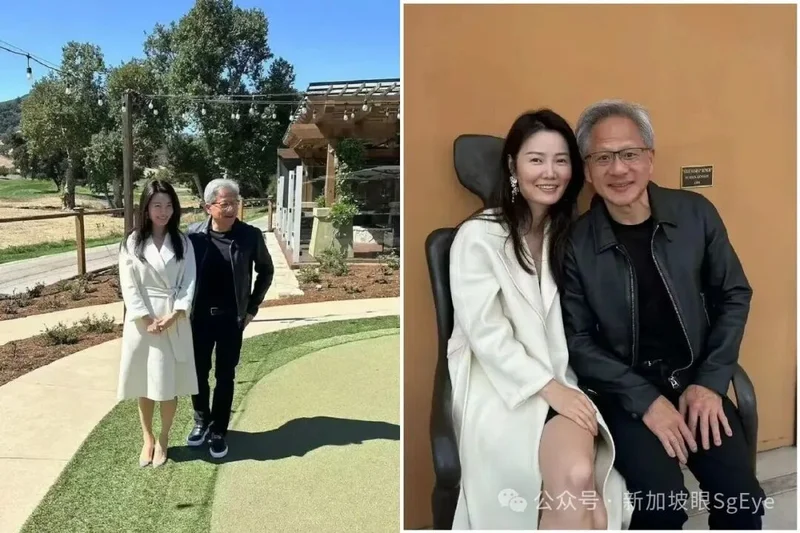
根据网络报道,两人从2024年开始就经常有合影,而且Alice还发在了朋友圈,这看起来并不像是外媒报道的“目标”,而且为何就在中期选举结束后才爆出来?很有可能是民主党相关势力在赢得中期选举后,需要对AI产业监管有一些敲山震虎的案例,从而有意在这个时间点开始放料,所以,英伟达市值暴跌背后还有更大的麻烦需要解决。
01黑色星期四
回到美国时间11月5日,美股遭遇2025年4月关税冲击以来最惨烈的一天:标普500指数跌4.36%,纳斯达克综合指数跌5.52%,创19个月来最大单日跌幅;费城半导体指数暴跌12.2%,为2020年3月疫情崩盘以来的最差表现。仅纳斯达克100指数,单日市值就蒸发约2.3万亿美元。
抛售的中心是AI。英伟达跌9.26%,两个交易日累计跌去12.14%,市值蒸发6046亿美元、约合4万亿元人民币。就在11月3日,AMD还预期明年营收增长超80%,股价照样暴跌17.26%;存储股美光、SanDisk跌去17%至22%;新兴算力云公司CoreWeave跌近10%。恐慌指数VIX盘中升破28,创八个月新高;纳指较10月6日的历史收盘高点已回撤近12%,正式进入技术性回调区间。
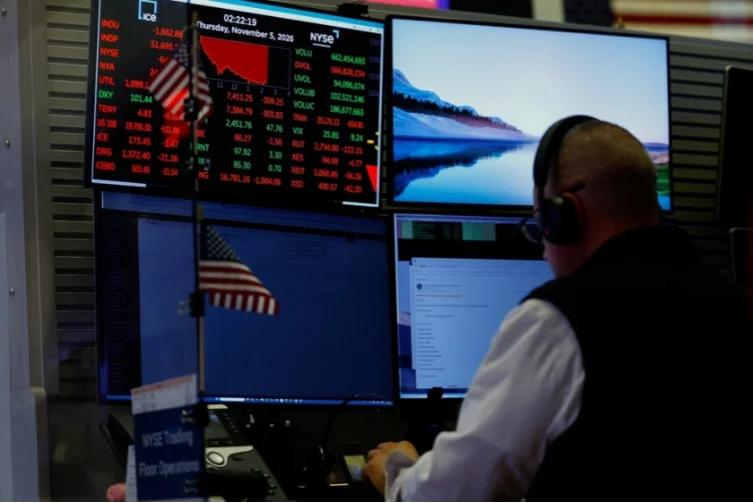
▲2026年11月5日,纽约证券交易所的交易员面对满屏下跌(来源:财新网,2026年11月6日报道配图)
第二天市场弱反弹,但全周纳指仍累计下跌3.4%。冲击波同时横跨太平洋:11月6日日经225指数盘中跌逾6%、较6月高点回撤超20%;韩国KOSPI盘中跌逾8%触发熔断;A股创业板指跌3.9%,光模块龙头中际旭创午间紧急回应:"目前经营正常,海外客户订单及交付节奏未发生变化。"
02导火索不是财报,是选票
表面上看,是高通和Arm两份"财报超预期、指引平淡"的报告点燃了引线。但真正的炸药两天前就已埋好:11月3日,美国中期选举,民主党大胜。
关键不在华盛顿的席位变化,而在地方。得克萨斯、佐治亚、俄亥俄——恰恰是AI数据中心规划最激进的几个州——新当选的州长都承诺暂停新建数据中心;据NBC统计,各地41项与数据中心相关的地方公投中,40项投了反对票。更有联邦议员公开呼吁立即暂停数据中心建设,甚至提议暂停先进AI开发。
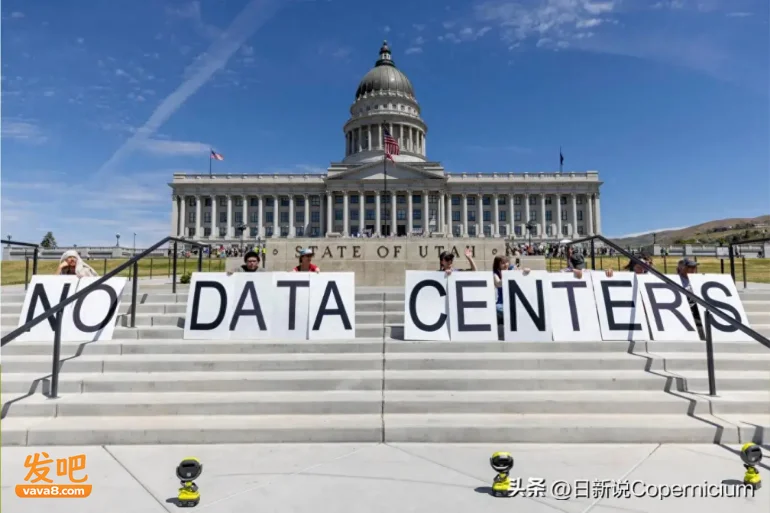
▲美国犹他州议会大厦前,抗议者打出"NO DATA CENTERS"(不要数据中心)标语(来源:日新说/搜狐网,2026年)
这意味着AI基建第一次从资本市场故事变成公共政治议题:过去两年,数据中心消化的是资本开支预算;从今往后,它要消化的是电价、水资源、就业和选票。Orion首席投资官蒂姆·霍兰德说得直白:"过去大约三年来,人工智能资本支出一直是推动经济增长的最大动力之一",而现在,市场在等那个大胜的政党亮出对AI的基调。
AI泡沫争论了整整一年,最后按下计价器的,不是空头,不是央行,而是选票。
而且,一些势力通过曝光老黄的出轨之事,顺便堵住芯片出境路线,就是在给这些AI巨头们一些警告:即便美国国内暂停审批新的数据中心,你们也别想着把业务偷偷部署到海外去。
03真正的问题:钱快跟不上了
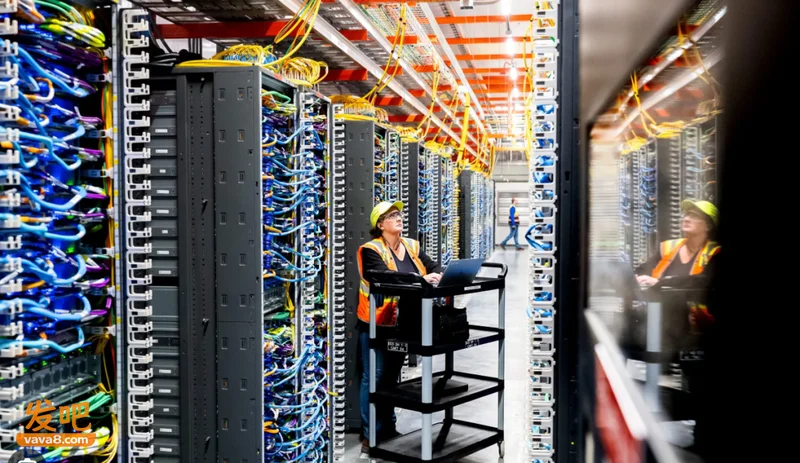
选举只是扣动扳机的手,让子弹有杀伤力的,是AI产业资金结构的紧绷。看同口径数字:美国超大规模云厂商2026年资本开支已从2025年底的5294亿美元一路上调至8705亿美元,占美国GDP的2.7%,2027年预计达1.36万亿美元、占4.1%。摩根士丹利今年2月指出,五大云厂商资本开支占销售额的比例将在2026至2028年达到34%至39%,超过互联网泡沫时期约32%的峰值。
钱从哪来?经营现金流已经不够了。高盛预计,2026年超大规模云厂商的资本开支将消耗约100%的经营现金流;Factset一致预期显示,亚马逊、谷歌、微软、Meta、甲骨文和SpaceX六家的合并自由现金流在2026和2027年都将为负。Meta三季度自由现金流已由正转负至-21.2亿美元,上年同期是+106.3亿美元;微软2026财年购置物业设备的现金支出同比增长约80%、首次站上千亿美元,10月27日又宣布约6万人的自愿离职计划。
▲图源:网络
于是融资结构开始变形:公司债、私募信贷、表外担保层层加杠杆。日经亚洲7月的调查显示,五大科技巨头的隐性债务规模四年间增长八倍,达到1.65万亿美元,超过其表内1.35万亿美元的正式负债。野村证券把北美AI厂商的状态称为"囚徒困境"——谁都知道现金流在恶化,但谁也不敢先放慢投资;野村的断言很冷:最终终结竞赛的,并非股东意愿,而是融资市场关闭。
04英伟达的循环,思科的影子
这条资金链的圆心,是英伟达。据彭博统计,仅2026年以来,英伟达公告的对AI生态的投资、采购承诺与融资担保合计已超5400亿美元。经典结构是:英伟达在OpenAI总额1100亿美元的融资轮中出资300亿美元,OpenAI再用融来的钱买英伟达的芯片;英伟达与CoreWeave的63亿美元云协议里,承诺买下对方客户用不完的容量,义务持续到2032年;它还在讨论为OpenAI提供最高2500亿美元算力租赁担保、为3500亿美元自家芯片采购提供融资。谷歌同样为Anthropic的数据中心租赁背书,相当于助其获得350亿美元贷款。
面对"循环交易"的质疑,黄仁勋今年1月就给出过回应:"这只是他们最终需要筹集资金总量的一小部分。认为这是循环的——这种说法是荒谬的。"OpenAI的CFO莎拉·弗莱尔也否认质疑,理由是算力缺口真实存在,OpenAI过去一年多次因算力不足被迫放慢节奏。
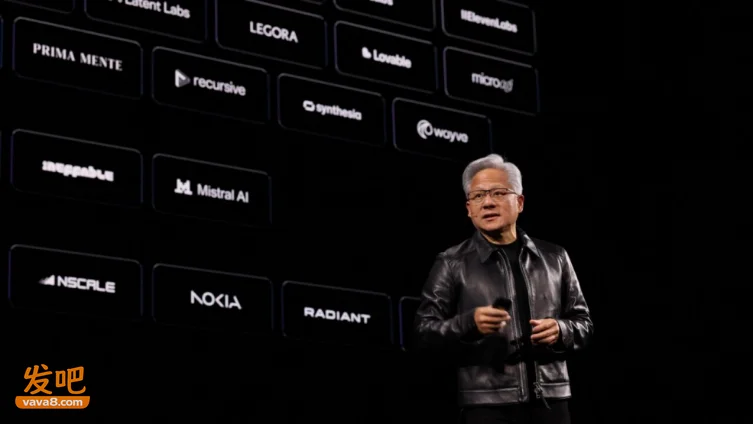
▲黄仁勋在GTC柏林2026上发表主题演讲,身后是英伟达的生态合作伙伴墙(来源:英伟达官方博客,2026年)
但《大空头》原型迈克尔·伯里不买账。9月29日,他把泡沫破裂的预期时点从2028年提前,自称"比以往任何时候都更确信",并把直接卖空换成2027年到期的看跌期权——英伟达看跌期权的行权价,只有当时股价的约一半。他最有杀伤力的指控不是估值,而是会计:科技巨头把GPU按5至6年折旧,而英伟达每18至24个月推新一代芯片、旧卡残值随之腰斩,真实寿命更接近2至3年。照他的测算,2026至2028年大厂将少计约1760亿美元折旧,部分季度利润被虚增20%至30%。面对英伟达发给卖方分析师的反驳备忘录,伯里的回复值得逐字引用:"我没说英伟达是安然,它显然是思科。"("I am not claiming Nvidia is Enron. It is clearly Cisco.")
▲迈克尔·伯里 图源:网络
思科这个参照系选得极准。2000年互联网泡沫顶峰,全球市值第一的不是任何互联网模式公司,而是卖交换机的思科,市值最高约5500亿美元——当时的逻辑是,互联网再有泡沫,总要建网、总要买交换机,何况思科手里还有几百亿美元在手订单和客户定金。更巧的是,思科当年也做供应商融资:向买设备的互联网公司提供租赁和贴息贷款。泡沫破裂后,最大的打击恰恰来自那几百亿在手订单——大部分不再执行,客户宁可损失定金也不再扩张。思科市值一年内跌去80%以上;纳指从2000年3月的5048点跌到2002年10月的1114点,跌幅78%,15年才收复失地。
▲图源:网络
05是泡沫破裂,还是快速泄气?
不过,把11月5日直接读成"2000年重演",同样草率。不像的地方,在估值和盈利质量:纳斯达克100指数估值约25.7倍,只有2000年峰值50.4倍的一半;英伟达本轮最高远期市盈率58.7倍,不及思科峰值126.3倍的一半;本周暴跌之后,其静态市盈率已回到25倍左右。2000年泡沫顶峰时,纳斯达克新上市公司只有约14%盈利,而今天的英伟达净利率超过50%。需求也是真的——OpenAI多次公开表示,算力不足正在拖慢其产品节奏。
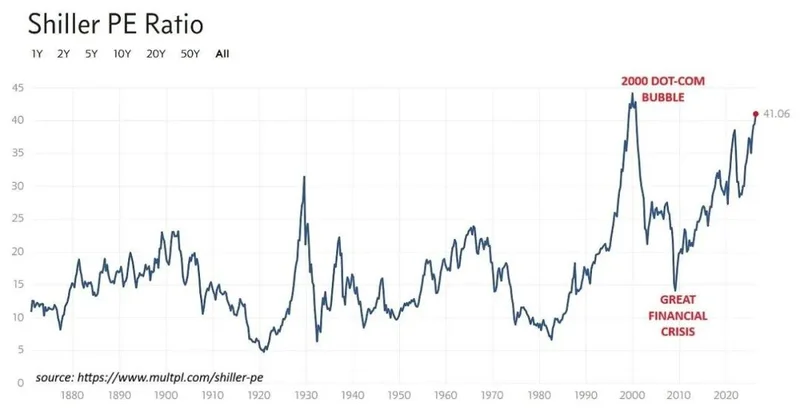
像的地方,在结构和情绪。标普500的席勒周期调整市盈率(CAPE)9月初约42倍,距2000年峰值的44倍只有一步之遥;美银策略师哈特内特测算,标普500市净率已达5.3倍,超过科网泡沫时期水平;2025年10月的全球基金经理调查中,54%的受访者认为AI股票处于泡沫之中;"AI bubble"的谷歌搜索量自2025年6月起便创下历史纪录。
▲图源:网络
连局内人也在承认泡沫。奥尔特曼去年8月说:"当泡沫发生时,聪明人会对着一点真相过度兴奋。"贝索斯则称之为"一种工业泡沫,而不是金融泡沫"——泡沫破了,基础设施会留下,就像90年代生物制药泡沫留下救命药,尽管股东累计亏了400多亿美元。达利欧的注脚最精炼:"确实有一项重大的新技术,肯定会改变世界并取得成功。但有些人把'技术会成功'和'投资会成功'搞混了。"
Yardeni Research的埃德·亚德尼给出的描述,或许是当下最准确的状态:一个"正在非常非常快速泄气的AI泡沫"("an AI bubble losing some air very, very rapidly")——是泄气,不是爆炸。
06定价标准变了
11月6日的反弹说明,市场并不认为AI的故事结束了。真正变化的是定价标准:过去为算力增长、资本开支、市场份额付溢价,现在开始问现金流、回报率,以及本周新增的变量——政治许可。
对投资者,这意味着AI交易正从"贝塔"变成"阿尔法":整个板块同涨同跌的阶段正在过去,能否把算力变成收入和现金流,将决定谁穿越周期、谁成为思科。对中国市场,冲击沿产业链传导:中际旭创、东山精密等境外收入占比超八成的公司,订单可见度将被美国数据中心节奏重新定价;但A股本轮调整更早、杠杆出清在先,冲击更像情绪传染——11月6日科创50盘中一度翻红,已说明这种差异。
▲图源:网络
至于泡沫之争本身,不妨借用贝索斯的框架收尾:工业泡沫的清算,从来不妨碍技术最终改变世界;它只惩罚一种人——把"技术会成功"当成"任何价格买入都会成功"的人。11月5日跌掉的6000亿美元,买的正是这句教训。