四年前,差点走到破产边缘的英国航空巨头,突然换了一副面孔。
当年宁肯裁掉9000人、变卖核心资产,也咬死不松口核心技术的罗尔斯·罗伊斯,现在主动把生产线往中国搬。
罗罗和国航合资的北京发动机维修基地正式投产,总投资22.42亿元,号称是罗罗在中国内地首家合资大修厂。
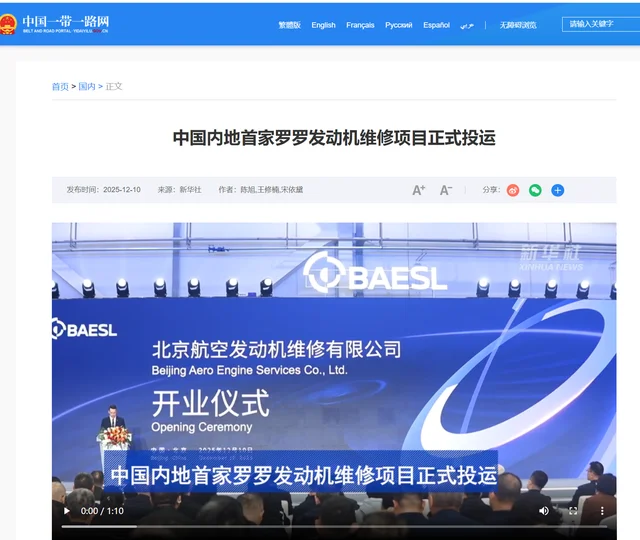
网上很多说法都是,当年罗罗宁肯破产也不跟中国合作,如今放下身段来中国建厂,甚至要把生产线搬过来。
但真相是,罗罗确实来了,但来的是维修厂、租赁公司、组装线,核心的设计制造技术半分都没放。
所谓“宁肯破产也不合作”,是事实也是误解
那句“宁肯破产也不合作”的说法,要回到2020年。
当年疫情重创全球民航业,宽体机停飞,罗罗当年税前亏损54亿英镑,经营现金流净流出46亿英镑,全球裁员9000人,股价一度跌去八成,确实到了生死边缘。
当时中方曾释放过深化合作的意向,提出资金+长期订单换技术共享,但罗罗明确拒绝了高压压气机、单晶涡轮叶片、核心热端部件的设计制造技术转让。
可它拒绝的是核心技术,不是所有合作。早在上世纪70年代,罗罗就把斯贝MK202发动机的生产专利转让给了中国,支撑了我们军用航发的早期发展;这些年它的发动机一直在中国民航服役,维修、培训、零部件供应从来没停过。
它的底线非常清晰:低门槛的维修、组装、售后服务都可以谈,可以合资建厂;但核心设计、核心制造技术,是它吃饭的本钱,就算再难也不会放。这不是针对中国,是它在全球任何市场的统一标准。
三步布局中国:建的不是技术厂,是赚钱闭环
2026年罗罗在中国的三个大动作,连起来看就非常清晰:它不是来搞技术合作的,是来把售后服务的全链条落地,是建赚钱闭环的。
第一个动作,是北京顺义的维修基地。
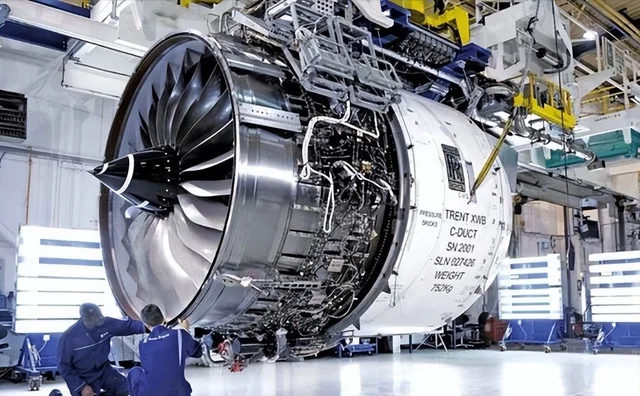
22.42亿元总投资,国航和罗罗各持股50%,年设计维修能力250台,主打遄达700、遄达XWB、遄达1000三款宽体机发动机的大修。这是罗罗全球第四家遄达系列维修中心,也是中国内地首家合资厂。
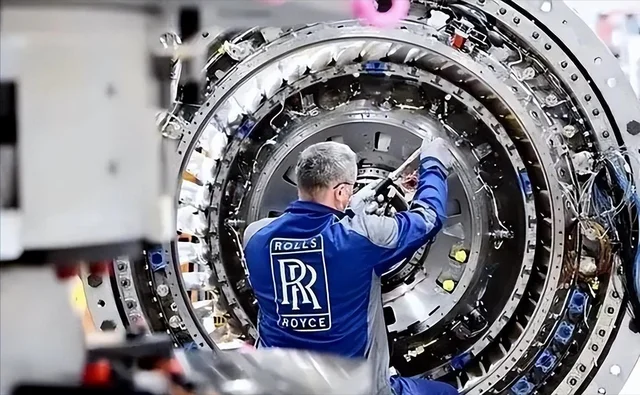
航空发动机是典型的“买得起,修不起”——一台发动机售价几千万美元,全生命周期的维修保养费用能超过购机价。
中国宽体机队从700架往1100架走,遄达系列全球交付量的近20%在中国,发动机卖出去只是首付,后面二三十年的维修才是利润池。
它必须把维修产能放到客户门口,否则这块最稳的现金流就会被别人吃掉。
第二个动作,是天津东疆的租赁总部。
2026年9月,罗罗旗下合资租赁公司RRPF与天津东疆签约,总投资超23亿元,首次将发动机租赁资产的所有权落地中国,承接在华全部租赁、资产管理和全生命周期服务。
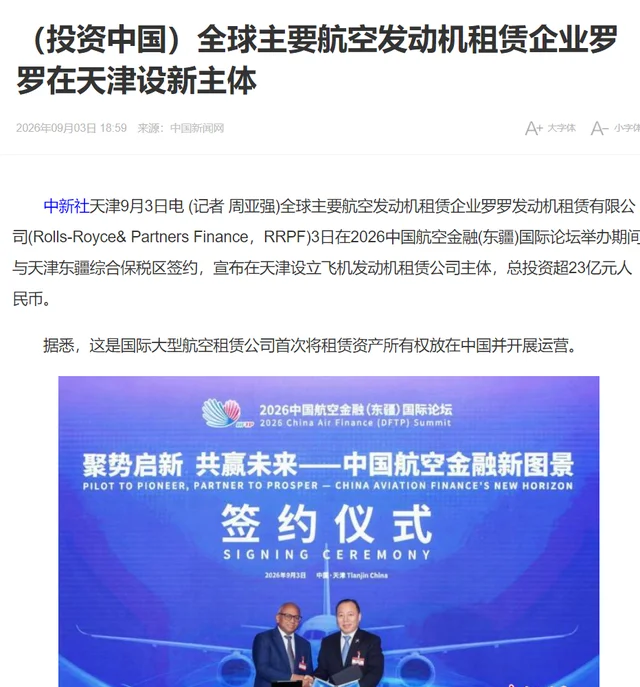
这一步直接补上了“租-修”的闭环:发动机租给航空公司,坏了去北京修,旧了做残值处置,从租赁到维修再到资产管理,一条龙的钱全让它赚了。
这也是境外航发租赁企业首次把资产所有权放进中国,说明罗罗是长期看好中国市场的服务收益,不是短期投机。
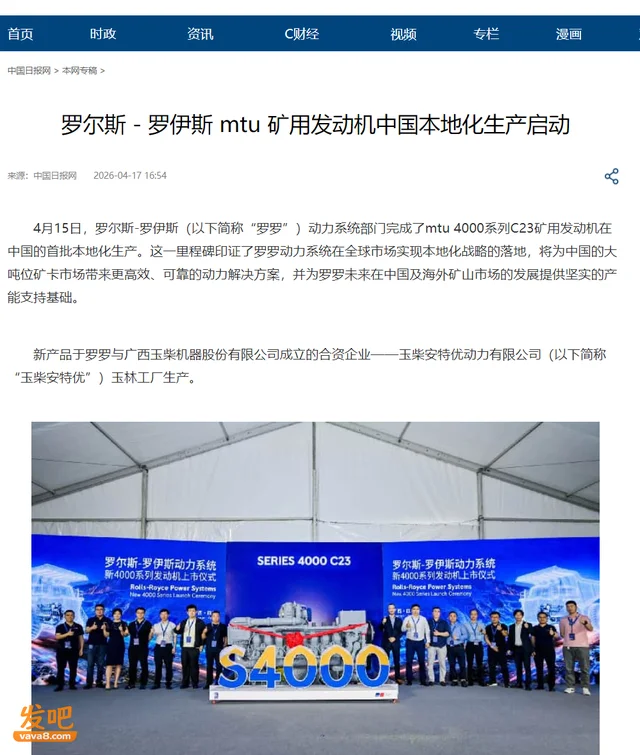
第三个动作,是广西玉林的矿用发动机本地化。
2026年4月,罗罗动力系统和玉柴的合资公司玉柴安特优,完成了首批mtu 4000系列矿用发动机本地化生产。
核心部件依然从海外进口,本地只做总装和测试,和汽车行业的CKD散件组装模式一模一样。
这三个动作加起来,就是罗罗完整的中国本土化逻辑:高端维修、资产租赁、散件组装,全是产业链下游的服务和制造环节,利润高、门槛低、不碰核心。既贴近了市场、降低了成本,又把技术底牌攥得死死的,半点儿风险都没有。
核心技术防线:25亿英镑砸研发,全留英国本土
最能说明问题的,是罗罗和英国政府刚敲定的一笔大投入。
2026年10月28日,罗罗与英国财政部正式签约,启动为期10年、总投入25亿英镑的联合研发计划,全力攻坚下一代窄体机航空发动机技术,目标拿下2030年代新一代单通道客机的发动机订单。
这是罗罗未来20年的技术生命线,所有核心研发、测试、高端制造全部放在英国本土,预计直接创造3300个高端岗位,带动数万个供应链就业。
从UltraFan验证机的核心技术,到下一代燃气轮机的设计逻辑,全在英国本土闭环,半点儿都没往外放。
这才是真实的商业逻辑:对任何一家高端制造企业来说,核心技术都是命根子。能赚下游的钱,绝不把上游的饭碗分给别人。
罗罗愿意来中国建维修厂、开租赁公司、做组装线,是因为这些环节本来就要贴近市场,放在中国成本更低、赚钱更多;而核心研发留在英国,是因为那是它安身立命的根本,放出去就是自废武功。
我们该有的心态:合作归合作,家底归家底
外资过去讲狠话现在回来建厂,不要觉得是人家低头了、技术送上门了。成熟的产业心态是“能合作的积极合作,该自研的绝不松懈”。
北京维修基地落地,对我们当然有价值:本土大修能力提升,能大幅降低航空公司的维修周期和成本;在发动机拆解、故障诊断、质量管控上积累的工程经验,也能反哺我们自己的航发产业。
但我们也必须清醒,维修经验替代不了设计能力。
航发不是拼个外壳、装个叶片就完事,从高温合金单晶叶片、涡轮盘锻造,到燃烧室冷却技术、全权限数字控制系统,每一项都对应一整条产业链,需要材料、机械、电子、化工几十个行业协同发力。
中国航发这些年的进步,从来不是靠谁转让技术得来的。从太行系列到长江-1000,靠的是举国体制的持续投入,是完整工业体系的支撑,是几代工程师的迭代打磨。
罗罗来不来建厂,我们的自研节奏都不会变;它愿不愿意转让技术,我们的核心技术也终究要靠自己啃下来。
罗罗给中国出海企业上的这一课,反过来同样成立。
你在海外建厂、做本地化服务、铺供应链,你的核心技术放在哪里? 罗罗的答案是:服务和利润可以全球化,决定下一个十年定价权的东西,产权和研发必须锚在母国。
这不是道德问题,是生存问题。一家真正有长期打算的出海企业,在走出去的第一天就该想清楚:哪些能力是可以本地化的,哪些能力是哪怕丢掉市场也不能松手的。
罗罗来中国是赚钱的,我们引进合作是补短板的,各取所需,各守底线。真正的产业底气,从来不是别人愿意给你多少技术,而是你自己能掌握多少核心能力。