日系车在中国,真的卖不动了。
曾经,中国人买车绕不开丰田、本田、日产。如今,这三家日本汽车巨头,正在经历一场漫长的退潮。
最新数据显示,2026年9月,日系品牌在中国乘用车市场的零售份额跌至10.7%。而在2020年,这个数字还是23.1%。
短短六年,市场份额腰斩。
其中,本田9月销量同比暴跌53.1%,日产下跌61.6%。就连日系车最后的支柱丰田,也连续8个月销量下滑。
与此同时,中国自主品牌拿下近七成市场。曾经依靠省油、耐用、保值征服中国家庭的日系车,正在失去越来越多的消费者。
01 曾经的销量之王,卖不动了
最让人意外的,是日产轩逸。
很多中国家庭的第一辆车,就是轩逸。在燃油车时代,这款紧凑型轿车曾长期占据中国轿车销量榜前列。它没有多少花哨配置,却凭借空间、油耗和价格,成为日产在中国最大的销量支柱之一。
如今,连轩逸也撑不住了。
日产官方公布的车型零售数据显示,2026年9月,轩逸在中国卖出8057辆,去年同期还有33323辆,同比暴跌75.8%。
其他经典车型也没能幸免。逍客销量1663辆,同比下降77.5%;奇骏销量1016辆,下降72.7%。
日产9月在华总销量只剩23658辆,同比暴跌61.6%。需要说明的是,这一数字还包含郑州日产的轻型商用车业务,单看东风日产乘用车业务,情况更加严峻。
本田同样惨淡。
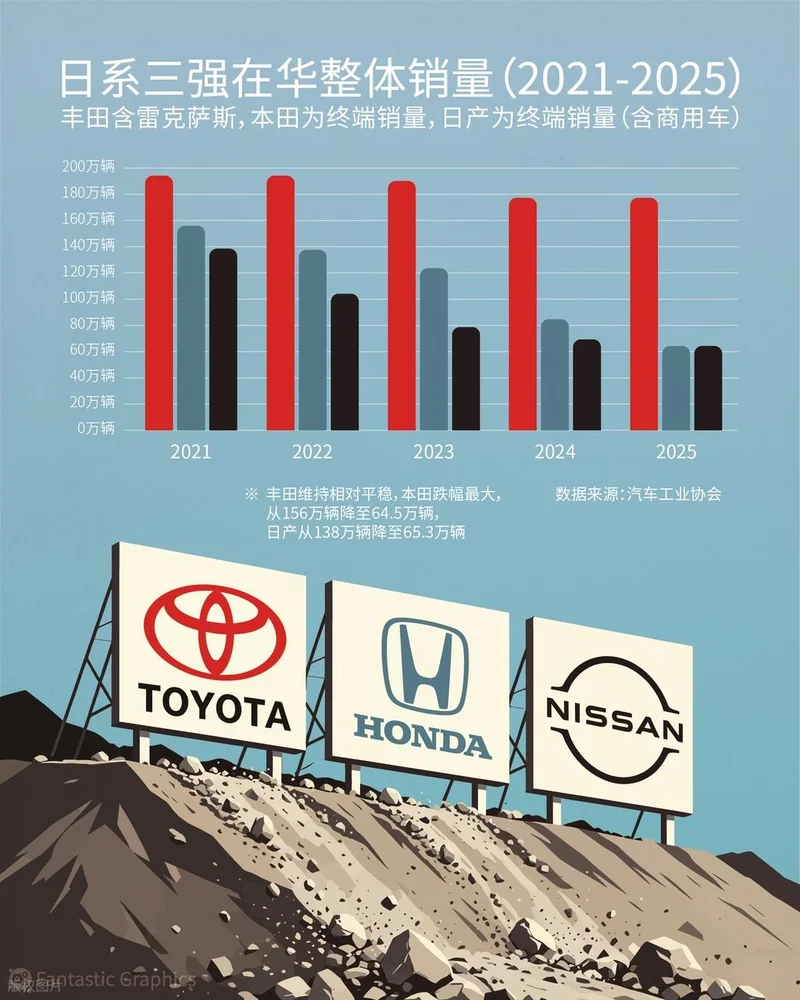
9月,本田在华销量仅25564辆,同比下降53.1%,这已经是本田连续第32个月在中国销量同比下滑。
更惊人的数字来自工厂。
本田官方披露,9月在中国生产汽车21788辆,而去年同期为63366辆。产量一年减少近三分之二。
今年4月至9月,本田在华累计产量只有13.17万辆,同比下降约60%。
要知道,本田曾经是中国消费者最熟悉的汽车品牌之一。雅阁、思域、CR-V,都是各自细分市场的热门车型。巅峰时期,广汽本田和东风本田在中国拥有庞大的生产、销售网络。
现在,许多经典车型的销量支撑能力正在减弱。
相比之下,丰田已经是日系三强中最能扛的一个。
9月,丰田在华销量为12.77万辆,同比下降19.7%。今年前9个月,丰田累计销售105.55万辆,同比下降18.9%。
虽然卡罗拉、凯美瑞、RAV4等车型仍有大量消费者,但丰田也已连续8个月在中国市场出现销量同比下滑。
丰田的处境说明一个问题:日系车不是所有产品都卖不动,而是过去依靠几款经典车型就能撑起百万辆销量的时代,正在结束。
中国车市已经变天。
02 中国人买车,变心了
日系车为什么突然不香了?
答案首先藏在中国消费者买车标准的变化里。
过去二十多年,日系车抓住了中国家庭最核心的需求:省油、耐用、维修方便、二手车保值。
一辆卡罗拉或者轩逸,可能没有豪华配置,也没有特别强劲的动力,但只要能开十几年、少出故障,就足够吸引消费者。
丰田甚至将混合动力技术做成了自己的竞争壁垒。
然而,新能源汽车改变了游戏规则。
乘联分会数据显示,今年9月,中国新能源乘用车零售渗透率已经达到67%。这意味着,每卖出10辆新车,接近7辆是新能源车。
同月,纯燃油乘用车零售同比下降49%。
高油价进一步加快了这一过程。对于大量城市家庭而言,电动车的日常使用成本明显低于传统燃油车。
过去日系车最引以为傲的省油优势,正在被重新定价。
更大的变化来自智能化。
今天,消费者走进汽车展厅,不仅关注发动机、变速箱,还会比较智能座舱、辅助驾驶、车机生态和OTA升级能力。
比亚迪、吉利、小米、小鹏等中国品牌不断将智能配置向中低价位车型普及。相比之下,部分日系车型的智能化体验、软件迭代速度缺乏竞争力。
价格也不再是护城河。
以前,日系车凭借成熟的生产体系和供应链,可以用有竞争力的价格提供稳定的品质。
现在,中国新能源汽车产业链已经建立起规模优势。电池、电机、电控、智能座舱等关键环节,本土供应商形成了完整配套体系。
在不少主流价位上,日系车必须面对一批配置更丰富、智能化程度更高的国产竞争对手。
于是,日系车开始降价。
但降价的效果越来越有限。因为部分消费者不是觉得日系车贵,而是已经不再优先考虑燃油车。
当然,这并不意味着所有日系技术都失去了价值。
9月,普通混合动力乘用车零售同比增长25%。丰田凭借多年积累的混动技术,仍然拥有相当一批忠实消费者。
丰田也开始找到新的突破口。
广汽丰田纯电SUV铂智3X,9月国内零售约9057辆,是日系纯电车型中相对突出的产品。这款车的开发深度引入了中国本土技术和供应链。
这恰恰说明,消费者并非单纯拒绝日本品牌,而是越来越按照产品竞争力投票。
日系车失去的,不只是燃油车市场,还有过去由品牌决定购买选择的定价权。
03 日系车,开始向中国车企学造车
销量暴跌之后,一场更深刻的变化正在发生。
日本汽车巨头开始收缩中国工厂,并重新调整与中国合作伙伴的关系。
今年4月至9月,丰田、本田、日产和马自达四家日本车企在中国的合计汽车产量降至约102万辆,同比下降32%,创2008年以来同期最低水平。
2020年同期,它们还生产了约280万辆汽车。六年时间,产量减少了约180万辆。
对于汽车制造业来说,产量萎缩远不只是少卖几辆车。
一家整车工厂需要承担设备折旧、厂房运营、人员工资等大量固定成本。销量减少,产能利用率下降,意味着这些成本要分摊到更少的汽车上。
车企为了维持销量降价,经销商又需要承担库存和资金压力。
当销量和利润同时下降,原来庞大的经销商网络就会成为负担。
Reuters披露,一汽丰田经销商数量已从2022年高峰期的773家缩减至651家;广汽丰田经销商则从693家减少至620家。
曾经支撑日系车扩张的渠道体系,如今也不得不收缩。
丰田正在尝试改变。
今年10月,一汽、丰田、广汽三方签署新的战略合作框架协议。根据方案,广汽拟通过发行股份收购一汽持有的一汽丰田50%股权,随后推动南北丰田在研发、采购、生产和销售等方面加强协同。
截至10月底,这笔交易仍在推进审批等程序,尚未完成。
过去,丰田依靠南北两家合资公司争夺市场,分别建设工厂、产品体系和销售渠道。
如今,两套体系的重复投入,越来越难以适应中国汽车市场的价格竞争。
本田的变化更有代表性。
今年5月,本田在经营战略说明会上明确提出,中国市场将更多采用本土标准化零部件、新一代技术,并推出基于中国合作伙伴平台开发的新能源汽车。
更值得注意的是,本田提出要大幅缩短研发周期、降低研发成本和工作量。
这意味着,过去依靠日本总部研发、再把产品引入中国销售的模式,已经不够用了。
未来,本田甚至需要借助中国合作伙伴的平台,开发悬挂本田标志的新车。
日产也在走类似的道路。
东风日产先后推出N7、N6、NX8等新能源车型,希望用更符合中国市场需求的产品挽回消费者。
但新车上市并不意味着转型成功。
日产官方数据显示,N7今年9月零售销量仅1329辆,去年同期为6410辆。即使推出新能源产品,日产品牌也还没有摆脱销量下滑的困境。
日系车在中国面临的挑战,正在从技术选择延伸到整个商业模式。
过去,中国车企向日本学习精益生产、质量管理、供应链体系。中国合作伙伴负责本地制造和销售,日本企业掌握品牌、核心技术与产品开发主导权。
如今,这个关系正在改变。
智能驾驶、智能座舱、动力电池、整车软件和快速产品开发,越来越依靠中国团队及本土供应商。
日本车企希望借助中国合作伙伴的技术和开发效率,重新赢回中国消费者。
这可能是日系车进入中国几十年来,最深刻的一次角色变化。
当然,丰田、本田、日产依然是全球汽车巨头。在日本、北美等市场,它们仍拥有强大的品牌影响力、制造能力和销售基础。
但中国市场不一样。
在这里,燃油车的黄金时代正在结束,消费者已经拥有越来越多的选择。
曾经,中国消费者愿意为了可靠性和品牌,多花钱买一辆日系车。
如今,日系车需要重新证明,为什么中国消费者还应该选择自己。
这才是10.7%市场份额背后,真正残酷的现实。