2026年10月30日,国家药监局的产品公示栏里,出现了一个不太一样的厂商:华为终端有限公司。
产品是:持续葡萄糖监测系统,注册证号:国械注准20263072228。这是华为终端拿到的第一张三类医疗器械注册证。
三类,是医疗器械监管里最强的一档,和心脏支架、人工关节同等级。
在此之前,华为在健康领域拿的全是二类证:腕部动态血压仪、心电分析软件、睡眠呼吸暂停筛查……性质是“提示”和“筛查”。
这一次,标志着华为踏进了临床级监测的门槛。
此外,业界也注意到了一个现象:“华为制药军团”正在向医药领域进军。
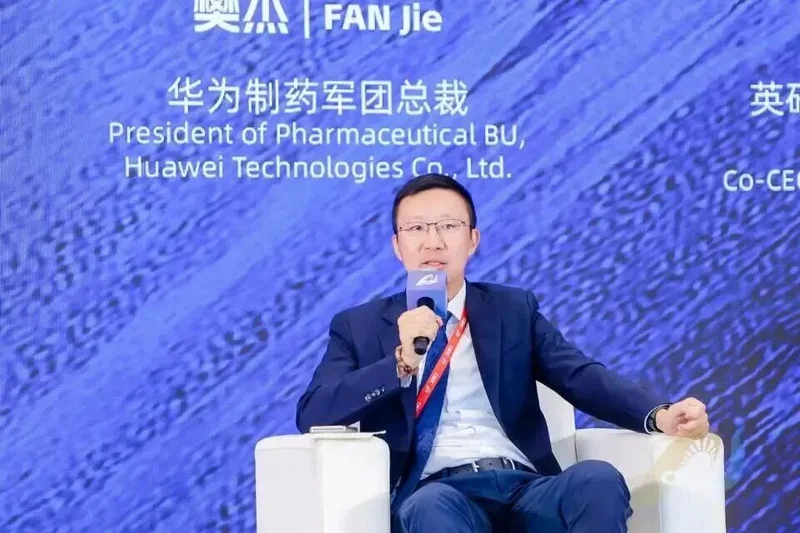
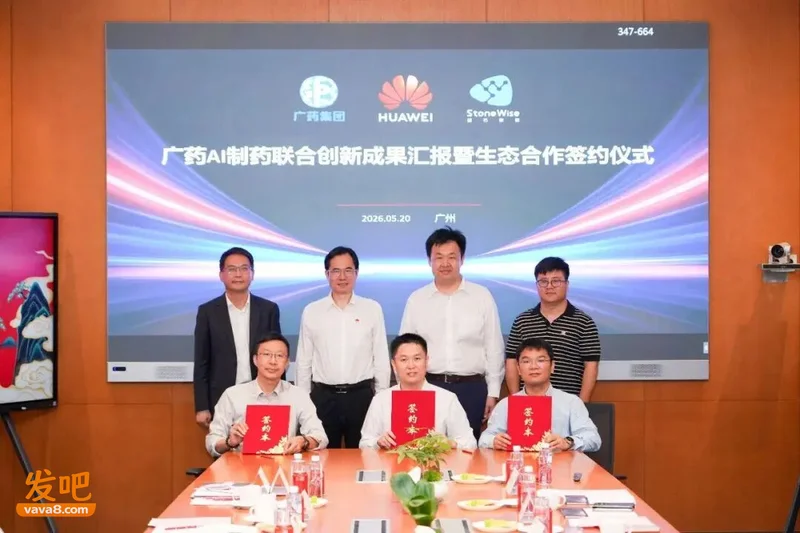
华为制药军团”是2025年12月成立的,总裁樊杰。2026年10月24日,樊杰给到了军团的定位:
“华为不做药、不自研药物管线、不当药企,定位是医药行业的AI赋能者。”
一边自己持证下场做医疗器械,一边宣称“不做药,只赋能”。
这个描述,和余承东的那句“华为不造车,帮助车企造好车”颇有相似之处。
为什么华为要伸手医药?
为什么字节、阿里、京东、腾讯、蚂蚁,也全都在往医疗里扎?
华为的第一张三类证,是持续葡萄糖监测系统,简称:CGM。
CGM和传统扎手指的血糖仪不同,它是把一根比头发粗一点的微型探针埋进皮下,测组织间液里的葡萄糖,持续监测十几天的数据,然后对数据分析,发出预警。
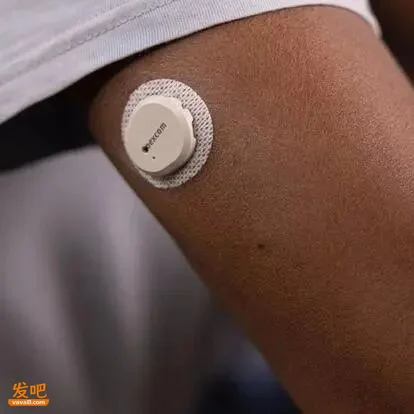
CGM传感器佩戴
东西看着不大,但市场很大。
2025年中国CGM市场规模约47.2亿元,2026年预计突破61.8亿元,增速31%,是全球均速的近两倍;
2025年,国内线上CGM销售额15.4亿元,同比增长45.8%,是传统指尖血糖仪增速的4倍以上。
国产传感器的单价也从2023年的200-300元,一路跌到96-123元区间。
华为的产品相比于鱼跃、三诺、硅基等老牌产品的特点是:
免校准、单次最长16天(主流是14天,小幅领先)。
但比起这些老牌,华为的销售渠道有很大的优势。
一方面,华为有手机、手表、运动健康App、线下上万家门店。别的CGM厂商要投流、铺药店、教育用户,华为自带几亿活跃用户。
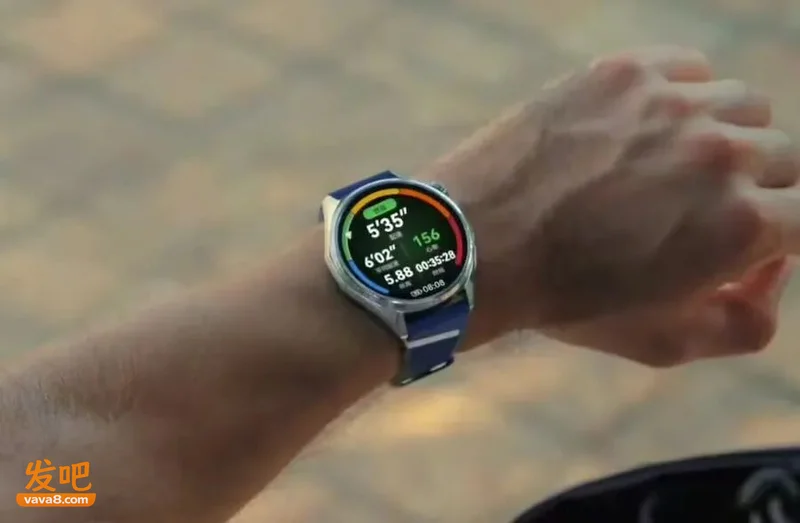
其次,华为的数据生态比较好,华为手表此前已经整合了动态血压、心电、血氧、睡眠,现在把CGM接进来,能让用户在一个界面里看全部指标。
最后,就是品牌信任。
“华为”这个品牌,对于很多中老年人群来说,比一堆陌生医疗器械品牌都熟悉。
做医疗器械,华为的优势其实很大。
华为下场做药,流传最广的截图就是这句:
“药企说干实验要4周,目标先缩到1周;华为说,为什么不是1小时?”
从技术上看,1个小时确实可以。
在有些实验领域,比如在计算机里用AI模拟分子设计、虚拟筛选、预测成药性,AI助手1小时内确实可以生成很多检测方案。
毕竟AI从100亿个分子里筛出1万个候选,只要几秒。
不过,这只是实验的一环,这1万个还要再花十几天做对接校验。
新药行业有个“双十定律”:一款药平均10年、10亿美金。德勤追踪的全球20家药企,单款药平均成本已经抬到26.7亿美元,临床整体成功率不足10%,III期临床失败率常年40%-50%。
迄今,全球没有任何一款完全由AI从头设计的新药获批上市。
因为实验成功并不代表新药能吃,能安全使用,真正决定一款药生死的,是II、III期临床——几百上千例真人试验,这需要几年的时间。
对药企来说,这才是真正的成本。
而华为制药军团的打法正是绕过后面的实验,专注前面的数据处理工作。
比如卖算力(昇腾、云)、打通药企和医院的孤立数据、做AI模型,和黄仁勋一样,自己不做AI大模型,挣的是卖铲子钱。
也就是说,华为想做B端生意,好处是投资少,复购周期长。
某种程度上,这和华为几个“界”的合作模式很像,华为出设计,出方案,拿走品牌溢价和用户心智。
而制造和服务的重头,还是赛力斯等车企去搞。
所有的公司,核心目的只有一个赚钱。
其实华为之外,中国的很多科技公司、互联网公司都开始下场搞医疗了。
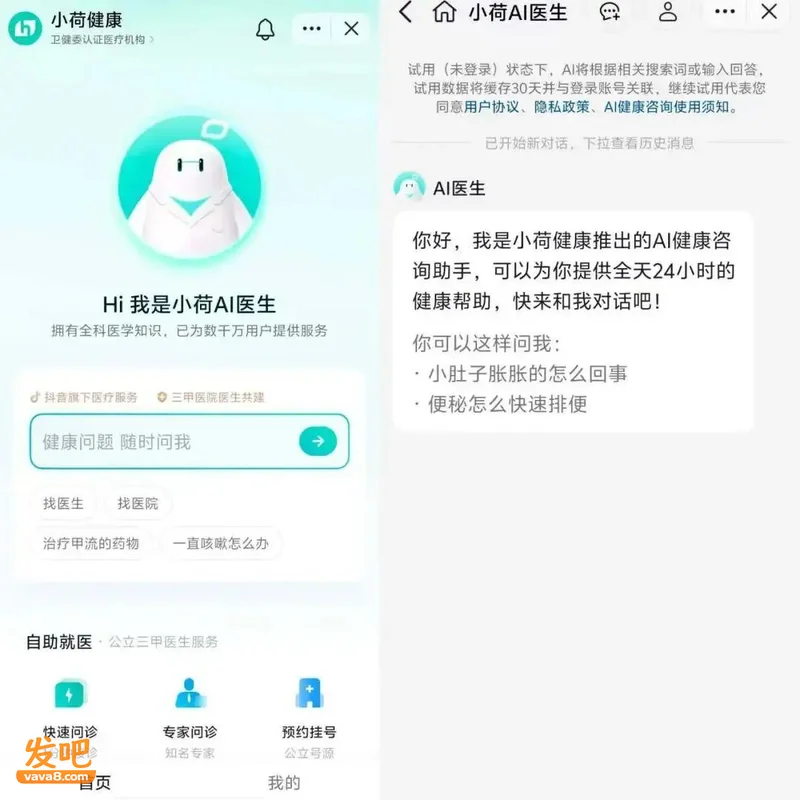
字节就推出了小荷AI医生,还收购了美中宜和、爱瑞肿瘤医院,张一鸣的个人基金也是大举投资细胞治疗、AI制药等行业。
不久前,字节把内部孵化五年的AI制药业务整体拆出去,独立成Anew Labs(新生实验室),首轮融了2.9亿美元,投后估值15亿,红杉、IDG、高瓴同时下注。
阿里的阿里健康大药房+天猫健康,也是运行多年,2026财年收入342.55亿,天猫健康拥有4.75万商家、2750万SKU。
腾讯也是积极布局做公立医院数字化、影像AI、医疗大模型。
这些大企业之所以扑向医疗行业,就是因为市场巨大。
根据产业报告,中国大健康产业2025年规模约10.03万亿元,2026年预计10.66万亿,2030年目标16万亿;
AI医疗2025年规模约1157亿,2026年预计超1500亿,2033年有望冲到3000亿+,年复合增速30%-43%。
华为三类证对应的血糖监测市场,也非常可观:中国1.4亿糖尿病人、3亿高血压、每年新增癌症病例数百万,居家监测+长期管理是持续付费的永动机。
“万亿产业+高频数据+终身用户+强支付闭环”。目前还没有第二个赛道同时具备这四个属性。
更何况,2026年政府工作报告,还首次把生物医药列为“新兴支柱产业”;五部门联合发文推“人工智能+医疗卫生”;CGM纳入基层慢病管理配置清单,医保支付也开始打通。
传统互联网业务增速见顶之后,医疗是少数还有长期增量的超级赛道。
不过,话又说回来,造车赋能和医疗赋能还是有很大的不同。
相比于造车,医疗行业的监管更狠。
汽车出Bug可以OTA,可医疗器械一旦出问题,是必须要追责的。
此外,公众对医疗行业产品的要求也更高:一个人能容忍手机卡顿、车机死机,但无法容忍“血糖报警误报”。
最关键的,是责任不能外包。
造车模式,合作车企负责生产,出了事,责任大多是车企的。
但CGM是华为自己持证、自己注册、自己作为注册人,一旦产品出事,就是自己的责任。
这也意味着,华为造药,要比汽车更克制,也必须更克制。