共同社消息,11 月 4 日披露的海关统计显示,2026 年 1–9 月,中国对日氧化钇出口仅 18 吨,去年同期为 887 吨,降幅高达 98%。
对比来看,同期中国面向全球的氧化钇整体出口仅下滑 26%,对德国、韩国的出货量甚至有所抬升,供需收缩并非全球性供给短缺,而是针对性管制带来的分化格局。
氧化钇作为中重稀土关键品类,绑定半导体刻蚀设备、航空发动机热障涂层、医疗激光晶体等高精赛道,这组数据的波动,已经从贸易数字演变为全球关键矿产供应链博弈的典型样本。
氧化钇不可替代的产业价值体现在哪里,日本多年的供应链多元化布局为何在当下失效?日本寄望美国介入斡旋,又能获得多大实质支持?这一轮稀土管控,会给全球产业链带来哪些长期的连锁影响?
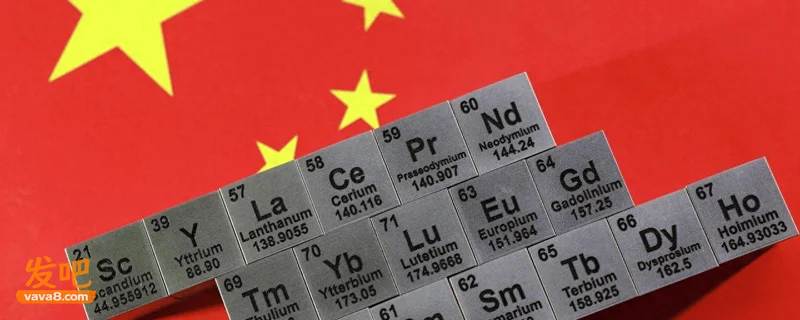
氧化钇最核心的价值,来自它的耐高温、抗等离子腐蚀特性。在半导体工厂里,高纯氧化钇烧结内衬是氟基刻蚀腔体的标配,能够大幅延长设备寿命、降低晶圆污染;在航空领域,钇稳定氧化锆涂层是涡轮叶片的热障保护层,是现代航发稳定运转不可或缺的材料;除此之外,它也是 YAG 激光晶体、高端医疗影像设备、特种光学元件的基础原料。
在这条产业链上,中国在矿冶分离、高纯提纯环节长期占据主导地位。钇也被纳入两用物项管控清单,管制遵循《出口管制法》,以最终用途、最终用户审核为核心,重点防范相关物料流入可助推军事化的场景,并非无差别切断全部贸易通道。正是这套 “按用途审核、区分国别” 的规则,才出现对日大幅收紧、对德韩正常供货的局面。
日本很早就意识到风险,持续投资海外稀土矿山、建立战略储备、研发替代材料。但高纯氧化钇提纯工艺门槛高、验证周期漫长,尤其是半导体、航发这类场景,新材料替换要经过漫长的产线认证,不是单纯找到矿源就能快速补位,这也是日本在钇这一环陷入被动的根本原因。
英国《金融时报》援引行业消息预警,日本现有氧化钇库存仅能支撑数月消耗。市场价差直观反映供给紧张:国内氧化钇报价维持在每公斤 9 美元附近,海外市场已经冲高至每公斤 1150 美元,巨大价差背后,是海外买家争抢有限货源的现实。
面对产业界的焦虑,日本官房长官木原稔公开否认库存即将耗尽的说法,这也说明议题已经上升到政治层面。日本的困境存在两层矛盾:一方面,本土高端制造业高度依赖稳定、低成本的高纯钇原料,一旦断供持续,半导体设备、航空配套、精密光学产业链会依次承压;另一方面,过去十年的 “去单一来源” 布局,大多集中在轻稀土,对于钇这类中重稀土,成熟替代产能、稳定提纯体系依然稀缺。
即便日本愿意抬高成本在国际市场扫货,短期产能上限也很难快速抬升,海外新增分离、提纯产线,往往需要数年建设、认证周期,远水解不了近渴。
在供应压力之下,日本已经通过外交渠道,希望美国出面沟通,推动放宽对日氧化钇审批。但美国同样是氧化钇的重要进口方,自身航空航天、半导体产业对该原料需求旺盛,华盛顿的首要目标是稳住本国供应链安全,而不是优先为日本争取配额。
从同盟逻辑看,美国会在外交层面表达关切,推动多边关键矿产合作框架,但很难迫使中方改变基于国家安全的管制标准。同时美国本土稀土项目、和澳大利亚、加拿大的合作项目,目前同样难以快速产出高纯度氧化钇,它本身也没有富余产能来兜底日本的缺口。这意味着,日本很难依靠盟友斡旋快速化解眼前的原料瓶颈。
这也折射出当前大国博弈的新特征:关键矿产出口管制,正在成为一种精准的政策工具。它以最终用途审核为标尺,区分民用合规需求和敏感用途,避免一刀切引发广泛的国际联合对抗,在守住安全底线的同时,掌握供应链议价主动权。
18 吨,不是一个孤立的贸易数字,而是全球关键矿产时代的一个标志性信号。氧化钇的案例清晰证明,高端制造的竞争力,不只取决于芯片、整机,更藏在这些不起眼的稀土提纯、特种陶瓷、涂层材料之中。
中方的出口管制立足于国家安全与法律法规,以最终用途管控为核心,维持合规贸易通道开放;而日本以及一众工业化国家,则不得不直面过去长期被忽略的供应链短板。接下来一段时间,原料抢储、产能投资、材料研发、外交斡旋会同步上演,稀土赛道的竞争,也将持续嵌入半导体、航空航天、先进军工的大国博弈里。
全球供应链很难回到过去低成本、无风险自由流动的状态,各国都需要在产业效率、经济成本、国家安全之间寻找新的平衡点。