新加坡政府日前宣布,从2029年起将法定退休年龄延长至65岁,把再就业年龄提高至70岁,并且为70岁后仍继续工作者配套减税措施,这些政策原本计划是在2030年开始实施的,现在提前了一年。
啊?延迟退休年龄到65周岁还不够吗?还要人70岁了再继续当牛马?
虽然这是新加坡的政策,但是想必许多中国人看到后都会涌起一言难尽的感受。
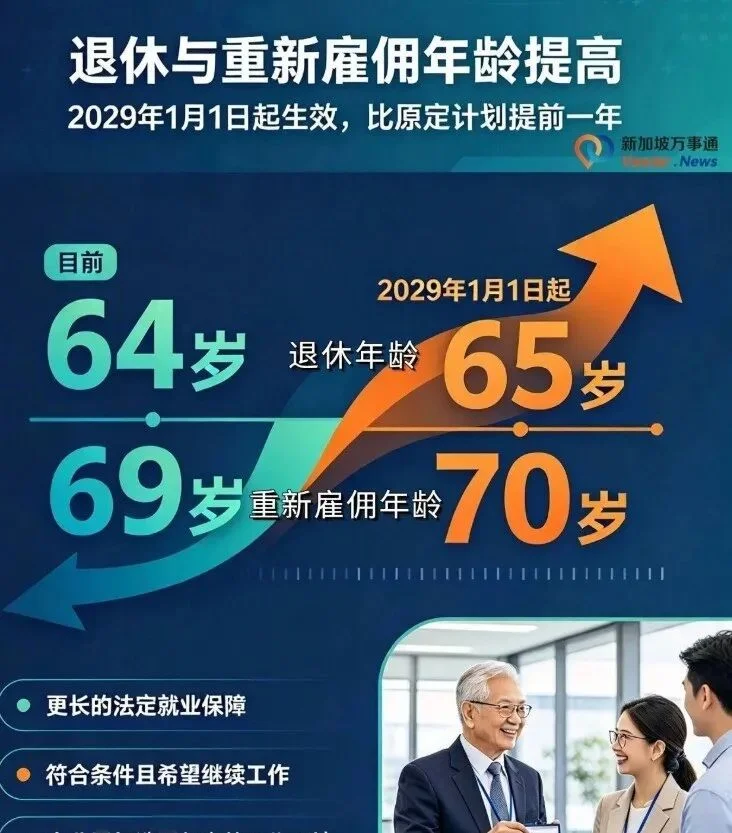
多年来,中国在很多方面都在学习新加坡(或者,至少是想学新加坡)。因此新加坡搞的这个“70岁再就业工程”,是不是代表了某种全球性的趋势?对中国又有什么启示呢?
要知道,在养老方面,新加坡在全球范围内都是一个优等生,其充足度、可持续性和完善性一直广受赞誉,在亚洲更是被众多机构连续多年排名第一。
由这样一个优等生率先来搞“70岁再就业工程”,反差如此之大,背后必定有值得思考之处。
01
70岁老人为什么还要继续工作?
当然话说回来,新加坡的老人们似乎不用政府出台政策鼓励,也一直在工作。
大陆前往新加坡旅游观光的人,在看到超市、餐厅等场所忙碌的年长老人们的身影时,往往会觉得惊诧,但是在新加坡,老人工作并不是新鲜事。
根据新加坡人力部的调查,新加坡本地居民中,65岁以上老人有四成多仍在工作,其中有不少人从事的是清洁工、服务员等低薪工作。
那么,为什么新加坡拥有如此完善的养老金制度,老人们仍然要继续工作呢?
有人会说,这是因为新加坡早就进入老龄社会了,劳动力不足,所以老人要继续工作。
当然,这也可能是有些新加坡老人在某种特定的价值观下做出的个人选择,也就是说,有一些新加坡老人,即便已经有了足够的养老金,也选择继续工作;也许,有的新加坡老人可能因为推崇自力更生,不愿意自己的老年生活依赖于子女和政府,因此选择继续工作;也可能,有的新加坡老人希望通过继续工作来保持身心健康、维持社交圈子和自己仍然能够为社会做出贡献的成就感。
这些因素确实会起到作用。但是,大部分新加坡年长老人选择继续工作的主要原因仍然在于,仅凭退休金,无法过上基本体面的生活。
这是一个相当简单的算术题,先问一下退休后你能拿多少钱,再问一下要想过上基本体面的退休生活你需要多少钱,然后相减,如果发现得到的结果是负数,你只要不想拖累子女,也不想赖上政府(当然,在新加坡你是无法赖上政府的),自然就不敢不工作了。(至于年老后能不能继续有工作可干,当然也很重要,下面将会讨论)。
要回答退休后能拿多少钱,就得先简单介绍一下新加坡的养老制度。从养老模式上说,与许多依赖“年轻人养老人”的国家不同,新加坡采用的是“自己养自己”模式。而且,新加坡也没有国家基本养老金。
新加坡的养老制度名为CPF。CPF是“中央公积金”的简称。新加坡就业的公民和永久居民及其雇主要按照月薪的一定比例缴纳中央公积金,缴款存入个人名下的CPF账户,CPF账户中的资金分为几个部分,包括普通账户、特别账户等。
简单地说吧。你每个月的工资,自己交20%、公司交17%,进入CPF账户,这是强制性的,但是这笔钱是你自己的储蓄,而不是税,只是先交给政府代管。然后,到55岁时,政府将普通账户(OA)和特别账户(SA)里的钱,转入一个新开的退休账户(RA)中。这笔钱就是你未来每个月领退休金的本金,等你退休后,就可以开始按月领取退休金了。
这里有两个关键点。一是你能领多少钱,取决于你的退休账户里有多少余额。二是新加坡的退休金只分三档。
第一档,退休账户余额达到基础退休额(BRS),对应的退休金为每月大约900新元。
第二档,退休账户余额达到全额退休额(FRS),对应的退休金为每月大约1730新元。
第三档,退休账户余额达到超额退休额(ERS),对应的退休金为每月大约 3300新元。
这就是新加坡人可以拿到的退休金。
至于第二个问题,根据新加坡李光耀公共政策学院的研究数据,一个人在新加坡要想过上体面的退休生活,每月支出大约在2000到3500新元之间;如果是一对夫妻,每月支出大约是4000至6000新元。
对照一下,第一档退休金只是勉强活得下去的底线,不可能支撑体面的退休生活;第二档还是不足以支撑体面的退休生活,但是踮一下脚尖似乎也够得着;第三档当然没有问题。
但是,第二档就已经是新加坡政府鼓励大多数人去努力达到标准了。换言之,还是有不少人落在了第一档的。
而且,这还没有充分考虑一个人步入老龄后的非常关键的医疗支出的影响。在新加坡,高龄人士的医疗费用往往相当可观,在私立医院住几天院就可能要花万元新元以上,而CPF虽然也包括了医疗账户,但是余额有限,很快就可能会出现缺口。
可见,许多新加坡老人之所以继续工作,主要是因为他们不得不如此。
那么进一步的问题就来了,给定许多老人不得不继续工作的前提,政府能够帮助他们什么?
02
如何让雇主愿意雇用老年人是关键
前面已经提及,如果一个人发现自己年老后不得不继续工作,那么他能不能继续有工作可干,就非常重要了。
这可能是新加坡此次出台的政策更值得关注的地方。
首先注意到,新加坡这些政策,是由一个“三方工作小组”制定的。
哪三方?
政府、劳动者和雇主。
但是,这三方的利益诉求其实并不是天然一致的。前面已经说明,不少新加坡老年人是希望继续工作的,而且新加坡也是向来鼓励国民活到老、工作到老的。因此这两方没有问题。
第三方就不一定了。一般而言,如果一个岗位既可以雇用年轻人,也可以雇用老年人,雇主通常并不希望雇用老年人,原因无需多说。
因此关键在很大程度上就变成了,政府如何让雇主更加愿意雇用老年人。
宣传鼓动、进行价值观灌输当然也可能有效,但是新加坡政府把重点放到了更关键的地方,即政府通过“让利”来降低雇主雇用老年人的成本。新加坡政府主要通过两个方面的举措来降低雇主雇用老年人的成本:第一是补贴,第二是减税。
补贴方面,老年人重新雇用补贴制度此前就已经在新加坡实施了,这一次三方工作小组还将推出“灵活工作量计划”,帮助雇主岗位拆成兼职、项目制,让更多的老年人继续有工作可做。
值得注意的是,新加坡的重新雇用补贴采取的是向劳动者发放工资补贴的形式,这一方面直接增加劳动者的工资,同时当然也意味着减少了雇主需要付出的用人成本。
同时,新计划还将年龄门槛从此前的60岁降低到了50岁,因此将会有更多人符合工资补贴条件,从而进一步降低雇主的成本。此外,三方工作小组还建议通过其他一些计划,支持雇主给低薪年长员工加薪。
减税方面,政府将对继续工作的老年人实施就业收入税减免。
老年人通过就业获得的收入不需要交那么多税,不仅可以增加老年人的收入,同时还可以降低雇主的用人成本,因为老年人向雇主提出的工资要求可能会下降一些了。
03
新加坡政策的底层理念更值得思考
新加坡虽然是一个年轻的国家,但是她也是亚洲老龄化速度最快的国家之一,预计到2026年底,新加坡将进入超老龄化社会,届时21%的人口将超过65岁。老龄化给新加坡带来了不少挑战,70岁再就业计划就是其中的一个应对政策。
中国现在也进入了快速老龄化的阶段。新加坡的这些政策,对中国有什么启示吗?
毫无疑问,新加坡的政策有不少值得借鉴之处。
但是笔者认为,更值得学习的是新加坡养老制度的底层理念。
第一个理念是养老不能完全靠政府。
这个理念要从新加坡建国总理李光耀说起。李光耀基于他对人性本身和社会福利制度的深刻洞察,在强调“政府不搞施舍”、个人负责自己的养老的同时,又不迷信个人的自制力和长期规划能力,最终确立了以强制储蓄的形式确保每个人积累足够的退休资金的中央公积制度。
公积金由政府统一管理,在维持高透明的同时通过长期投资获得稳定的收益。
第二个理念是,退休者原则上应该享受同等待遇。
这一点可能值得多说两句。
首先,从形式上,在新加坡,不管你是公务员、公司职员还是服务员,中央公积金的缴款规则、领取规则,以及不同账户适用的利率规则,全都采用同一套标准。
为什么要采用同一套标准?新加坡政府给出的理由是,不同的人在各自的职业中创造的价值的差异已经在工作期间的工资薪金上体现出来了,退休后所有人都不再创造新的价值,因此在原则上应享受同等退休金待遇。尽管如前所述,新加坡不同的人实际领取的退休金,还是分为三档的,但是这三个档次取决于个人自己此前的缴款。
这个理由背后其实还有一层更深的理念,那就是,任何一个人或群体在领取退休金的时候,都不应该再依据以前的优势地位继续获得优势。或者说,仅就退休金本身而言,不同群体的替代率之间不应有太大的差距。新加坡政府是通过设定个人可以领取的最高退休金来体现这个理念的。(当然,具体到个人,退休后能够有多少钱可以用于生活,那不仅取决于他可以领取的退休金,还取决于他的资产和储蓄,可能有非常大的差异。)