在中国,川菜馆几乎开到了每一条热闹的商业街。
商场里有,写字楼下有,县城主街上有,北上广深的老社区里也有。麻婆豆腐、回锅肉、宫保鸡丁、水煮鱼,不需要商家费心解释,顾客看菜名就知道该点什么。
可换个问题:你能立刻说出几个全国性的川菜正餐品牌?
很多人会停顿一下。有人想到眉州东坡,有人想到陶德砂锅。它们各有知名度,但放到全国市场,还没有哪家川菜正餐企业能像海底捞之于火锅那样,成为消费者脱口而出的连锁巨头。
菜比品牌有名,味道比招牌好认,成了川菜最真实的处境。
川菜红遍全国,招牌却没跟上
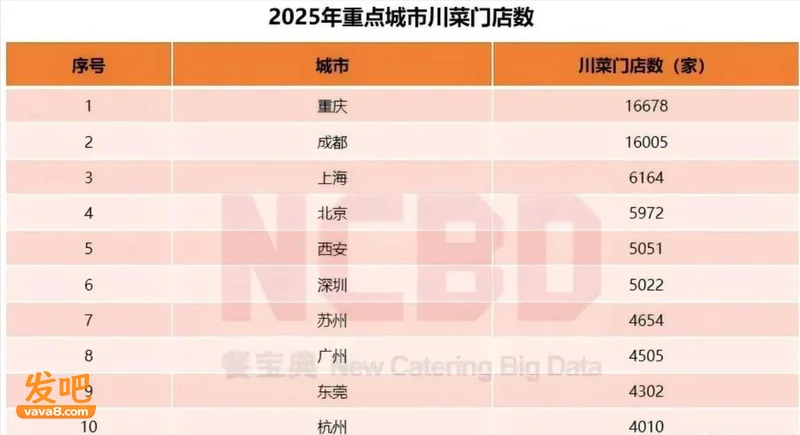
窄门餐眼数据显示,2025年全国营业中的川菜门店约15.5万家。2024年至2025年8月,川菜品类新开店约10.5万家,关店约10.9万家,净减少4272家。
一边开店,一边关店,十几万家门店不断换手。消费者没有远离川菜,创业者也没有停止进场,只是很少有人能把自己的招牌长期留在顾客心里。
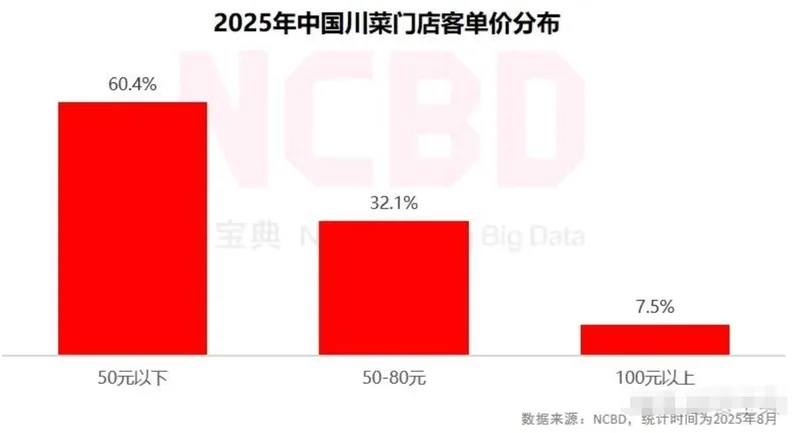
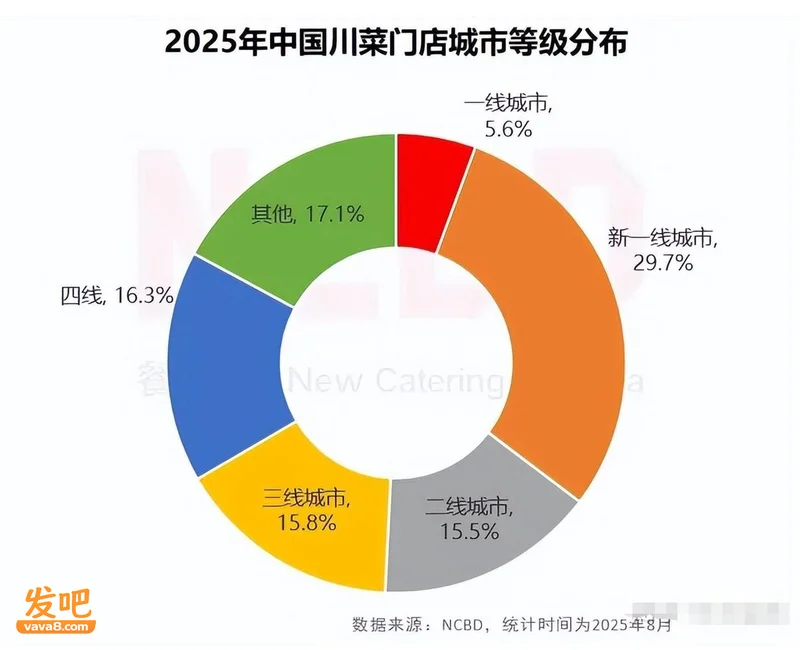
《2025年川菜及口味趋势报告》显示,2024年川菜门店约15.2万家,超过八成分布在川渝以外;川菜连锁化率已提升至25%,市场仍以中小型单体店和区域性品牌为主,人均客单价约64.67元,主要集中在30元至60元区间。
八成门店开在川渝以外,说明川菜早就完成了口味上的全国化。广东人吃鱼香肉丝,东北人点水煮肉片,江浙消费者也能接受一桌红亮的川菜。真正没能同步走出去的,是品牌。
顾客记得住麻婆豆腐,却未必记得上次是在哪家店吃的。附近新开的川菜馆只要味道不差、价格实惠,就能把人吸引过去。菜品的名气属于整个川菜体系,很难自动变成某一家企业的顾客忠诚度。
这也是川菜门店看着很多,全国性品牌却显得单薄的原因。大家共享同一批经典菜,也共享同一批消费者,最后拼的往往是位置、价格和厨师当天的状态。
24种味型,难的不只是配方
外界一提川菜,总喜欢概括成“麻辣”。真正做川菜的人不会答应。
按照常见的味型划分,川菜有24种复合味型。鱼香、怪味、荔枝、椒麻、蒜泥、家常,各有各的讲究。鱼香肉丝里没有鱼,却要靠泡椒、姜蒜、糖、醋配出鱼香味;宫保鸡丁看着是道普通小炒,辣椒有没有煳、荔枝味有没有出来、花生是否酥脆,入口就能分出高下。
配方可以写进手册,口味稳定却没那么容易。
同一种辣椒,不同产地的香气和辣度会有差别;同样的调料,换一口锅、换一个灶、换一批食材,最后端上桌的味道就可能变样。老师傅会根据油温、湿度和食材状态随手调整,这些动作很难完整写进操作流程。
门店少的时候,老板守在后厨,哪里不对当场改。门店开到几十家、上百家,总部不可能给每家店都配一个随时救场的老师傅。
继续依赖厨师,培训慢、工资高,人员流动还会影响口味;改用复合调料和中央厨房,复制效率提高了,顾客又可能觉得少了现炒的锅气。
川菜不是不能标准化,难的是把标准化藏在后台,把锅气留在桌上。
火锅可以把大量复杂工作交给底料和供应链,顾客自己完成涮煮;酸菜鱼、烤鱼等大单品,也能围绕一道招牌菜设计后厨。传统川菜正餐的菜单却往往很宽,凉菜、热菜、汤菜、小吃全都有,备料多、岗位多,出餐节奏也复杂。
顾客喜欢菜单丰富,因为总能找到想吃的;企业扩张时却会被这份丰富拖住。菜品越多,采购越杂,培训越慢,任何一道招牌菜发挥不稳定,都可能影响整桌饭的评价。
人均几十元的价格,又让总部很难无限增加投入。租金、人工、食材一样不少,后厨还省不下人。店开得更多,利润未必同步增加,管理漏洞却可能先一步放大。
本地活得不错,何必烧钱远征
如果只看全国市场,很容易觉得四川餐饮企业缺少野心。站到一家本地餐馆老板的位置,账就不是这么算的。
四川餐饮消费活跃,好吃的小店密度极高。一家馆子只要产品过硬、价格合适,依靠周边居民和回头客,也能把生意做稳。把五家店经营好,未必比到外地开二十家店赚得少。
全国化却完全是另一本账。
进入一个陌生城市,原来的口碑带不走,一切都要重新开始。商圈怎么选,当地消费者能不能接受原有辣度,厨师从哪里招,食材由谁供应,新店开业后要亏多久,每一项都要花钱试错。
在成都积累的人气,到了华东未必管用;原来熟悉的管理团队,也不可能同时盯着所有外地门店。所谓全国扩张,不是把一家成功门店复制到地图上,而是带着原有经验再去创业一次。
本地深耕看得见现金流,跨省扩张先看见成本。很多老板选择守好熟悉的区域,不是做不大,而是没有必要拿已经稳定的生意去赌一个更远的故事。
加盟能开店,未必能开出品牌
还有一条更轻的路:开放加盟。
品牌输出招牌、装修和调料,加盟商出房租、人工和日常经营成本。总部收加盟费、管理费,再通过供应链获得收入,门店数量很快就能上去。
这套模式并非不能做强,关键要看总部除了收店,还能不能管店。
选址有没有评估,厨师谁来培训,食材是否统一采购,菜品多久更新,门店出品出了问题谁来处理,这些工作决定了加盟是在放大品牌,还是在消耗品牌。
如果总部输出的主要是一块招牌和几包调料,店开得越快,口味和服务越容易失控。消费者不会区分直营店还是加盟店,一次糟糕的用餐体验,最后都会记在品牌头上。
总部短期赚到了扩张的钱,加盟商承担了经营风险,顾客则用不再光顾投票。几年之后,门店还在开开关关,招牌却已经不再值钱。
川菜行业并不缺会做菜的老板,缺的是愿意把大量利润继续投进培训、巡店、采购和数字化系统的企业。这些投入不如开新店热闹,也很难立刻变成收入,却决定了品牌能不能走远。
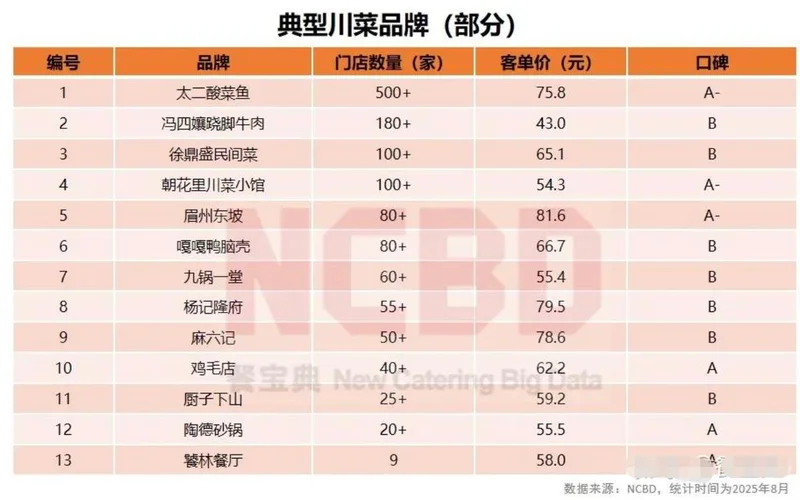
川菜的下一次机会,藏在“做减法”里
供应链的进步,正在帮川菜降低复制难度。复合调味品、食材预处理和中央厨房,可以解决基础味型与备料问题,门店保留最后的炒制环节,尽量兼顾效率和锅气。相关报告也把后端复合调味品升级视为川菜标准化的重要支撑。
但技术只解决了一部分问题,企业还得学会控制扩张的欲望。
未来跑出来的川菜品牌,未必会把传统酒楼原样搬到全国。更可能的办法是缩短菜单,把几道招牌菜做透;先把一个城市做密,再向周边区域扩张;基础调料统一供应,关键烹饪环节继续现炒;加盟可以开放,产品、采购和门店管理不能轻易放手。
全国化也不该成为所有餐馆的必答题。社区里那家开了十几年的小馆,让附近居民吃了又吃,同样是一门好生意。只是川菜已经有15万家门店,这么大的市场,不该永远停留在“菜有名、店无数、品牌难认”的状态。
川菜早已征服了中国人的胃,接下来要过的,是组织和管理这一关。
谁能把厨师的手艺留在一盘盘稳定的菜里,又能把这一盘菜送到更多城市,谁才有机会完成川菜的第二次出川。