2026年10月30日,*ST闻泰涨停,报11.40元。据观察者网等媒体报道,涨停的原因是公司与荷兰安世半导体管理人就谈判事项达成了“保密安排”。
在投资者互动平台上的回复是:公司确认已与荷兰安世半导体管理人就谈判事项达成保密安排,双方在谈判过程中需严格遵守。
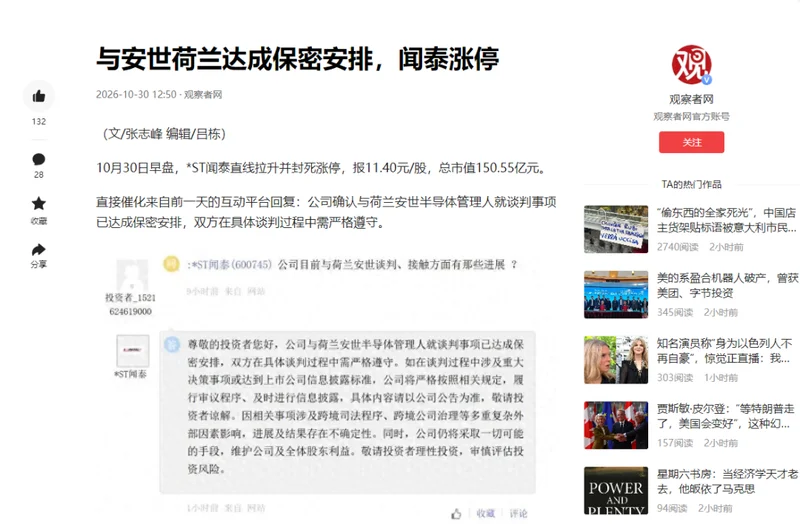
从谈的情况来看,双方“仍存在较大分歧,谈判无实质进展,针对谈判内容并未达成任何安排”。
对过去年内跌去七成、戴着退市风险警示帽子的闻泰来说,涨停背后,是安世控制权僵局出现转圜的可能。
业内看出了荷兰是被动与焦虑的一方,过去荷兰安世的态度是优势在我,谈不谈无所谓,现在各种压力不得不坐下来谈了。
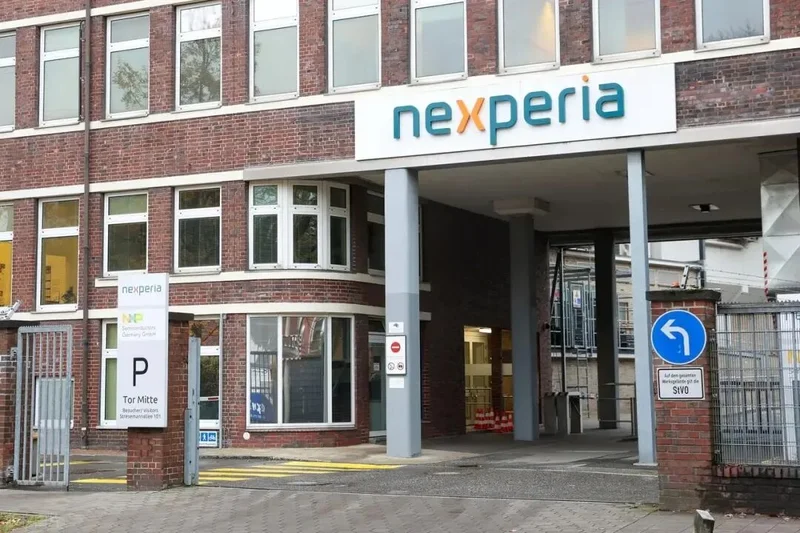
把时间拨回2025年9月30日。荷兰经济事务部门对安世下达部长令,搬出1952年冷战时期的《物资供应法》,随后企业法庭裁决将闻泰所持安世股权托管给第三方,解除中方管理层职务。
整套动作干净利落,行政令加司法裁决,闻泰对安世的实际控制权被架空,境外主体从2025年10月1日起不再并入报表。
荷兰人的算盘是:股权在我手里,公司就是我的。 至于安世70%的产能在东莞,他们当时大概觉得那只是一个“工厂地址”,不是一张牌。
而且安世荷兰方面接管之后,切断了中国工厂的系统权限,停发工资,甚至单方面断供晶圆,想把东莞工厂直接卡死。
但荷兰失算了,安世全球70%以上的封测产能在中国,博世、大众、特斯拉等全球头部车企的芯片都靠东莞工厂出货。你断供中国,等于断自己的命根子。
而安世中国团队330天就实现了自主突围——鼎泰匠芯提供核心晶圆,东莞工厂完成封装测试,比亚迪、蔚来等国内车企直接采购,产品交付周期从12周缩短到6周,成本降低18%到22%。
安世欧洲则在失去中国封测产能支撑后,马来西亚封测厂产能利用率从72%降到41%,订单流失率突破50%。
同年11月19日,荷兰经济大臣卡雷曼斯宣布暂停9月30日的部长令,原因是欧洲汽车业的库存撑不住了,欧洲汽车制造商协会此前已警告芯片库存可能仅够数周。
荷兰人这才发现,自己抢到的是一个装着股权证书的空壳——公司注册在荷兰,产能焊在中国,客户要的芯片从东莞出货,不从阿姆斯特丹出货。
抢公司容易,把700亿颗芯片的产能装进公文包带走,做不到。
让荷兰从“优势在我”滑到“不得不谈”的一个信号是,是安世直接宣布独立运营并加速国产供应链切换,并冻结安世半导体在中国的资产。
此前有说法是,安世荷兰方面一直在试图变卖资产、转移业务,包括安世荷兰方面在跟潜在买家接触,想把安世整体卖掉的传闻。
8月31日晚间,闻泰科技一纸公告,断掉了这层念想。广东省东莞市中级人民法院正式作出财产保全裁定,冻结安世半导体中国境内五家核心子公司的全部股权,保全标的价值21.39亿元,冻结期限三年。
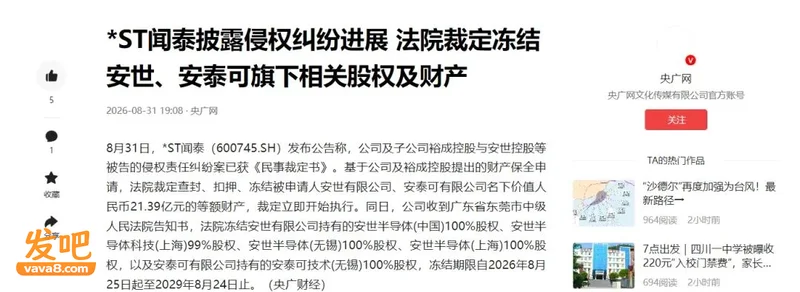
五家公司,覆盖了安世在中国的全部核心运营主体——封测、研发、晶圆制造、销售,一个不落。
换句话说,安世在中国的所有核心资产,全部被锁死了。这个时候荷兰安世已经肉痛了。
股权被冻结了,不能过户、不能质押、不能融资,意味着安世无法变卖与转移中国境内任何核心资产。
而进一步改变谈判桌倾斜角度的,是一张几乎没人预料到的暗牌——阿斯麦的上游,卡在一家12个人的德国小厂手里。
这家公司叫辛德豪瑟材料有限公司,总部在巴伐利亚肯普滕,当地在册员工12人,全球加起来不到50人。这家德国企业生产很大程度依靠来自中国的稀土和各类原材料。中国一断供,它手里没有库存与替代来源。
它生产溅射靶材,先供货给蔡司,蔡司拿靶材制造光刻机光学系统里的反射镜,再把光学组件装进阿斯麦的机器。
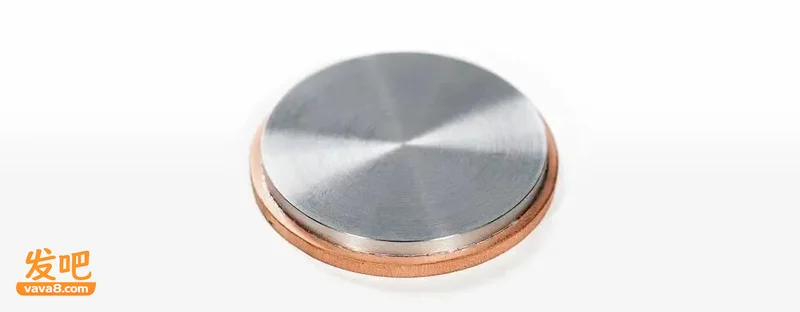
链条串起来就一句话:中国稀土→辛德豪瑟靶材→蔡司镜片→阿斯麦光刻机。
2026年7月,欧盟第21轮对俄制裁把14家中国企业列入名单,中方24小时内对等反制,商务部将辛德豪瑟等14家欧盟实体列入出口管制清单,禁止向其出口两用物项。
稀土和关键矿产一断,不到90天,这家德国微型企业就到了生死边缘。
欧盟的反应比荷兰还急。彭博社10月披露,欧盟正与中方磋商,愿意解除对一家中国企业的贸易限制,换取中方放宽对辛德豪瑟的制裁。
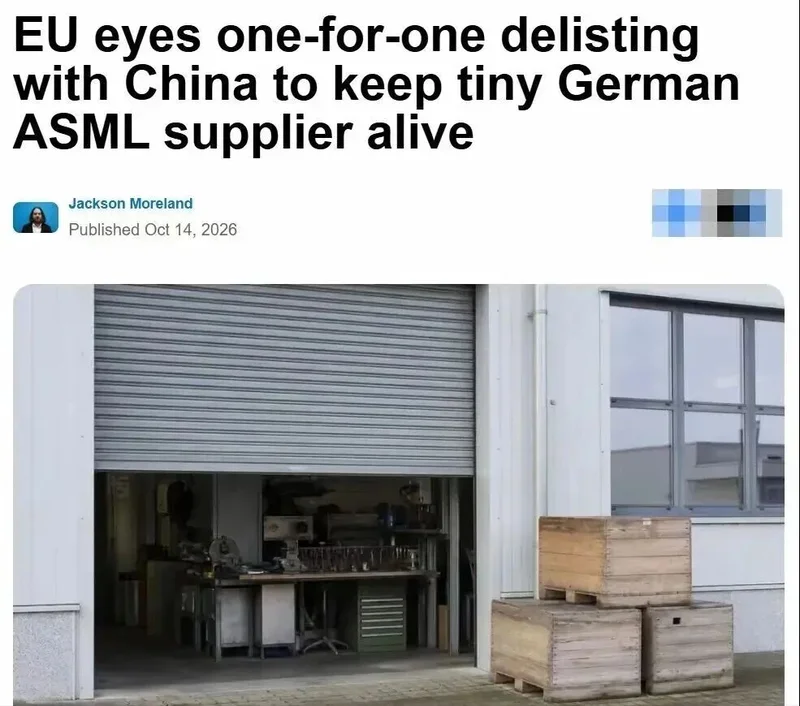
这笔“一换一”的交易结构本身就说明:荷兰的产业命门被击中了。
安世是车规芯片,断了欧洲车厂会叫;辛德豪瑟是光刻机靶材,断了阿斯麦连光刻机都造不出来。
荷兰可以承受车厂叫一阵子,承受不了阿斯麦的生产线停一天。与此同时,荷兰手里那张“供应牌”正在以肉眼可见的速度贬值。
安世中国在断供的11个月里,完成了从8英寸到12英寸晶圆平台的代际跨越,供应链国产化比例从不足20%拉到100%,产品良率达到99%,交付周期从16周压缩到4到6周,2026年8月推出新品并逆势降价20%到30%。
也就是说,荷兰断供的每一颗晶圆,在把国产替代的进度条往前推,荷兰以为断供是筹码,断着断着发现筹码在自己手里融化。
一纸保密安排背后,荷兰不得不坐下来谈
再回头看10月30日那个涨停和那份“无实质进展”的澄清,两件事拼在一起,图景就清楚了。
闻泰需要谈判有进展,因为2025年度审计“无法表示意见”的帽子还戴着,2026年再不消除就面临终止上市。
闻泰的表态是,将采取一切可能的手段,维护公司及全体股东利益。这句话传递出来的是公司会积极推进这件事,主动去争取相对有利的方案。
荷兰也需要谈判有进展,因为辛德豪瑟的倒闭倒计时在走,阿斯麦的供应链风险在累积,欧洲车厂的库存缓冲在耗尽。
双方都需要谈,但需要谈的理由不一样:闻泰需要的是“解决并表问题”,荷兰需要的是“别让光刻机断炊”。
两个需求摆在同一张桌子上,谁更等不起,谁就先让。市场用涨停赌了一个方向:节奏不在荷兰手里。
荷兰当初动手的时候,脑子里算的账是“股权等于控制权”。打了一年才明白,控制权等于产能、等于出货、等于客户拿到手的芯片,唯独不等于注册地那张纸。
安世70%的产能焊死在东莞,辛德豪瑟的稀土焊死在中国精炼产能上,阿斯麦的光刻机再先进,反射镜镀膜的那层靶材绕不开中国供应链。
抢了一家公司,发现产能在中国;想用断供施压,发现自己的上游也在中国。
这是把供应链的物理地图摊开之后,发现自己手里的筹码,根基是握在别人手里。
谈判桌上最终摆什么条件,保密安排不会告诉外面。毕竟,这类涉及半导体资产的沟通,牵扯到的利益体量很大,里面有大量商业机密。一旦谈判细节提前传开,很容易引来外界的各种猜测。
但有一件事已经不需要保密了:荷兰谈判桌的对面,既能断你的成品出货,又能断你造成品的设备的原料,不光是安世中国在国内供应链跑通,客户从欧洲转向中国,阿斯麦光刻机都可能造不出来的时候,荷兰安世“坐下来谈”就不是一个选项,是唯一剩下的选项。