文/王新喜
2026年10月26日,印度塔塔汽车完成对依维柯集团的付款交割,历时15个月的收购正式落地。最终塔塔拿下依维柯89.42%的普通股,总对价约38亿欧元,拿下了这家百年商用车品牌的绝对控股权。
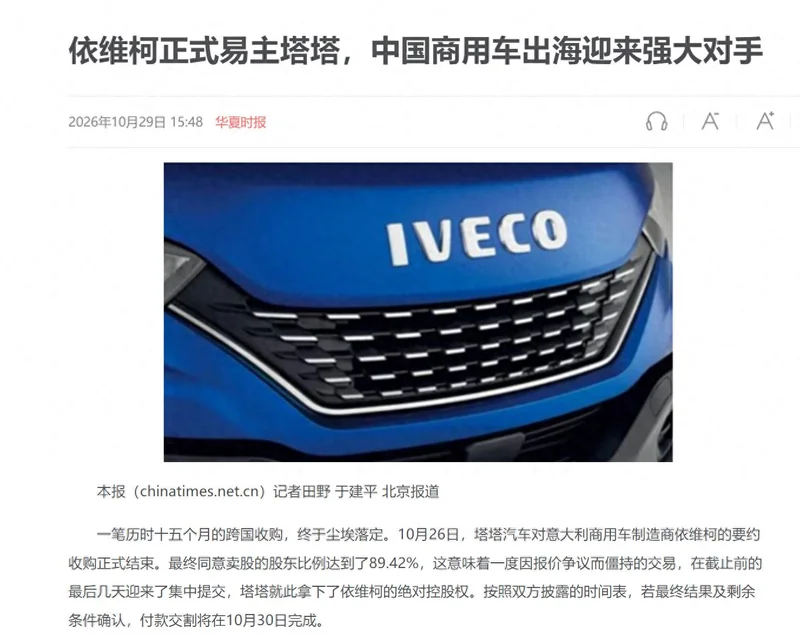
这起海外并购背后,是印度车企正在用“抄底成熟品牌+收割技术专利+借渠道出海”的捷径,快速补上自己的产业短板。
印度塔塔收购依维柯,与中企南京依维柯存在一定关系。
依维柯1975年在意大利成立,是欧洲商用车第一梯队品牌,覆盖轻客、重卡、特种车全品类。1991年,南京汽车集团与意大利依维柯达成合作,以散件进口组装的方式在国内生产,双方成立合资公司南京依维柯,初期各持股50%。
2007年,当时南汽发展遇阻、南京菲亚特持续亏损,最终南汽母公司跃进集团整体被上汽集团收购,南汽成为上汽全资子公司,南京依维柯也随之归入上汽体系。
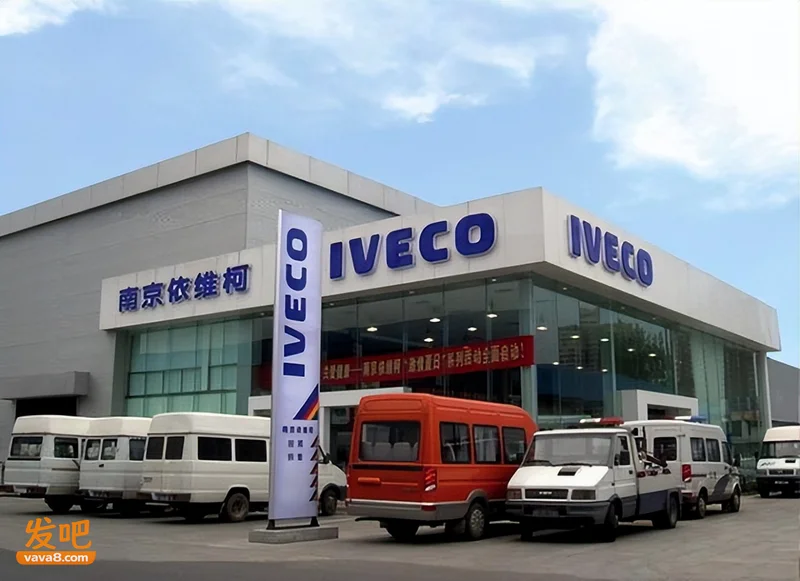
经过后续股权调整,目前南京依维柯的股权结构为:上汽系直接+间接合计持股80.1%,意大利依维柯股份公司持股19.9%,中方拥有绝对控股权,整车生产、研发适配、国内销售全由中方主导。
塔塔收购的,是意大利依维柯的母公司——依维柯集团。也就是说,南京依维柯的直接股东没有变,外方主体依然是意大利依维柯股份公司,只是这家外方公司的实际控制人,从欧洲资本变成了印度塔塔。
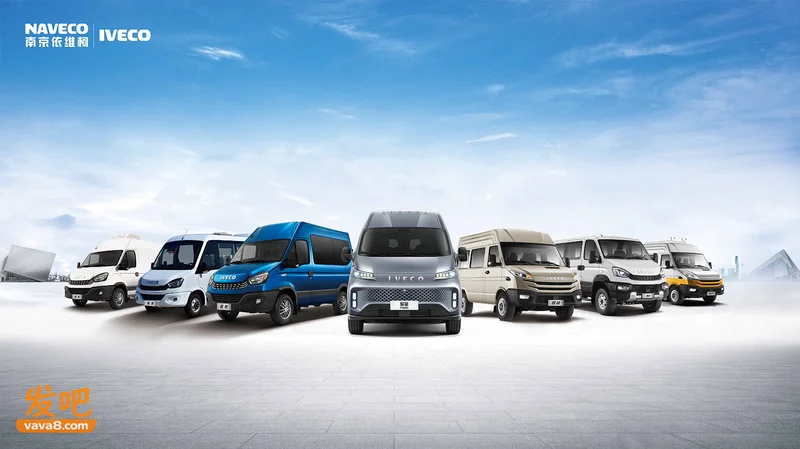
这笔交易对塔塔来说,不是买一个品牌,是一次性补上了商用车领域几十年的产业短板。
因为依维柯旗下FPT Industrial动力总成部门,掌握成熟的柴油、纯电、氢燃料、混合动力商用车动力技术,还有高负载底盘控制、整车仿真标定等底层工艺。
这些技术塔塔自己研发至少要5-8年,砸几十亿欧元都未必能摸到欧洲商用车的准入门槛,现在通过收购一步到位。按塔塔的规划,后续会把依维柯的动力技术下放至印度本土车型,直接拉低研发成本30%以上。
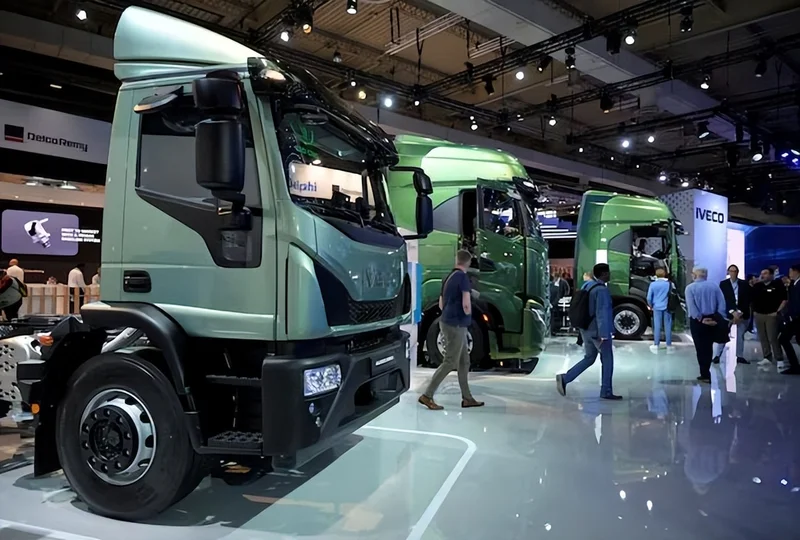
其二是用依维柯的欧洲品牌和渠道,嫁接印度的成本结构。依维柯在欧洲商用车市场占有率超11%,拉美市场份额稳居前五,拥有完整的销售、售后、改装网络。这是塔塔觊觎多年的出海跳板——此前塔塔商用车只能在南亚、非洲低端市场厮杀,始终进不了欧美主流市场,现在借依维柯的资质和渠道,直接拿到了入场券。
这意味着未来的中国自主品牌商用车在海外市场将要直面依维柯与塔塔的组合,这将是一个强有力的竞争对手。
塔塔会不会用同一套逻辑扫货中国濒危车企?
从塔塔的这笔收购案来看,它出的价格较高,意味着它开始寻求一套新的获取技术的路径,就是收购那些濒危车企,拿到相关核心技术与销售渠道,缩短研发周期。
破产车企的股东在清算压力下,有强烈动机把资产卖给出价最高者,而技术在他们眼中的边际价值趋近于零,因此,塔塔这套收购破产车企的逻辑值得我们关注。
因为中国车企未来几年可能会迎来一个破产淘汰周期,而印度对中企的技术又是非常渴望的。
截至2025年底,中国市场仍有129个纯电和插混品牌,截至2026年中,已有23家新能源车企进入破产、清算或实质停摆,李斌的判断是当前40多家在册乘用车企中仅约8家能稳定存活,淘汰率超80%;艾睿铂的预测是30家专供新能源的车企中只有7家能在2030年实现盈亏平衡。
咨询公司AlixPartners预估,未来几年内,仅约15家车企集团将垄断行业绝大部分利润。这15个品牌预计将占据中国NEV市场约75%的份额,年均销量达到102万辆。
换言之,近90%的品牌将在未来四年内被淘汰或陷入持续亏损。
当前市场出清慢的原因不在市场,在地方:一家车企停产背后是就业、税收和地方融资平台,有动力延缓破产。这意味着,濒危车企的资产不会以“跳楼价公开拍卖”的形式集中出现,而是以股权转让、地方国资接盘、产线半停半开的方式零散释放。
但是我们也不得不考虑一个方向,大量边缘车企的技术资产,如果实在无法经营下去,会不会也被印度、东南亚等后发国家的资本以高价买走?这些技术虽然算不上全球顶尖,但足够支撑一个后发国家少走5-10年的产业弯路,快速完成新能源汽车的入门布局。
从国内的技术出口管制来看,2025年7月调整后的《中国禁止出口限制出口技术目录》,新增的限制出口条目集中在电池正极材料制备技术:磷酸铁锂、磷酸锰铁锂、磷酸盐正极原材料的制备工艺,以及锂辉石提锂技术,均纳入许可证管理。
这意味着,如果一家濒危中国车企的核心技术资产是磷酸铁锂电芯工艺或正极材料配方,向境外主体转让需要经过商务部许可,不是买卖双方签个字就能交割的。
目录覆盖范围打在了“整车平台”和“电池配方”上,但依然有缝隙。整车电子电气架构、智能座舱软件、自动驾驶算法、增程器控制策略、热管理系统设计,这些并不在现行目录的明确限制条目内。
而这些恰恰是许多中国新能源品牌在“三电”之外真正差异化的部分。如果一家濒危车企最有价值的残余资产是一套已经量产验证的域控制器架构或一套车机软件栈,它可能通过知识产权转让、团队整体雇佣、技术许可等方式绕开出口管制的字面覆盖。电池配方被管住了,但“软件定义汽车”的那一层或难被完全管住。
塔塔的模式是“技术+品牌+渠道+低成本制造”的嫁接,它买依维柯,买的是欧七合规、欧洲经销商网络和FPT动力总成的工程能力。
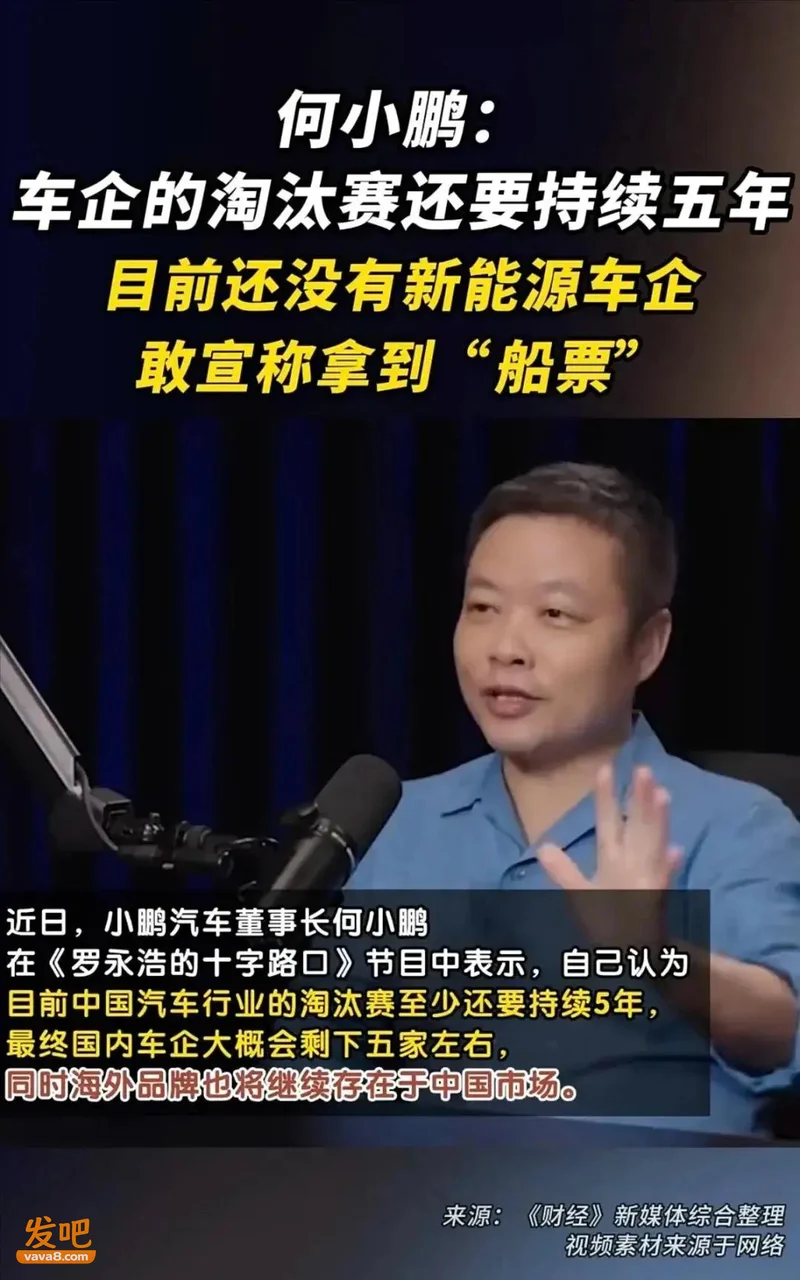
同样的逻辑套到中国,何小鹏曾指出,车企淘汰赛还要持续五年。
在这个过程,对一些濒临破产的企业和投资方来说,核心诉求是资产变现止损,谁出价高、交割快就卖给谁,往往并不会优先考虑产业安全。
如果塔塔或其他境外买家收购一家中国濒危车企,最现实的目标是获取一个现成的、能规避贸易壁垒的本地生产壳和供应链关系,真正需要警惕的,是特定技术模块通过非股权或收购交易流出,这类交易不触发并购审查,也不触发出口管制的许可证流程。
塔塔买依维柯这件事本身,对中国商用车出海的竞争压力是真实的,塔塔等巨头会不会系统性地收购中国濒危车企以获取技术,这里只是讨论一个可能性以及我们的应对,真正的风险不在一个印度买家的收购清单上,而在淘汰赛的资产处置节奏与技术出口管制的覆盖精度之间那个尚未被填上的缝隙里。 盯住那个缝隙,比盯住塔塔更有用。