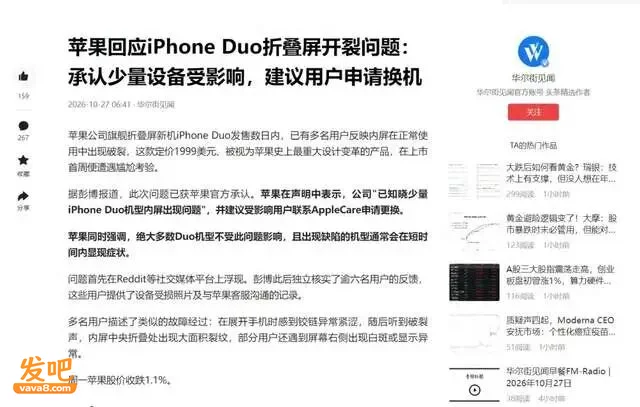
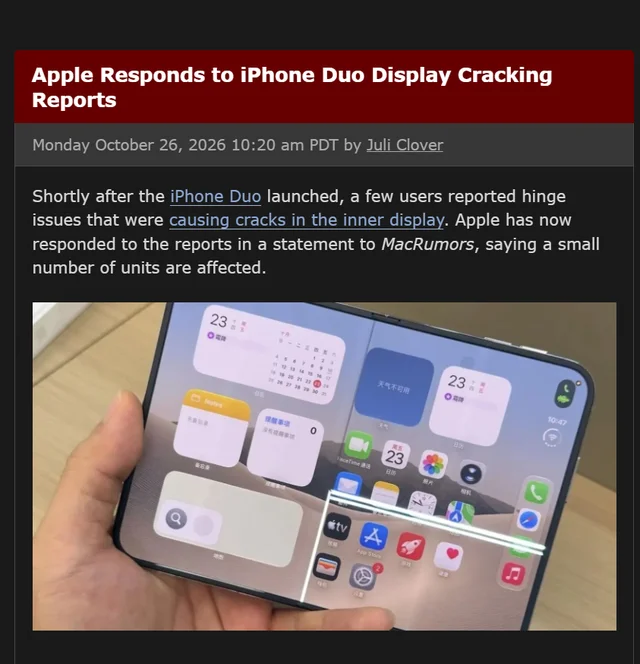
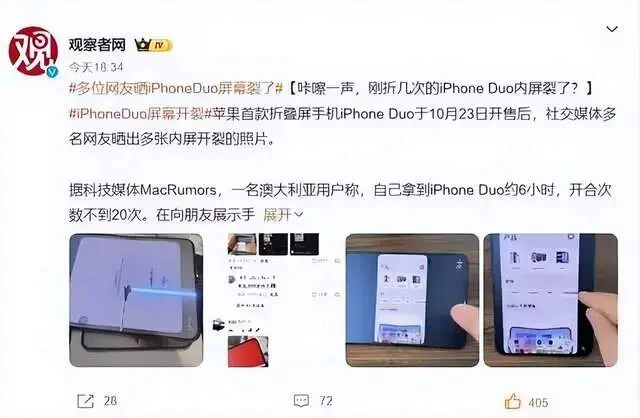
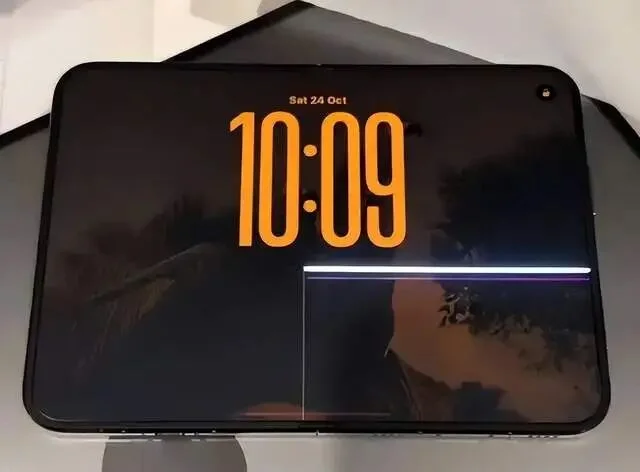
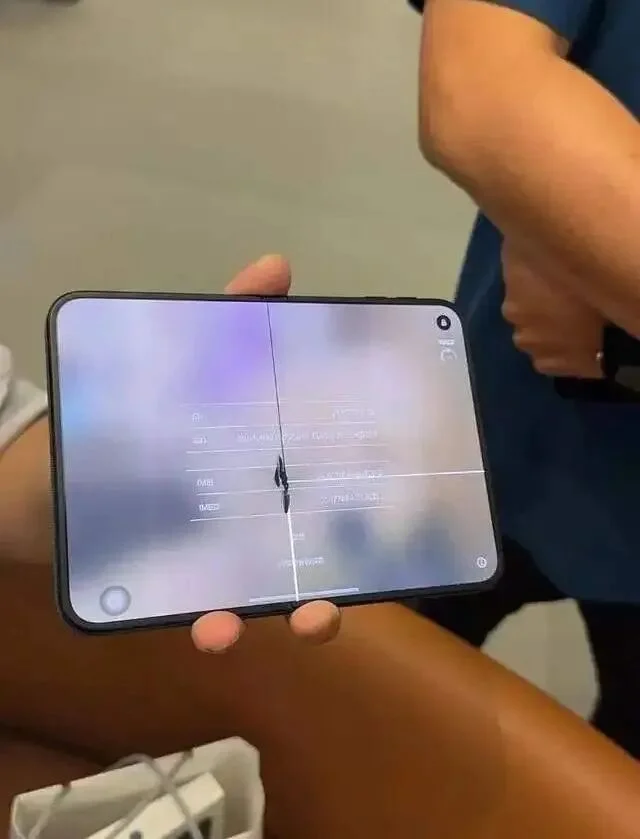
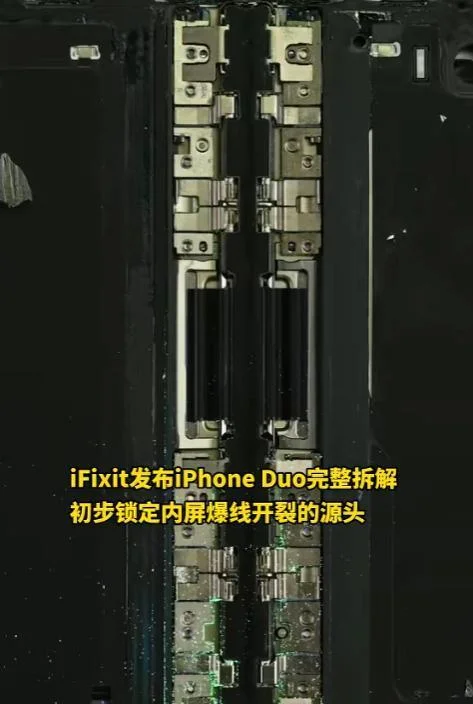
iPhone Duo的屏幕开裂,引发了大规模的讨论与投诉,iFixit基于拆解影像、专利和CT扫描做的3D铰链模拟显示,中央支撑杆在折叠时可能无法正常收回,对内屏持续施加压力。
苹果自己也承认了少量机器内屏异常,给换机,但没说原因,也没说怎么修。
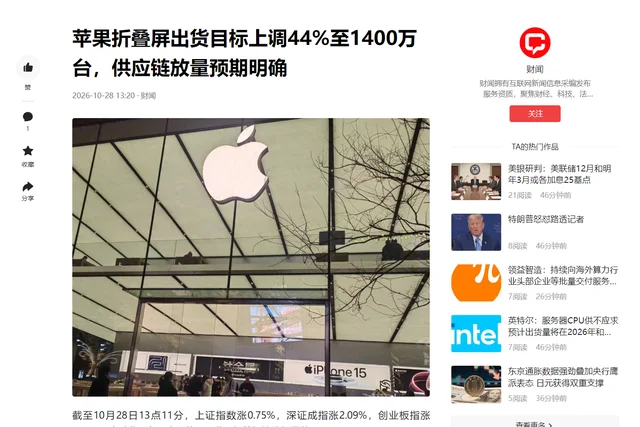
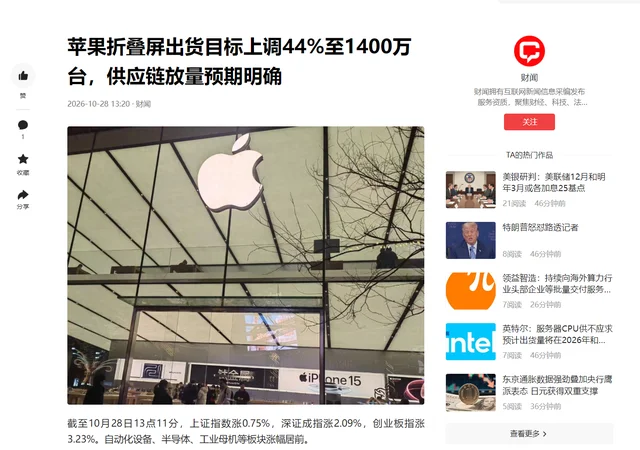
目前苹果做了两个动作,其一是更换铰链总成供应商,其二是把出货量调高。根据财闻报道,苹果将折叠iPhone未来12个月的出货目标,从970万台直接上调到1400万台,增幅高达44%。
更有意思的是铰链供应商的折腾过程。折叠屏的铰链是整台机器最精密的部件,直接决定了折痕、开合手感和内屏寿命。
苹果最初选的主供应商是美国安费诺,符合供应链去风险的调子。
结果安费诺压根没吃透折叠屏铰链的量产工艺,良率远不及预期,研发阶段就陆续出现铰链故障,甚至有结构设计缺陷:中部支撑条在折叠时无法正常收回,会对内屏形成挤压,属于从根上就有问题。
美国安费诺原本是一级总成的主供应商,台湾新日兴做二供。安费诺良率远低于预期,屏幕开裂投诉接连发生,于是苹果现在换掉安费诺,把新日兴顶上去,结果新日兴也卡住了,只能从产线上挑符合苹果标准的“黄金样品”往富士康送。
富士康9月最终组装良率也只有60%左右。即每十套里接近四套达不到装机标准,而苹果通常要求85%以上。
也就是生产10台机器,有4台过不了质检要返工或报废;上游铰链环节更夸张,新供应商接盘后,依然要从大批零件里挑“黄金样品”,只有少数能达到苹果的精度标准。
等于来料先筛掉一大截。层层损耗下来,要保证最终1000万台左右的实际出货,前端就得备1400万台的物料,多出来的40%,本质是给低良率兜底。
到这一步,一个很朴素的问题就冒出来了:折叠屏最核心的铰链部件,中国厂商明明在这条链上扎得很深,美国供应商做砸了换台湾厂,台湾厂接盘照样拉胯。
可哪怕整条产业链都卡在良率上,苹果愣是不肯用早已迭代成熟的中国大陆供应链。
先看中国厂商到底在什么位置。精研科技的MIM铰链组件全球市占率超过60%,精度做到±0.005mm,良率稳定在95%以上。
宜安科技的液态金属主轴在中高端折叠屏里是首选方案,东睦股份是华为折叠屏铰链MIM件的主力供应商,份额超过七成。
这些不是“低端配套”,是铰链里精度要求最高、工艺壁垒最硬的那部分。
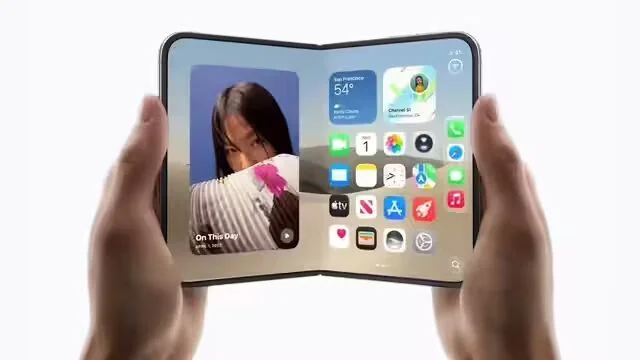
但苹果给的定位很清楚:精研科技通过安费诺和奇鋐间接供货MIM零件,宜安科技供液态金属主轴,领益智造做外围精密结构件——全是二级零部件,一级总成的设计、组装和定义权,牢牢攥在安费诺和新日兴手里。
这不是技术能力的排序,是供应链权力的排序。
头部大陆结构件厂商手里有自己的工艺方案和调校经验。苹果可能担心,让它做一级总成,它就会在方案定义、参数调整、利润分配上要话语权。
苹果的习惯是:我可以买你的零件,但我不买你的方案。当年欧菲光被踢出果链,表面是供应链调整,业界普遍的看法是地缘政治压力下的切割。
苹果的算盘
因此,苹果在关键总成环节避开大陆厂商,本质是控制权:一级总成给谁,谁就拿到了和苹果坐同一张桌子定义产品的资格。这个资格,苹果不想给大陆企业。
但控制权这个东西,是有代价的。 安费诺材料好,组装良率不达标;新日兴组装有改善,材料性能又不够。
两家各卡在一个环节上。苹果的选择很直白:不是直接把一级总成交给能做的大陆厂商,而是继续让安费诺、新日兴这类总成商接单,大陆厂商只供里面的MIM件、液态金属主轴和精密结构件。
说白了,总成订单留在美国人和台湾人手里,大陆厂商在它们下面做零件。宁可多一道转手,也不让最终定义权落到大陆厂商手里。
这个选择的成本,最终体现在产品上:屏幕裂了,交期排到明年1月,首批发货只有几十万台,和1400万部的12个月目标之间隔着一条巨大的产能鸿沟。
再说上游那层更隐蔽的卡口。T-glass高端玻纤布,日东纺一家占了全球八九成,产线满载,优先供的是英伟达的AI芯片,苹果得派人去日本协调产能。
苹果在铰链总成上防着大陆,在上游材料上又离不开日本,整条链的“安全”是靠在不同环节押注不同阵营来维持的。
但折叠屏的精密制造偏偏是一个需要深度协同的活儿,你把总成和材料拆到不同阵营手里,信息传递和工艺磨合的成本就进一步拉大了。
国产折叠屏为什么能把价格打下来、把良率提上去?核心就四个字:本土配套。
从铰链、柔性屏、盖板,到主板、电池、组装,大部分环节都能在珠三角、长三角找到对应厂商,上下游企业开车一小时就能碰面,改设计、调工艺、解决良率问题,一周就能迭代一轮。规模效应+协同效率,直接把成本和周期都打了下来。
苹果恰恰相反。它为了符合“去风险”的要求,把供应链拆得七零八落:设计在美国,核心零部件在美、日、台,组装放在中国大陆但核心件不让大陆碰。
一条产业链跨好几个国家和地区,沟通成本高,迭代速度慢,任何一个环节出问题,整条线都要跟着停摆。良率低、交付慢、成本高,都是这种拆分模式的必然代价。

苹果在折叠屏这个品类上本身就生疏,产线工艺品质工程师和苹果的交流在减少,风险被提前预测到却未必被足够重视。这不是某一家供应商的良率问题,是苹果自己设计的供应链结构在折叠屏这种高协同品类上水土不服。
苹果不是不知道大陆厂商能做,它是知道能做,才更要在关键总成上设一道防火墙。 二级零部件可以给你,因为那只是零件;一级总成不能给,因为那是定义权。
用良率换控制权,用爬坡时间换供应链阵营的平衡,这就是苹果在折叠屏铰链上的真实算盘。 代价也很直白:第一批用户拿到的是屏幕可能开裂的手机,而苹果手里能用来替换用户换机的整机库存,早就准备好了。