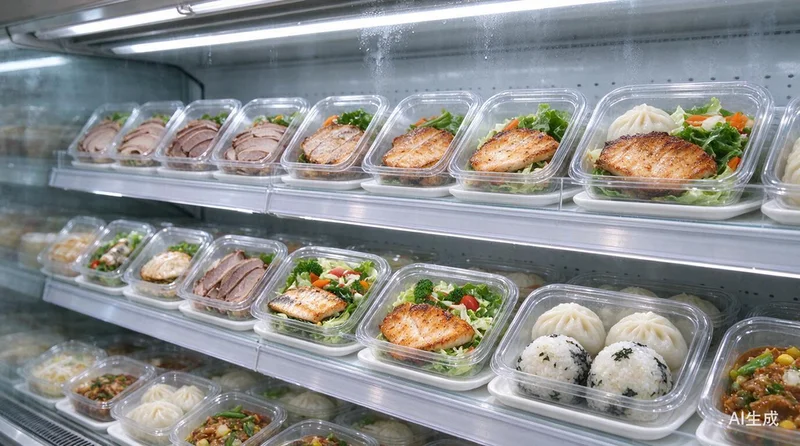
中国新闻网最近报道了日本年轻人中的“取消吃饭”现象。
说的是日本年轻人中间流行一种“取消文化”:吃饭、下厨、洗澡,能省就省,能免就免。
这件事比较有意思,不过要看的不只是“日本年轻人不吃饭了”。吃饭越来越贵,起初,他们通过饭团、便当等相对便宜的食品控制支出;部分人后来甚至开始减少正餐次数。
但对吃饭的需求并没有消失,只是换了个地方发生。
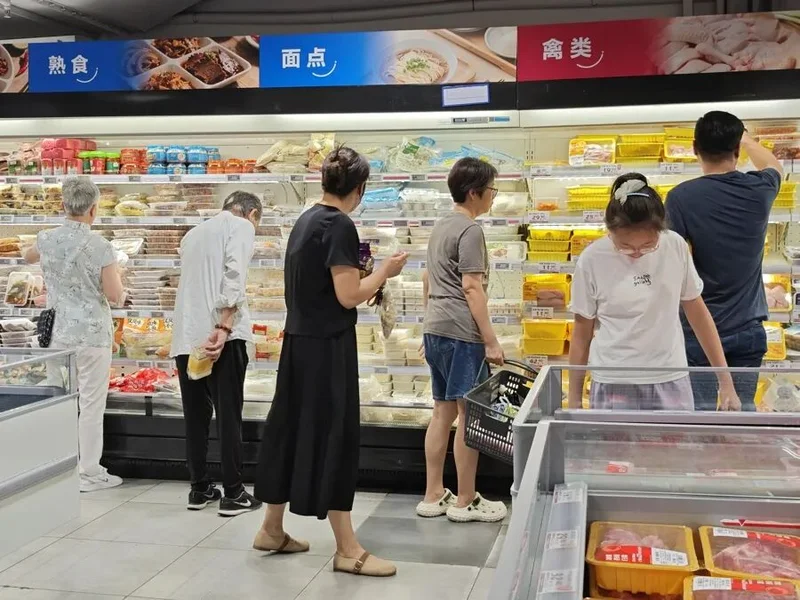
部分日本年轻人在尝试更便宜的饮食选择后,仍然面临减少进餐的压力,中国年轻人还在换,把一顿饭从外卖外食挪回家里的厨房,挪到晚间折扣区,挪到半成品和一人份的货架上。减法让餐次变少,替换让一顿饭的钱换个地方花。对商超来说,后一种更值得琢磨。
1
日本市场调研公司Intage在2025年做过一次全国调查,每五个年轻人里,有两个是“取消吃饭族”。
18~24岁的人里,每周至少主动跳过一顿正餐的占41%,15~18岁是37%,30多岁是31%,40多岁是35%。
这和国内的“间歇性断食”不是一回事。断食是为了身体,主动安排;“取消吃饭”更多是不得不省。
先说为什么要省。
日本食品涨价已经好几年了,截至2026年8月底,日本主要食品企业公布的2026年调价计划已涉及约1.9万个品项,全年调价品项预计超过2万个。
大米涨得最凶,东京区部越光米的零售价在2026年1月一度达到2023年1月的约2.3倍,之后有所回落。最普通的昆布饭团,六年前118日元,现在要200日元;有些地方一棵白菜卖到1000日元以上。
另一方面,收入没跟上。2025财年,日本实际工资比上一财年下降0.5%,已经连续四个财年下降。
面对这种压力,日本年轻人一开始用饭团、便当替代正餐。
但如今,便利店饭团普遍要近200日元,买两个饭团的钱,够在超市买一盒晚上打折的便当。于是不少人转去超市,买冷冻食品,买豆芽、鸡蛋,回家煮包面,一顿饭能压到几块钱人民币。
有数据显示,经营业务超市的神户物产,2025年10月期营收5517亿日元,同比增长8.6%,营业利润增长16.1%。
一家主打冷冻食品和大包装低价商品的超市,在食品涨价这几年里收入和利润一起涨,说明换着吃的人确实在往这里走。
在外面吃的这一头在收缩。据东京商工研究所统计,2026年1-9月,日本居酒屋倒闭167家,同比增加32.5%。
日本餐饮“分量小、价格高”已经很多年,一份饭压无可压。单人户接近四成,一个人正经买菜做饭,费时间也费钱。便宜的吃法都试过了,再碰上一轮涨价,剩下的就是少吃一顿。
2
国内会不会也这样?从眼下的情况看,国内年轻人还停在前一步。饭依然在吃,只是在哪儿吃、怎么吃、花多少钱吃,都在重新安排。
2026年前三季度,社会消费品零售总额370001亿元,同比增长1.1%。
其中餐饮收入41969亿元,增长2.4%,比商品零售的1.0%快一些,增速和1-8月持平。
再看渠道的变化。前三季度,限额以上零售业单位中,便利店零售额增长5.2%,超市增长4.1%;专业店下降2.2%,百货店下降2.9%,品牌专卖店下降10.3%。
便利店和超市卖的是天天要用的吃喝日用,离家近、顺路就能买;百货和专卖店卖的多是可买可不买的东西,得专门去一趟。
便利店、超市等业态保持增长,部分其他零售业态则出现下降。钱没有少花,是从“专门去一趟”的地方,挪到了“顺路就能买”的地方。
家庭结构也在推着这件事走。
第七次人口普查显示,我国单人户已超过1.25亿户。一个人吃饭,不愿意顿顿在外面吃,也很难像一家人那样买菜做饭,半成品、小包装、冷冻备餐就成了中间的办法。
这种替换不是单向的“从外面回到家里”。
外卖平台的补贴把不少正餐的价格压得很低,也在抢这一顿饭。在家做、点外卖、买商超熟食、去便利店,几条路都在争同一顿饭,顾客比的就是哪个更便宜、哪个更省事。
有人会拿恩格尔系数来比。2025年中国居民恩格尔系数为29.3%,和日本的28.6%看着差不多。两国统计口径不完全一样,日本算的是两人以上家庭,中国算的是全体居民,但大致可以放在一起看。
两国恩格尔系数接近,但不能据此认定居民面临相同的消费压力。日本是实际工资连降四年之后被挤出来的高点,中国是在这个水平附近小幅波动。
不能因为日本年轻人跳过正餐,就推断中国年轻人也会“取消吃饭”。
国内可换的空间还在:自己做饭不算贵,外卖有补贴,折扣店和晚间折扣越来越多。
要判断国内会不会走到“少吃”,可以看三个信号:餐饮收入连续几个季度负增长;半成品和冷冻食品的增速明显掉头;折扣、临期渠道的增速明显快过正价渠道。
其中两个同时出现,就说明换着吃的空间在变窄。
3
如果这种替换持续下去,商超该看什么?有三个判断。
第一个判断:基础款光便宜不够,质价比才是关键。
日本年轻人能换的都换过了,最后剩下的是大米、鸡蛋、豆芽、一包面这些最基础的东西。可大米三年涨了一倍多,有的地方一棵白菜要1000日元,连这一层也守不住,剩下的就只有少吃。
对国内零售来说,这一层是托底的地方。基础款要便宜,主要靠直采和自有品牌。一件商品从工厂到货架,中间要经过品牌方、经销商,还要摊上广告费、进场费。由零售商直接找工厂做,这几道环节省掉了,省下的钱可以让到价格上。所以国内硬折扣超市的自有品牌占比大多已在50%以上,也有业内人士认为,30%是商超自有品牌的生死线。
但省掉中间环节,能省下的钱是有数的。省完了还想更便宜,就只能压工厂,从品质和分量里挤。
据自有品牌产研协同平台的调研,六成多的零售商把同质化、价格战列为最大风险。零售商一压价,工厂利润变薄,也就没钱把产品做好。包装没变分量少了,今天促销明天涨价,本来就谨慎的顾客会换一家买。
顾客那头也在变。同一份调研显示,消费者提到自有品牌,想到“品质好”和想到“实惠”的人几乎一样多;对自有品牌的好感,却从八成多降到了五成左右。一边是零售商在打价格战,一边是顾客要便宜得放心,两边在打架。
所以,自有品牌占比高只是开始,关键在质价比:同样一笔钱,买到的东西靠不靠得住。
检验的办法是看基础款的回头客多不多、价格一年调几次。回头的人越多、调得越少,这一层才算托住了。
第二个判断:熟食和半成品,会从顺带买的品类,变成顾客专门来买的品类。
日本年轻人少吃一顿,一个原因是一个人正经做饭太费事。国内有一部分饭从外卖回到了家里,碰到的是同一道坎:做饭最费工夫的,是备菜。
熟食和半成品,就是替顾客把这一步拿掉。
比如净菜,七鲜已经有80多个品种,洗好切好,回家自己炒就行。叮咚买菜的“新鲜方便菜”再往前一步,配好菜、调好味,下锅就是一道完整的菜。
再看熟食和烘焙。一些调改后的超市,把熟食拆成馒头包点、酱菜熟食、砂锅麻辣烫、家常现炒,烘焙拆成蛋糕、面包、饼干、中式糕点。早饭、晚饭,甚至第二天带饭,在这里都能解决。
所以,顺路带一份,慢慢就成了专门来一趟。熟食和半成品把最麻烦的环节留给零售商,把最省事的环节交给顾客。
检验的办法是看复购。有人一周固定来两三次,它就成了带客流的品类。这类东西保质期短,全靠供应链能力撑着。
第三个判断:一个人吃饭会成为常态,货要按一个人来配。
日本单人户接近四成。一个人买一棵白菜、一袋米,吃不完就放坏,算下来不一定比在外面吃便宜,不少人干脆不做饭。国内单人户已经超过1.25亿户,小家庭也越来越多,碰到的是同一个问题:不是不想做,是做了一顿吃不完。
零售能做的,是按一个人、一顿饭来卖。比如深圳天虹超市,从鲜肉做起,按部位、做法和几个人吃来分装,一份多在80克到200克,价格3—10元,一份80克的切好的肉丝卖3.99元,一个人炒一盘刚好。鲜果切、调味料、小份净菜也是同样的思路。据天虹向媒体介绍,买的主要是单身和小家庭的年轻女性,销量一直在稳步增长。
但这不是把商品切小那么简单。分装要人工和包装,按斤算往往比大份贵,顾客一算不划算,就不会再买。小份只卖一天,订多了就是损耗。老社区、习惯囤货的地方需求不大,做补充就够了。
说到底,是把一个人吃饭当成长期的日子来对待,而不是临时将就。规格、口味、定价,都得围着一个人能不能刚好吃完来定。
检验的办法是看买过一次的人,下周还来不来。
4
日本年轻人的“取消吃饭”,是一个参照,不是一份异国奇观。
国内供给端其实已经在动了。商超、便利店在增加熟食、半成品、自有品牌和一人份商品的占比。同时,餐饮大盘没有缩,说明吃饭的需求还在,只是在重新找落点。顾客在一顿一顿地算账,这已经是正在发生的事。
成本端也值得留意。上游涨价传到货架上,往往要一段时间,不会一下子全压到终端,但也不会一直不传。一旦食品支出的压力再往前走一步,居民压缩餐饮开销的动机只会更强,商超货架上“一人份”、“质价比”、“晚间折扣”这些变化,都会加快。
日本年轻人换到头了才少吃,中国年轻人现在还在换。换到哪里,货架已经在给答案了。