社保这件事,本质上是一份沉甸甸的代际契约。
作者:王晓芳团队
社保 "全面普及" 的大潮,真的要来了。
10月10 号,人社部在发布会上的一句话刷了屏:
“要把未参保人员找到,动员参保,力争把灵活就业人员、新形态就业者引导到职工养老保险里来。”
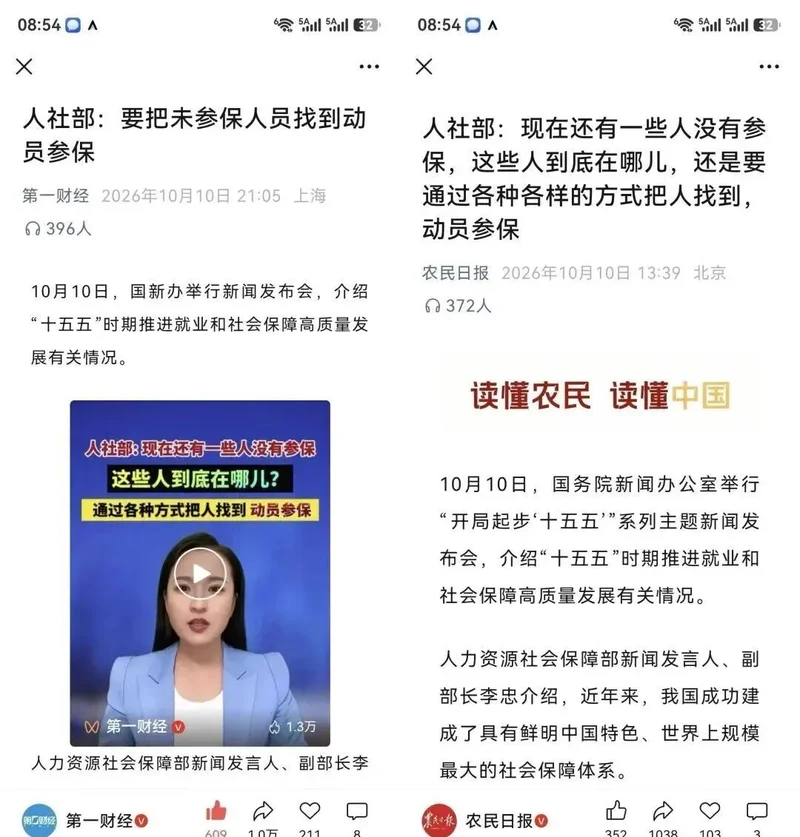
于是,一场社保全面普及的大幕,正式拉开了!
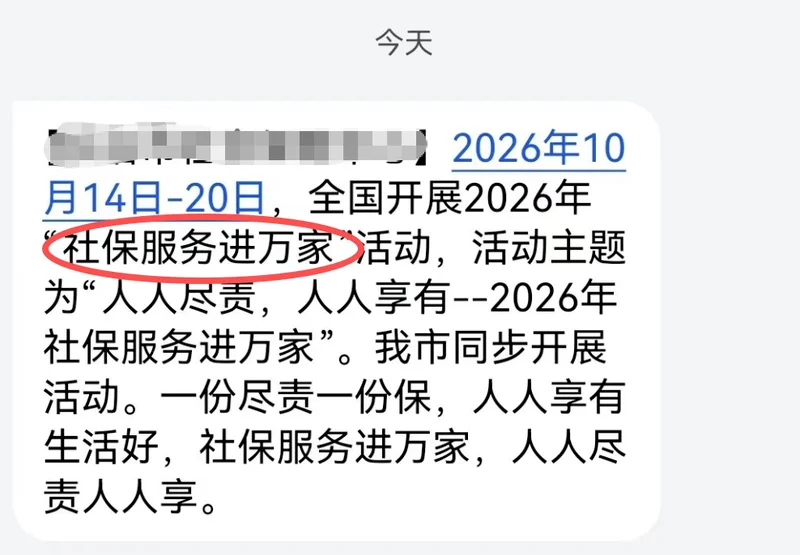
全国各地都在轰轰烈烈搞 "社保服务进万家"、"数据找人"。
简单说,就是精准把那些没参保的、断了缴费的、交了个税却没交社保的人,一个个 "找" 出来。点对点提醒、一对一宣讲。
不止是个人,在公司上班的打工人,更要求缴纳社保。
国家税务总局发布《全国税务行政处罚裁量基准(2026 版)》,从 11 月 1 日开始,社保欠缴,全国统一处罚标准!只要企业不给员工缴、少缴社保,被税务责令限期补缴还拒不执行,直接处以欠缴金额1倍到3倍罚款!
这么重的处罚,试问哪个企业还敢不交?
有些人就纳闷了,为什么国家苦口婆心,拼命地动员你交社保?
这背后到底是“另有所图”,还是为你着想?下面我们一起聊聊吧!
01
要回答这个问题,得先搞清楚社保到底是个什么东西。
一句话,社保就是国家主导的“强制储蓄+互助共济”。
当前工作的人所缴纳的社保,不是把钱存起来留给自己以后的,而是付给了现在享受养老金的退休人员。等你老了,再由那时的年轻人交钱养你。这叫“现收现付制”。
这个制度能转起来,靠的是一个简单的人口结构:交钱的年轻人多,领钱的老人少。
比如1990年代,中国大概是5个年轻人养1个老人。那时候社保压力不大,所以很多地方管得松,企业不交、少交,睁一只眼闭一只眼。
但现在情况不一样了。
截至2025年底,全国60岁以上老人已达3.23亿,占总人口23%,差不多每4个人里就有1位老人。
而职工养老保险赡养比,在2024年时,已不到3:1。有的地方,这个数字更低,黑龙江、吉林、辽宁等省份甚至跌到1.2:1—1.4:1。几乎一个上班族,扛一个退休老人。
有人曾经作出测算,如果以中国的平均寿命78岁,男女平均退休年龄56.25岁来算,那么达成”现收现付”的条件至少是:1个人领社保的同时,1.67个人在工作。
所以说,很多地方的养老金当期收不抵支,已经发不出来养老钱了。
那怎么办呢?得靠中央调剂了。
什么是中央调剂制度?
就是把北京、广东这些年轻人多、养老金充裕的地方,把钱抽出来,转移给黑龙江、吉林、辽宁这些老龄化严重、收不抵支的地方。
据统计,截至2025年底,中央调剂资金为2546亿元。也就是说,如果没有全国统筹,将有上千亿的养老金发不出来了。
02
所以说,为什么国家拼命让你交社保?
首先,就是养老金池子进水越来越少,出水越来越多,国家必须把能收的钱都收上来。
很多人觉得,社保是国家和个人之间的 "交易"——我交钱,将来你养我。这么想没错,但格局小了。
社保可不止养老金,还有医保、失业、工伤、生育。这些加起来,构成了一个庞大的社会稳定器。
比如医保。你一个人不交,没关系。但是,有几千万、上亿的人断保,一旦生病,整个家庭可能瞬间返贫。
而返贫的人多了,社会可能就不稳了。
所以,国家拼命抓社保,就是让这个池子尽量装得满、装得稳。池子里的人越多,愿意交钱的人越多,这个循环就越健康、越抗风险。
其次,社保不仅是“社会稳定器”,更是“消费催化剂”。
咱们普通人为什么喜欢存钱?很大一部分钱,属于预防性储蓄。
简单说就是,手里必须留一笔应急钱,以防万一生病住院、意外失业、年老丧失收入,这笔存款就是用来抵御未来未知风险的备用金。
如果缺少社保兜底,大家就不敢花钱,赚来的钱优先存进银行,消费自然会被压缩。
而社保,恰恰就是用来对冲这些不确定性的。当社保为个人提供了医疗、养老、失业等兜底保障,居民的“预防性储蓄”需求会下降,转而将更多收入用于生活改善、文旅休闲、个人发展等消费。
社保的保障水平越高,消费撬动作用则越强。
所以社保不只是民生福利,它也是拉动内需、激活经济的重要抓手。
03
那为什么,交社保的人越来越少呢?
有的人觉得交社保不靠谱,不如自己把钱存着。
为什么会觉得自己会比国家更靠谱、更抗风险呢?就说保值增值,国家可以直接保证社保资金入市一定赚,自己能做到吗?国家可以保证社保钱不够了,直接财政补贴兜底,自己能凭空生钱吗?
而且一个人总会遇到各种诱惑,手里的钱其实很难存下去,说不定哪天一个冲动就花了。花了也还好,最怕的就是被忽悠了、被骗了、投资打水漂了,太常见了。
把钱交了社保,这就是国家的强制储蓄,国家还会帮着保值增值,最终以养老金的形式退回。
还有的人觉得,万一活不到70岁,岂不是亏了?
这种想法很现实,但忽略了一个关键,社保不是投资,是保险。
保险的逻辑是,你花钱买的是“万一”。万一你活到90岁,社保会一直发钱。万一你中年失业,社保有失业金。万一你生大病,医保能报销。这些“万一”,你自己存钱是扛不住的。
而且,社保的回报率并不低。退休后大概十来年就能回本,之后全是赚的。活得越久,赚得越多。这是任何商业保险都比不了的。
更多的人不交社保,是眼前确实难,但老后的“断粮”才是真的难。
我完全理解很多人的委屈:物价高、赚钱难,眼前都顾不过来,哪有闲钱想二三十年后的事?
但生活最残酷的真相在于:年轻时的困难,你尚有一身力气可以去拼、去扛、去兼职;但等到了六七十岁,你失去了劳动能力,手停口停,那时的“断粮”才是真正的绝境。
老龄化少子化时代,指望“养儿防老”早已不现实,未来的养老本质上是一场自已对自己的跨周期救赎。
04最后
社保这件事,本质上是一份沉甸甸的代际契约。
现在的年轻人交钱养现在的老人,未来的年轻人交钱养现在的年轻人。这个契约能成立,靠的是信任。
一旦大众对制度的信任崩塌,整个社会保障体系都会面临巨大考验。
所以国家大力推进社保普及,绝不只是简单筹集资金,更重要的是守护这份代际之间的信任。
因此,这绝非短期的一阵风行动,而是一个长期趋势。
当然,让大家过上好日子,不止社保这一张牌。但稳实做好社保这项工作,正当其时。