10月19日,2026 年前三季度国民经济核心数据正式出炉,国民经济延续稳中有进的运行态势。
中国首席经济学家论坛理事长、国际金融研究院院长连平,国际金融研究院资深研究员刘涛分析认为,受工业生产、外贸出口持续发力等因素支撑,三季度我国国民经济运行总体平稳,前三季度GDP同比增长4.6%,分季度看,一季度GDP同比增长5.0%,二季度增长4.3%,三季度增长4.5%,呈现“首季高增、二季度回调、三季度修复”态势。
“伴随稳增长政策持续加码,四季度国内经济增速有望小幅回升,全年经济增长大概率落在年初目标区间。”
01
五大因素支撑出口较快增长
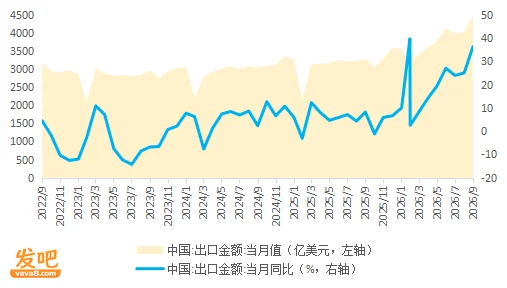
据海关总署披露,以美元计价,2026年1-9月我国出口累计同比增长21.3%;9月单月出口4471.8亿美元,同比增长36.3%,形成超预期表现,增速创3月份以来最高。今年以来,中国出口保持较快增长,主要有五大支撑因素:
图1:出口月度增速保持在较高水平
数据来源:海关总署、首席国金研究院
首先,中国出口自身具备强大韧性。2025年以来,除春节前后的个别月份外,中国单月出口规模大多稳定保持在3000亿美元以上的较高水平,2026年6-9月出口更是接近或超过4000亿美元,展现出较强韧性。这一韧性很大程度上是由中国全产业链的制造业基础优势、出口市场多元化战略、出口商品结构升级与竞争力提升等多重因素共同塑造的。目前,机电产品和高新技术产品占出口比重分别高达六成多和近三成,成为当之无愧的“压舱石”。
其次,外需改善强势拉动。从外部环境看,今年初以来,全球制造业景气水平持续处于扩张区间。9月J.P.摩根全球制造业PMI指数由8月的52.3升至53.0,连续第14个月位于扩张区间。分国别或区域看,美国、欧元区制造业PMI指数分别为55.9、52.9;日本、韩国、印度、东盟制造业PMI指数依次为54.1、53.9、55.7、52.1,均位于荣枯线之上。在半导体、原材料等强劲需求带动下,不少亚洲国家和其他经济体出口同步走强,实现了较快增长。9月,韩国出口同比大增83.5%,越南、巴西出口也分别增长了39.1%和12.9%。
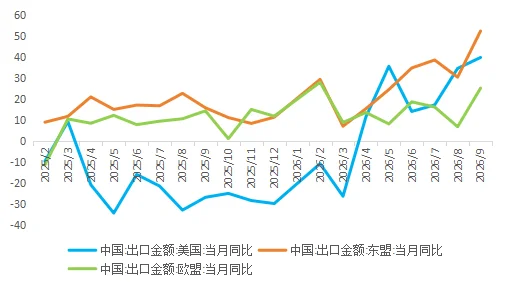
第三,对美国市场出口持续恢复。2026年9月,中国对东盟、欧盟、美国前三大市场出口同比增速分别为52.2%、25%、39.6%。其中,对美出口继4月扭转了连续多月负增长的局面后,增速进一步得到巩固和大幅提升,这是中美经贸关系缓和、叠加美国阶段性补库存等多重因素共同作用的结果。
图2:中国对三大市场出口增速变化
数据来源:海关总署、首席国金研究院
第四,全球AI投资潮背景下,半导体相关产业依然是出口增长的重要推手。去年下半年以来,各国AI算力基础设施需求集中释放,直接带动芯片、服务器、电子元器件等价格上涨,进而推动全链条贸易额高增。以韩国为例,9月半导体(含集成电路、分立器件、传感器等)出口额达603.3亿美元,同比激增262.8%,占整体出口的49.9%,成为拉动外贸增长的核心引擎。同期,我国集成电路9月出口金额达449.5亿美元,同比大幅增长136%,占总出口比重约10.1%。
第五,部分传统制造业出口阶段性修复。在外需回暖与海外补库等因素带动下,9月七大传统劳动密集型产品同比全面上涨:塑料制品+29.2%,箱包+22.5%,纺织纱线+19.0%,服装+23.8%,鞋靴+20.2%,家具+22.0%,玩具增长40.8%。但总体来看,出口增量仍高度集中于数字硬件与高端装备等领域。
四季度出口有望保持较快增速。从内外部环境看,有利因素包括:全球贸易环境和需求得到一定修复,中国全产业链的竞争优势和韧性展现得越来越充分,中美经贸关系将呈总体缓和态势,多边和区域合作走向深化,“南南贸易”重要性进一步凸显等。值得注意的是,当前中国面临的贸易摩擦挑战依然较大。中国贸促会统计显示,当前全球涉华经贸摩擦指数为101,处于相对高位。来自美国、印度和欧盟等的贸易摩擦风险尤其明显,电子、运输设备、化工和机械设备是冲突最集中的领域。不过,即便存在上述不利因素,叠加去年四季度我国出口基数相对较高等不利因素,由于今年全年大部分时间出口保持强劲,全年出口增速落在20%以上的概率较大。
02
四季度经济增速有望进一步提升
总的来看,当前及今后一段时期,国民经济运行总体平稳,出口有望保持较快增长势头,消费延续平稳修复,投资增速虽仍在下滑但初现改善迹象。
为顺利实现全年增长目标,四季度亟需针对稳投资、扩内需出台更精准有力的财政政策和货币政策等支持措施,包括加快财政支出进度,围绕“六张网”及“十五五”规划的重点工程加速实物工作量形成,加大财政资源对“经济大省”和民间投资的正向激励,向扩大内需领域倾斜;推动结构性货币政策工具提质增效、疏通宽信用传导堵点,择机实施降准;进一步优化地产调控长效举措,加快房地产新模式改革执行细则陆续落地、加码存量房收储与去库存政策等。
在外需保持韧性、稳增长政策逐步落地发力,叠加去年同期低基数效应共同拉动下,四季度GDP增速有望回升至4.6%-4.7%;预计全年实际GDP增速落4.6%左右,实现年初预设的4.5%-5.0%的增长目标。