按照过去的经验,每逢市场动荡,美元理应升值,因为全球投资者会把钱往美国搬,寻求避险。然而这一次,画面完全反了过来。
资金不是涌入美国寻求安全,而是从美国往外逃以寻求安全——这是几十年来头一回出现的场景。它传递出一个强烈的信号:全球投资者不再只是在美国的不同资产之间来回调整,而是开始对美国资产本身感到不安。
这种变化前所未有,也让更多人第一次正视与美国国债相关的那堆老问题。
紧接着,美国的信用评级就被下调,而评级机构给出的核心理由之一,正是国债。这件事并不是最近才被提起,经济学界已经为它呼吁了几十年,背后的经济学逻辑其实非常清楚。
那么美国国债到底是个什么东西?说白了,就是国会花的钱比税收收上来的钱多。
过去二十年,美国几乎一直处在预算赤字状态。单是2020年一年就新增了1.8万亿美元赤字,一层层叠加在过往多年赤字之上,才累积成今天这个庞然大物。
根据美国财政部的实时数据,截至目前,美国国债总额已经高达34.72万亿美元,若按当前汇率换算,相当于约252.2万亿元人民币。再除以美国约3.32亿的总人口,人均负债竟然高达75万元人民币。这就是开头那个惊人数字的真正来源。
当然,光看总量并不公平,因为今天的经济体量比几十年前大得多,更合理的看法是把国债放在GDP的尺子下量一量。可就算这样换算,这个比例也依旧高得吓人,已经逼近二战时期的水平。而当年之所以借那么多债,是因为确实有一场席卷全球的大战要打。
美国财政部筹集这些钱的方式,是对外发行债券。
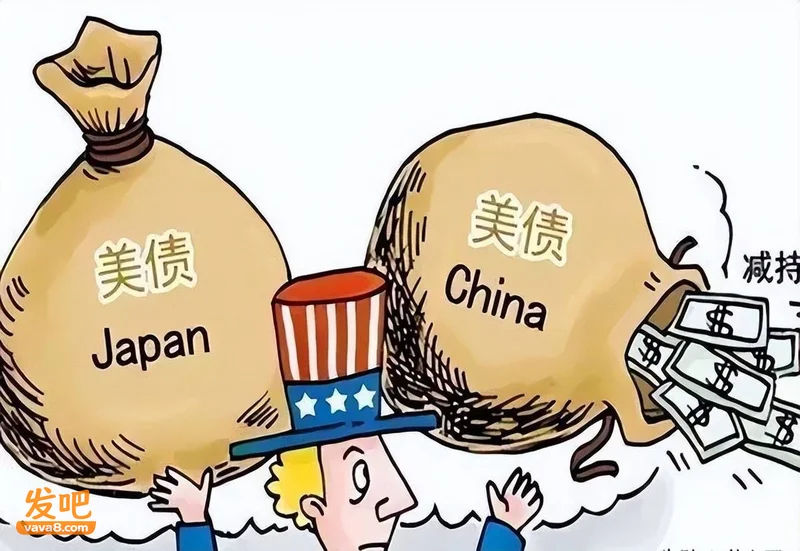
战争年代,政府甚至请名人唱歌、拍广告,号召老百姓购买战争债券。时至今日,发债的逻辑没变,只是国库券不再靠明星带货,而是通过拍卖卖给私人投资者和外国投资者。全球大量企业、养老基金,也习惯把闲置资金趴在美国国债上吃一点稳定收益。
值得一提的是,美国的财富实际上大部分掌握在私人部门手里,政府反而早已债台高筑。换句话说,国家整体并不穷,穷的是政府这本账。
再加上美国地广人稀,总人口远不及中国,债务一旦平均到每个人头上,自然显得格外吓人。
相比之下,中国老百姓的债务结构则完全是另一幅画面——以房贷、车贷、消费贷为主的居民杠杆率虽然在上升,但折算到人均,与美国那种叠加在联邦政府、企业和居民三层上的债务体量相比,差距悬殊,并不在同一个数量级。
从经济学的角度讲,适度的政府债务其实是件好事,它为普通家庭提供了一种低风险的储蓄资产。
关键时刻举债也完全合理,比如在重大经济衰退中,为了保住老百姓的生活水平;或者疫情期间,美国借了大量债务,这在2020年很可能是正确选择,那种时刻你恰恰需要有能力借到钱。
真正的问题在于,在并非危机的平常年份里,美国也在源源不断地借钱,这才把债务水平硬生生推到了相当于世界大战时期的高位。
背负这样一笔巨额债务令人担忧,原因不止一点。
首先,大量投资者的资金被吸进了政府口袋,而不是流向其他地方。当他们买走国库券,就等于不再去买公司股票为企业输血,也不再把钱存进银行用于发放房贷和建造住房。那每年多出来的1.8万亿美元赤字,本来可以用来提升生产力、改善生活,如今却被联邦债务融资消耗掉。
这就是为什么国债对普通人也极其重要——我们正在因为给庞大的政府债务买单,而放弃掉本可以属于家庭和企业的机会。
更让人紧张的问题是,这场债务游戏什么时候会突然失控?答案听上去有点吓人:可能就在明天。
只要资本市场相信国会和总统能达成共识,秩序就能继续维持;可一旦市场判断双方谈不拢,一切会在很短时间内瓦解。
它当然可能被客观条件触发——即借债规模超出偿还能力,但更现实的情形是,一旦投资者觉得美国不再是全球最安全的"钱袋子",他们就会立刻要求更高的利息。
关税之后美元罕见下跌,正是这种心理的提前预演。
美国国债之所以长期被视作市场上风险最低的资产,是因为财政部几十年如一日按时付本付息。可一旦国债利率抬头,连锁反应会迅速蔓延:房贷利率跟着上升,哪怕是最安全的AAA级公司债券利率也会被拉高。
市场里几乎每一个人都躲不开,整个经济的融资成本会被整体垫高,波及每一个普通家庭。
如果规模再大一些、所有资产的利率同步真实抬升,就有可能演变成一场财政危机。而债务危机最棘手的地方在于,一旦真的爆发,你没法再靠继续借钱走出困境。
或许下一次危机到来时还能借到钱,但可用的空间,已经比本应有的要小得多了。
目前还没走到那一步,明天也到不了,但完全没必要去测试世界到底愿意陪美国演多久。与其拿整个国家做实验,不如趁早动手修补。
有些政策制定者寄希望于"靠增长摆脱债务"——人赚得多,税收就多,GDP一大,债务与GDP比值自然会缩水。
但经济学家普遍认为,这招只有在债务体量还不算大、支出不同步膨胀时才奏效。
眼下美国大部分支出已经与经济增长绑定在一起,根本甩不掉。
真要刺激增长,必须先把财政的烂摊子理顺。
真正可行的办法,其实简单得近乎无趣:国会必须一边减支,一边增收。要诚实地修复正走向破产的社会保障体系,直面医疗保险信托基金的同类危机;要对福利项目动真格,要审视国防采购里被白白浪费掉的钱,要给可自由支配支出设定硬性上限,也要考虑加税。
没有一条是能换来掌声的政治口号,但没有一条可以继续回避。美国需要一次"一切皆可谈判"的大妥协,它不必刻意严厉,但一定要和过去那套截然不同。
所以,国债究竟是不是一件坏事?在它突然变成坏事之前,并不是。
而对于我们普通人而言,真正值得关心的,不是哪个国家人均负债更高的数字游戏,而是债务结构背后那套财政与经济逻辑是否健康,这才决定了普通家庭的饭碗能否端稳、未来的日子能不能过得踏实。