加拿大房地产市场的崩盘程度已接近2000年代初美国的房市危机。相比之下,加拿大似乎相对未受重创,尽管加拿大经济规模更小,而且更加依赖房地产市场。BMO首席经济学家指出,加拿大目前的情况更有利于避免金融危机,但这种避免痛苦的状态在一定程度上是一种假象——而这一假象部分是由加拿大大规模使用移民政策掩盖的。
图源:betterdwelling
加拿大房价走势正在追随美国房地产崩盘轨迹
加拿大房地产市场的调整正在沿着与美国类似的轨迹发展,但结果却有所不同。自2022年初达到峰值以来,加拿大房价已经下跌20.5%,而美国房地产危机期间房价下跌幅度为26%。然而,加拿大避免了类似的经济崩溃——自房价开始下跌后的四年里,加拿大实际GDP年化增长率达到1.7%。这一数字仅略低于本世纪以来2.0%的平均水平。考虑到加拿大经济高度依赖房地产市场,这一表现相当令人惊讶。
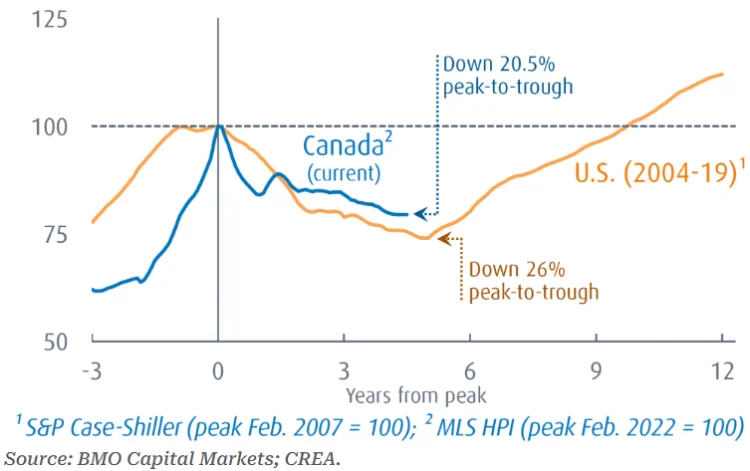
“这可以说是加拿大历史上最严重的一次房价调整,但经济却成功避免了因房价大幅下跌带来的严重连锁损害。”BMO首席经济学家道格拉斯·波特(Douglas Porter)解释道。
他指出,在过去35年里,加拿大只经历过一次“传统意义上的”经济衰退,那就是全球金融危机。2020年的经济停摆则是完全不同的情况,是由政策导致的特殊事件。他进一步说明:“这并不是说经济衰退从未发生过,而是如今衰退已经成为极其罕见的事件,只有接近灾难级别的冲击,才会导致全面经济下滑。”
那么,加拿大是如何做到的?至少从表面来看,有一些明显因素帮助减轻了最严重的冲击。
更强的借款人和降息政策帮助控制了影响
该银行认为,房价达到峰值的时间较短,是加拿大与美国房地产危机之间的一个关键区别。波特指出,房价在最后两年上涨了50%,这使得损失主要集中在一个相对较小的人群范围内。此外,房价下跌主要集中在两个省份,使得加拿大近一半地区的房价基本未受到明显影响。
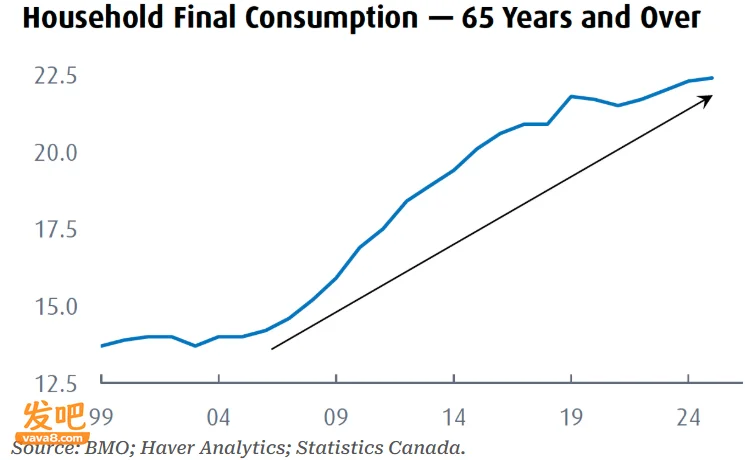
大量积累的财富缓冲,也帮助限制了消费者削减支出的幅度。同时,人口老龄化也让越来越多人通过非就业收入(例如养老金)维持消费。事实上,2025年,65岁及以上老年人的消费金额占加拿大整体消费的比例超过五分之一,达到22.4%。
该银行还指出,加拿大居民的财务状况更加稳健。房贷压力测试等贷款资格审核措施,帮助减少了过度借贷的购房者数量。利率达到峰值不到一年后,加拿大便开始降息,也缓和了利率恢复正常水平带来的冲击。总体来看,表面数据似乎显示加拿大经济几乎坚不可摧。
如果你怀疑,一个以房地产为基础的经济体,真的能在经历类似美国的房地产调整后仍然几乎没有受到损害,那么原因很简单——波特认为,这种看似成功的逃脱,可能部分只是一个幻象。
加拿大避免了金融危机,但并没有避免痛苦
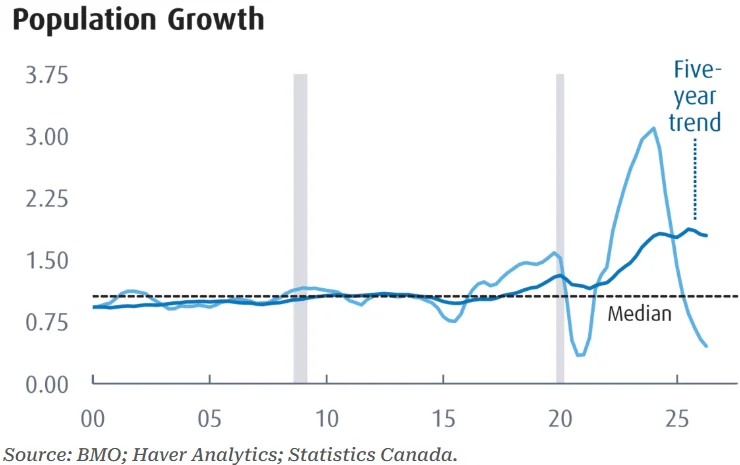
波特认为,加拿大确实避免了一场金融危机,但避免经济痛苦在一定程度上是一种“幻象”。截至2024年初的两年间,加拿大人口年化增长率达到2.8%,通常高于GDP平均增长速度。这帮助抵消了——甚至可能超过抵消了——GDP增长放缓带来的影响。
经济确实增长了,但人口增长速度更快,这意味着尽管整体经济数据有所改善,但人均经济产出却下降了。
从人均数据来看,在2022年至2023年期间,加拿大实际人均GDP在五个季度中有四个季度出现下降,从峰值到最低点累计下降超过2%。与此同时,失业率也上涨超过2个百分点。这是一种非常罕见的组合。
波特表示,这种情况在过去60年里只发生过少数几次,而且此前都只出现在官方认定的经济衰退时期。
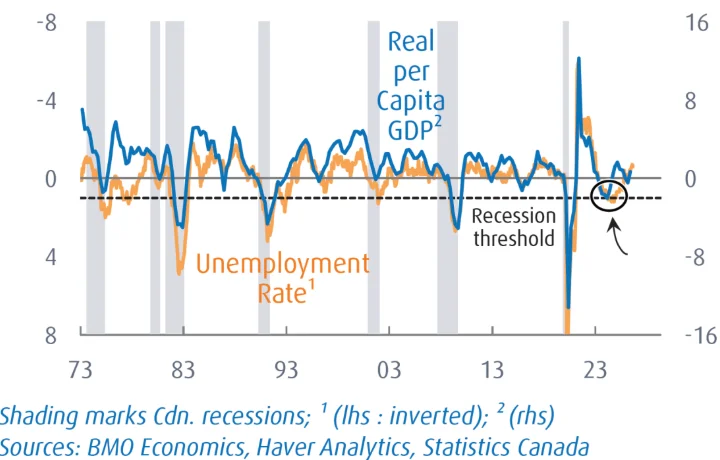
“换句话说,加拿大房地产市场的‘神奇逃脱’可能实际上是一种幻觉,就像最初的魔术表演一样。”波特表示。
信息来源:
https://betterdwelling.com/canadas-housing-crash-rivals-us-in-2008-but-the-pain-is-hidden-bmo/