大家好,我是小川[太阳]
俄罗斯手握全球顶尖天然气储量,过去几十年,欧洲就是它最稳的大客户。
可一纸欧盟法规直接改写格局:2027年起全面禁俄液化天然气,同年秋季管道气也彻底断供。
欧洲甩手走人,俄罗斯急忙到处寻找新买家。土耳其体量有限,印度只爱打折海运原油,日韩装不下西西伯利亚的管道气。
兜兜转转一圈,放眼全球,能承接千亿立方米级管道天然气的,只剩下中国。
半个世纪能源纽带,被欧盟立法一刀切断
很多人印象里,俄罗斯只要愿意,随时能用天然气拿捏欧洲。这套老看法,早就跟不上现实变化。
2026年1月,欧盟理事会正式敲定法规,27国全部同意,2027年1月起全面禁止俄罗斯液化天然气进口,同年9月底,管道天然气进口也将彻底叫停。
法规附带高额处罚,违规个人最高罚250万欧元,企业最高4000万欧元,没有商量余地。
回望巅峰时期,俄罗斯每年能给欧洲输送近1800亿立方米管道天然气,德国化工厂、南欧电厂、千家万户冬季取暖,全都高度依赖俄气。
2021年,俄气还占到欧盟天然气总进口的45%。短短几年,行情断崖式下跌,到2025年,这个占比跌到12%。
2025全年,俄管道输送到欧洲的天然气仅剩约180亿立方米,同比暴跌44%,创下上世纪70年代中期以来新低。
这套横跨大陆的供气网络,不是短期建成的。西伯利亚深处的气田,连着数千公里长的钢制管道,北溪、土耳其溪、乌克兰过境管线,花了几十年时间、海量资金搭建。
管道天然气和石油完全不是一回事。原油装到油轮上,大海随便跑,换买家简单很多。
管道气不一样,管线固定死,气源、管线、客户三者绑定在一起。管道没法掉头,想把原本供给欧洲的气卖到别的地方,不是拧个阀门就行,要重新修建几千公里管线,还要协调沿线国家、巨额投资,难度极高。
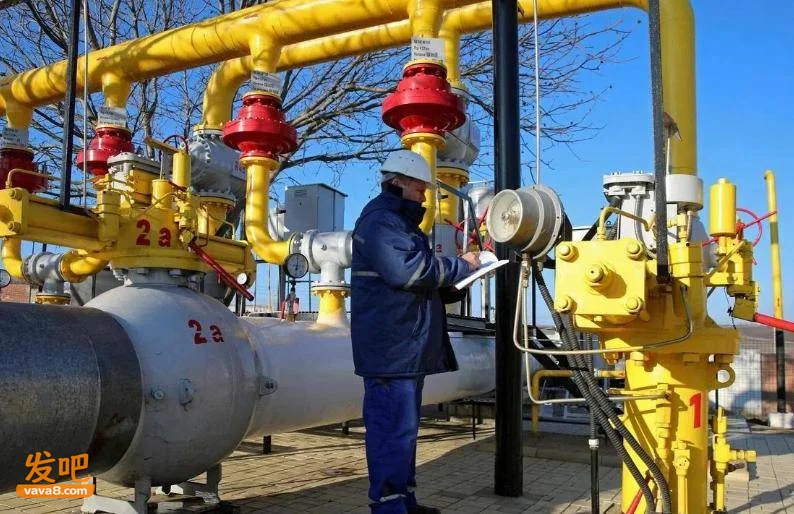
俄罗斯几十年搭建的西部供气体系,一下子失去核心市场,巨大的产能缺口,急需找到下家。
挨个找替代市场,土耳其、印度、日韩全都接不住
俄方一开始想法很简单:欧洲不买,那就卖给其他国家。可挨个盘点一圈,没有一个国家能吃下欧洲空出来的千亿级管道气蛋糕。
先说土耳其,2026年2月,俄罗斯副总理诺瓦克专程到访安卡拉洽谈能源合作,场面聊得热火朝天,但纸面数据很冷清。2026年前7个月,俄通过管道输送土耳其的气量,同比下滑10%。
土耳其本身的定位是区域天然气枢纽,不会单独绑定俄罗斯,它一边开发本土黑海天然气,一边和美国洽谈液化天然气项目,还从土库曼斯坦采购气源。
现有长期合同规模也就200多亿立方米,再多承接几百亿立方米管道气,完全不现实。
中亚国家更不用指望,土库曼斯坦本身就是天然气出口大国,超过80%出口天然气销往中国。
中亚各国本身就在向外卖气,和俄罗斯争夺同一批买家,不仅不需要进口俄气,更不可能帮俄罗斯消化过剩产能。
再看日韩。两国确实长期采购俄罗斯萨哈林二号项目的液化天然气,2026上半年,该项目向日韩供应约480万吨LNG。
但要划一个重点:萨哈林的气源在俄罗斯远东,和西西伯利亚、亚马尔那些供给欧洲的西部气源,属于两套完全独立系统,管线物理上无法互通。
日韩采购的只是远东液化天然气,没法承接俄罗斯西部庞大管道气产能。
同时日韩也在持续拓展多元气源,澳大利亚、卡塔尔、美国LNG都是备选,在欧美制裁框架约束下,不可能签下长期大额管道采购合同。
印度的反差最有代表性。现在印度每天进口超200万桶俄罗斯原油,占其原油总进口四成以上。很多人就此认为,印度可以接手俄罗斯全部能源。
但原油靠海运,印度和俄罗斯之间,没有任何陆上天然气管道。新建一条跨西伯利亚、中亚的长输气管,建设成本高到离谱,沿途地缘风险难以预估。
印度愿意捡低价现货LNG,想要它签订每年数百亿立方米、锁定二三十年的长期管道采购合同,根本不可能。印度只想要短期低价货,不愿意承担长期采购的固定成本。
一圈筛选下来,全球范围内,同时拥有基础设施、庞大消费市场,并且愿意承接大规模陆上管道天然气的,只剩下中国。
目光转向中国,西伯利亚力量2号谈判桌博弈
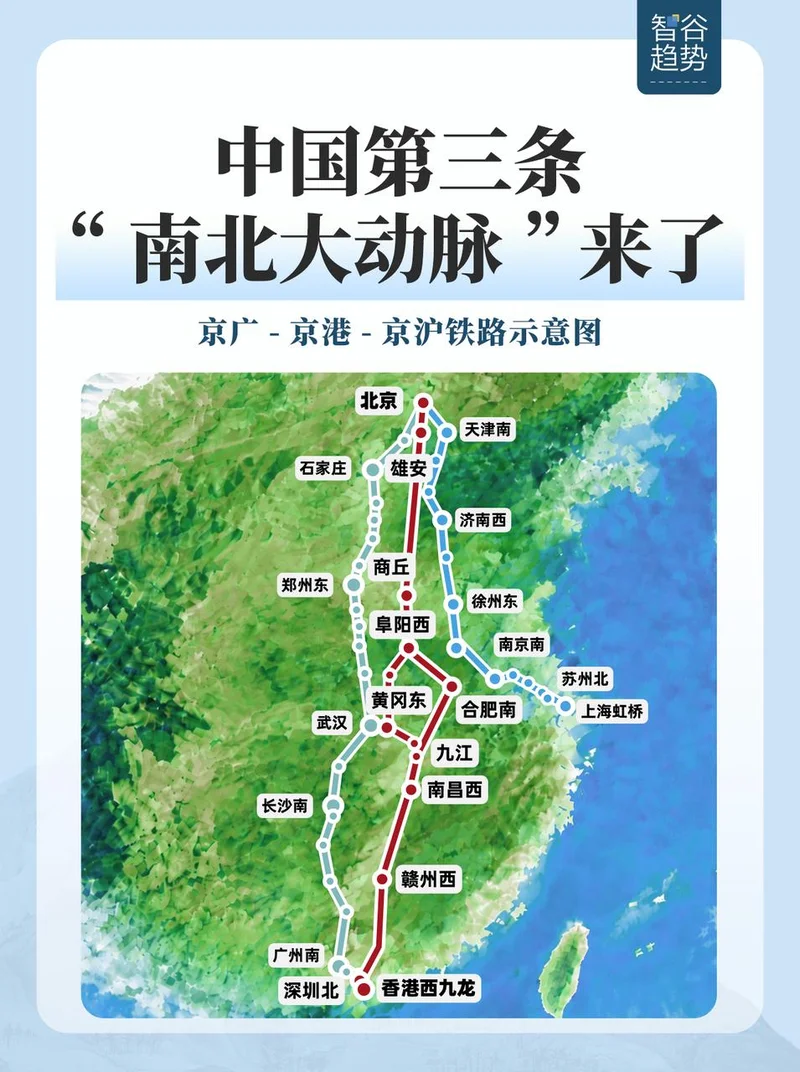
中俄已有西伯利亚力量一号管道,年输气量从380亿立方米逐步提升至440亿立方米。规划中的西伯利亚力量2号,设计年输气能力500亿立方米。
项目落地之后,俄罗斯对华管道天然气年出口总量接近千亿立方米,刚好可以补上丢掉的欧洲市场缺口。
但很多人不知道,这条关键管道至今没有正式签约。2026年5月普京访华,双方仅达成原则性共识。
俄方发言人佩斯科夫对外表态,项目没有明确开工时间表,也没有放进双方正式签署的协议清单里。
不少网友下意识觉得,现在俄罗斯急于出手天然气,中国正好捡便宜低价囤气。这个看法格局小了,中国的目标,不只是买到便宜天然气,而是拿到能源交易规则的定义权。
中国气源选择十分丰富,土库曼斯坦每年通过中亚管道输送约400亿立方米天然气,卡塔尔、澳大利亚源源不断海运LNG,国内天然气产量持续增长,再叠加煤炭、水电、核电、风光新能源兜底。
简单来说,少了俄罗斯的管道天然气,国内能源供给依旧稳得住。
反过来,俄罗斯丢掉欧洲市场后,迫切需要一个二三十年稳定采购数百亿立方米的超级大客户,全世界能满足这个条件的国家寥寥无几。
谈判桌上,博弈早就不止是天然气单价,最低采购量、价格挂钩指数、管道建设资金分摊、合同年限、供气中断赔付条款,每一条都是筹码。
外媒报道,中方谈判参考价格,对标俄罗斯国内带财政补贴的民用气价,和俄方预期的出口报价差距巨大,这不单单是压价,是重新塑造跨国长协天然气的交易逻辑。
我认为,很多人习惯用资源多少判断能源博弈强弱,这件事刚好推翻这个固有认知。
俄罗斯天然气储量全球第一,但当它失去多元化买家,只剩下少数大客户的时候,储量本身不再是王牌。
能源生意的底层逻辑,早就发生转变。资源埋在地下,如果没有管线输送,没有稳定买家长期买单,储量只是纸面数字。
中国手握大量备选气源,能源供给多元化布局,在谈判中掌握主动权,并不是刻意趁对方困难“砍价”。
长期跨国天然气管道项目动辄二三十年,投资规模巨大,一旦管道建成,双方深度绑定。
中方谨慎推进谈判,本质上是守住自身能源安全底线,避免从摆脱对欧洲旧依赖,变成对单一气源的新依赖。
放眼全球能源市场,类似的博弈案例一直存在。过去欧洲手握巨大消费市场,俄罗斯供气选择不多,俄方议价能力更强。
现在市场格局反转,买方拥有多元气源,市场本身就变成稀缺资源。
卡塔尔、澳大利亚的LNG长协谈判,同样是买方凭借多气源选项争取更有利合同条款,能源市场永远遵循同一个道理:资源重要,但稳定的消费市场更珍贵。
结语
这场横跨欧亚大陆的天然气变局,核心不是谁地下的气更多,而是谁拥有更多选择权。
欧洲主动切断几十年的能源合作,俄罗斯向西的管道产能无处安放,土耳其、印度、日韩各有难处,无力接盘,兜兜转转,俄罗斯只能将目光投向东方。
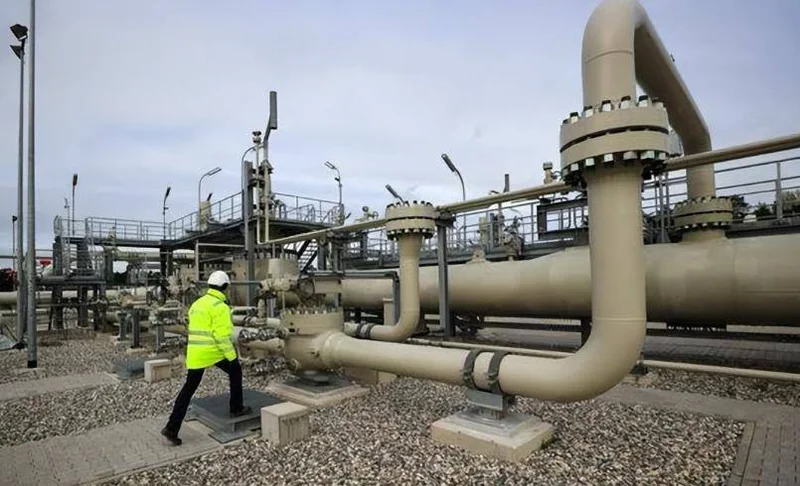
中俄天然气合作,是互利共赢的选择,但合作节奏、合同条款,必须以我方能源安全与经济利益为准。
能源博弈的底牌早已改变。资源只是基础,拥有不可替代的庞大消费市场、丰富的备选供给渠道,才是大国能源谈判里真正的底气。