对很多牛肉爱好者来说,2024年是一个很重要的年份。
生鲜超市里,阿根廷牛腱能低到9.9元/斤,巴西牛腩15.8元,电商平台上俄罗斯冷冻牛肉甚至能卖到10—20元一斤,不少人都发出了“牛肉自由”的感叹。
可到了2026年秋,情况就发生了变化。
农业农村部监测数据显示,9月21日全国农产品批发市场牛肉均价71.59元/公斤,创下两年多来的新高;新发地牛前腱批发价一度摸到80元/公斤,部分商超的澳洲谷饲牛肉片零售价也上调了15—20元。
中国人的牛肉,为什么又不自由了?
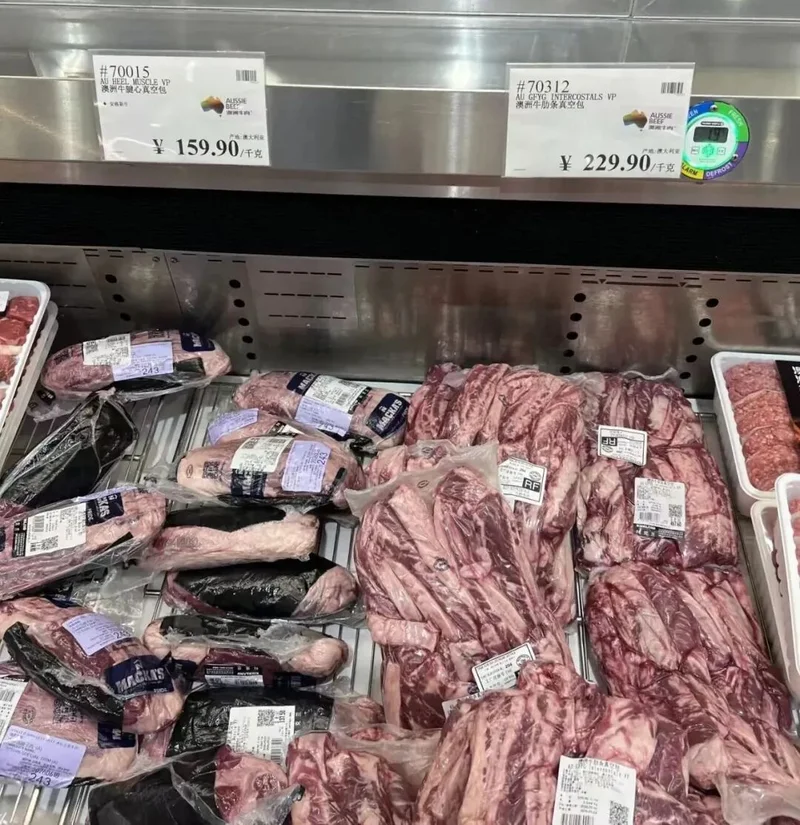
要想知道牛肉为什么变贵,可能得先知道为什么2024年会那么便宜。
那一年中国进口牛肉287万吨,比2019年的166万吨增长了73%。巴西是第一大来源,约占四成,阿根廷、乌拉圭、新西兰、澳大利亚、俄罗斯次之。
原本南美的牛肉就很便宜,巴西、阿根廷、乌拉圭都拥有大面积天然牧场,草饲肉牛不需要高成本精饲料,人工和土地成本远低于中国。
同一公斤牛腱,国产养殖成本动辄超过60元,南美规模化牧场的成本可能只有一半。
本来我们国家对南美的牛肉是有关税的,可当时巴西的货币雷亚尔和阿根廷的比索在2023—2024年经历了显著贬值。
对出口商来说,国内以本币收购肉牛,出口以美元结算,本币越贬值,同等美元报价对应的本币收益越高。
换言之,我们当时是吃到了南美通胀和汇率崩盘的“红利”。
包括俄罗斯,也是因为想要恢复经济,向中国输出量大价低的冷冻牛肉。
当全球低成本供给被集中投放到中国市场,也就形成了一个相对短暂的低价窗口。
可进入2025年下半年,情况就开始反转。
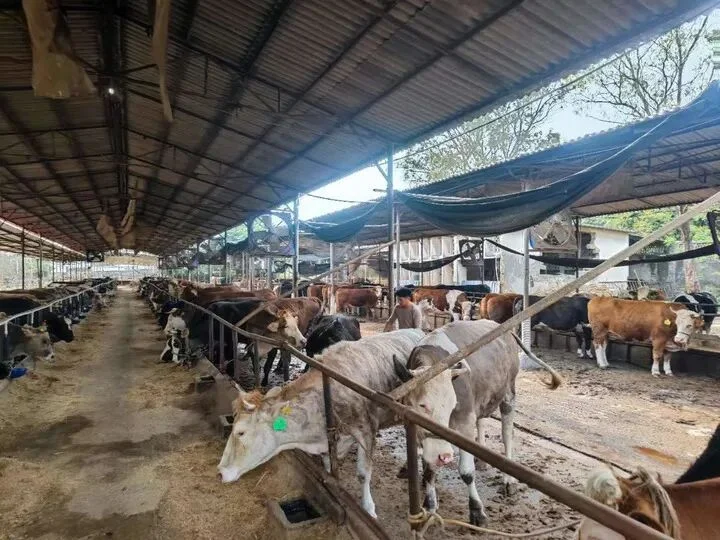
2023—2024年,由于进口低价牛肉冲击和国内活牛价格下跌,大量的国内养殖户处于深度亏损状态。
有数据显示,2024年出栏一头肉牛平均亏约1600元,连续8个月单头亏损超1000元,65%以上的养殖户亏损。
为了止损,许多养殖户选择淘汰母牛,因为母牛每天消耗饲料,杀掉卖钱能回收现金。
这就导致了两个结果:
一是能繁母牛存栏持续下降。据中信建投期货数据,2023—2025年国内能繁母牛累计去化15%—20%,部分核心产区超过30%;
二是全国牛存栏从2024年末的10047万头降至2025年末的9608万头,2026年二季度进一步降到9557万头,同比下降4.3%。
牛是单胎动物,妊娠期约280天,从补齐母牛到商品牛出栏需要两到三年,所以国内产能的缺口短时间补不上,价格必然上涨。
但这不是重点,重点是进口的政策变了。
也就是在牛肉最低的2024年12月,中国畜牧业协会向商务部申请,对进口牛肉启动“保障措施调查”。
简单点说,就是希望我们对巴西、阿根廷等国家的进口牛肉加关税。
2025年12月31日,商务部裁定“进口数量增加与国内产业严重损害之间有因果关系”,所以自2026年1月1日起,就对进口牛肉实施三年保障措施:各国配额内沿用现行税率,配额外加征:
55%的关税!
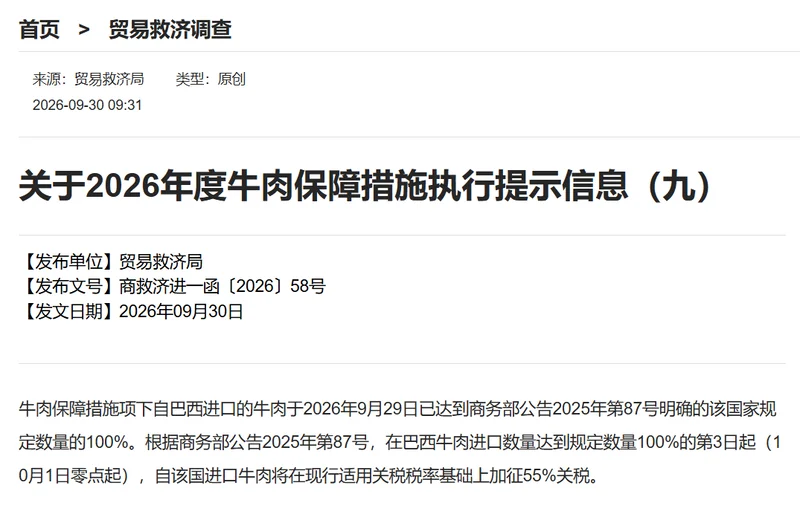
执行速度比预想快,澳大利亚20.5万吨配额在6月18日就用完,6月20日起超配额部分加征55%关税,到岸成本每公斤上升约18—20元。
巴西110.6万吨配额,上半年已经用了87万吨,8月10日报表显示已到90%。上半年全国牛肉进口量153万吨,同比增加17.5%。
当配额内低价库存消化完毕,进口牛肉的成本就因为税的问题,被系统性抬升。
国产牛肉因为存栏收缩本身处于涨价通道,进口又变贵,两者形成共振,农批价也一路推到了71.59元/公斤。
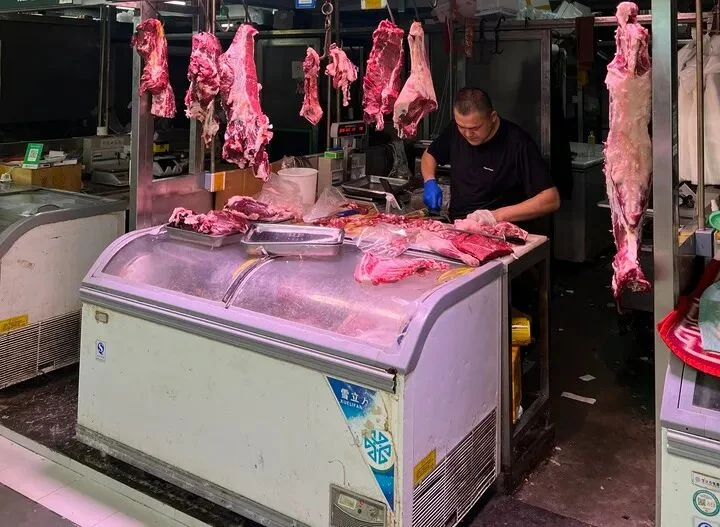
那么,商务部为什么要支持协会的请求呢?
理由其实也很充分,毕竟中国本就不是养牛大国,成本高、亏损重、母牛面临大量淘汰,如果不采取一定的措施,母牛群可能崩溃,未来几年国内牛肉供给将彻底被进口替代。
但问题也恰恰出在这里。
政策保住了“价格”,却没有同步解决“质量”和“结构”。
一个典型的例子就是不久前发生的“科尔沁事件”。
2026年四川市场监管抽检发现,标称“科尔沁原切牛肉卷”的产品中检出了瓜尔胶,这是国家禁止在原切肉中使用的添加剂,往往出现在碎肉重组和调理肉中。
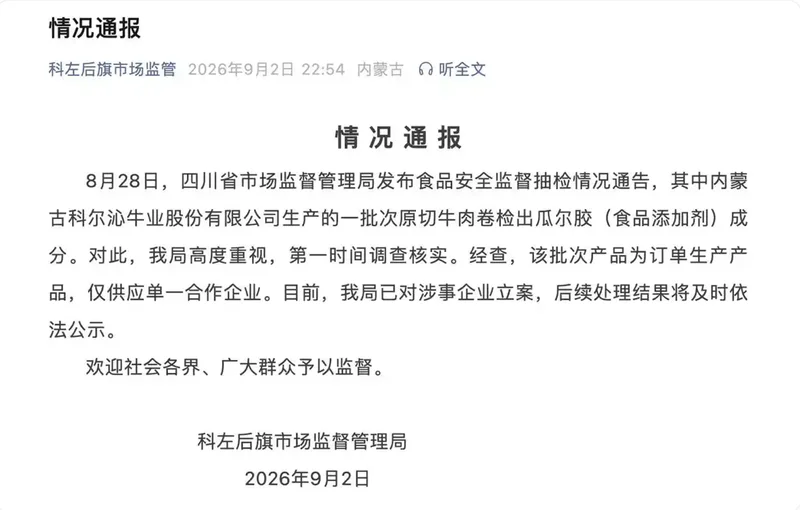
换言之,消费者花了原切的钱,买到的不一定是整块肉。
这背后是国产牛肉行业长期存在的一个短板:分级率低。
据行业公开数据,国产牛肉分级率仅约一成,而美国、日本、韩国都在八成以上。
国标虽然有了牛肉分级修订并在2026年12月实施,但在此之前的很长一段时间里,原切、调理、重组之间缺乏强制标识,消费者很难辨别。
一些企业用“原切”概念收取溢价,实际提供的却是添加了保水剂、卡拉胶、瓜尔胶的重组肉。
也就是说,政策的加税保护了养殖环节,但在分配这个涨价红利时,加工和流通环节吃下了红利的大头。
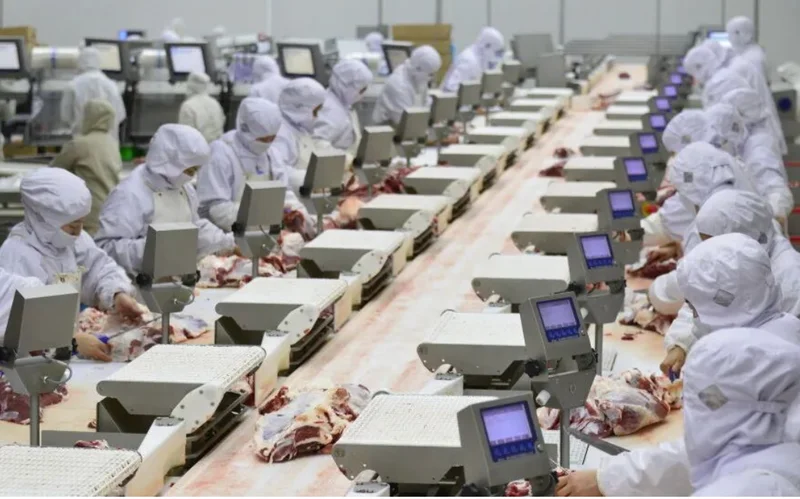
而我们的消费者付出了更高的价格,也未必得到更高的品质。
我们在社交网站上检索发现,不少消费者抱怨,从内蒙发过来的肉,含水量高,解冻后也没有巴西肉看着好。
一些人更是把矛头指向了协会,认为协会看似是保护内蒙牛农,实际上却是在排挤国外价廉物美的牛肉,是典型的“保护主义”。
那么,进口牛肉是不是应该限制?
实际上,限制进口确实有一定的合理性,母牛存栏下降太快,行业确实需要通过控制进口来争取恢复周期。
但问题的关键,是怎么保。
我们认为,更合理的做法,不是给所有进口牛肉加税,而是分目标施策。
第一,保母牛、保产能,而不是保批发价。
对有繁殖能力的母牛养殖户,国家和协会可以直接补贴、提供保险、扩大低息贷款,让养殖户愿意留着母牛而不是杀掉。
同时重视奶牛淘汰后的去向,对牛肉产业而言,这是额外的供给来源。
第二,配额执行要透明、要有季度节奏。
防止进口商利用“年初抢配额、造成人为紧缺”的价格恐慌。监管部门应该对中小餐饮和零售设置合理的进口量支持通道,避免只有大贸易商能获得低价配额。
第三,要强制标识和分级管理。
原切只能写“牛肉”;调理、重组、肥牛卷必须强制标注配料表,检出瓜尔胶、卡拉胶等禁用添加剂一律按虚假标注处罚。
把牛肉分级标准真正落地到商超和电商,让“牛腱”“牛腩”“上脑”等部位对应明确等级和价格区间。
第四,我们认为,还是要保持一定的进口竞争。
巴西、阿根廷、乌拉圭、新西兰,这些外部供给确实对国内价格带来冲击,但也在客观上倒逼国内产业提高效率和品质。
更何况牛肉不是口粮,猪禽替代性较强,战略安全含义相对有限。
如果政策只是把低价的通道焊死,而不是推动国产牛肉做分级、做标准、做监管,那最后的局面很可能就是:
牛肉价格回到“日韩水平”,质量标准仍停留在“自由发挥”。
消费者多花了钱,却没买到更好的东西。这个结局,值得警惕。