进入2026年9月下旬,A股农牧板块的舆情焦点又绕回了那位75岁的川商身上。
刘永好这个名字,曾经是希望集团起家、四川民企一哥、问鼎中国富豪榜的代名词,如今被网友直接拆掉了"新"字——从"新希望"到"旧包袱",一夜之间挂上了"首负"的绰号。
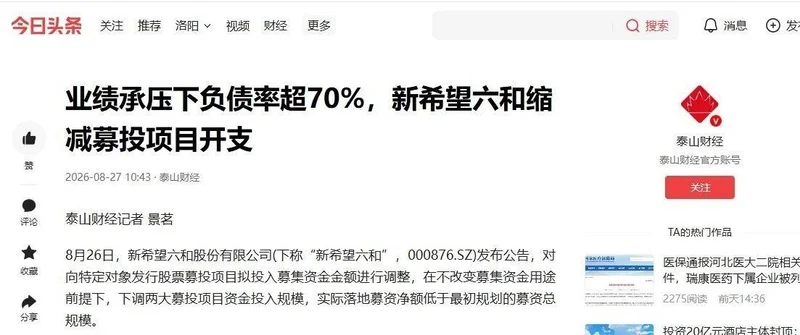
这个梗背后不是段子,是822亿这个数字压出来的现实,是每天500万利息一分不差地从账户里蒸发。翻到2026年8月28日晚间那份半年度报告,画面就清晰了。
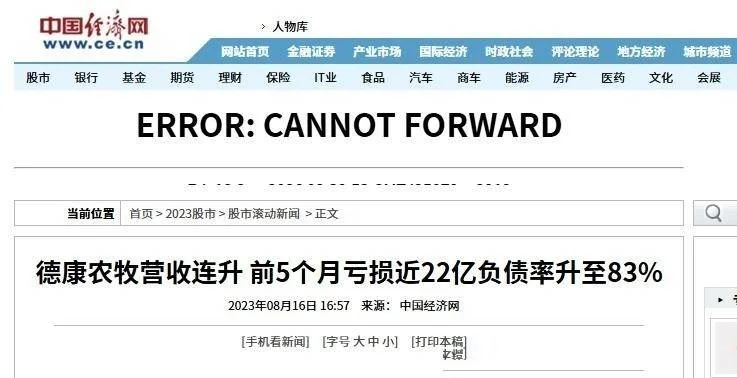
截至6月末,总负债定格在826.81亿,资产负债率抬到70.7%这个位置。手边趴着的货币资金约79.63亿,而一年内到期的有息负债规模远远超过这个盘子。
翻译成企业主的语言,就是账上的钱不够填眼前的窟窿,得靠新的融资腾挪,才能把这口气续下去。18亿是什么概念?
这不是营收,是一家老牌行业龙头一年得付给债主的资金成本。除以365,日均超过490万;再拆到每小时,2万多。
行业里最激进那一档的名字,几乎都在新希望这份报表上出现了。
把镜头拉回2020年前后,才能看清今天的账单是怎么攒下来的。
那时候非洲猪瘟余威未散,猪价一度冲到每公斤40块以上,行业里几乎所有玩家都在讲同一个故事:养猪即印钞。新希望的杠杆开始猛冲——长期借款从不到50亿一路飙到300多亿,新建猪场遍布全国,产能规划一开口就是"每年新增出栏几千万头"。
刘永好当时的公开表态,是要把饲料的成本优势沿着产业链下压,吃掉整条价值链。这套逻辑在纸面上无懈可击。
饲料是养猪的第一大变动成本,自己养自己配,毛利自然厚一层;规模一起来,议价权也更强。放到我这个旁观者眼里,战略方向没错,错的是节奏和杠杆比。
真正的高手打周期,是在最低点悄悄加仓,在最高点开始收手;而2020到2021年那波,新希望正好反着来——高点大干快上,低点砸下去的产能才刚开始出栏。代价来得又快又狠。
2021年报表巨亏近96亿,一把把过去几年攒下的利润全部吐回去;2023年账面盈利2.49亿,可扣掉非经常性损益之后主业实亏46.08亿——说明这家公司靠的不是养猪赚钱,是靠卖资产、政府补贴之类的项目撑着不难看。
总负债在同期一度冲到936.8亿的峰值,资产负债率顶到72.28%这个红线。这几年里高管换了一轮又一轮,刘永好本人也罕见地公开承认"节奏没踩对"。
用我的话讲,这不是战略失误,是杠杆的反噬。顺周期借钱扩张叫魄力,逆周期扛不住就变成绞索。
这条曲线在几年前的地产板块已经完整演过一遍,恒大、融创的故事还没散场,农牧行业又踩着同一个坑往下跳了一次。二级市场对高杠杆重资产的定价逻辑已经变了——过去给成长溢价,现在打折还嫌不够狠,新希望股价从高点跌掉七成有余,就是这个逻辑的直接证据。
绕开负债表看历史,刘永好这个人是有硬底子的。1982年他和三个哥哥凑了1000块钱下海——那年头这笔钱可不是小数,相当于普通工人两三年的工资——最早的鹌鹑棚就搭在自家院子的泥地上。
企业接力棒这几年也在悄悄传。女儿刘畅早就出任新希望六和董事长,老爷子退居实控人和战略决策一线。
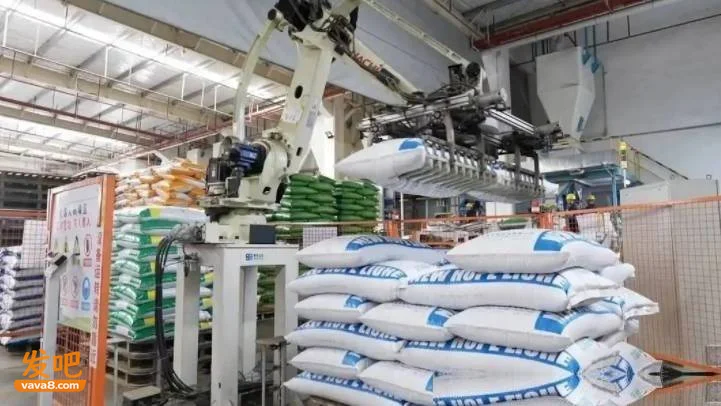
年轻一代主推的方向明显偏轻资产:数字养猪、饲料专用配方、宠物食品这些新业务开始铺,试图把公司从"重猪场"往"重技术+重品牌"的方向倒。
刘永好本人则死死抓住光伏这条副线,推动猪场屋顶铺光伏板,目标是把新希望旗下适配的猪场在2026年内实现光伏覆盖。猪圈顶上晒太阳能,这个思路我给个好评。
既能压电费成本——大型养殖场一年电费上亿——又能拿绿电补贴,还能给ESG评级加分。对于一家资产负债表已经绷紧的公司,任何能改善现金流、降低经营成本的边际动作都值钱。
当然这条路解决不了主要矛盾,824亿负债不是靠几块光伏板能填的,但它至少说明这家公司还在思考、还在自救,而不是等着债主上门。回到2026年9月这个时间坐标看新希望这盘棋,我的判断有三条。
头一条,短期偿债压力最紧的那口气,大概率能靠定增和债务展期熬过去,系统性风险还谈不上;第二条,真正的转折点在猪价——如果2027年上半年周期反转的信号出来,报表能快速转好,反之若价格继续磨底一年,那时候压力就不好说了;第三条,新希望的品牌和主业根基还在,饲料这个基本盘并没有出问题,倒下的概率不高,但重回巅峰的概率更低。
从"首富"到"首负",中间的距离不是一步之遥,是一整个下行周期。824亿总负债、每年18亿利息、每天500万的资金消耗——这些数字挂在一家民营巨头头上,既是刘永好个人商业生涯的注脚,也是中国式规模扩张模式的一次公开体检。
这位老牌饲料大王能不能等到自己的下一个春天,答案不在半年报里,而在下一轮猪价拉起来的那天,以及那之前他还能扛多久。