或许你每天都能刷到一些嘲讽印度的文章,但平心而论,印度这几年,发展确实很快。
其中一个引领性的行业就是消费电子制造业,尤其是智能手机,印度正在大口鲸吞中国的市场份额。2025-2026年,印度是仅次于中国的全球第二大手机制造国,全球占比18%-20%。
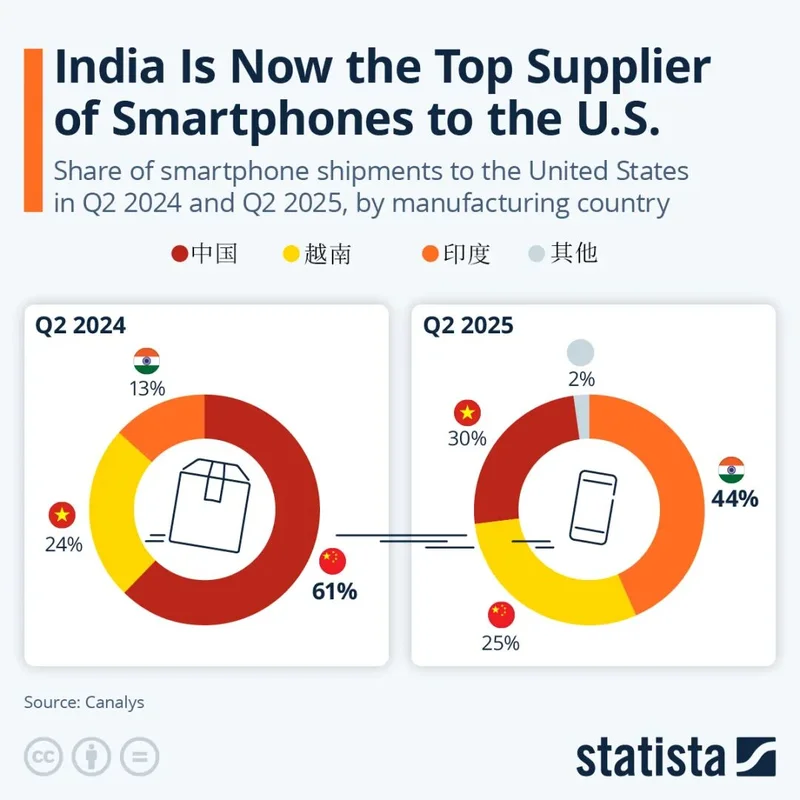
在美国市场更明显:美国进口手机已经接近一半来自印度,中国占比则从此前的60%+骤降到25%。美国市场还是相当重要的,印度暂时取代中国,既有美国的想法,也有印度的操作。
印度出口美国的智能手机比例增长迅速
(图:statista)▼
印度能在一些重点行业快速扩产能,显然不是靠自己苦熬苦业,外部投资才是关键。不过长期来看,印度作为继续招商引资的生产国,有一个致命缺陷,那就是“太黑了”。
印度有一套针对外资精心设计的印式招商引资,经常被比作杀猪盘。印度用国家级行政手段强推“本土化”“印度化”,跨国资本前赴后继入坑,可谓一直坑一直爽,但多年下来,印度市场的信用已经被充分试错和消耗,其套路也基本清晰。
具体怎么操作?以苹果为例,因为是印度手机份额猛涨的关键推手,果链(苹果相关产业链)企业的境遇,能充分看出印度如何无所不用其极地抢劫外商,试图赶超中国。
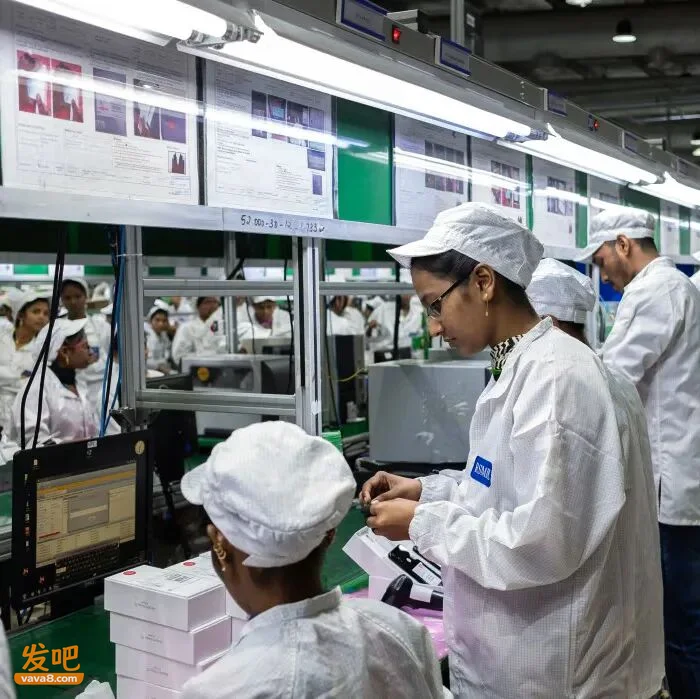
富士康子公司在印度的工厂
(图:wsj.com)▼
简单来说就是三步走。
第一招:笑里藏刀
最初,苹果决定去印度布局产能,果链企业成批跟进。纬创、和硕、富士康等代工离不开苹果订单,为了接单、保住核心供应商地位,必须紧跟甲方。
当时莫迪政府拿出了优厚补贴:2020年出台制造生产挂钩激励计划(PLI),符合条件的企业,五年内可按新增销售额获得4%至6%的补贴。三星电子、富士康、纬创、和硕都进入了首批名单。
代工普遍利润薄,即使给苹果干也一样,印度这4-6个点补贴是很有吸引力的,投入越多拿得越多,这还不简单么。
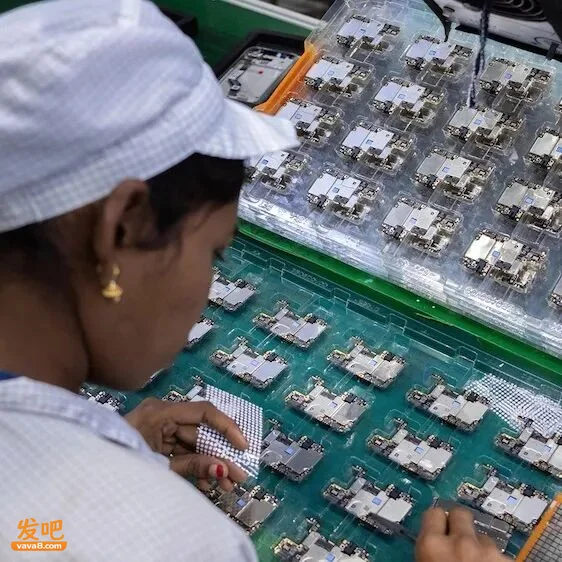
例如加入该计划的纬创
就可以为其印度工厂所在地创造近万个工作岗位
(图:appleinsider)▼
除了整机组装,印度更大的胃口在于上下游,通过关税和产业扶持,诱使厂家把零部件、设备、供应商、管理能力都转到印度。来都来了,为了不让之前的投入打水漂,最好把上下游兄弟也搬过来。
2017年,莫迪政府推出分阶段制造计划(PMP),上调整机和部分零部件的进口关税,推着企业一步步提高本地生产比例。
2025年的电子元件制造计划(ECMS),又将扶持范围扩大到显示模组、摄像头模组、印制电路板、被动元件及相关生产设备,更多上游环节搬到印度。
第二招:诱敌深入
一入印度深似海,光靠胡萝卜不行,大棒也要有。果链企业如果没按政策持续提高本地采购和生产比例,补贴、关税优惠会被叫停,如你看不上这4-6个点,还可以在物料通关、劳资纠纷、订单竞争中各种卡企业。
因此,这些来都来了的公司往往只能配合莫迪政府,从逐步购置专用设备、培训本土员工、引入上游供应商,一步步到建立质量管理体系,实际上沉没成本越来越高。印度借助越陷越深的外资,可以在极短时间内就补足关键零部件、生产设备、熟练工人和供应商体系等各种短板,赢了一茬又一茬。
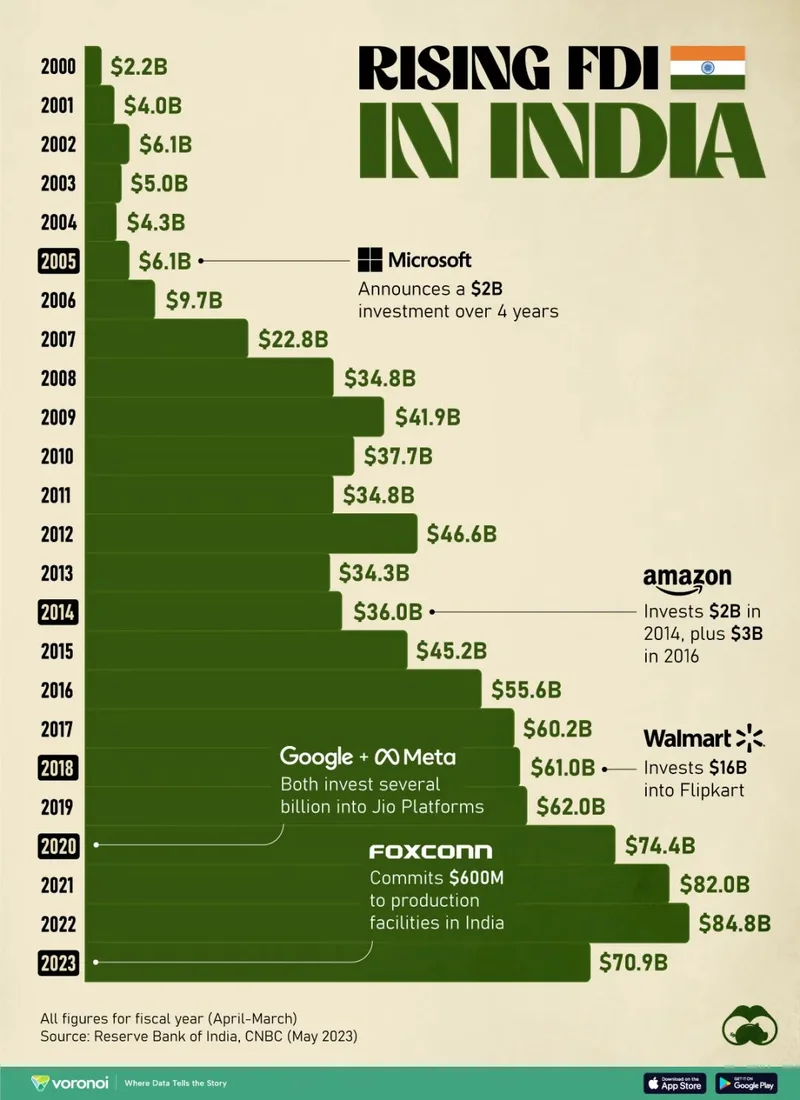
例如在2023年,光是富士康一家企业
就承诺向在印度的生产设施投资6亿美元
(对印外国直接投资金额,图:visualcapitalist)▼
除了胡萝卜+大棒,不少大厂来了才发现印度的基础设施和营商环境远没有吹得那么好,毕竟工厂是社会中的一部分,很多成本如员工住宿、承包用工、交通物流、消防环保甚至地方协调等成本,开始都是看不见的。
2021年12月,富士康斯里佩鲁姆布杜尔工厂发生食物中毒、工人罢工,随即被苹果要求改善员工生活条件。
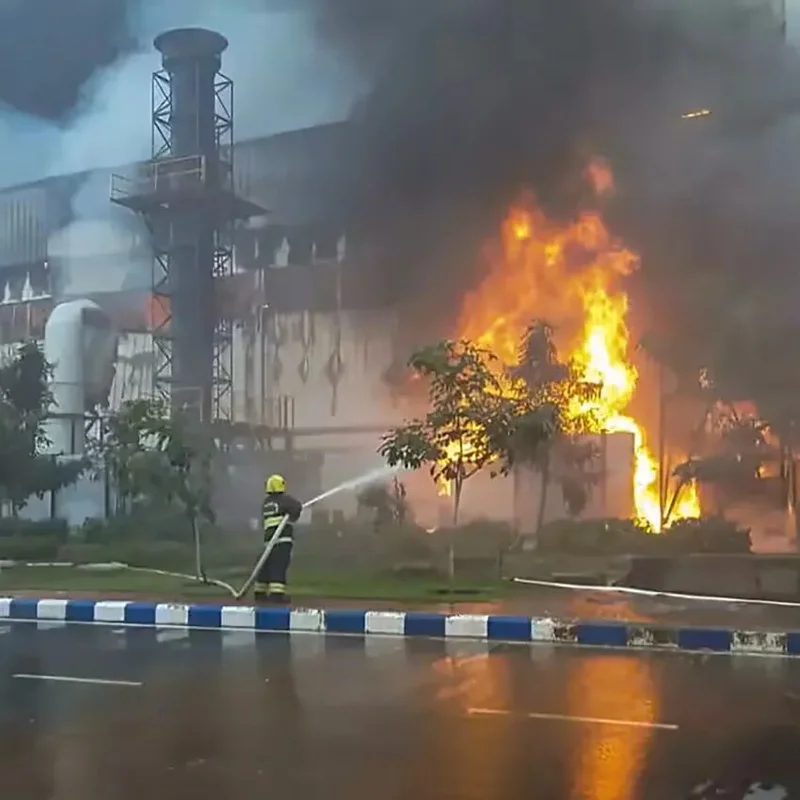
2024年9月,塔塔电子霍苏尔工厂起火,生产被迫中断。
霍苏尔工厂主要承担iPhone手机零部件的制造
(火灾现场,图:economictimes.indiatimes)▼
这些始料未及的开支,随时中断的政府补贴,猝不及防的敲打威胁,都把外资开始尝到的那点甜头稀释得啥也不剩,但来都来了而且已经越拖越深,那一定程度还是因为眼光长远,相信世界人口第一大国的美好未来,很可惜,你想要他的利息,他想要你的本金。
第三招:关门打狗
莫迪政府给的生产补贴并非终身,而是有明确期限的,所以长期来说很难覆盖高昂的综合成本。
既然离开补贴就难以盈利,那就要争取补贴,意味着持续投入,这就两难了:继续干,追加资金只会越来越多,真是一入印度深似海;停产退出,专用设备只能贱卖,熟练工也白白培养,客户订单也要丢。
最终,和硕、纬创决定止损,减少在印投入、出让工厂控制权,走还不行么?这正是印度政府需要的。塔塔电子等本土巨头低价接手外资的成熟产能,包括厂房设备、人员培训、生产磨合和客户认证的苹果代工能力。
(图:bloomberg)▼
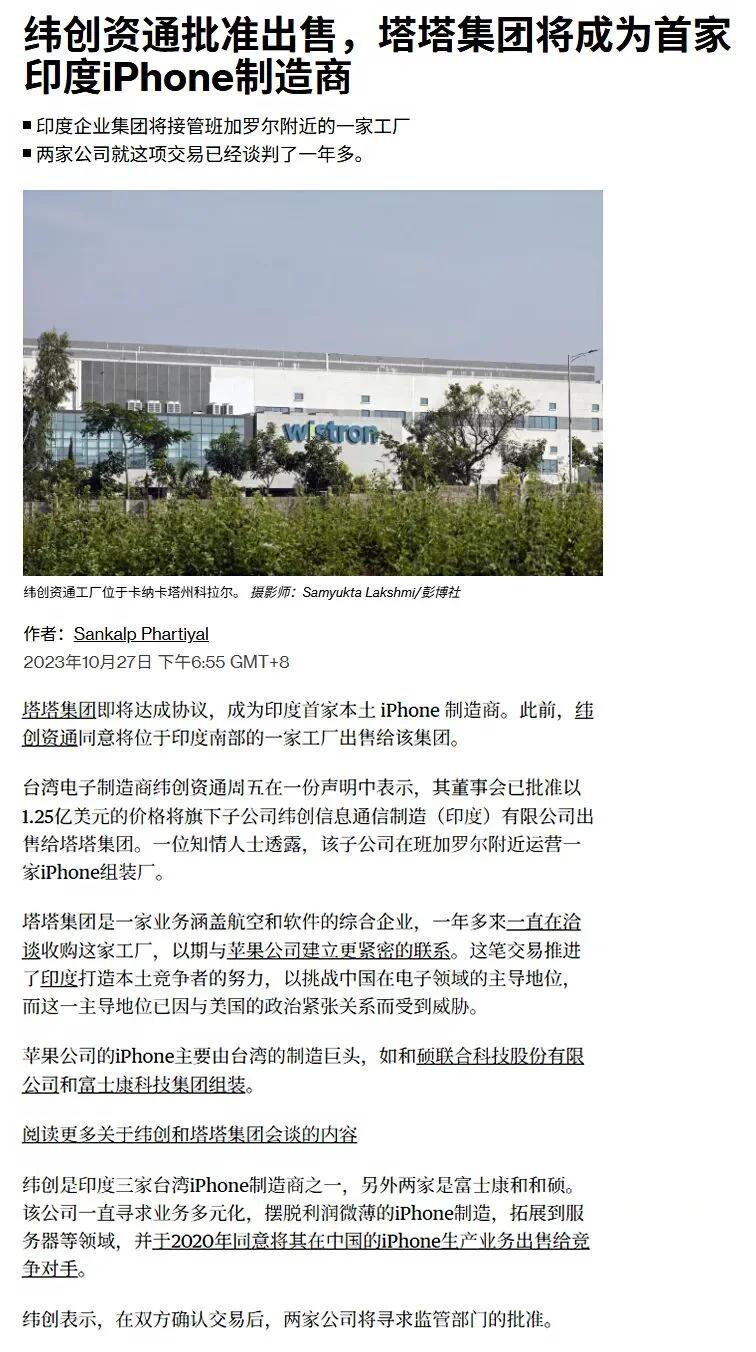
2023年10月,纬创决定出售印度子公司全部股权。2024年1月,印度竞争委员会(CCI)批准塔塔电子收购。塔塔直接一口吃成个胖子,美哉。
2025年1月,印度竞争委员会又批准塔塔收购和硕印度多数股权。交易完成后,塔塔持股60%,取得经营控制权;和硕仅保留40%少数股权。
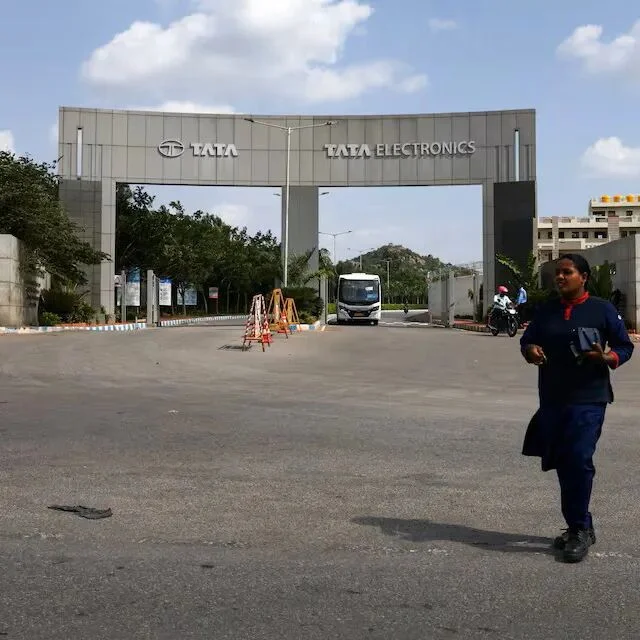
然而,印度吃下了产能,却普遍消化不良,管理、技术都跟不上。2026年6月中旬,塔塔电子遭黑客入侵,大量苹果未发布产品、特斯拉工程图纸等商业机密被公布在暗网上,这在印度简直太正常了。
塔塔电子iPhone零部件工厂入口
(图:reuters)▼
表面看,这是塔塔电子的安全措施要加强,但同样的厂子,在不同人手里就是不一样,印度市场的系统性问题,还需要更多外资前赴后继义务改进才行。
磨刀霍霍向老外
当然,每一个市场都有自己的坑,没有完美的国家,但印度这种“杀猪盘”,是整个国家上上下下都在有意无意地合力做局,做出了新的高度。
首先,我们不要把印度理解为一个众志成城的整体,虽然在搞钱这块会上下协调通力配合,但其基础仍然是散装的各个利益条块,但能看出来,小的们都挺饿的。
导致外商进了这个十几亿人的大村,整套剧情跑下来,至少能体验五大劫:
第一就是相当高的立法标准,标准定得高高的,然后执法拉偏架,找你的问题很简单,如果你要据理力争,司法就会配合拖延,企业合规成本深不见底。
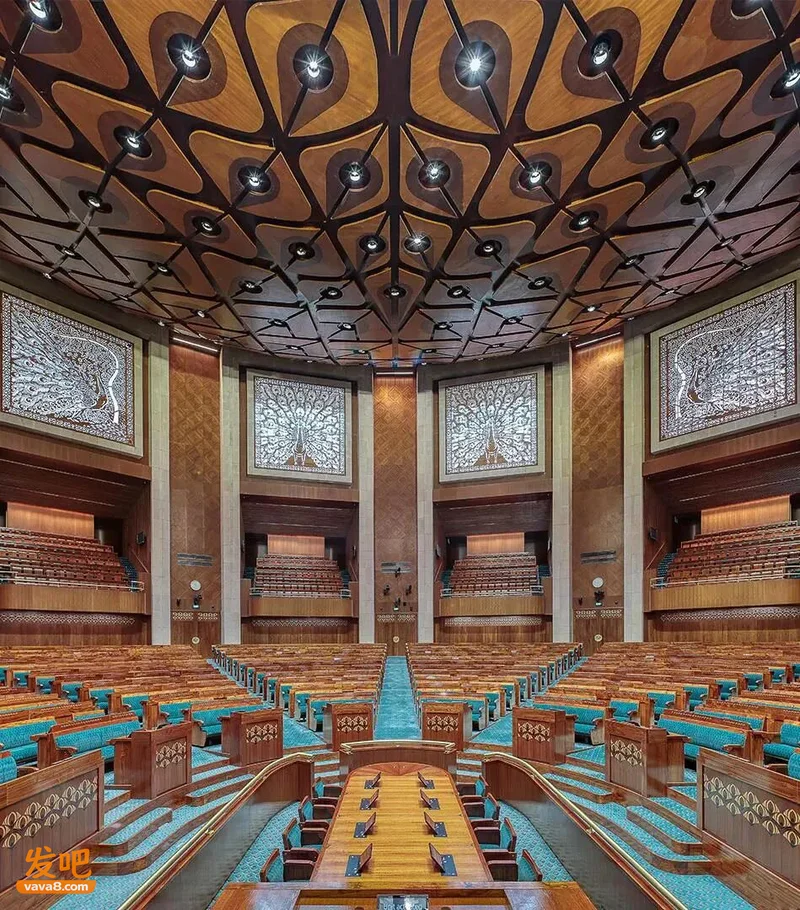
联邦议会是印度的最高立法机构
(议会大楼内景,图:hcp.co.in)▼
例如,印度海关曾向大众印度发出约14亿美元追税通知。虽然大众已经对海关发起诉讼,但印度司法效率太低,就算最后赢了官司,这里面的时间、人力、订单损失,相当于另一笔罚款。
第二是阎王好过小鬼难缠,印政府层级很多,中央、各邦、地方的裁决相互冲突,企业光搞定阎王是远远不够的,而且没有稳定预期,即使企业有所谓中央支持,到地方上还有手续和环节,实际投产进度、补贴兑现、项目成本还是取决于现管。
况且,各级部门对税收归类、资金用途、产业资格、环保责任等等都保留了解释空间,给不出一贯、明确的标准。而且以前拍板认账的事儿,政策风向一变就很危险。对制造企业而言,跑一遍漫长的审查和处理争议的过程,就快力竭了。
第三是不可测风险,因为综合管理能力不足,很多你觉得理所当然、写了就算数、规定就该执行的事,在印度要留出巨大的容错预判。前面塔塔电子泄露苹果、特斯拉的商业机密就是绝佳例子。
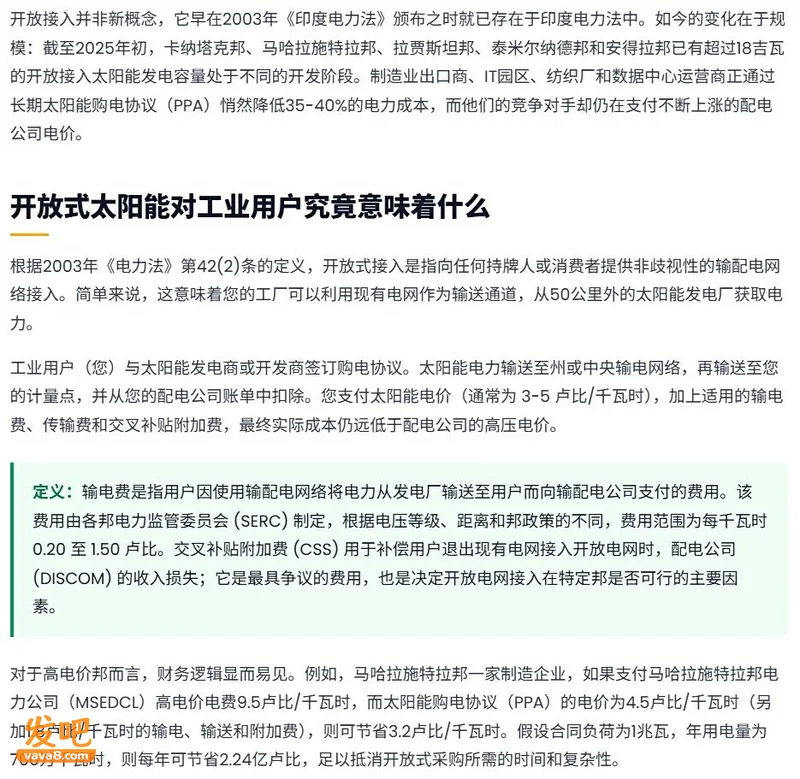
第四是骗进来搞基建。大家是开开厂子赚钱的,基建如果承诺了不兑现怎么办,很多企业只能自己搞宿舍、配置备用电源等等,但港口不行、道路不行、供电不稳定和本地供应商坑人这些,大厂也是没招的。
为了解决电力供应问题
印度为外资企业提供了更加便捷的电力接入方式
(图:heavendesigns.in)▼
但越大的制造项目对基建要求还越高,停电、火灾、罢工、交通中断、通关迟延都可能是巨额损失。
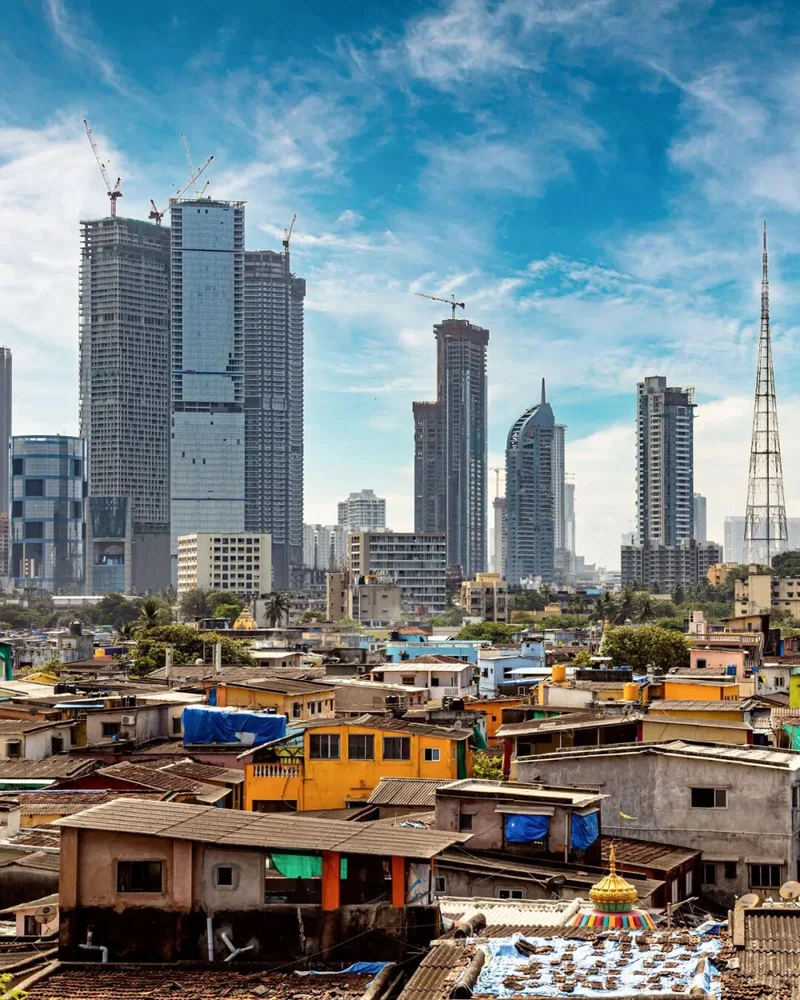
第五是印度本身作为人口第一大国的海市蜃楼。印度人之间差异极大,消费能力差距堪比珠峰,而且距离统一大市场还相当遥远,每个邦几乎都是个新市场,每进一个新地区,很多都要重新投入、重新打点一套,想靠远期从印度市场本身的成长获益,那恭喜你,你正是它所需的养料。
一边是高楼大厦,另一边是贫民窟
这消费力能一样么?
(图:alamy)▼
对于仍在观望或已落地印度的外资们,消费电子之鉴犹在眼前,尤其是绿色能源、汽车、生物医药等赛道,希望能避免重演同样的剧本。总之,印度有风险,入印需谨慎。