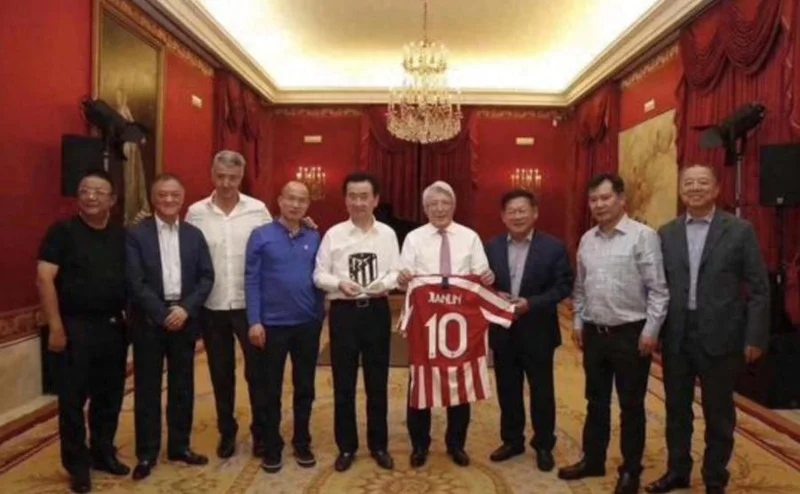
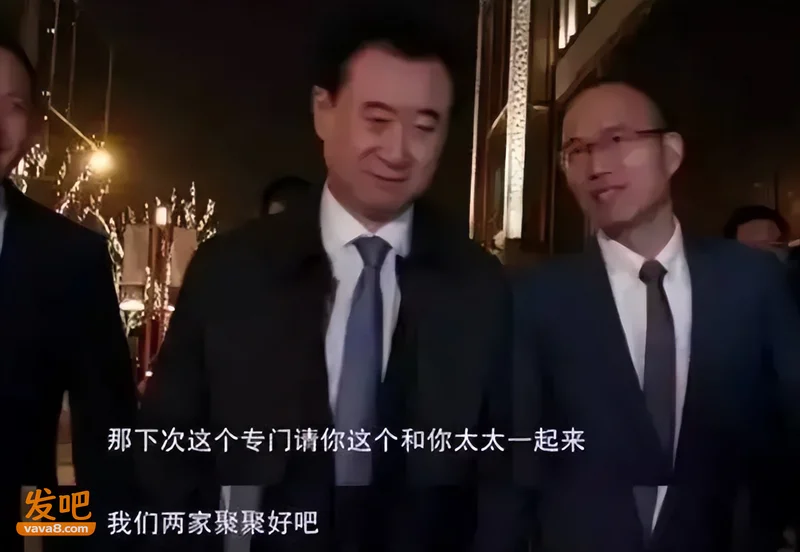
你在上图看到的,是2019年西班牙万达大都会球场,欧冠决赛开打前的合影。
王健林组了一个"中国企业家欧冠之旅"的局,一群地产大佬集体亮相,马竞主席亲自作陪,还给每人送上一件球衣。
合影里,紧贴着王健林站着的,是复星集团的郭广昌。
那是两个人、也是整个中国资本出海最风光的时刻:万达海外投资超过150亿美元;郭广昌的复星买遍全球,葡萄牙最大的保险公司、法国的俱乐部、德国的银行,全是他的囊中之物。
可谁能想到,六年之后,这两位当年的"全球买家",都在为还债奔波。
这几年的王健林一直在卖资产。
从伦敦、芝加哥的物业,到马竞的股份,再到国内上百座核心城市的万达广场,甚至是万达电影的控制权,王健林几乎把能卖的都摆上了货架。
很多人以为王健林已经够“惨”了,但郭广昌卖起资产来,一点都不比王健林手软。
葡萄牙商业银行、比利时保险公司、德国私人银行,甚至连日本和法国的度假村,全被分批变现。
持有近二十年的南京钢铁60%股权,被他以160亿元的价格转让给了沙钢集团。要知道,南钢可是复星的“现金牛”,这么多年拿到的分红估计就有几十亿,这么赚钱的项目也要卖,复星的窘迫可见一斑。
更让人唏嘘是复星医药。这是郭广昌的"亲儿子",过去十年,复星高科曾六次增持。可2022年,破天荒头一回,减持了。若非万不得已,谁舍得动自己的亲儿子?
而且郭广昌的出售清单至今还在更新。
就在几天前,复星医药旗下的新加坡子公司宣布,通过大宗交易以2.94亿美元的价格,减持了印度药企6%的股份。
据不完全统计,短短几年时间,郭广昌通过密集减持和清仓,累计回血了大约800亿元的资金。
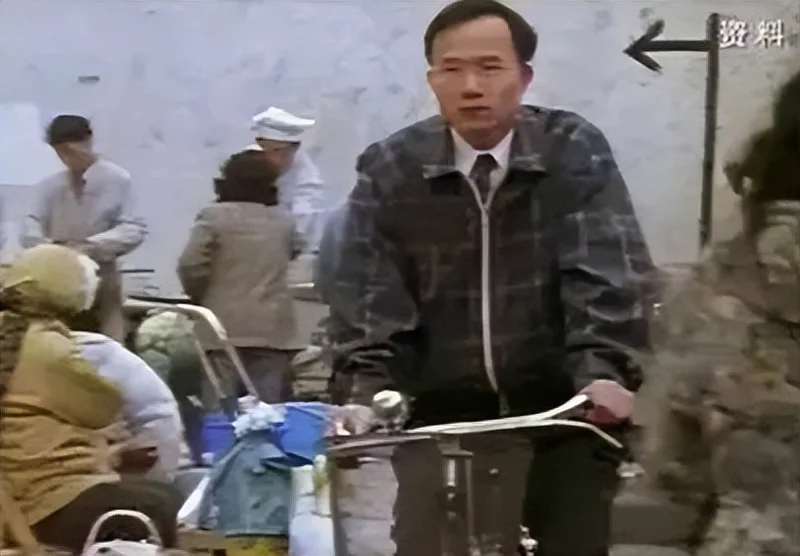
看到这,你肯定会问:这位郭广昌,到底什么来头?
1967年,郭广昌出生在浙江东阳的一个贫困农家。14岁那年,父亲在工地爆破中因公受伤致残,全家只能靠母亲种菜维持生计。
父母原本希望他读中专师范,早点当老师帮衬家里,但他不甘心一辈子待在小镇,背上一卷草席和十几斤大米去读了高中,一路考进了复旦大学哲学系。
1992年,郭广昌带着借来的3.8万元下海创业。
他踩中了中国商业发展的四个风口:第一个100万,是骑着二八大杠自行车在上海街头顶着烈日发问卷,靠做市场调研赚来的;第一个1000万,是抓住第一波商品房浪潮代开发商卖房子赚来的;第一个1亿,是通过妻子家的关系,研发出国内首款PCR乙肝诊断试剂赚来的;而第一个10亿,则是靠着复星医药在上交所上市,玩资本赚来的。
尝到资本的甜头后,郭广昌开始模仿巴菲特,先后在国内外布局了21家保险公司,想要用保险业务低成本的资金,去撬动更大的投资帝国。
在海外一系列高调的“买买买”就发生在成立保险公司之后。
然而物极必反,高调的海外投资终于在2017年引来监管的关注。
那年夏天,银监会要求各家银行排查万达、复星等企业的境内外融资状况和潜在风险。
接下来发生的事,堪称惨烈。王健林一个月内大甩卖,637亿把文旅和酒店资产打包卖给融创和富力,签约仪式上还传出了著名的"摔杯"事件。
而郭广昌呢?他在巴西圣保罗的街头跑步,顺手写了一篇《谣言止于智者》,回击自己"失联"的谣言。
当时复星之所以能“躲过一劫”,在于两家公司出海资金的来源不大一样:
万达是借国内银行的钱去海外狂买买买,杠杆在境内,资产在境外;而复星早在海外买下了一大批保险公司和银行,花的大部分是境外平台融到的钱。
当时郭广昌还有些得以地表示:"如果(监管部门)再不做点措施,就真让老外觉得中国企业是'人傻、钱多'了。"
躲过了2017年的郭广昌,在那场风波后并未停下脚步,反而在海外继续买买买。不知不觉中,负债的雪球一路滚到了疫情前夜。
2022年,全球美元加息周期开启,叠加国内融资渠道收紧,复星遭遇了股债双杀。
看一组数字就知道有多凶险:2023年末,复星国际总负债5998亿,资产负债率74%;其中有息负债2119亿,比上一年的1210亿暴涨近一倍;一年光利息净支出就要120亿。
面对逼到眼前的债务墙,郭广昌选择的自救手段,与五年前的王健林如出一辙:卖卖卖!全面退守轻资产!
但同样的动作,结局却大不一样。
王健林卖掉了万达商管60%的股份,在化解危机的同时,也失去了绝对话语权。
复星这边,控制权还在郭广昌手里。总资产从巅峰的8500亿缩水到7000亿,有息负债降到854亿,资产负债率降到了55%。
当然,代价也是高昂的。
2025年报,复星巨亏234亿,其中地产项目的减值就占了128.7亿。郭广昌公开道歉并坦言:"不要奇怪,复星还会有一些重资产继续出售。"
那么问题来了:同样是卖卖卖,为什么王健林损失了大部分股权,复星的控制权却还在郭广昌手里?
拆开看,无非是三层原因。
第一层,人的因素。郭广昌是复旦哲学系出来的,对大势的感知,比地产出身的草莽英雄深一层。
第二层,盘子的因素。万达的命,几乎全押在地产一个篮子里,地产打个喷嚏,万达就得进ICU。而复星的篮子里,医药、文旅、消费、保险什么都有,东边不亮西边亮。
第三层,也是最关键的一层,债的因素。复星6000亿负债听着吓人,但大头是保险负债,那是保户的浮存金。真正火烧眉毛的有息借款是2000多亿,对一个7000到8000亿盘子的公司来说,够疼,但构不成系统性风险。
从9年前的岿然不动,到今天的卖卖卖,郭广昌和王健林走的其实是同一条化债的路。
不同的是,走到今天,一个失去了大部分股权,70岁了还在外面奔波,一个还坐在牌桌上,期待公司能重新拿到“投资级”的评价。
所以你看,一南一北,两个首富,单从化债结果看,还是郭广昌更胜一筹。