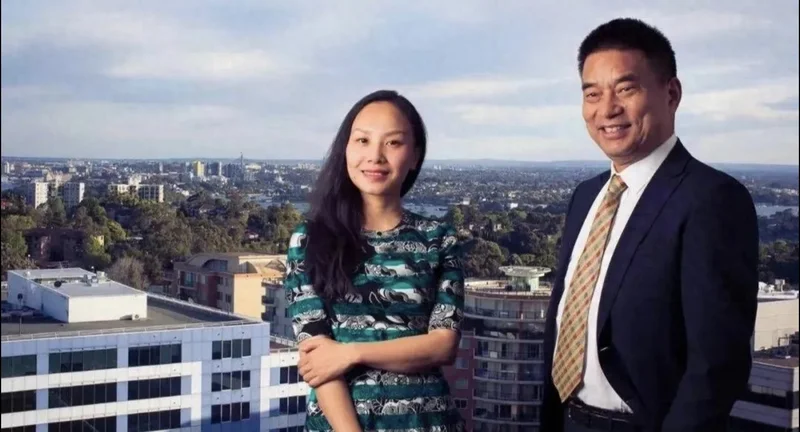
“饲料大王”刘永好可能做梦也没想到,决定自家公司兴衰的不是深耕了40多年的饲料赛道,而是养在栏中的几百万头猪。
财报数据显示,从2021年至今,新希望扣非归母净利润累计亏损超160亿元。而在周期爆发的前一年,由于疯狂加码养猪,新希望曾创下49.4亿元的上市最高盈利纪录,市值一度逼近1800亿。
然而,成也养猪,败也养猪。随着猪肉价格持续低迷,新希望的股价陷入漫长的阴跌,较2020年的高点跌去了整整80%,如今市值只剩下了350亿元左右。
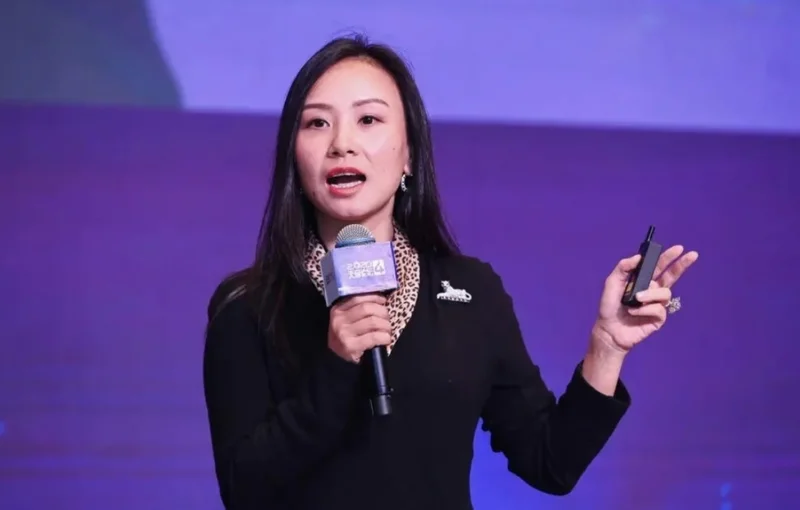
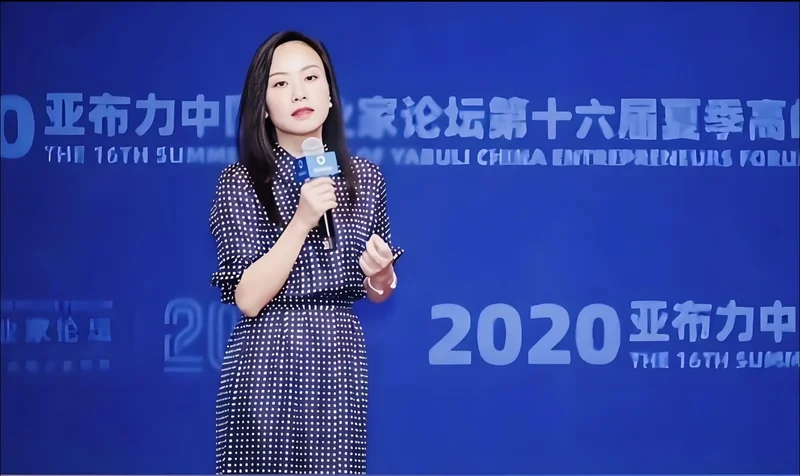
复盘新希望的养猪史,真正的分水岭,发生在“企二代”刘畅接手之后。
在她全面接盘之前,养猪只是新希望的一块副业,其父刘永好经营企业以“稳扎稳打、步步为营”著称;但留洋归来的刘畅做事雷厉风行,骨子里更敢冒险。
俞敏洪曾问刘永好:“如果女儿想花10个亿投资一家公司,你会干预吗?”
刘永好答得毫无保留:“从她手里投出的资金都有四五百亿了,只要她觉得可以投就投。”
养猪上的豪赌,亦是如此。
2016年,时年36岁的刘畅接任董事长已满3年。为了给企业换上一套新气象,刘畅发布了一份《养猪业务战略规划》,提出在3到5年内将生猪饲养规模提升到1000万头。要知道,当时新希望的养殖规模不过百来万头,短期内翻近10倍,规划极其大胆。
巧的是,这份雄心勃勃的规划出台不久,便撞上了一个巨大的行业变量——非洲猪瘟。
2018年底,非洲猪瘟席卷各大养殖场,健康生猪供给断崖式下跌,全国猪肉价格迎来了一波暴涨。
刘畅果断选择顺风加杠杆,通过发行企业债、大举向银行借贷,四处攻城掠地。2018年,新希望的资本支出只有37亿元;2019年暴增至93.4亿元;2020年更是史无前例地达到了342.5亿元。短短3年时间资本支出翻了近10倍,生猪出栏量也一路猛冲到829万头。
回报同样是惊人的。2020年,新希望股价冲上42元的高峰,利润创下历史峰值。
舆论瞬间将刘畅捧上了神坛,夸她“年轻有为,冲破了传统农牧企业的发展天花板”,更有财经媒体直接为她戴上了“中国最成功的企二代”的王冠,风头一时无两。
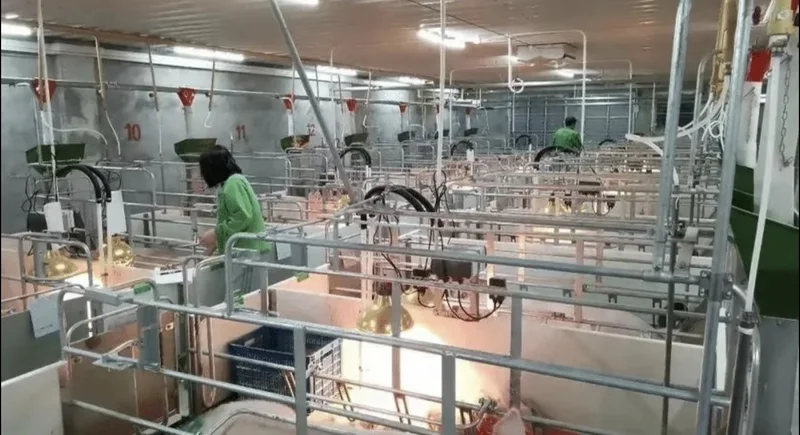
看到这里,熟悉农业的人难免会问:难道刘畅没听说过“猪周期”吗?逆势狂飙,难道不怕肉价暴跌?
作为从小留美的高材生,刘畅当然懂得经济周期的威力。只不过,她错判了周期的长度:没想到上行周期那么短,更没想到下行周期会那么长。
正常情况下的“猪周期”,逻辑非常朴素:
肉价上涨→疯狂补栏母猪→10个月后生猪集中出栏→供给过剩、肉价暴跌→养殖户亏损逃离、淘汰母猪→供给减少、肉价重新见底回升。
一般而言,一轮周期的往复大约是3到4年。面对非洲猪瘟带来的断崖式缺口,当时全行业都以为供给修复需要很长时间,甚至认为“好日子至少能撑上三五年”。
但市场严重低估了各路资本涌入的速度。在天量资金的催熟下,仅仅用了两年,全行业的产能缺口就被迅速填满,2021年全行业瞬间陷入供给过剩,猪价一路下行。
如果只是普通的下行周期,新希望硬扛两年,或许也能等来黎明。但刘畅没有料到的是,这一轮周期的玩家变了:
过去养猪全看散户,亏了钱大家杀猪清栏,供给立刻见底;但这一轮站在牌桌上的全是大资本,牧原、温氏、新希望谁也不愿退场。大家都觉得自己底子厚、能硬扛,宁可巨亏也要死守母猪存栏。
其结果,就是行业反弹的时间被无限拉长。原来3到4年的周期,硬生生熬成了在底部反复折磨近5年的漫长泥潭。
巨头们陷入了一场“胆小鬼博弈”——看谁先撑不住眨眼,好让活着的人收割反弹红利。
在这场拼耐力的淘汰赛里,新希望显然并不占优。
致命的差距,在养殖成本上。
新希望走的是“自养+农户代养”的轻重混合模式。这种模式在行情好时能借农户的鸡生蛋、快速做大规模;但在周期下行时,代养费、农户品控参差不齐、成活率和料肉比等硬指标,根本无法与全产业链“自繁自养”的牧原匹敌。
在猪价跌破成本线的寒冬里,低成本就是唯一的救生衣。数据显示,在生猪完全成本上,牧原已经常年压制在新希望之下,每公斤几毛钱的差距,乘以几百万头的出栏量,就是数以亿元计的生死鸿沟。
从手握千亿市值的“最成功企二代”,到在漫长周期里吞下160亿的巨额学费,刘畅的跌宕起伏,撕开了中国民营企业传承中残酷的逻辑:
靠父辈庇荫和时代风口拿下的筹码,终究要接受冰冷周期的检阅。
当时代的大风停下来,如何在泥泞中学会做扎实的苦活,才是企二代真正告别父辈神话的成人礼。