9月23日日经亚洲一篇报道,把印度新能源产业尴尬的一面摊开:几家头部财团的电芯厂,集体踩了刹车。
因为没有中企的参与,印度电池电芯企业缩减发展目标,冲击政府清洁能源目标。
金达尔西南集团(JSW)8月表示,因为中国严守专业技术,他们死活找不到靠谱的技术伙伴,奥里萨邦的磷酸铁锂(LFP)电池工厂,直接暂停建设。
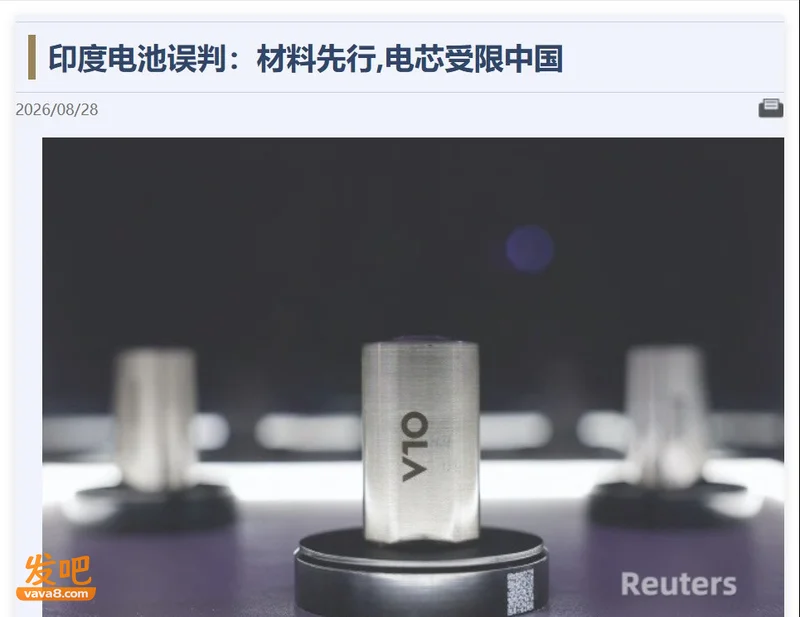
这不是没钱,也不是没市场。莫迪政府的目标很清楚,就是要做“中国供应链的替代者”,想靠着西方国家的扶持,复制中国新能源产业的崛起神话。
并且把2030年新能源车的目标定的很清楚,就是占新车销量30%,电池要本土造,别再从中国进口。
为此政府开了PLI补贴,50GWh的产能盘子摆在那儿,谁建厂给谁发钱。
结果是:该建的厂没建起来,该投产的产线推迟了,原本谈好的技术转让,一家接一家黄了。
四家企业电池业务,一个接一个黄了
先看名单。
JSW,上汽MG那个印度合资方,8月公开承认奥里萨邦规划的磷酸铁锂电池厂暂停建设。
董事长Sajjan Jindal在Autocar Professional的采访里承认:电芯技术是中国严守的秘密,他们愿意卖电芯,但不转让技术。他说自己搞不定,打算自己研发,"运气好一两年"。
Amara Raja,印度最大铅酸电池制造商之一,2024年6月跟国轩高科签了技术转让协议,在特伦甘纳邦建4到6GWh圆柱电芯厂。
现在协议基本破裂,投产时间从2026年推到2027财年。公司原本想借电芯技术跨进电动车供应链,现在只能回头继续做铅酸电池和PACK组装。
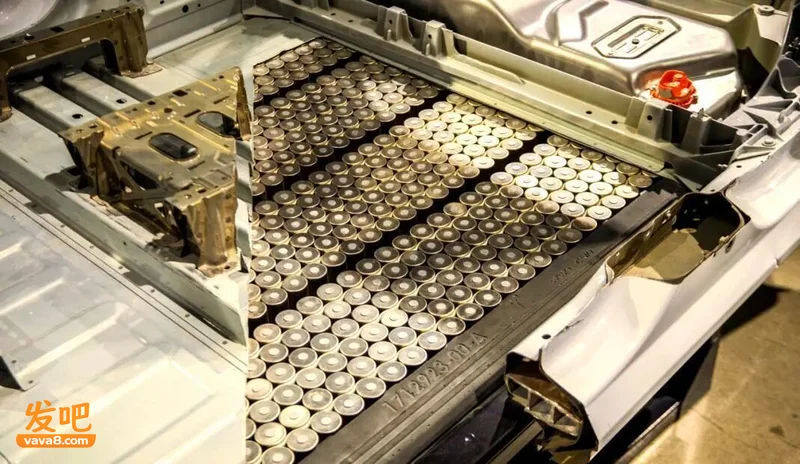
信实工业,印度首富安巴尼的公司,在古吉拉特邦Jamnagar圈了40GWh的地。2025年跟中国电池企业谈电芯技术授权,谈了几轮,对方2026年初退出谈判。
信实把电芯制造计划搁置,退守到下游储能系统集成——买中国电芯回来打包成储能柜卖给客户。
塔塔Agratas,唯一还在硬扛的。古吉拉特邦Sanand工厂20GWh,2026年8月刚完成钢结构封顶,投资约15亿美元。
但塔塔走的是自主LFP路线,NMC产线要2027年才量产。
问题是自主研发出来的LFP,比中国现在量产的这一代落后至少一代——Saur Energy的分析直接说,只要中国技术转让新规还在,印度LFP产能就至少落后一代。
电芯制造到底难在哪?
电池不是正极、负极、隔膜、电解液四层东西叠起来卷一卷,买几条设备线回来就能造的。
电芯制造最难的,不是某一台设备,是一整套工艺 know-how。正极浆料的配方,涂布厚度公差控制在几个微米,烘干曲线怎么跑,卷绕张力怎么调,注液之后化成怎么分选.....
每一步都有大量隐形参数,这些参数在工程师的手和工厂的良率数据库里。
宁德时代、比亚迪这些厂,是拿十几年、几百亿颗电芯的良率数据喂出来的。良率从80%爬到95%中间踩过的坑,就是技术壁垒。
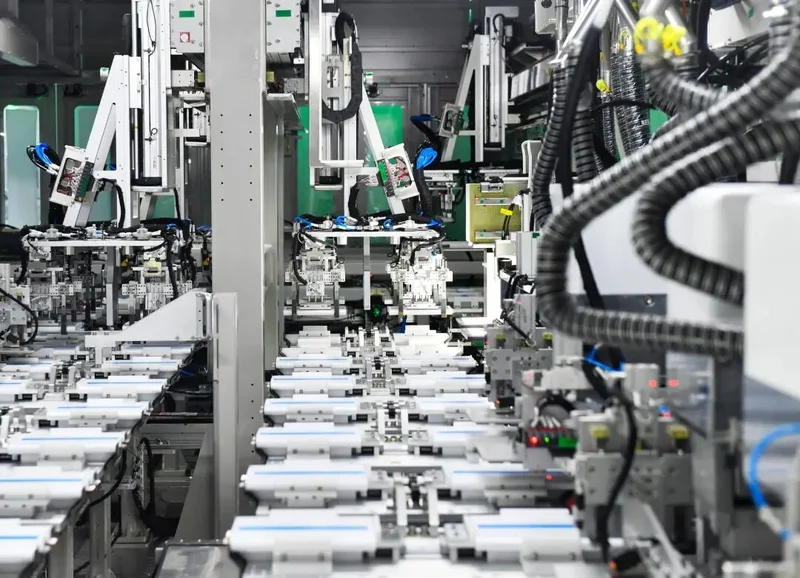
买了整条产线,设备是新的,材料是进口的,但第一批产品良率可能只有50%。
50%意味着一半产品报废,每造一颗都在亏钱。良率爬坡这个过程,快则两年,慢则五年。JSW为什么暂停?算完账发现自己摸索良率,比直接买中国电芯还贵。
2025年7月,我国将磷酸铁锂制备技术列入《中国禁止出口限制出口技术目录》。10月再加码,300Wh/kg以上锂电池、高压实正极材料、人造石墨负极相关设备,全部列入出口管制。
这不是不让你买电芯成品——成品电池随便出口,卡的是技术转让和核心装备。
以前印度企业可以找中国电池厂签个技术授权协议,花一笔钱把工艺包、配方、良率数据买回去照着建线。现在这条路堵死了。
设备可以买,但卖给你的是上一代的;材料可以买,但回来怎么配,没人告诉你。
印度上游其实很热闹。Hindalco在做铝箔,Epsilon Carbon在做负极材料,Tanla、Sudarshan这些特种化学品公司在做电解液原料。上游企业干劲很足,因为印政府给材料端补贴。
但问题来了,虽然有些企业在电池材料领域推进设备投资和生产准备,但作为承接的电芯行业尚未发展起来,你造出来的正极、负极、铝箔,卖给谁?
PLI电池计划承诺了50GWh产能,实际到现在交付了多少?EV Auto India的统计是1.4GWh。上游材料厂建了一堆,下游没有电芯厂来采购,材料堆在仓库里卖不出去。
日经的原话是:上游企业普遍犯愁,生产出来的材料怕是会卖不出去。
退守PACK,其实也是一门生意
印度企业现在想明白了:电芯造不了,那就造PACK。
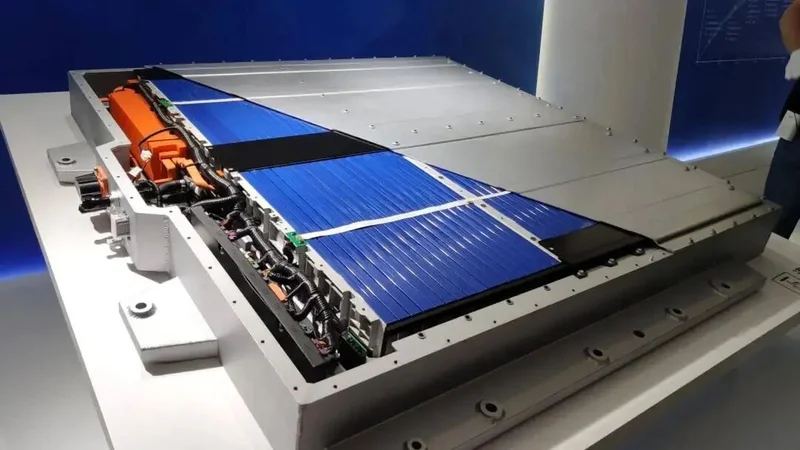
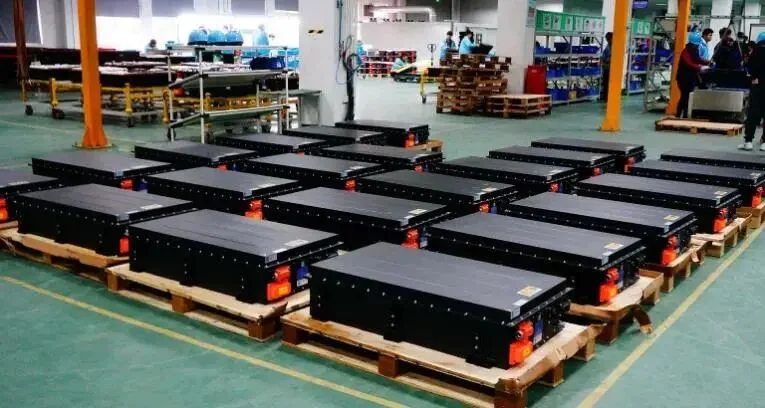
PACK就是把买来的电芯加上BMS电池管理系统、热管理、外壳,组装成一个电池包。
这个环节技术含量低,不需要 know-how,买中国电芯回来自己加个壳,卖给储能电站或者电动车厂。
信实退守储能系统集成,Amara Raja回去做PACK工厂,都是这个路子。
平心而论,这门生意并不差。印度储能市场在涨,美国和中东也在找中国以外的PACK供应商。
PACK虽然毛利率只有个位数,但现金流稳定,不需要押注技术研发。从商业角度看,印度企业退到这一步,是理性的——与其在电芯上硬啃啃不动,不如先在组装环节赚钱。
但问题在于,PACK组装这门生意再赚钱,也改变不了一个事实:印度本土造电芯的成本,比直接进口中国电芯高25%到40%。
这个成本差意味着就算印度咬着牙把电芯厂建起来、良率爬上去,造出来的电池也比从中国进口的贵25%以上,整车成本就要贵出10%。
而印度市场上,中国电动车凭借本土完整供应链打下来的价格优势,本来就比印度本土车便宜一大截。
这就是一个绕不出去的循环:想自己造电芯,成本下不来;成本下不来,电动车就贵;电动车贵,就打不过中国车;打不过中国车,本土电动车市场就起不来;市场起不来,新建的电芯厂就没有规模效应,成本更下不来。
靠补贴和招商买不来真正的技术
日经这篇报道真正的信号,不是"印度又失败了"这种判断。是当一个产业的 know-how 需要十年以上工业积累才能复制的时候,光靠补贴和招商是买不来的。
莫迪2030年新能源车占比30%的目标,靠进口中国电芯能完成,靠自己造电芯,技术绕不过,成本撑不住。
往大了说,这不只是印度一个产业的挫折。这是给所有想靠西方扶持、走捷径绕开中国供应链的国家上了一课。
中国新能源产业不是砸钱砸出来的,是过去三十年从矿产、材料、电芯、整车到充电设施一个环节一个环节垒起来的。这个厚度,不是签几个MOU、给几亿补贴、拉几个中国工程师过来就能复制的。
印度本身研发投入就很低,研发支出只占到GDP的0.7%,和中美的差距非常大。就算印度真的把电池技术啃下来,市场也未必愿意等。
到那个时候,钠离子、固态电池这些新一代技术直接把旧技术淘汰了。
印度砸下巨额资金、拿出大把补贴扶持新能源电池产业,一脱离中国供应链就寸步难行。
可见,印度的电池产业缺乏根基,想绕开中国建一条完整的新能源产业链,先得问问自己:有没有追赶十年以上技术代差的时间、决心与投入,有没有那个工业积累与实力。