美国国债收益率持续攀升,正将金融市场推向一个关键临界点。彭博宏观策略师Simon White警告,随着收益率上行愈发无序,期限溢价开始扩大,债市波动的性质正在悄然发生变化。与此同时,市场观察人士指出,若长端利率持续走高,当前建立在低融资成本之上的股市估值体系也将面临越来越大的压力。
本轮债市抛售的导火索是9月初公布的PMI数据。数据表现明显强于预期后,美债收益率单日跳升逾10个基点,随后两日继续上行2至3个基点。10年期美债收益率一度触及5.14%,创2007年以来最高水平;30年期收益率升至约5.4%,2年期收益率也攀升至约4.9%。仅9月以来,10年期收益率累计上行约35个基点。
收益率的快速上行正在向股票、信贷、私募信贷以及消费信贷等多个市场传导。分析人士指出,在美国联邦债务突破40万亿美元、保证金杠杆处于历史高位的背景下,债市持续承压可能通过融资成本、资产估值和杠杆平仓等渠道引发连锁反应,其潜在冲击可能超出当前市场定价所反映的程度。
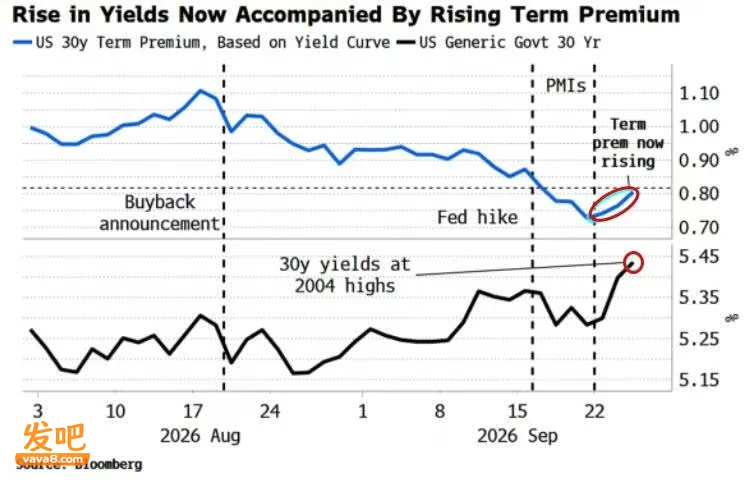
收益率上行性质转变,期限溢价扩大
Simon White在分析中指出,本轮收益率上行的性质正在发生重要变化。此前,长端收益率上升主要由短端利率预期抬升所驱动,这在一定程度上属于“良性”的收益率上行,即金融条件向更正常的水平回归,也有助于降低美联储和财政部失去长端利率控制权的风险。
然而,PMI数据公布后,情况出现转折。在30年期收益率的单日涨幅中,约有一半来自期限溢价扩大。与此同时,债市波动率明显上升,收益率曲线趋陡。这些信号共同表明,收益率上行正在变得更加无序,投资者开始要求更高的风险补偿。
White指出,强劲经济增长之所以反而增加美债风险,根源在于这一增长很大程度上建立在并不适合当前经济周期阶段的财政支出之上。自2020年以来,美国累计财政赤字接近15万亿美元,而同期平均失业率仅为4.8%。在这一过程中,大规模财政支出推动企业利润增长,也为AI基础设施的大规模资本开支提供了重要支撑。
从更长周期来看,美债收益率目前只是回升至长期均值附近,而历史上收益率往往会出现向下超调。White警告,一旦10年期收益率逼近5.25%至5.50%区间,美债与股票的相关性可能由负转正。届时,债券不再能够有效发挥投资组合的对冲作用,反而可能成为放大组合损失的来源。
债市向股市传导的数学逻辑
市场观察人士、QTR's Fringe Finance作者在其分析中直言,债市对股市的传导机制“并不复杂,就是数学”。
其逻辑链条相对清晰:长端利率上升意味着股票估值所使用的折现率提高,未来盈利的现值随之下降;与此同时,企业融资成本上升,私募股权和私募信贷交易承压,高杠杆企业面临更高的再融资成本,消费者借贷成本也随之上升,联邦政府的偿债压力进一步加重。
美国国债市场规模超过30万亿美元,其收益率直接影响抵押贷款利率、企业债券融资成本、私募市场融资条件,以及投资者愿意为每一美元未来盈利支付的价格。股票市场可以在一段时间内忽视这一传导机制,但难以长期与其背离。
该分析还援引数据指出,美国联邦储备委员会数据显示,美国国内非金融债务在第二季度达到约84万亿美元,其中家庭债务约21.4万亿美元、企业债务约24万亿美元、政府债务约38.7万亿美元。在如此庞大的债务基数之上,利率每上升一个台阶,都会通过利息支出和再融资成本产生更明显的影响。
杠杆与估值双重脆弱性加剧风险
当前市场的脆弱性不仅来自利率本身,也来自建立在低融资成本之上的高杠杆结构。据FINRA数据,8月份保证金债务约为1.45万亿美元,较一年前增长约37%,此前6月曾达到1.50万亿美元的历史纪录。
杠杆机制在上涨周期中往往会自我强化:股价上涨推高抵押品价值,投资者获得更多融资空间,进而借入更多资金买入股票。但一旦市场方向逆转,这一机制也可能反向运转:股价下跌导致抵押品缩水,追加保证金要求增加,被动抛售进一步压低资产价格,最终形成更强的下跌压力。
与此同时,AI基础设施的融资结构也引发市场关注。相关分析指出,大量AI基础设施投资通过债务、租赁、担保以及特殊目的载体等方式融资,部分大型科技公司通过担保安排将部分融资敞口置于资产负债表之外。相关分析估计,整个AI生态系统的表外义务可能达到数万亿美元。债市也已开始对此作出反应——据报道,部分超大规模云计算企业的信用违约掉期利差已升至历史高位。
美国消费者的资产负债表同样面临压力。据相关数据,美国家庭债务约为18.8万亿美元,其中信用卡余额约1.26万亿美元、汽车贷款约1.71万亿美元。第二季度,信用卡余额中约7%正以年化速度转入严重逾期状态。在此基础上叠加更高的利率环境,消费端的偿债压力可能进一步上升。
财政赤字与债务可持续性构成深层隐忧
从宏观财政角度看,美国债务动态正进入一个更值得关注的循环。美国国会预算办公室预计,2026财年联邦赤字约为1.9万亿美元,公众持有的联邦债务占GDP比例约为101%。联邦净利息支出今年预计约为1万亿美元,CBO预计到2036年将进一步升至2.1万亿美元。
这意味着,美国政府需要持续举债,而不断上升的利息支出又进一步推高融资需求;与此同时,新增债务的再融资成本仍受到高利率环境的制约。
上述分析认为,过去15年间,市场逐渐形成一种根深蒂固的预期:每当经济或金融市场出现重大下行风险,美联储最终都会出手干预,重新回到低利率、量化宽松和充裕流动性的环境。但这一预期正在面临挑战——如果高利率成为新的常态,而非暂时性的异常,当前建立在低融资成本假设之上的资产定价体系将承受更大压力。
分析同时指出,若债市最终演变为系统性危机,政策层面的应对可能包括收益率曲线控制或其他更具力度的市场干预。但在政策支持真正到来之前,市场仍可能需要经历较大幅度的调整。
当然,上述风险情景仍存在缓解路径。若通胀进一步回落、经济增长放缓,长端收益率出现实质性回撤,当前债市压力便可能得到缓解,股票估值也将重新获得支撑。但如果收益率继续上行,市场逐渐将5%以上的美债收益率从“异常水平”重新定义为“新常态”,那么当前建立在低利率和高杠杆基础上的市场结构将面临更严峻的考验。
美债遭无情抛售!10年期、30年期收益率均创近20年新高
美债市场正遭遇猛烈抛售!30年期美债收益率更是刷新2004年以来新高。面对如雪球般滚大的美国财政赤字和比预期更顽固的通胀,投资者正在疯狂索要更高的“风险补偿”……
周四,随着投资者重新评估美国通胀、财政赤字以及长期利率前景,超长期限债券承压,全球债券市场的“长期高收益率”趋势进一步强化。美国国债市场遭遇新一轮抛售,30年期美债收益率续刷2004年以来最高水平。
美国30年期国债收益率周四一度逼近5.45%,续刷2004年以来最高水平。10年期美债收益率一度行至5.14%,创2007年以来新高。
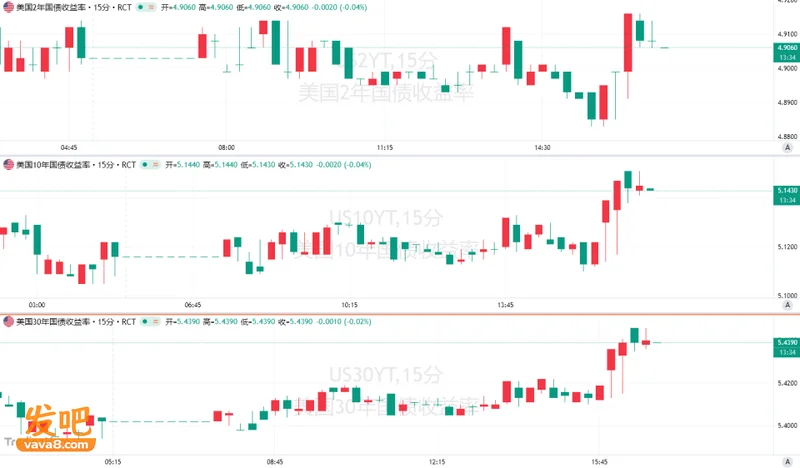
收益率快速上升反映投资者正在要求更高的长期风险补偿,以应对持续扩大的美国财政赤字、不断增加的政府债务以及通胀可能反复的风险。
债券市场的核心变化在于,投资者不再仅关注美联储短期政策利率,而开始重新定价美国长期财政和通胀风险。
长期美债遭遇压力,市场关注财政可持续性
此次30年期美债收益率突破多年高位,是全球债券市场近期抛售趋势的一部分。
过去几年,主要经济体长期债券收益率持续上升。疫情后的财政扩张、能源价格冲击以及通胀反复,使投资者逐渐降低了对低利率时代回归的预期。
美国财政状况是市场关注重点。随着联邦债务规模持续增加,美国政府需要发行更多国债融资,而不断扩大的供给压力提高了市场要求的收益率水平。
此前低利率时期发行的大量债券正在逐步到期,未来再融资可能面临更高利率环境。投资者担心,如果财政赤字长期维持高位,美国需要通过持续发债吸收市场资金,可能进一步推高长期收益率。
全球债务规模近期已经超过365万亿美元,高债务环境下,各国政府都面临更高利息成本压力。美国作为全球最大债券市场,其收益率变化也成为全球资产定价的重要参考。
美联储降息预期受限,市场重新评估“更高更久”
长期美债收益率上升的另一个推动因素,是市场对通胀持续性的重新定价。
近期美国经济数据显示,企业活动保持强劲。标普全球数据显示,美国9月综合PMI升至五年多以来最高水平,服务业和制造业均出现扩张迹象。
经济韧性意味着美联储短期内缺乏快速降息的迫切理由。同时,企业投入成本和销售价格上涨,也令市场重新关注通胀风险。
美联储官员近期也持续释放鹰派信号。纽约联储主席威廉姆斯最新表示,需要让通胀及时回归目标水平,年底前再次加息是合理的。波士顿联储主席柯林斯早些时候也表示,她支持此前加息决定,并警告未来通胀可能明显高于2%的目标水平。
今年以来,市场此前多次押注美联储即将进入降息周期,但经济数据和政策表态不断修正这一预期。
美联储本月将联邦基金利率目标区间上调25个基点至3.75%-4.00%,这是2023年以来首次加息。政策制定者同时强调,未来利率路径将取决于通胀和就业数据。
虽然短期政策利率主要影响短端债券,但长期收益率更多反映投资者对未来经济增长、通胀和财政状况的综合判断。