据路透社9月18日报道,沙特阿美公司已经正式通知至少两家欧洲炼油企业,今年10月将停止向其交付原油。彭博社援引知情人士的消息称,由于关键管线设施受损,沙特对欧洲的合同削减甚至可能波及所有欧洲长期客户。总之,欧洲买家从10月份开始,是拿不到沙特石油了,哪怕是长期客户。
但沙特这个决定目前只针对欧洲客户,沙特的石油出口量锐减,但还没有到一滴油都卖不出去的程度,沙特国家石油公司正在波斯湾与阿曼之间组织海上转运,计划在9月和10月通过船对船接驳,转运出口约6000万桶原油,平均每天仍能卖出100万到150万桶。但这批油跟欧洲没什么关系了,将优先中日印韩。
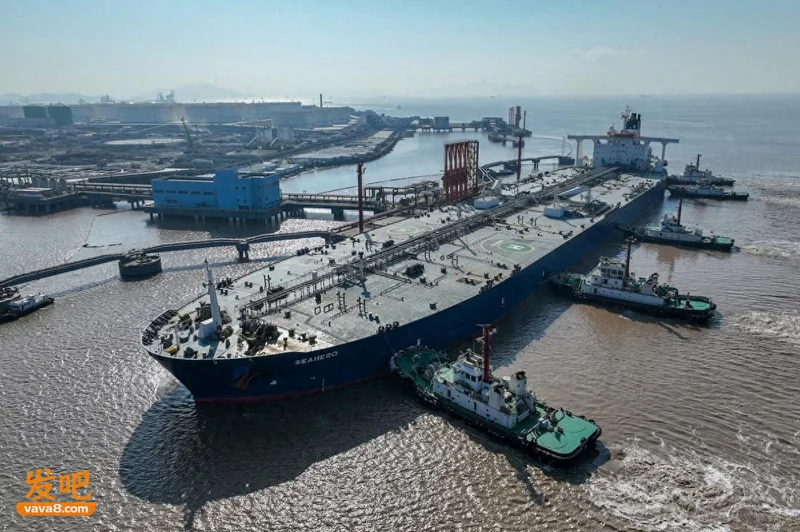 ▲沙特阿美石油出口码头与油轮
沙特本来有一条东西向输油管道,横贯阿拉伯半岛,全长上千公里,可以把东部油田的原油直接输送到红海沿岸的延布港。正常时期,沙特东部的原油则会直接从波斯湾装船,穿过霍尔木兹海峡。但美伊战争爆发后,霍尔木兹海峡通航受阻。为了避开波斯湾的出口风险,沙特的主要出口路线就成了绕道红海。这条线如果畅通,欧洲不会被断供,原油送到延布港装船,经苏伊士运河直接运往欧洲。但9月上旬,这条管道遭到无人机袭击,多座泵站受损停运。
所以买家方面,首先遭殃的就是欧洲。波斯湾一侧的港口虽然面临航运风险,但沙特好歹可以搞船对船过驳。原油从阿曼出发后,直接进入印度洋,继续向东运往东亚。当然,最主要的原因是,沙特与亚洲市场绑定更深。中国是沙特阿美深耕多年的核心市场。该公司的数据显示,从2007年到2025年6月,沙特阿美连续18年都是中国最大的海运原油供应商之一,过去十年,就有大约4500船沙特原油运抵中国港口。
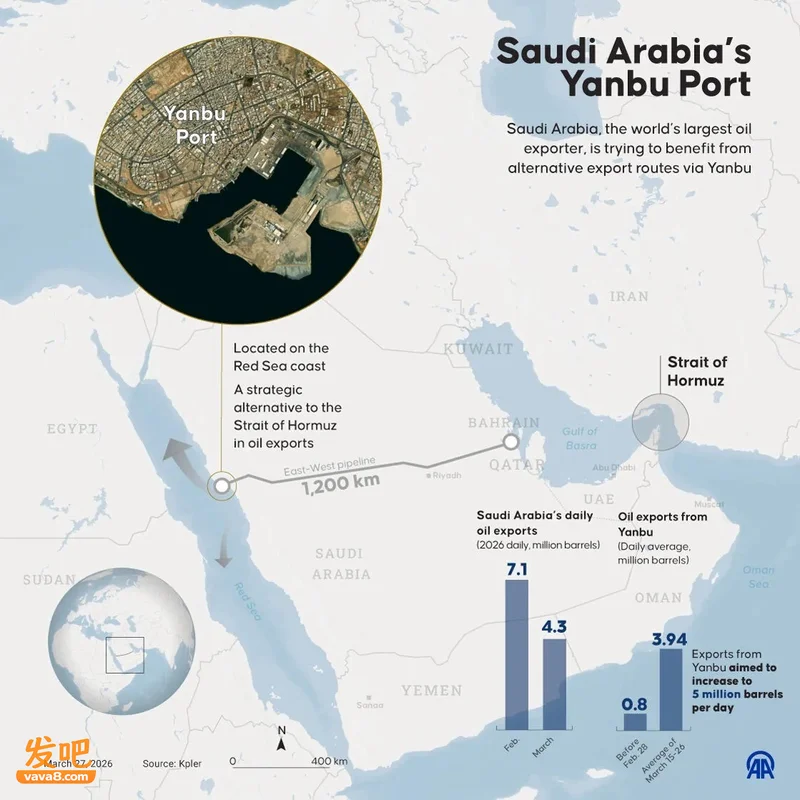
▲沙特延布港及其绕开霍尔木兹海峡的原油出口路线
而且沙特阿美在中国的生意也不只是卖油,还通过参股大型炼化一体化项目,把长期原油供应和下游石化产能绑在了一起。沙特阿美在2025年年报中强调,在中国等高增长经济体扩大业务,是其下游战略的核心。如今外运能力受损,必须重新分配有限的产量,沙特自然会优先维护与自身产业深度绑定的大客户。相比之下,欧洲买家的采购份额较小,放弃了,也就放弃了。毕竟这是欧洲有求于沙特,而不是沙特非得卖到欧洲。
此外,对于当前局势,沙特还寄希望于中国能够拉一把。9月18日,路透社称,沙特请求中方协助斡旋,以推动伊朗对胡塞武装施加影响,减少对沙特能源基础设施的打击。安全属于更高端的领域,欧洲更没什么发言权,那就只能哪凉快去哪待着了。
▲中国炼化一体化项目
欧洲现在的处境是,波兰最大能源企业奥伦有大约40%的原油采购依赖沙特阿美。沙特供货大幅削减之后,这家企业为了维持炼厂运转,只能紧急到现货市场寻找替代货源。截至9月中旬,Orlen已经购入16船原油现货,算是解了燃眉之急,也说明欧洲并未陷入绝境。
但能买到油,和稳定买到市场价的油是两回事。长期合同一旦断掉,买家就只能在现货市场竞价,这种模式下,不只是油价更高,还得承担整条运输线上的溢价,比如战争保险,更长的航程导致的运输成本增加等等。
▲波兰奥伦石油普沃茨克炼厂
本来欧洲也有自己的沙特,那就是俄罗斯,但2022年俄乌冲突爆发后,欧洲为了降低对俄罗斯能源的依赖,开始大规模调整进口来源。截至2025年,俄罗斯天然气在欧盟天然气进口中的占比已经降至12%左右,俄罗斯原油占比则仅剩2%上下。欧洲确实降低了对俄罗斯的依赖,但代价非常大。俄罗斯油气过去几十年能够支撑欧洲工业,就是因为成本低,供应稳定。本来靠着管道就能获得源源不断的廉价能源,结果自己砍自己,被迫依赖全球海运。
这就注定了风险会非常大,所以能源市场有个风吹草动,受伤的总会是欧洲。好容易硬着头皮摆脱了俄罗斯,结果中东又打起来了。按照9月17日的市场分析,欧洲基准天然气价格已经从每兆瓦时30欧元左右跳升至80欧元附近,全欧天然气地下库存充填率目前只有70%左右。随着秋冬用气高峰临近,欧洲补库存的压力也越来越大。本来还能靠着沙特石油支撑,结果胡塞武装又突然发难,而代价,又落到了欧洲头上。