据新浪财经等媒体报道,9月中旬,荷兰安世半导体与印度塔塔电子官宣战略合作,三块业务一起落地:MOSFET晶圆放在塔塔古吉拉特邦的300mm晶圆厂生产,分立器件的封装测试放到阿萨姆邦的工厂,再联手开发下一代半导体技术。
要读懂这场合作,得先看懂荷兰安世半导体的处境。
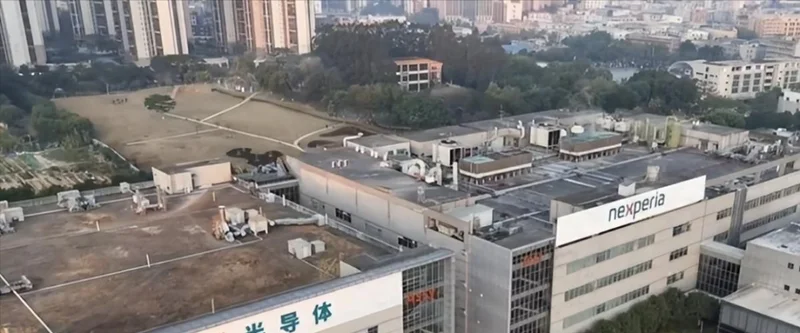
安世是全球分立器件和功率MOSFET的龙头,汽车芯片领域的核心供应商,它的产能布局很清晰:晶圆厂放在德国、英国,封装测试三大基地分别在中国东莞、马来西亚、菲律宾。
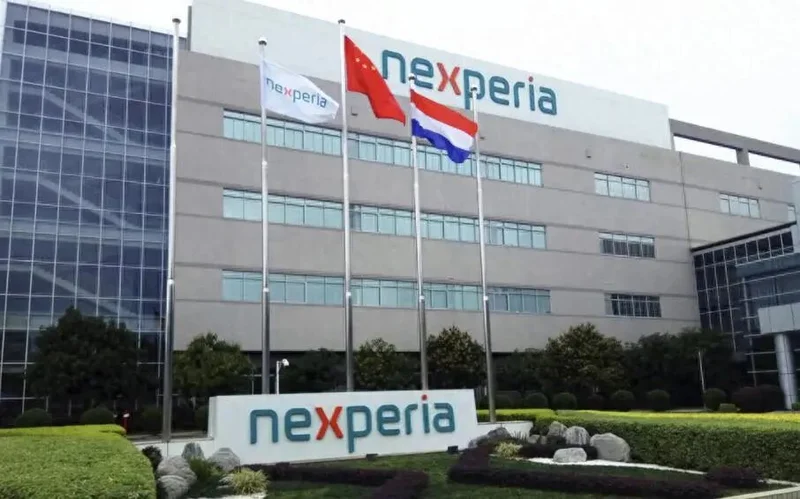
其中东莞工厂是绝对主力——年产超700亿颗芯片,承担了安世全球约70%的封测任务。
本来这套布局跑了很多年,稳得很。直到2025年9月,荷兰政府突然搬出一部1952年冷战时期的《物资供应法》,以“国家安全”为由冻结安世全球资产,罢免中方管理团队,将闻泰持有的99%股权交由第三方托管。
说白了,就是美国的“50%股权穿透规则”落地,闻泰早已被列入实体清单,安世跟着连坐,荷兰主动当起了科技遏华的马前卒。
中方也没惯着。2026年8月,东莞中院裁定冻结安世荷兰方持有的中国境内四家公司股权,价值21.39亿元,期限三年。
两边一拉扯,安世的核心产能直接卡在了中间:荷兰总部断了晶圆供应,中国资产被司法锁定,封测产能开不满,安世在这种情况下,得给自己找备胎。印度,就是它选中的备份。
塔塔的局:缺技术、缺客户,安世刚好送上门
事实上,荷兰安世半导体与闻泰的这场风波,印度早就看在眼里。
早在今年3月4日,印度派了一支高级别代表团,直奔荷兰的半导体重镇埃因霍温。他们的目的一句话概括:游说荷兰企业"别跟中国玩了,跟我们印度合作吧"。
当时,荷兰企业局的米歇尔·斯密特就公开表态,短期可以先做设备出口,中长期可以考虑在印度建厂。
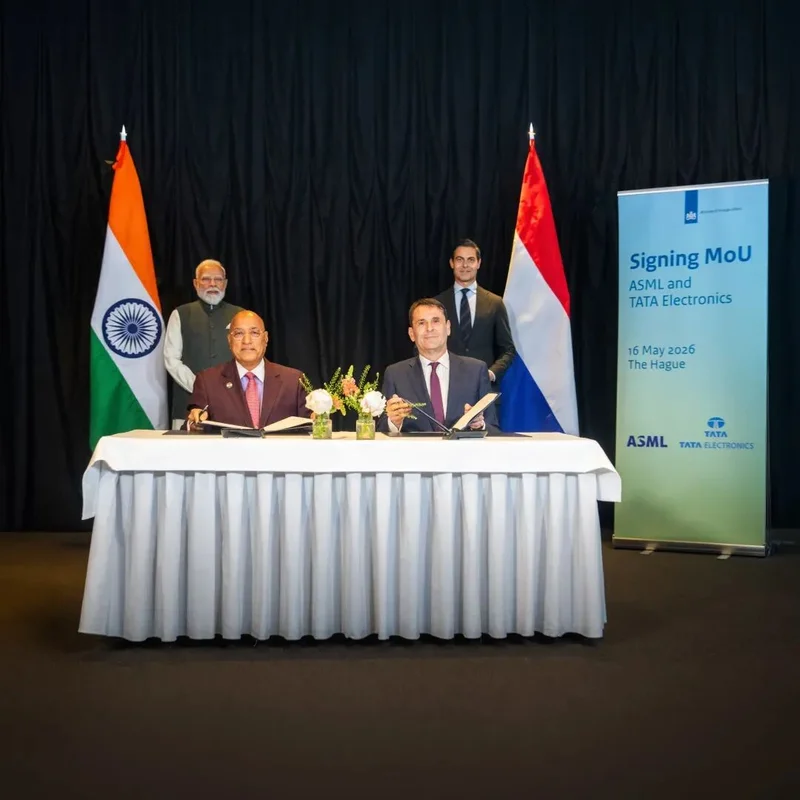
而在今年5月,阿斯麦与塔塔电子达成合作,计划在古吉拉特邦建设的300毫米(12 英寸)半导体晶圆厂提供支持,推进印度芯片计划。
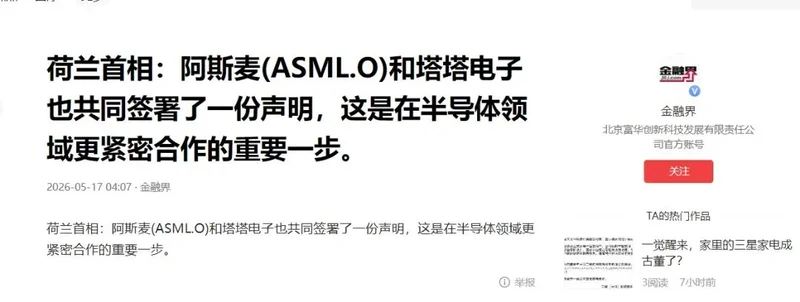
ASML之后,荷兰安世也开始牵手塔塔,站在塔塔的角度,荷兰可以说是雪中送炭。
印度正在搞半导体大跃进,今年7月刚砸下130多亿美元推出“半导体2.0计划”,从设备材料、先进封装到人才培养全链条补贴。
如今印度塔塔与荷兰安世的合作,双方将合作生产Nexperia旗下的一系列功率控制芯片。相关产品计划在塔塔位于古吉拉特邦多莱拉(Dholera)的300毫米晶圆厂生产。
该工厂目前正在建设中,总投资约110亿美元,是塔塔在印度半导体制造布局中的核心项目。
除了晶圆制造之外,双方还将在印度东北部阿萨姆邦的Jagiroad开展芯片封装与测试业务,Nexperia的分立半导体产品未来将进入该工厂进行组装和测试。
印度晶圆厂初期实际从90nm工艺起步,28nm还停在规划图上;封装测试更是从零开始。
安世来得刚刚好。它有几十年的分立器件和MOSFET技术沉淀,有遍布全球的汽车、工业客户,有成熟的封测工艺和品控体系,刚好能把塔塔的空架子填起来。
而且塔塔与阿斯麦已经签了光刻机供应协议,设备端有了着落;现在再补上安世的产品、工艺和订单,印度半导体“制造-封装-设备”的骨架,就搭起来了一半。
对安世来说,塔塔有土地、有政府补贴、有西方的绿灯,双方各取所需:安世找产能备份,塔塔填产业空白。
印度芯片要平替东莞,还差太远
目前东莞工厂一年封测超700亿颗芯片,是安世全球产能的压舱石。
塔塔的封装厂现在还在建设阶段,满产爬坡至少要三到五年,初期产能连东莞的零头都比不上。
晶圆制造差距更大。安世在欧洲的晶圆厂跑了几十年,成熟制程良率拉满;塔塔从90nm起步,28nm量产还没时间表,中间差着至少两代工艺的积累。
东莞能做成全球最大的封测基地是因为周边百公里范围内,引线框架、塑封料、焊线、设备维修、零部件配套全齐,供应链响应速度按天算。
封测是薄利多销的生意,差一个环节的物流成本,就能吃掉大半利润。
印度半导体产业几乎从零起步,芯片制造依赖数百种高纯度化学品和特种气体、靶材,印度几乎全部依赖进口,光物流成本这一项,就比在中国生产高出至少15%-20%。
封测不是买了设备、建了厂房就能赚钱,是靠工艺细节、工人熟练度、品控体系一点点抠良率。
东莞工厂跑了这么多年,良率稳定在92%以上,印度新厂没有配套产业链与人才支撑,没有三五年的爬坡、不交够学费,根本碰不到这个水平。
但也不能小看印度。它的优势从来不在效率,而在“身份”——它是西方认可的供应链节点,阿斯麦的设备能进,美国的管制不卡,主打28nm以上的成熟制程,刚好承接全球汽车、工业芯片的转移需求。
这一块,恰恰是当前地缘博弈里,中国最容易被分流的部分。
荷兰把印度视为中国平替,中企要避免送技术送配套
这件事给我们的警示,远大于实际的短期影响。
短期来看,安世中国的产能虽然受冲击,但国内立昂微、扬杰科技、士兰微这些厂商,在分立器件和MOSFET领域已经起量,车规级产品也在快速上车,不会卡脖子。
真正值得警惕的是长期信号:西方正在系统性地把成熟制程的产能,往印度、东南亚转移,打造“中国+1”的备份供应链。
2026年印度四座工厂同步投产,已吸引凯恩斯半导体、美光科技、CG Semi等覆盖晶圆制造、封测、化合物半导体全链条,如今荷兰ASML、安世半导体都纷纷落地印度。
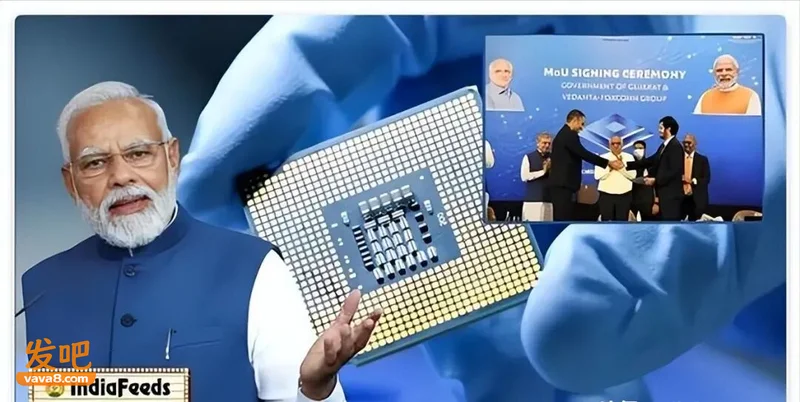
如果中国厂商也奔赴印度试图抢占红利,那必然会推动印度半导体产业落地加速。
芯片产业事关中国未来科技竞争力,印度现在搞的是成熟制程,主要面向汽车、消费电子这些中低端市场,跟中国芯片产业重叠度很高。
中国在产业链完整度、制造规模、技术积累上还是领先一大截,在印度看来,印度要快速追赶中国,还需要中企帮忙。
这也是为什么印度为中国投资开通七大关键制造业领域快速审批通道,点名中国的电子元件制造、资本货物制造和电子资本货物等核心技术,迫切补齐短板。
过去印度手机产业在中国厂商的帮助下把产业链建立起来后,中企被关门杀猪。在电力变压器与特高压装备领域,中国企业也投入巨资建厂、转移技术、培训本土人才,最终被印度市场排挤。
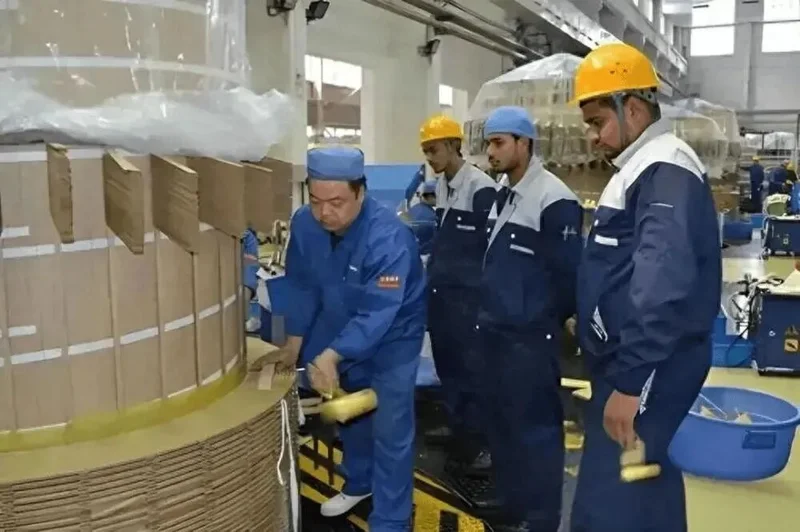
此外,中国企业在石化管材、工程机械、稀土精炼等领域亦深度助力印度工业升级,推动其高端材料与制造业发展,现在印度野心勃勃要发展半导体产业,中企对此要有战略定力。
印度想在全球半导体格局里占个位子,它能帮荷兰企业消化一些设备出口,承接一些封测外包,培养一批设计人才,可要是想真正替代中国在供应链里那个深度嵌入的角色,以印度目前的产业底子,还差得远。
中国在成熟制程、封测领域的优势,本质是成本、效率、配套的综合优势,这是全球独一份的。我们也要加速往高端突围。
当我们在7nm、5nm,在Chiplet先进封装上站牢脚跟,印度就算把28nm做满,也永远在后面追,构不成真正的竞争。
我们也不能掉以轻心。半导体产业的竞争,是比谁的产业链更稳、谁的良率更高、谁的成本更低,谁的技术壁垒更高。
守住技术底线,不去给人送弹药,再把良率和高端制程一寸寸往前顶——剩下的,交给实力和时间说话。