9月16日晚间,土耳其股市大跌,并触发全市场熔断机制。此前,一家资产管理公司未能满足投资者的赎回请求,引发市场对土耳其投资基金行业出现更广泛流动性压力的担忧。伊斯坦布尔证券交易所100指数下跌6%,促使交易所启动全市场熔断机制。这使该指数连续两日的跌幅进一步扩大,并可能创下自2025年3月以来最大的两日跌幅。指数成份股中,仅有两只上涨,其余全部下跌。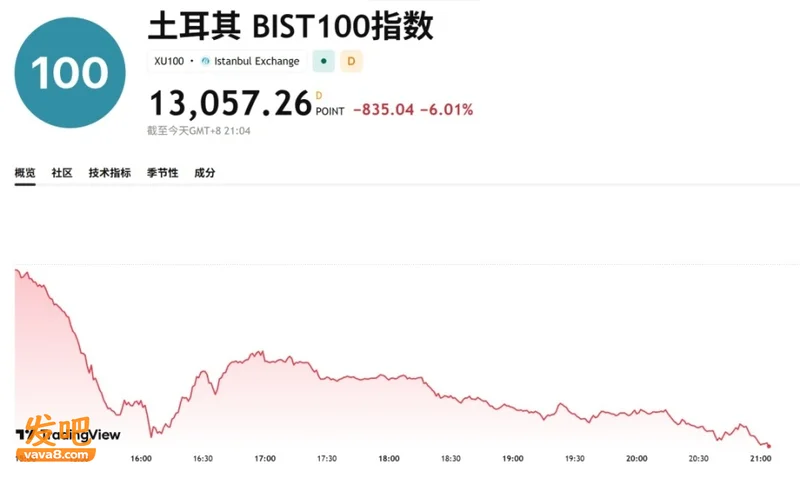
此前,土耳其Pusula资产管理公司向土耳其公共信息披露平台KAP公告称,其旗下部分基金未能按时满足投资者的赎回请求,即构成违约。
自8月28日以来,Pusula旗下基金累计流出大约1290亿至1320亿里拉。
该公司旗下股票型基金在此期间净值暴跌92%。
这则违约消息严重打击了市场信心,并引发连锁抛售。目前土耳其市场几乎已经找不到没有遭遇资金流出的基金,成千上万名投资者同时涌向基金赎回。
而此前同意收购Pusula投资组合管理和证券业务的Tera Yatirim Menkul Degerler则表示,这笔交易目前尚未完成,因此公司并不负责相关基金的赎回流程。
根据金融数据平台Fintables的数据,周三投资者从土耳其投资基金中净赎回550亿里拉,约合11.3亿美元。其中,Tera Portfoy Yonetimi AS遭遇约320亿里拉净流出,Pusula旗下基金则被赎回近96亿里拉。
分析师表示:“市场对基金抵押资产的稳健性和流动性的担忧正在加剧,这似乎提高了其他基金和公司也可能陷入困境的风险。可以说,整个行业信心进一步恶化,是市场抛售浪潮不断升级的重要原因之一。”
加息25个基点?美联储重磅来袭,这次别只盯着股市
92.4%的市场参与者押注美联储加息25个基点。2026年9月15日,这个数字来自芝加哥商品交易所的美联储观察工具。两天后,美联储宣布降息25个基点。
市场押错了方向。
美国联邦公开市场委员会以11票对1票通过决议,将基准利率下调至4%至4.25%,这是2025年12月以来首次降息。唯一投反对票的理事米兰主张降息50个基点。美联储主席鲍威尔在记者会上将此次降息定性为“风险管控式降息”,意思是避免就业市场进一步放缓,而非开启持续降息周期。
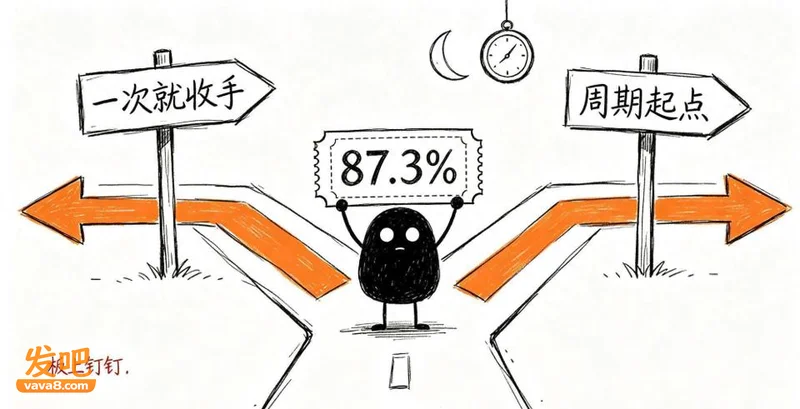
回头看,市场的判断在短时间内经历了剧烈翻转。9月9日,芝加哥商品交易所数据显示9月加息概率为59.4%,9月10日升到60.2%,9月14日跳到86.2%,9月15日冲至92.4%。交易员几乎一边倒地认定加息即将落地。
让市场误判的核心变量是通胀数据和油价。8月核心消费者物价指数环比上涨0.3%,略高于预期,叠加中东冲突持续推高油价,通胀预期升温,加息呼声快速占据上风。但美联储最终把天平倾向了就业。
债券市场比美联储更早感受到了压力。
9月14日,10年期美债收益率突破5%,为2023年10月以来首次。30年期美债收益率触及5.37%,刷新2007年以来最高纪录。工银国际首席经济学家程实的分析显示,2026年初至9月9日,10年期美债名义收益率上升了65个基点,其中实际利率贡献了53个基点,通胀补偿只贡献了12个基点。
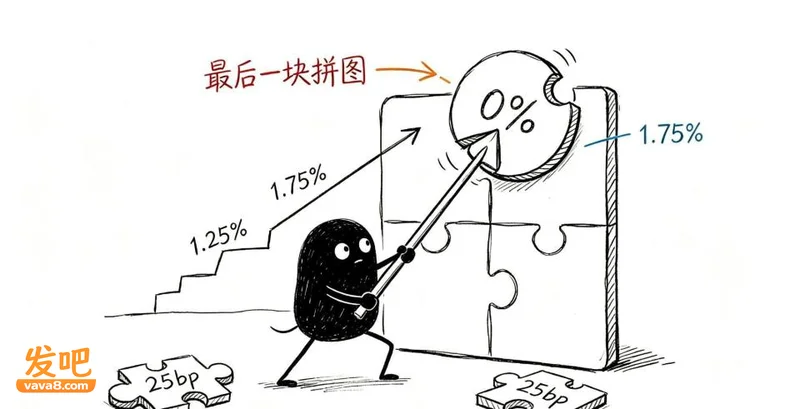
换句话说,推高长端利率的主要力量不是通胀,而是实际利率,也就是扣除通胀后的真实资金成本。30年期实际收益率达到2.98%,处于有数据以来99.6分位,距历史高位仅差8个基点。
这直接传导到了普通人的账单上。截至9月10日当周,美国30年期固定抵押贷款平均利率升至6.76%,一年前这个数字是6.35%。
全球主要央行在同一周集中行动。
9月10日,欧洲央行将三大关键利率均上调25个基点,存款利率升至2.50%,这是今年以来第二次加息。9月18日,日本央行将政策利率从1.0%上调至1.25%,为1995年4月以来最高水平,加息间隔从此前的六个月压缩到三个月。8月日本生产者物价年增7.6%,以日元计价的进口物价指数上涨24.8%。
高盛9月11日发布的研报提供了一个与市场恐慌不同的视角。研报认为高利率是股市的逆风,但不是终结牛市的力量。标普500前瞻市盈率已从年初的22倍降至19倍,但标普500盈利收益率5.2%与实际10年期美债收益率2.6%之间的利差保持在270个基点,过去两年间这一差值相当稳定。
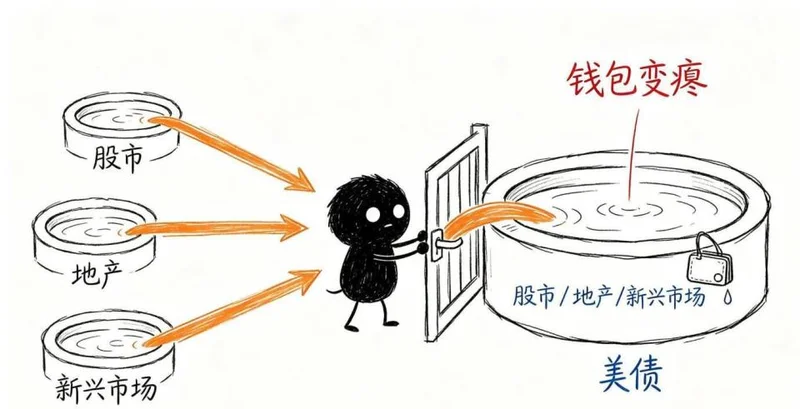
高盛预计2026年标普500每股盈利将达到340美元,同比增长24%,2027年进一步增至385美元。研报还梳理了过去数十年间7次加息周期的数据:加息启动后3个月内标普500平均回报为负2%,但12个月后平均回报为正9%,除2022年外每次均实现正回报。
9月17日之前,美元指数连续五个交易日走高,升破99.5,市场加息定价一度达到92%。实际降息落地后,美元指数面临重新定价,近2万亿美元的财政赤字与突破1万亿美元的国债利息支出,构成美元上行的制约因素。
同一周,英国央行和加拿大央行也将公布利率决议。