9月16日,就在华尔街等待美联储向通胀正式宣战、紧盯最新利率决议的前夜,一场由地缘冲突与能源断供引发的流动性风暴已经提前登陆。
市场立即做出反应,油价开启暴走模式率先冲了上去,美油突破105美元,布伦特原油冲上108美元,同时,美债又遭到猛烈抛售,十年期美债收益率盘中升至5.041%,刷新十七年高位。
这表明,美联储尚未宣布加息,市场已经先给美国的长期借款加了价。隔夜美股全线下挫、黄金失守4300美元,均是高油价推升美债收益率后的连锁反应。
而真正悬在华尔街头顶的核心焦点只有两个,美联储今夜“宣战”对抗通胀的行动之后,这波猛烈的美债抛售潮究竟能不能停下来,以及美国会不会同时承受更贵的能源与更贵的融资。
北京时间9月17日凌晨两点,这场登陆华尔街的风暴正迎来关键时刻,美联储的一次决定和半小时后的发布会解释,将接受同一场检验:今天以加息打响的宣战,能不能避免美国明天付出更大的代价。
美联储的通胀预期之所以在此刻失控,首要根源在于实体供应链正用冰冷的实物短缺击碎降温幻想。沙特红海延布港原油装船被迫暂停,部分原定9月下旬交付欧洲的货物被取消。欧洲炼厂紧急在全球搜寻替代品,推高了美国原油采购报价。利比亚三个重要油田因管线关闭停运,寻找替代供应难上加难。
美联储虽然能够提高借款成本、抑制终端支出,却根本无法让延布港立即恢复装船,更无法凭空在市场上变出一桶原油。油价越久不回落,能源成本越会进入更多商品与服务报价,企业与家庭对未来物价的预期也会被动摇。
这正是长期美债买家最难安心的地方。通胀预期一旦固化,现在买入一张十年期或三十年期国债,未来收回的利息还能保住多少购买力。
对通胀越不放心,就越会继续抛售美债,美债买家就越会压低买价、要求更高收益率补偿,最新出炉的国债一级发行市场正在验证上述逻辑,直接暴露了买家罢工的现状。
最新数据表明,美国财政部当日标售的130亿美元二十年期国债,中标收益率达到5.42%,创下历史高位,但投标金额仅为发行额的2.57倍,包括外国央行在内的间接投标人获配占比更是跌至52.5%的低谷。
拍卖结果一出,美债收益率应声走高,抛售压力从二级市场直接传导至财政部的新一轮发债融资。长期美债承接盘急剧萎缩。
这表明,海外核心资本正在用真金白银投下不信任票。如今要让美债买家重新接受较低回报,美联储就必须通过坚决宣战,彻底改变他们对未来的预期。
在这样的节骨眼关头,华尔街顶级交易台目前正在推演和押注一个极具反直觉色彩的核心逻辑,美联储宣布加息向通胀宣战之后,美债反而可能迎来上涨。
美联储政策观察工具的利率期货显示,截止9月16日,加息25个基点的概率已超过九成,市场对此早有充分准备,加息本身根本不是增量信息,真正需要资本重新定价的核心变量,在于美联储到底拿出了多大决心宣告这是一次不惜代价的信誉型宣战。
如果投资者相信及时加息能够阻止通胀扩散,切实感受到货币当局向通胀宣战的铁手腕,对长期二次通胀失控的恐惧反而会得到遏制。
一旦投资者相信这一击能提前斩断通胀扩散链条,未来所需的加息总次数就会减少,限制性高利率维持的时间也可能缩短。买家对长期购买力缩水的担忧减轻,就会重新入场压低收益率,推动美债价格止跌回升。
换言之,今夜美联储一旦加息争取的是抗通胀的信誉,用今天的果断紧缩,换取往后不必再走那么远的不确定性。
这也就解释了为什么本次会议不仅是一场经济抗通胀的宣战,更是美联储捍卫自身独立性的保卫战。此前特朗普曾多次公开发声逼宫,强烈要求美联储尽快降息配合经济诉求。
面对白宫施压与油价反扑的双重夹击,美联储早已退无可退。假如美联储在今夜意外选择退缩按兵不动,不仅无法拯救实体经济,反而会坐实市场对央行屈服于压力的猜疑,摧毁华尔街对货币政策独立性的信仰。
一旦市场认定美联储因畏惧白宫压力而放弃向二次通胀宣战,那么,失控的通胀溢价将瞬间把长端美债收益率推向全面暴走的深渊。这表明,美联储通过加息的果断宣战行动,已经成为美联储阻力最小的唯一抉择。
在决议落地后的博弈中,沃什将面临极其微妙的平衡考验。十月会议相隔太近,充其量只是一次评估本次宣战成效的过渡窗口,真正决定未来是否展开第二次加息决战的关口,必然是公布全新点阵图的十二月。
沃什极大概率会在行动上展示宣战决心,而在言辞上保持中性,宣布加息25个基点以正视听,同时坚决不对后续路径做绝对承诺。
对于美联储决策层而言,今夜心中最清晰的底线从来不是股市的短期涨跌。即便美股因避险下跌5%,在货币当局眼中也远远算不上系统性危机。
沃什真正的噩梦,是美联储的宣战姿态仍然无法说服市场,导致十年期美债收益率在冲破5%之后一路失控飙升到5.3%。
因为美债收益率是全球资产定价之锚,一旦长端收益率失控,其反噬将跨越虚拟与实体边界。对于需要发债扩张的美国联邦和美国科技企业而言,基准收益率暴涨不仅压制估值,更需要承担翻倍利息才能等到收入兑现。
而对于深陷赤字泥潭的美国财政部而言,天量到期债务将不得不以高昂的现时成本重新续借,把未来的利息账单推向难以为继的天文数字。
接下来我们主要观察这几个验证窗口,凌晨两点看决定,两点半看解释,随后要看美国十年期和三十年期国债能否持续获得买盘。5%是极其醒目的市场红线关口,真正有分量的变化,是宣战靴子落地之后长期收益率持续回落,而不是短暂跌破一个整数。
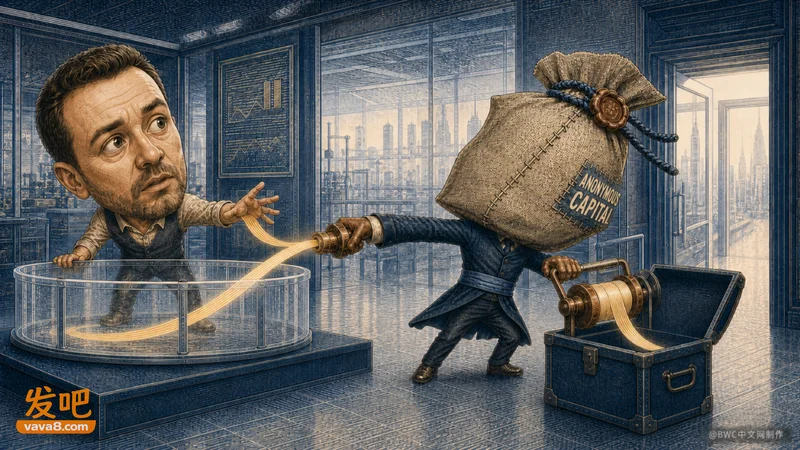
BWC中文网财经研究团队最后认为,美联储向二次通胀全面宣战,最终要争取的是长期美债买家愿意接受较低收益率。若油价继续暴走、美债的猛烈抛售仍不停,美国就要一边压住消费和投资,一边支付更高融资成本。届时,为这场抗通胀宣战付账的,将是续借债务的美国财政部、扩张受阻的美国企业以及收入被昂贵能源账单挤占的每一个美国普通家庭。