美国AI投资最危险的时刻,可能不是所有人同时撤退,而是有人还能逃离,有人已经走不了。
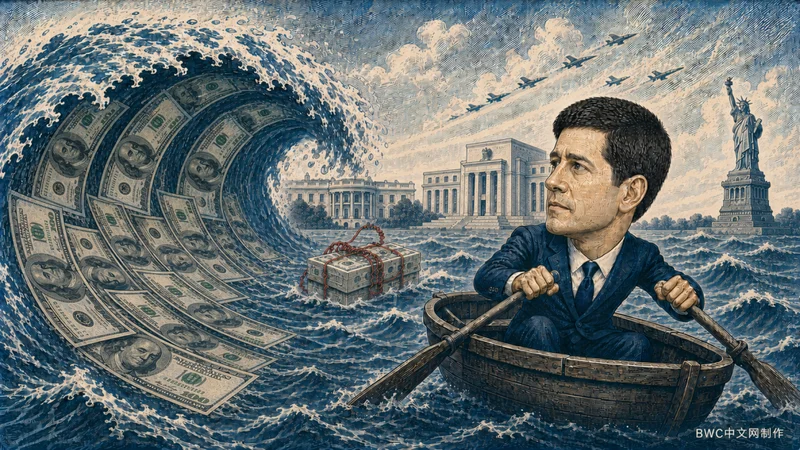
就在美国10年期国债收益率突破5%,美国财政部单季净借款高达7390亿美元,叠加华尔街全天候紧盯美联储最新决议之际,美股AI行情突发剧烈变天。
我们注意到,截止9月15日的这两周,纳斯达克指数尾盘多次出现毫无征兆地跳水,巨额抛单砸穿买盘防线。
分析表明,这一场席卷美国科技巨头的风暴不是普通回调,一场涉及万亿美元或将大撤退的流动性警报,已在华尔街核心交易台骤然拉响。
可就在这个关键时刻,硅谷核心圈层又突然传出一致的技术降速声音,伴随科技高管创纪录的密集减持报告,整个市场深信不疑的算力扩张叙事被猛然抽空。
没有人料到,在普通参与者还在依然争相进场守卫算力信仰的当口,华尔街的顶级机构却早已完成隐蔽换码,留下一个直击市场咽喉的未知,那些仓皇撤离的万亿美元资本,究竟在暗中把筹码甩给了谁。
这是一场精密计算的流动性围猎。
据高盛监测到的美国大宗交易与暗池数据表明,聪明资本早在数周前就启动了战略转移。主力资金利用市场对反弹的幻想,借助算法拆单将筹码送入活跃时段进行收割。
这些华尔街的量化基金交易室内,多屏终端跳动着红色警报,主管们下达指令将数十亿美元的多头仓位导入收盘交叉盘。
高盛主经纪商的报告印证了这一现场,数据显示,北美对冲基金上周对半导体板块净卖出额创年内极值。在核心标的高位横盘掩护下,内部人与顶级基金早已离场,将市场滑向流动性派发的最后时刻。
要看透美国这场大撤退的本质,必须撕开衍生品市场隐蔽的流动性黑箱。
摩根大通量化团队监测显示,过去数月,投机交易者深度依赖末日期权与看涨期权博取跳涨。这种单向押注在做市商账本堆积了庞大的正向对冲屏障。
当市场上涨时,做市商为保持风险中性,必须在现货市场买入股票对冲,推高了繁荣假象。然而,顶级猎手精准击中了死穴,主力机构就在这个高位却反手开始配置海量看跌期权。
芝加哥期权交易所数据显示,9月14日,核心标的看跌看涨期权比在尾盘飙升至1.38的极端位置。
这瞬间把做市商推入负向对冲区间,股价跌穿行权价后,做市商不得不市价抛售现货助跌。
而美股尾盘跳水正是这种算法踩踏的结果,普通投资者的补仓资金在大跌边缘接过了机构倾泻的天量筹码。
更深层的危机,深埋在算力产业链自身的资产负债表里。
这场大撤离的本质,是万亿美元重资产的刚性折旧,撞上了宏观流动性的无情退潮。
麦肯锡基建模型测算表明,至2030年全球数据中心算力资本开支将达5.2万亿美元。国际货币基金组织最新评估发出警示,跨国科技企业自2025年以来吸纳的外部债务已超千亿美元,期限错配逼近极限。
这笔资金在账本上体现为不可逆的巨额固定资产,昂贵的芯片、机房与供电协议只要通电,折旧与利息就分秒吞噬现金流。
股票可以瞬间抹去数百亿美元账面浮盈,但机房设备绝不可能原价退回。当核心研发层承认必须放慢模型升级速度时,商业变现被推迟,算力运营方的收入递延与成本刚性相冲突,毛利率坍塌已是迫在眉睫的现实清算。
为了让读者看清资本迁徙全貌,BWC中文网财经研究团队将核心资金维度的内在冲突还原出来。
首当其冲的是主权借款的无情虹吸。美国借款咨询委员会报告显示,美国财政部仅三季度净借款就高达7390亿美元,以锁定无风险高息的方式持续抽取市场流动性。
紧接着是产业端算力资本的沉重沉淀,依据麦肯锡基建模型,全球数据中心投资总需求达5.2万亿美元,沉淀为物理资产后带来分秒不停的刚性折旧。
与此交织的是衍生品做市盘的负反馈踩踏,芝加哥期权交易所数据显示核心标的看跌看涨期权比升至1.38,迫使做市商市价抛售现货以平抑敞口。
最终体现为机构席位的夺路而逃,高盛主经纪商周报表明北美对冲基金对半导体板块单周净卖出额创年内极值,主力资金高位全面兑现。
那么,在这场万亿美元大撤退中,资本究竟流向了何处,到底谁在暗中收割?答案不在美国科技板块内部,而在这场资金大迁徙的两个终点站。
第一批收割者,是手握防御筹码的传统华尔街资管巨头。撤离高估值科技的资本极其高效地换码进入公用事业、必需消费品等高股息板块,并部分下沉至受益于借贷成本改善的罗素2000体系,将账面浮盈锁定在具备坚固自由现金流的传统资产中,完成风险敞口的全身而退。
第二批、也是体量更为庞大的终极收割者,是华盛顿的主权债务机器。
这里或许有读者会产生疑问,科技股的震荡,为何会与美国财政部的发债产生直接关联?可我们要告诉读者的是,宏观金融体系的总资金池是有限的。
正如Citadel创始人肯·格里芬在近期投资者会议上强调的那样,“当无风险美债持续提供近5%的稳定回报时,任何需要三年以上才能产生正现金流的科技资产,其估值模型都必须推倒重来。”
在格里芬发出预警的同时,监管文件显示多位科技高管通过预设交易计划,近两个月套现规模已刷新历史高位。
在大型机构天平上,一边是收益率超4.5%且具备主权信用背书的国债,另一边则是变现周期推迟、筹码松动的算力资产。
当美国的科技神话投资回报率被戳穿,边际资本则会毫不犹豫地选择回流无风险主权债务通道,而这背后正是华盛顿以高企资金价格抽走流动性冗余,科技高管与顶级机构则在吸水风暴成型前抢先兑现。
而要审视这场资本大撤退是否会演变为更深维度的产业冰冻,市场有三个关键的客观读数可供验证。
首先需要穿透的是即将披露的头部云巨头第三季度财报,重点观察其下一阶段资本开支指引,若季度指引环比增幅跌破5%甚至转为负增长,说明企业端已实质性缩减机房订货。
紧接着应当观测北美二级算力转租市场的现货折扣率,一旦算力单元的转租折扣突破25%,便意味着早期盲目垫资采购的项目方资金链已经断裂。
而终极的实体信贷试金石,则系于标普与穆迪对数据中心资产支持证券的违约风险利差,若该利差在短期内持续走阔超过120个基点,则表明华尔街的清算已从二级市场股票,正式传导至底层的实体金融资产。
一旦上面这三个指标出现异常,这表明,狂欢可能会戛然而止,真正残酷的估值重塑才刚刚拉开序幕。
当巨额算力投入被迫面对冰冷的现金流拷问时,市场终于看清,这并不是科技信仰的终结,而是一次涉及万亿美元的财富再分配。
正如BWC中文网财经研究团队在宏观流动性推演中所确立的核心判断,这场万亿美元大撤退的底层逻辑,不是简单的技术悲观,而是不可逆的重资产刚性折旧,撞上了华盛顿主权债务的高息吸水。
当科技资产变现周期无法支撑高估值时,资本换码便成必然。高位接棒的投资者还在等待下一次反弹,而暗处的收割资本早已带着利润,稳稳地坐进了更为安全的制度城堡之中,收割的优势,可能就在这种选择权的差别中逐渐形成。
一轮大撤退过后,AI可能仍在发展,机房可能仍在运转,原来的投资者却未必还拥有它们。对投入资本的人而言,最残酷的结果,或许是自己承担了最昂贵的建设,最后由另一个人以更低价格,收割走未来的收益。