买电还能买上瘾了?这事听起来很新鲜,但是我们中国还真就这么干了。
事情是这样的,我国发电量全球第一,电网遍布各地,但是每年仍然要向邻近的一个小国家大量购买电力。
这个小国就是老挝。
在地图上需要使用放大镜才能找到,没有出海口、没有大的油田和煤矿。
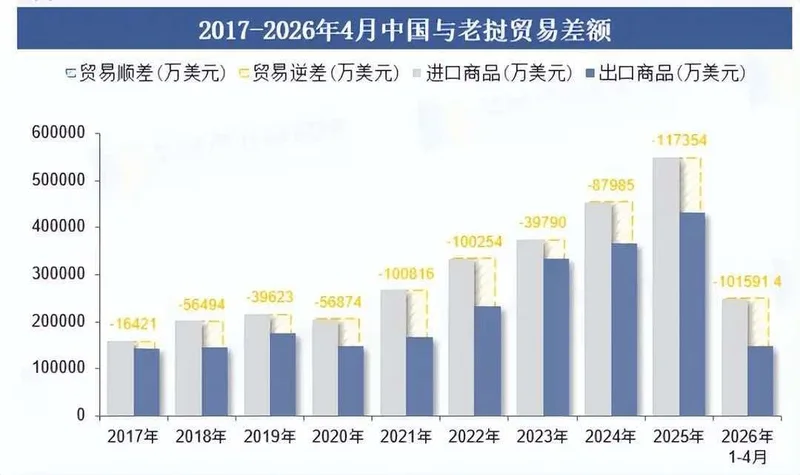
可就是这么个小地方,光靠卖电,一年就可以从周边国家兜里掏走一百多个亿,而中国还是它的一个大客户。
不光这样,老挝的线路还是我们出钱、出技术帮助建设起来的,建成后反手去买它生产的电。
听起来,这不像做生意,倒是像扶贫。
可中国电网并不傻,这笔看上去是亏本的生意背后究竟什么打算?
01
想弄清楚这件事,需要先搞清楚一个最基本的问题就是:中国到底缺不缺电?
答案是:缺也不缺。
听着是矛盾的,但是实际情况一点不矛盾。
毕竟,全国一年有多少发电量,和我们电量是否够用根本是两回事。
我国用电总量是够用的,而且还有剩余。但是电有一个很娇气的毛病,它不像煤可以堆放在露天仓库里慢慢地燃烧,也不像石油可以装进大桶子里储存起来。
一旦产生电力就要马上输送出去、马上消耗掉,晚一步都不行。
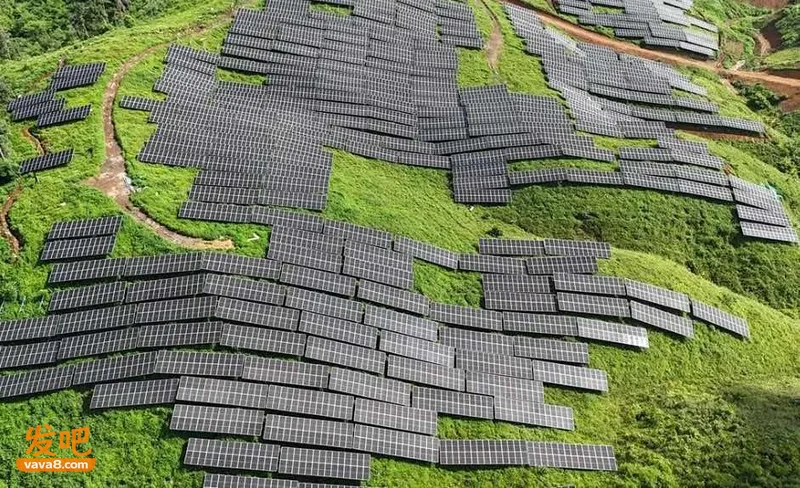
用不完的话,电厂就得减产,等到需要的时候又不够了,工人们和老百姓都只能干着急。
而清洁能源的特性更是不稳定。
就比如水电,是靠老天爷降雨来发电,在丰水期,水多的电站发不完电,枯水期又要抠抠搜搜的。
光伏在白天精神抖擞,到了晚上就集体“下班”。
风电更是看心情,有风的时候就转,没有风的时候就停下来休息。
这样就形成了一个很尴尬的情况:云南水电在丰水期富余得让人头疼,而广东空调在夏天嗷嗷待哺,中间隔着千山万水,怎么把这两头对接起来?
这时候,老挝就派上大用场了。
它所处的位置,正好在云南省南部,气候和云南有相似之处但也有错峰。
当云南水电不足时,老挝可以把电送到北方来补充;而云南电力充裕的时候,可以把电输到南方来缓解紧张的情况。
尤其是中老500千伏联网工程建成之后,两国之间的电力互助能力由原来的5万瓦提高到了现在的150万瓦,翻了好几十倍。
这就相当于给南方电网增加了一个超大的“充电宝”,哪里缺电就往哪里充。
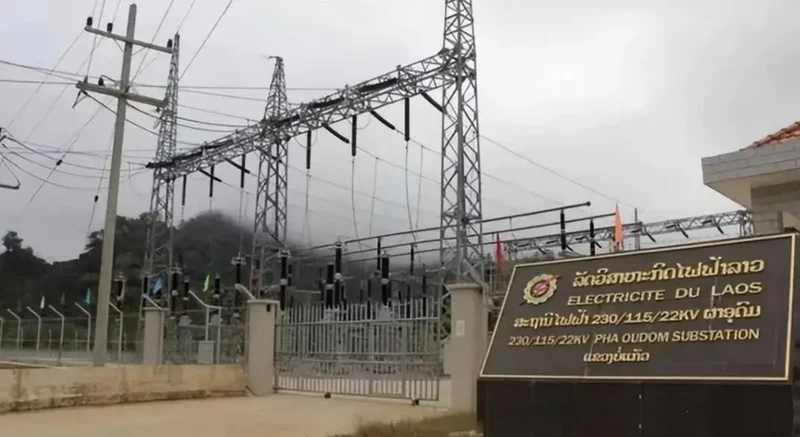
说白了,购买老挝电力并不是因为中国的电力不够用,而是因为电力这东西不能储存,需要有一张非常灵活的网络来调节。
和邻居互相帮助,比自己在家多装几个备用电源、多养几台调峰机组要划算多。
所以这笔账的底子更重要的是“调剂”,并不是因为缺少电力。
02
老挝2024年电力出口收入超过6亿美元左右,约合人民币180亿元左右,电力直接占到全国出口收入的三成以上。
如今,这个内陆小国已经挤进了全球电力出口前五名。
说老挝“狂赚几十亿,”真不是瞎说。
但是中国在这笔交易中,我们得到的利益远远大于几条输电线路。
中老500千伏联网工程开通之后,中国电力标准也随之进入了老挝。
从工程设计、设备选择、调度规则、运维标准等各个方面都采用的是中国的一套体系。
以前老挝各个项目的设备都是用不同国家的产品,调度起来很不方便。
现在中国的标准一旦打下了基础,在后面的新电厂建设和新的输电线路铺设中,就会自然而然地沿用这条路了。
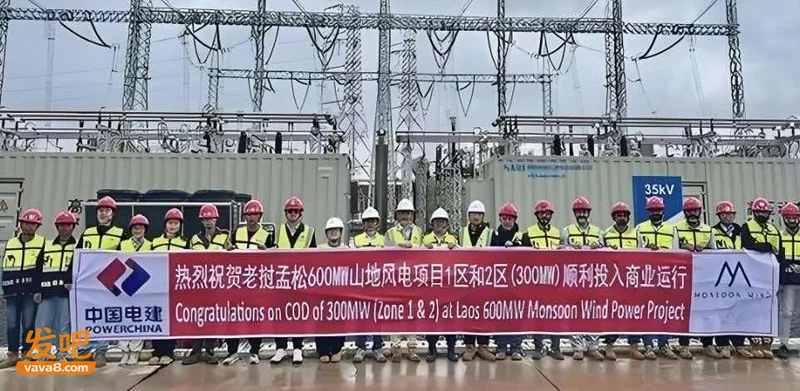
而这件事背后的真正价值又是什么?
电力标准与手机充电口不同,不能用一个转接头来使用。
它是一个很大的系统,按照某个国家的标准来建造之后,在做任何升级、扩展或是引入新电源的工作之前,都需要在这个框架内进行。
换句话说,谁的标准先落地,谁就能在这个国家的电力系统里扎下根来。
中国的标准进入老挝,就代表了从设备出口、工程服务以及后续维护等整个链条都会一起进来。
到2025年中国变压器出口总额将达到646亿元人民币,比去年增长了36%,交货期为10-12个月。
而欧美企业的交货期需要18-24个月,我们的价格还比他们低两三成,这样的竞争力摆在那儿,标准一旦打通,订单也就来了。
老挝得到的是眼前的外汇,而中国得到的是长久的合作机会。
这两笔账,各算各的,都不亏。
03
但是仅仅从经济效益的角度看这笔买卖,那格局还是小了。
老挝所处的位置,在地图上一看就明白了它的分量。
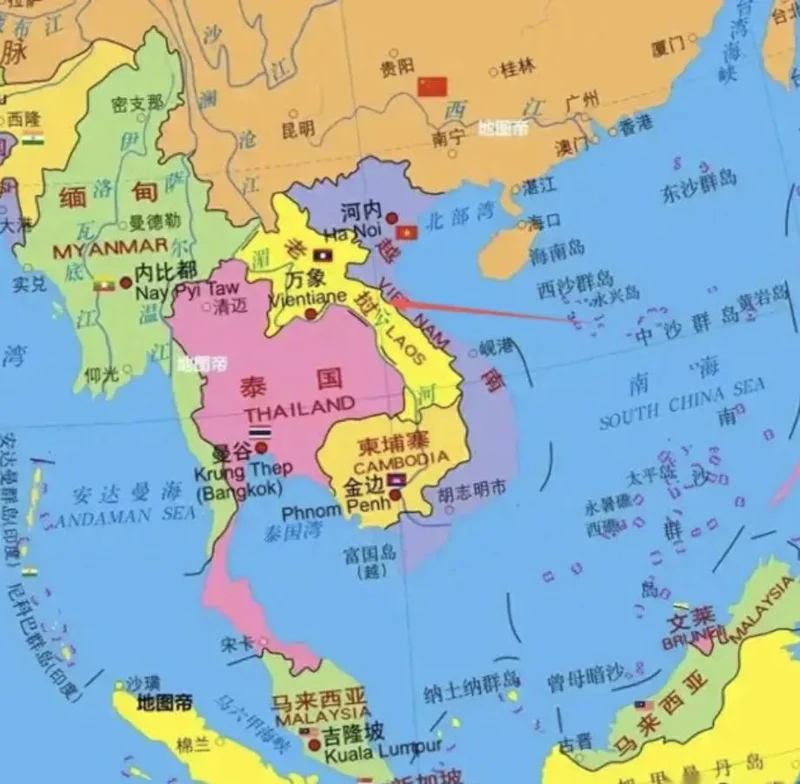
北部和中国的云南省相邻,南部同泰国、柬埔寨相接,东部与越南相连,西部与缅甸接壤。
中南半岛电力联网中,老挝就是个十字路口。
中国和老挝电网相连之后,在东南亚电力版图上就多了一个重要的节点。
再往远看,中国和东盟之间的跨境电力互济量已经达到了750亿千瓦时,其中绿色电力的比例超过了90%,而且这个数字还在不断增加。
反过来看,美国、日本、菲律宾搞的吕宋经济走廊,在2024年就已经宣布了,说是要在菲律宾修建铁路、港口和清洁能源等一系列基础设施。
结果两年过去了,最重要的货运铁路到现在还没有开始可行性研究。
在今年7月的时候还发布了关于招募铁路规划专家的通知书,而开工却遥遥无期。
中老500千伏联网工程从开工到全线贯通一共用了14个月的时间。
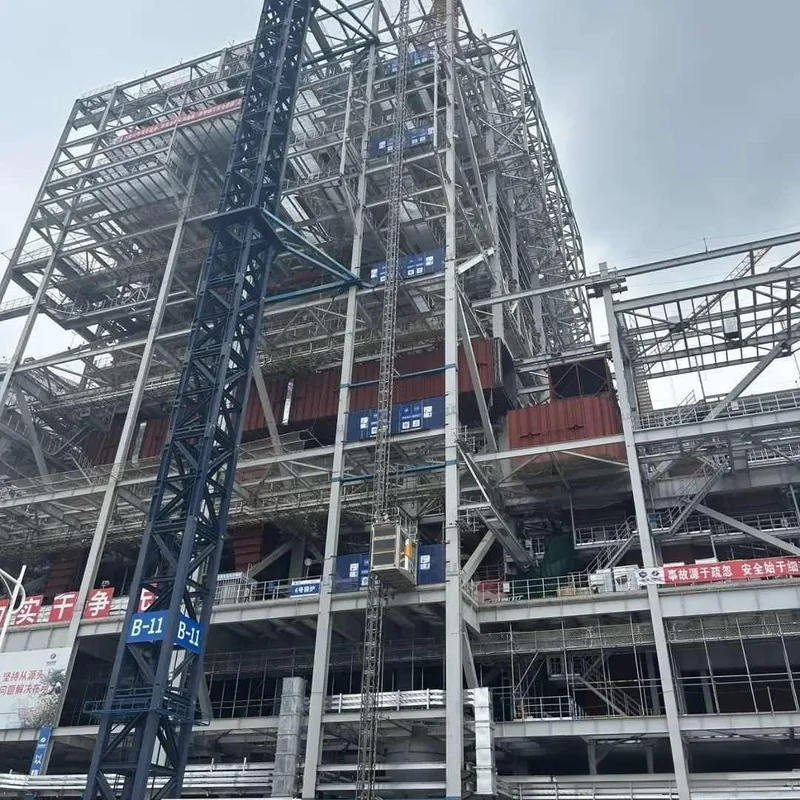
当其他国家还拿基础设施来做政治交易的时候,真正的建设者已经把大山里的事情都做好了。
还有另外一个很容易被人忽视的细节。
中老联网工程刚刚开通了4天,南方电网就已经用数字人民币完成了第一笔跨境电力交易,老挝国家电力公司直接用人民币支付了购电费用。
而这意味着什么?
也就是说这条电力通道除了传输电力之外还有一套绕过传统的国际支付系统进行跨国结算的方式。
电力贸易本身就存在大量的资金结算需求,数字人民币在这一领域跑通了,可以推广到其他的商品贸易当中去。
一条输电线路背后,所包含的意义是区域影响、支付渠道和技术标准,这些东西的价值无法用“进口了几亿度电”来计算。
修一条线、扎一个点,这才是真正意义上的账本。
04
也有人会说,老挝靠卖电赚了这么多钱,将来翅膀硬了不再和我们合作怎么办?
这样的担忧有些多余了。
老挝的电力工业从头到脚都和中国捆绑在一起。
老挝大约80%的国土为山区和高原,湄公河以及它的支流穿境而过,落差大、水量足,很适合搞水电。
但是只有资源没有用,修建水电站要资金、要有技术、要有设备,这些事情老挝自己做不了。
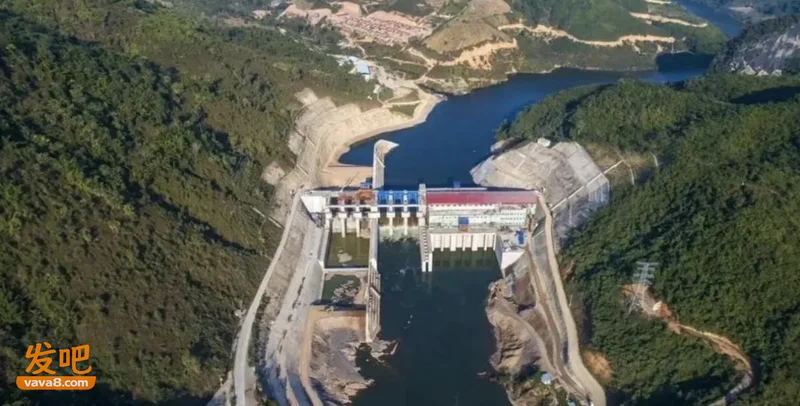
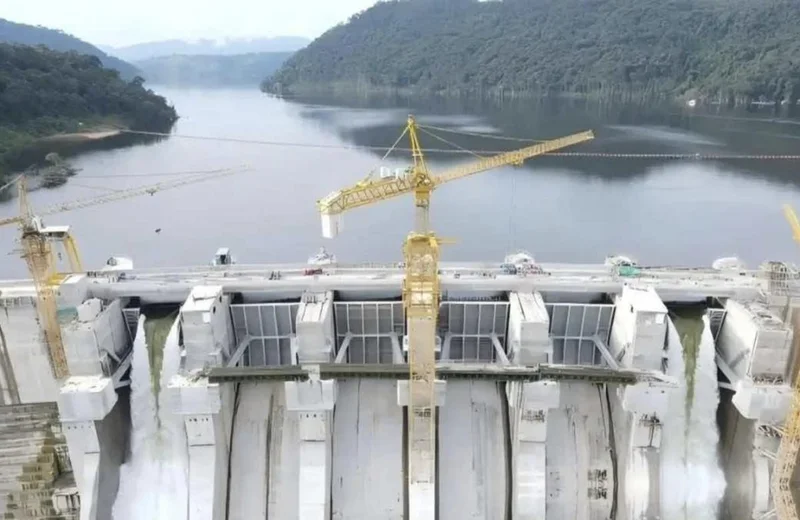
中国电建在老挝做的南欧江流域梯级电站,是国外第一个流域整体投资开发的水电工程。
总装机容量达到1272万千瓦,年均发电量约为50亿千瓦时,可以满足老挝全国12%的电力需求。
电站建好后,把电送到外面去,还要依靠中国电网技术和输电线路。
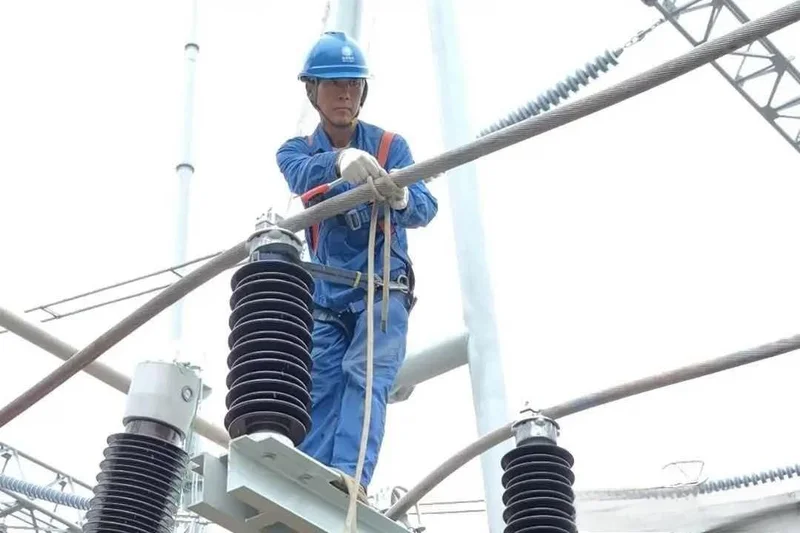
老挝电力出口的主要市场,除了中国就是泰国、越南这些邻国,而这些国家之间的电力联网的标准,中国也在积极参与制定中。
就连老挝国内电网改造升级所采用的技术方案都是中国的。
说得简单一些就是,老挝电力工业越发达,对中国的技术、设备以及管理运营的需求也就越大。
这并不是谁控制着谁的关系,而是一种产业链上下游的分工合作关系。
中国在电力方面积累了数十年的技术和经验,在特高压、智能电网、新能源接入等方面处于世界领先地位。
老挝要将资源优势转化为经济优势,选择和中国合作是十分现实的选择。
老挝赚的是卖电的钱,中国赚的是卖技术、卖设备、卖服务的钱。
各赚各的,谁也不碍着谁。
05
把上面所说的串在一起看的话,这笔“看上去亏”的生意,其实从头到尾都透着“算大账”的精明。
从电量的角度看,中国买老挝的电,不是因为没有电,而是由于电不能储存,要用更加灵活的调节方式。
按照标准来讲,中老电力合作把中国的标准带进了老挝电网系统当中,这就相当于为中国电力产业链打开了一扇长久的大门。
从地理的角度来看,老挝作为中南半岛上的一个十字路口,是中国电网进入东南亚的重要节点,这条线路通了的话,后面的道路也就顺畅了。
从产业链的角度看,老挝电力产业的发展程度越高,对中国的依赖就越大,在建设、运行等各个环节都需要依靠中国的技术和装备。
退一步说,中国购买老挝水电本身也是有利可图的。
老挝雨季水价低,正好弥补了云南伏旱期间的需求空缺,不买老挝电力的话,南方电网就要自己建设备用电源和调峰机组,这样算下来,并不一定比买电划算。
用别人多出来的容量来填补自己在高峰时的缺口是最经济的做法。
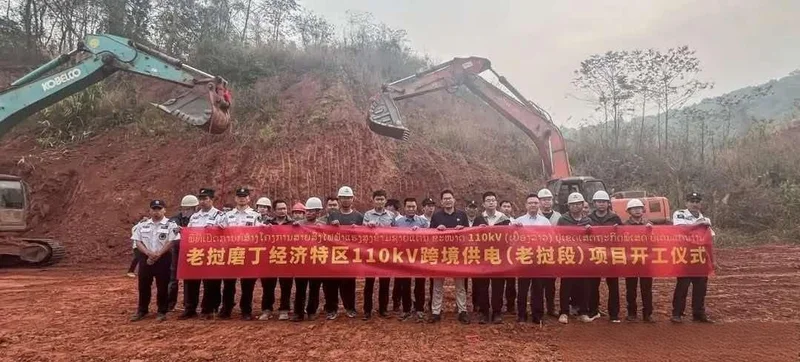
并且中国的电力与老挝的合作并不是单方面的。
雨季时老挝水电富余,就会把多余的送到中国去;旱季老挝北部电力紧缺的时候,中国又会把电输送给老挝。
这套“余缺互济”的机制中,双方都得到了好处,并不是某一方占了另一方的便宜。
面上是中国看着中国吃亏,但是这笔账从来都是不以“进口了几亿度电花掉了多少钱”这样的方式来计算的。
它是算调峰费用的,它是算产业走出去的机会成本的,算区域合作这张牌的价值的,是算整个产业链条上所有利益的一笔账。
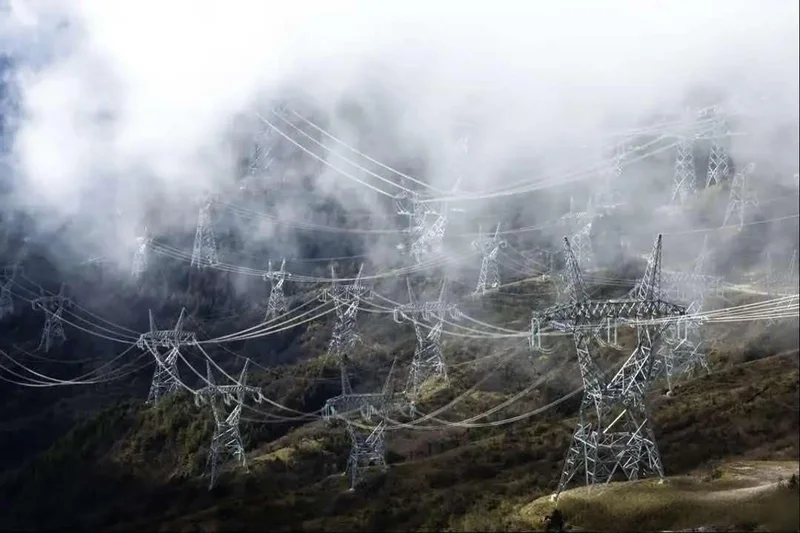
只看到表面的数据就说亏损那格局太小了。
老挝通过出售电力每年可以赚取几十亿美元的外汇,这看上去很风光,但是中国在这一盘棋上的布局,回报周期要比一个财年长得多。
有的交易是赚取短期利益的;而有的交易则是为了获得长远的利益。
中国的电网出海这盘棋,显然是前者。