文/唐驳虎主笔
向中国求助三次碰壁后,面对欠给中国的2000亿债务,巴基斯坦只能自己想办法,这一关他们必须靠自己才能挺过去。
巴基斯坦政府近日完成了有史以来规模最大的一次国际债券融资,筹集了整整30亿美元资金。投资者提交的认购金额接近60亿美元,需求几乎是原计划筹资额的两倍,这意味着巴方还有进一步融资的空间。
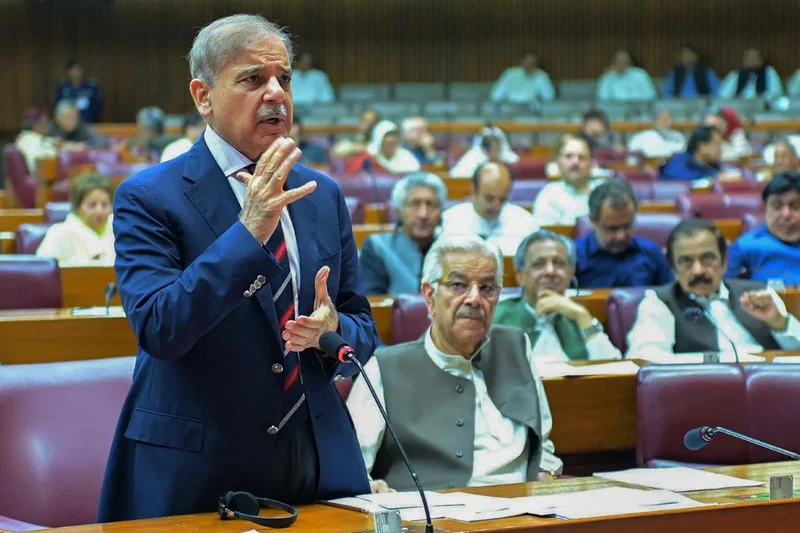
此次发行的债券分为两部分,5.5年期固息债券规模17.5亿美元,票面利率7.5%。10年期固息债券规模12.5亿美元,票面利率7.9%。
这并非巴基斯坦近期首次对外发债,几个月前,巴方还在中国银行间市场成功发行了该国首个主权熊猫债,规模17.5亿元人民币,约合2.5亿美元,期限3年,票面利率仅2.5%,认购数量达到发行量的5倍以上。
巴基斯坦现在大力发行债券融资,并非单纯筹钱,也是要拉长自身的债务期限结构,缓解短期再融资与展期风险。
换句话说,伊斯兰堡正在有意识地降低对主权担保和友好国家展期的依赖,转向国际资本市场寻找出路。
这一转变的背后,是巴基斯坦长期存在的债务问题。
巴基斯坦的债务问题并非源于某一届政府的挥霍,而是巴基斯坦长期依赖外部融资维持财政和进口、出口创汇能力却始终未能跟上的结构性结果。
根据巴基斯坦国家银行数据,截至2026年7月底,该国总外债及负债达到1388.5亿美元。债务结构中,联邦政府外债约870.3亿美元,其中长期债务772亿美元。
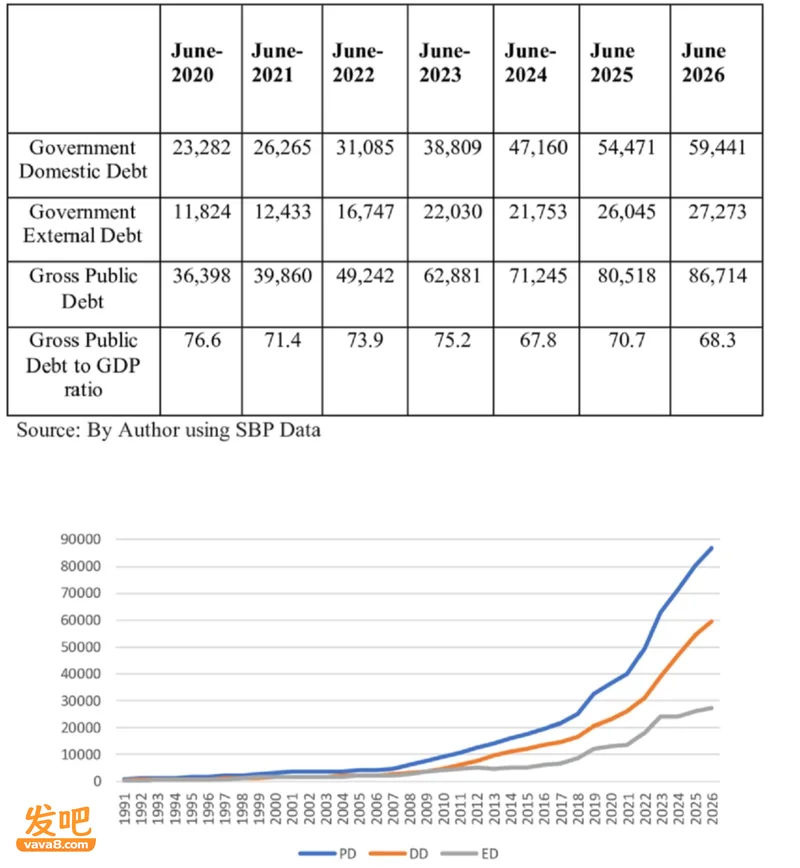 图注:债务问题是困扰巴基斯坦发展的顽疾
中国是巴基斯坦最大的单一主权债权国,巴方对中国债权人的负债规模接近300亿美元,约合2000亿人民币,几乎是对国际货币基金组织债务的三倍。
这些债务中,既有中巴经济走廊框架下能源和基建项目的贷款,也有巴方为应对国际收支危机借入的资金。
真正让伊斯兰堡意识到必须改变的,是中国等国态度的明显调整。阿联酋此前已经因为伊朗等问题拒绝给予巴基斯坦债务延期,这是近七年来首次出现这种情况。
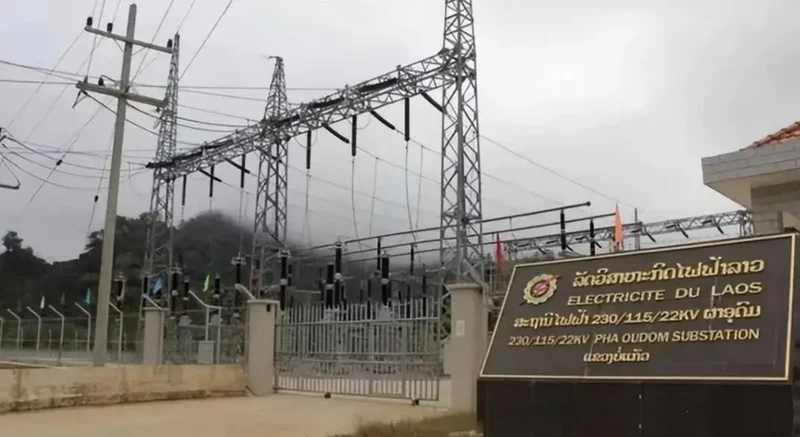
巴方与中国商讨债务延期和借新债进行国内建设的难度同样在加大。中国电力企业拒绝了巴方提出的电费债务延期要求,涉及金额约1700亿卢比、约合41.4亿元人民币的滞纳金被明确不予免除。
在ML-1铁路项目上,中方没有继续提供巴方期望的60亿美元优惠贷款,而是建议巴方向亚洲开发银行等多边机构寻求融资,该项目已于今年7月被移出中巴经济走廊框架。
喀喇昆仑公路改道项目上,中方同样拒绝提供低息优惠贷款,转而只提供市场化的商业融资。
这些变化传递出的信号十分清晰,中国不再愿意以主权担保和优惠贷款的方式为巴基斯坦的债务问题持续兜底。
巴基斯坦过去的策略是利用自身的地缘位置优势,以及国家崩盘可能引发的核扩散和难民危机,来寻求中国、沙特等主要债权国以及IMF背后的美国等方不断给予债务延期。
这种方式在短期内帮助巴基斯坦多次避免了违约,但也让伊斯兰堡逐渐失去了主动进行财政整顿和结构改革的动力。随着外部环境变化,这条路径的空间正在收窄。
巴基斯坦转而通过国际债券市场和熊猫债进行融资,说明它开始尝试用市场化的方式解决自身的资金需求。
国际资本仍然愿意大量认购巴基斯坦债券,核心驱动力是高收益率。在全球主要央行利率政策调整、核心资产收益率被压缩的背景下,巴基斯坦债券提供了显著的风险溢价。7.5%至7.9%的票面利率,对于追求收益的投资者具有足够吸引力。
另一个关键因素是IMF与多边支持带来的兜底预期。IMF在2026年5月批准了对巴基斯坦的新一轮融资,这向市场传递了一个信号,巴基斯坦短期内发生主权违约的概率受到国际救助机制的约束。
熊猫债的发行结构也强化了这种信心,该债券由亚洲基础设施投资银行和亚洲开发银行提供95%本息覆盖率担保,债项评级达到AAA。这种多边担保机制让投资者在承担巴基斯坦主权风险的同时,获得了额外的信用增强。
但巴基斯坦的债务问题远未解决,该国经济仍然面临一系列结构性困难。
举例来说,电力体系定价机制不合理、输配电损耗高、电费回收率低等问题没有得到根本改善。电力问题又加剧了制造业发展的困难,削弱了出口,导致巴基斯坦的财政收入始终无法同时满足还债、国防和经济发展三大需求。
2026至2027财年,巴基斯坦债务利息支出高达8.054万亿卢比,占联邦预算的42.9%,债务和国防两项支出合计消耗了联邦净收入的94%。这意味着巴基斯坦政府的自有收入只够偿债和军费,用于教育、卫生和基础设施建设的资金所剩无几。
这种财政结构决定了巴基斯坦暂时还没有完全摆脱借新债还旧债的循环,只是在融资方式上从依赖主权担保转向了市场化发债。
巴基斯坦正在经历一次从地缘杠杆套利向市场化融资的痛苦转型。过去它凭借地理位置和大国博弈中的筹码价值,让债权国愿意一次次给予展期和优惠。
如今中国等主要伙伴的态度变化,迫使伊斯兰堡重新正视自身经济的真实一面。国际债券市场愿意以7.5%以上的利率借钱给巴基斯坦,并非因为看好它的经济前景,而是因为高利率本身已经定价了高风险。
这种融资方式比主权担保更透明,也更残酷,一旦市场情绪转向或评级下调,资金链随时可能收紧。
巴基斯坦真正需要的不是找到新的借款渠道,而是让经济更快发展,让政府精打细算,让财政收入增长到足以覆盖债务成本。否则,今天用高息债券置换到期贷款,只是把危机从今年推迟到明年。伊斯兰堡已经迈出了告别外援依赖的第一步,但真正的考验才刚刚开始。