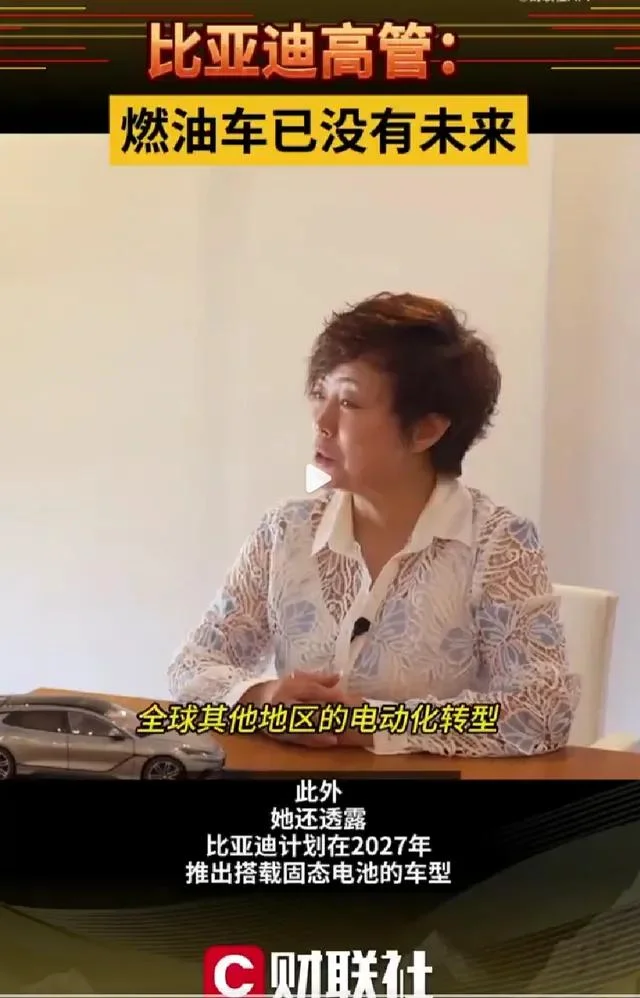
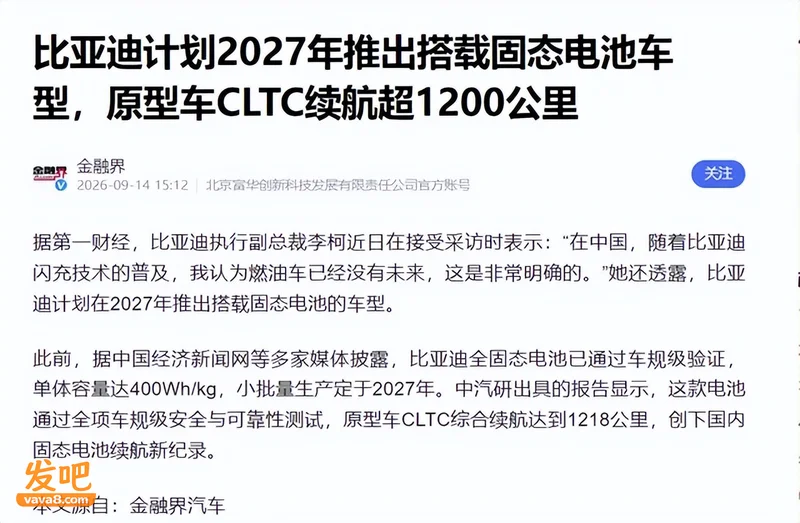
“我们在技术和营销领域处于领先地位。”比亚迪高管称,为证明这一点,比亚迪计划2027年推出搭载自研硫化物全固态电池的量产车型,单体能量密度400Wh/kg,约为刀片电池的2倍。
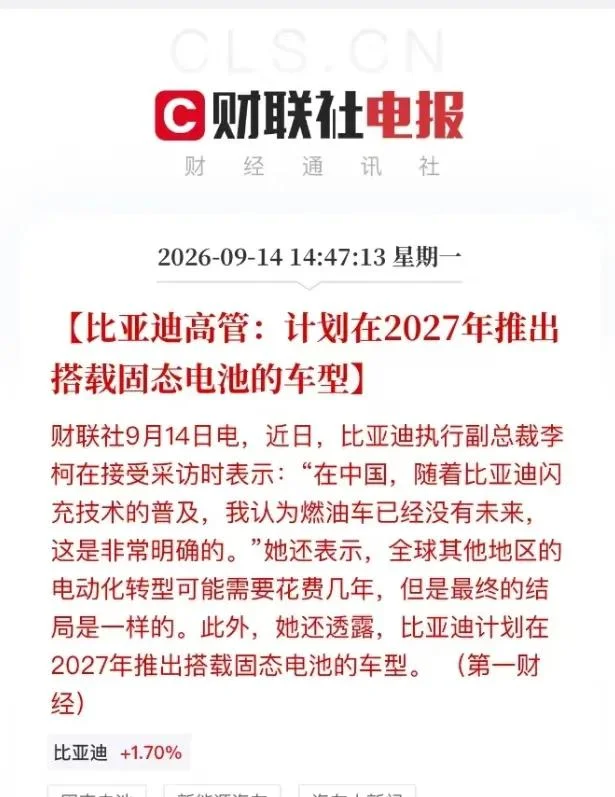
从信息来看,原型车CLTC续航1218公里、充10分钟跑500公里、针刺不起火,2027年是"小批量示范装车",产量也就是千台级别,中试线投产和大规模量产之间,还隔着良率、成本、可靠性三座大山。
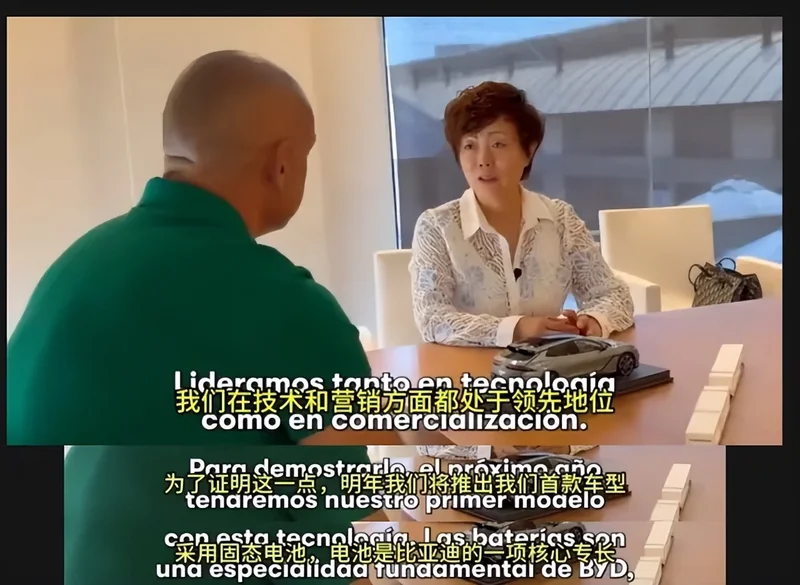
液态电池里,电解液是液体,可以渗透到电极的每个孔隙里,跟正负极充分接触,离子传输顺畅。但液态电解液易燃,能量密度有天花板。
固态电池把液态电解液换成了固态电解质,从根上解决了易燃问题,能量密度也能翻倍。
但问题来了:固体和固体接触,界面阻抗飙升,循环寿命跳水。这就是固态电池最大的技术瓶颈——固固界面接触问题。
此外,用锂金属负极还会产生锂枝晶,像针一样刺穿电解质导致短路;硫化物电解质对水分极其敏感,量产车间的湿度控制要求比芯片厂还苛刻。
这几个坑,任何一个没解决,固态电池就只能停在实验室。
比亚迪走的是硫化物路线,它没有用行业主流的锂金属负极,而是自研了低膨胀设计的硅碳负极,搭配占比85%以上的高活性高镍三元正极,绕开了锂枝晶这个坑,同时低膨胀设计又缓解了固固界面的接触劣化问题。
深圳坪山2GWh中试线已经投产,说明它不是在实验室里做样品,而是在跑量产工艺了。
固固界面的长期可靠性、硫化物电解质的规模化生产成本、量产良率需要验证,2027年千台级别的示范装车,本质是拿真实路况来验证这些问题。
日本:押了十年的翻盘牌,快要打成死牌
比亚迪放出固态电池2027年量产消息,日本可能坐不住了。
日本是全世界最早all in固态电池的国家,丰田一家握了1300多项硫化物固态电池专利,全球第一。日本政府联合企业前前后后砸了1.5万亿日元,差不多965亿人民币。
燃油车下滑趋势明显,日本想把固态电池当成最后的翻盘机会,把失去的场子找回来。
但理想很丰满,现实很骨感。
丰田,固态电池量产时间一推再推,从最早说的2020年代初装车,一路推到2026,2026年2月最新口径又落到了2027到2028年。
出光兴产在千叶的中试线已经在建了,目标是2027年内做出数百吨规模的硫化物电解质——2027到2028年计划先装雷克萨斯旗舰,年产能预计只够1万辆。
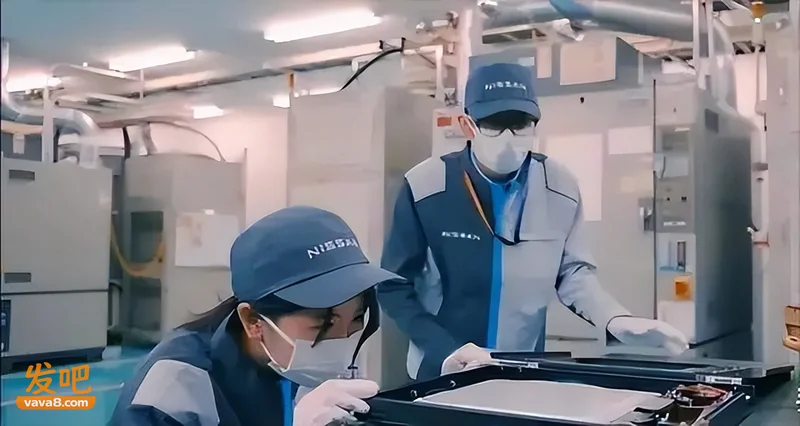
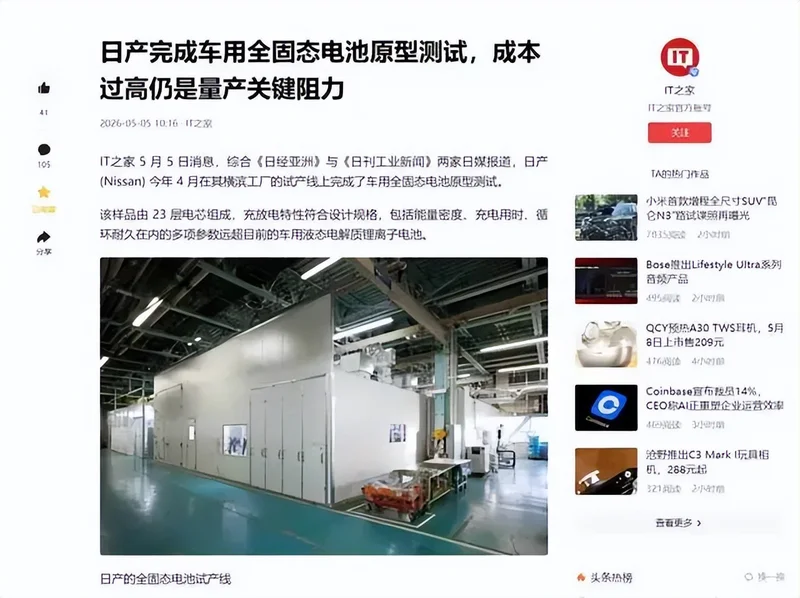
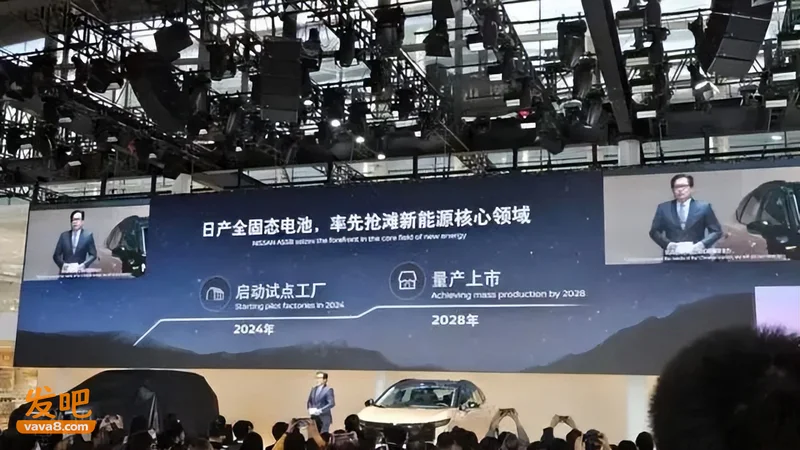
日产,横滨工厂的试产线今年4月才完成23层堆栈电芯的样品测试,充放电特性达标,目标是2028财年装车,比国内晚一年多。
本田,栃木县的实证工厂去年启用,今年6月跟美国QuantumScape签了联合研发协议,量产时间表连个准信都没有。
三家的时间表齐刷刷地落在2028年前后,而且都是"小批量验证"级别,没有一家说"2027年量产装车"。
那日本卡在哪了?技术层面,丰田和日产都执着于锂金属负极,因为能量密度更高,能做到500Wh/kg以上。
但锂枝晶这个世界级难题,日本企业搞了十几年也没彻底解决——实验室里循环几百次还行,车规级要求上千次,锂枝晶一长就短路。
产业层面,日本没有大规模的锂电池制造产业链,液态电池时代就已经落后于中韩,固态电池的生产设备、工艺、供应链都得从零建。
丰田的硫化物电解质产能2027年才数百吨,说明材料规模化生产本身就是瓶颈。
再加上日本企业喜欢先申请专利圈地、再慢慢推进产业化的保守节奏,以及燃油车基本盘太大、动力不足——技术、产业、体制,三座大山压着,跳票四五次一点都不奇怪。
所以,2027年这个时间窗口,日本大概率赶不上比亚迪的节奏,比亚迪如果2027年真把固态电池装到车上,哪怕只是千台级别的示范,这等于直接宣告日本"固态电池弯道超车"的战略失效。
日系燃油车在中国市场本来就节节败退,如果固态电池再落后,日本汽车产业的未来,会越来越被动。
可以说,比亚迪这一步,把日本逼到了墙角。
宁德时代:液态电池赚得盆满钵满,心疼现金牛
国内睡不着觉的,是宁德时代。
宁德时代这两年的日子其实不太好过。理想全新L8,电芯自研、欣旺达代工,把宁德时代排除在外。
比亚迪弗迪电池自供率超过98%,2025年底产能210GWh,不仅自己用,还开始外供。蔚来有自己的电池公司,广汽有因湃,吉利有威睿……车企们纷纷自研电池。
比亚迪宣布2027年固态电池上车。这对宁德时代来说,等于雪上加霜。
宁德时代在固态电池上的布局,一直是"两条腿走路"。一条腿是凝聚态电池——本质上是半固态/准固态,可以沿用现有液态电池的产线和工艺,改造成本低。
另一条腿是硫化物全固态——真正的零液态,9月9日宁德时代在互动易确认"2027年有望实现小批量生产",实验室电芯也做到了500Wh/kg,专利数量全球第一,1GWh中试线也建了。
2026年6月达沃斯论坛,曾毓群给全固态电池的技术成熟度只打了TRL-4级(总共9级),明确说2030年前实现百万辆级大规模装车的可能性很小。
TRL-4是什么概念?实验室验证阶段,离量产还有至少5级要爬。2030年之前别指望。
宁德时代为什么对全固态这么"悲观"?
全固态电池需要全新的产线、全新的工艺,等于把现在几百GWh的液态电池产能全部推倒重来。
而宁德时代现在的液态电池业务,全球市占率39.2%,一年出货量几百GWh,赚得盆满钵满。
全固态是对液态电池的彻底颠覆。如果普及了,宁德时代现在建的几百GWh液态电池产能、供应链、技术积累,很大一部分就变成了沉没成本。
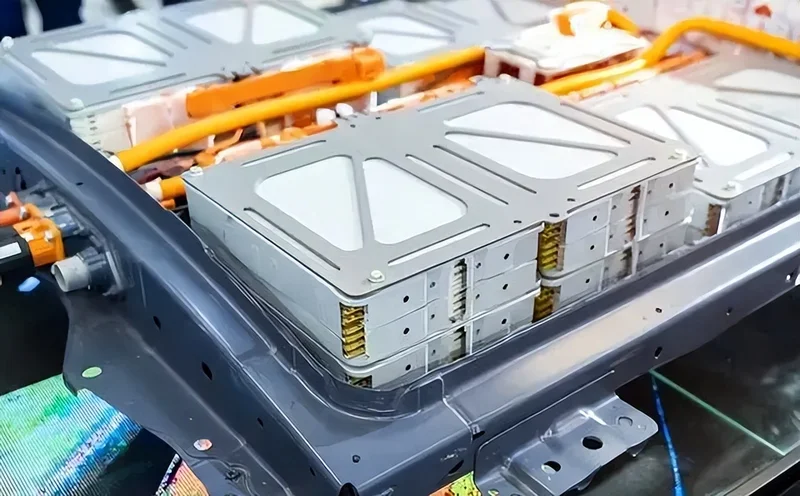
这就像柯达发明了数码相机却不敢大力推广——因为胶卷业务太赚钱了,谁有动力革自己的命?
所以宁德时代在全固态上的投入,更多是"防御性布局"——我不能不做,不做就被别人颠覆了;但太积极了就把自己的现金牛干掉了。
凝聚态半固态才是它的"现金牛升级版"——既能提升能量密度和安全性,又能沿用现有产线,不砸自己的饭碗。
比亚迪不一样。比亚迪的电池主要是自供,弗迪电池外供才刚刚起步,液态电池的"包袱"比宁德时代小得多。而且比亚迪是垂直整合,电池、电机、电控、整车全自己做,固态电池做出来可以直接装到自己的车上,不需要看客户脸色。
这种"自产自销"的模式,让比亚迪在新技术的推广上速度更快、决心更大。
当然,宁德时代也不是吃素的。它的技术储备不输任何人,500Wh/kg的实验室电芯、全球第一的专利数量、1GWh中试线,这些都是硬实力。
但技术储备和量产落地之间,差的是决心和动力,是否有勇气革自己的命。
固固界面、锂枝晶、硫化物量产工艺——这几个技术坑,比亚迪用硅碳负极绕开了锂枝晶,用中试线跑通了工艺,算是半只脚跨出了实验室。
日本在锂枝晶的坑里爬了十几年,加上本土没有电池制造产业链,想追都追不动。宁德时代技术储备最厚,两条路线都有,但全固态需要推倒现有产线重来,液态电池的现金牛太肥,冲起来心疼。
所以2027年这个节点,比亚迪先把旗子插上了,给牌桌上的玩家带来了真实的压力。如果真在2027年把全固态装车,整个汽车产业或将迎来洗牌。
但这一切的前提是,比亚迪拿出来的是真固态,而不是半固态或准固态,续航、良率以及成本,车规级的长期可靠性,都需要验证,最早拿出产品的人,未必是笑到最后的人。
固态电池的真正决战或在2030年。但从2027年开始,所有还在观望的人,都该睡不着了。