今年这几个月,全球做原油生意的人都在盯着一件事:霍尔木兹海峡开开关关,布伦特原油一路往上。9 月 9 日,它的结算价收在 101.21 美元/桶,再度站上 100 美元。
买家本该最着急。可全球最大的原油进口国,正在做一件反着来的事——少买。
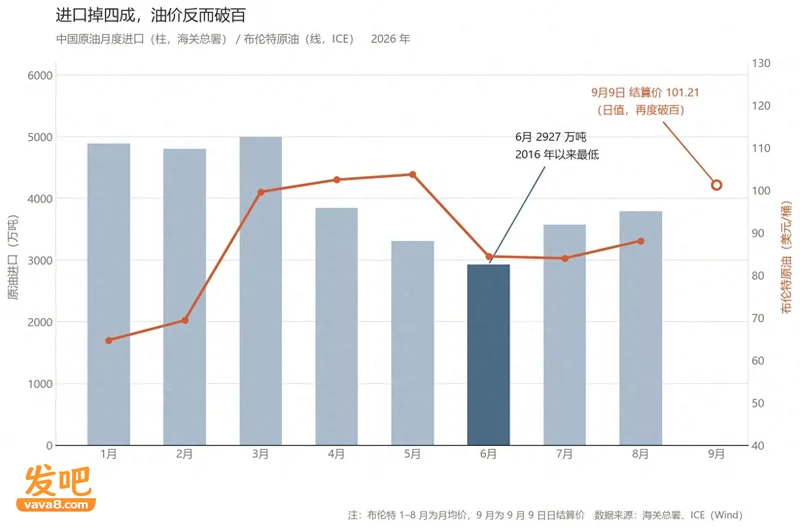
今年 6 月,中国的原油进口量掉到 2927 万吨,2016 年 10 月以来的最低值。往前看三个月,3 月还有 4998 万吨,等于砍掉了四成还多。8 月爬到 3792.8 万吨,比去年同期仍低了 23.4%。
山东那些地方炼厂,平时像专收尾货的小摊:大商场清出来的折扣货,价格便宜,拉回来加工转手就能赚。今年这批尾货断了供,剩下的一点还被人抢着加价,摊主只能收摊。
中国还在买油。只是它买的油,炼起来不赚钱了。真正掐住全球油市的那根线,埋在炼厂的炼油毛利里——离中东很远,离山东很近。
进口掉了四成,油价却在冲百
按教科书里的逻辑,中国进口掉这么多,油价该跌才对——买方少买,价格自然松。今年上半年市场的解读,基本都往这个方向走:需求塌了,利多出尽。
油价的答案是反的。8 月底它还在 90 美元出头,到 9 月 9 日已经是 101.21 美元,八个交易日涨了大约 12%。光是 9 月 9 日当天,就从 97.92 美元跳到 101.21 美元。
要理解这个矛盾,得先把今年的前提摆清楚。这场动荡有两根线,缠在一起。
第一根从去年底开始。2025 年 12 月,美国对运输委内瑞拉原油的油轮实施封锁并扣押船只;2026 年 1 月 3 日,美军突袭加拉加斯,抓走总统马杜罗。委内瑞拉对华的原油和燃料油出口,从 2025 年的 64.2 万桶/日,掉到 1 月的约 16.6 万桶/日。
第二根在今年 2 月底引爆。2 月 28 日,美以发动联合空中打击,伊朗最高领袖身亡;伊朗革命卫队宣布禁止船只通过霍尔木兹海峡。这条通道承担着全球约两成的海运石油,就此掐断。4 月短暂停火,6 月 14 日达成协议全面重开,布伦特一度从 5 月的 104 美元回落到 84 美元。
7 月 12 日,海峡再次关闭;7 月中旬,美国重启对伊朗的海上封锁。
把这两根线跟油价曲线叠起来看,时序就合上了。3 月的冲突把布伦特推上 99.47 美元,5 月见顶 104 美元;6 月的协议让它跌回 84 美元;7 月 12 日之后重新往上爬,爬到 9 月的 101.21 美元。
中国买油的节奏,跟这条曲线对不上。
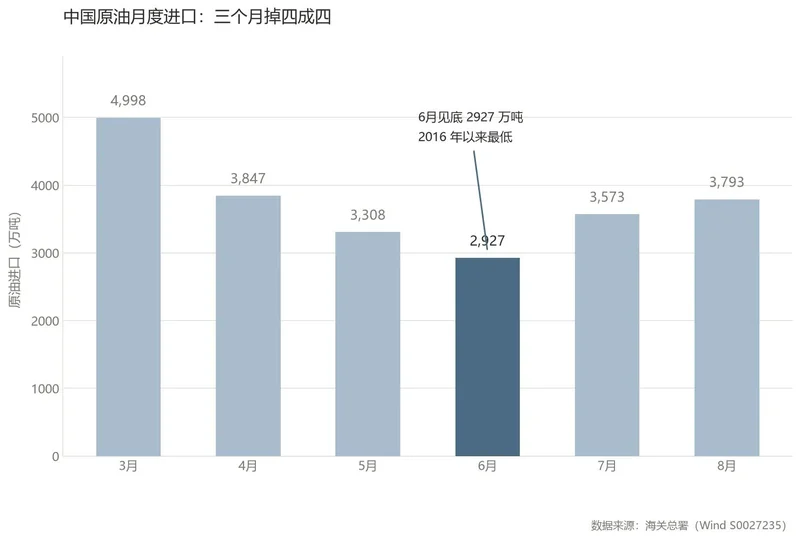
中国原油月度进口(2026 年 3–8 月):三个月掉四成四
进口掉得最狠的是 4 月到 6 月这一轮:4 月还有 3847 万吨,到 6 月只剩 2927 万吨,两个月去掉两成四。可油价的谷底也在 6 月。从 7 月起,布伦特掉头向上,中国进口反而在 7 月回到 3572.6 万吨、8 月爬到 3792.8 万吨。两条曲线在 6 月之后分了岔。
如果进口掉下去纯粹是因为用不了油,油价不该在同一段时间往上冲。这里一定还有别的东西。
油还能买到,只是买不起了
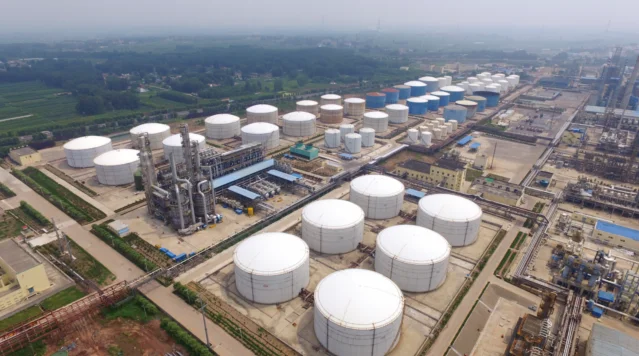
少买油的主力,是山东的地方炼厂,业内叫地炼。
中国炼油产能里,地炼占四成上下——2025 年约 3.93 亿吨,比中石化或中石油任何一家单拎出来都大。它们的原料结构跟两桶油完全不是一回事:中石化、中石油从沙特、伊拉克买主流油种,地炼吃的是另一批货——伊朗、委内瑞拉,还有俄罗斯的 ESPO(东西伯利亚—太平洋管道油)。这类油要么受制裁、要么打折,比布伦特便宜,差价就是地炼的利润。
7 月初,这个差价还在,一桶能赚十美元左右。到 9 月初,赚头没了,卡在盈亏平衡线上——炼一桶,不赔不赚。(Energy Aspects)
地炼前期靠打折油硬扛,扛到 5 月才跟着砍——比国有炼厂晚了两个月。开工率的曲线印证了这条时间线:山东地炼的开工率,6 月底那周(6 月 26 日–7 月 2 日)掉到 42.95%,年内最低;到 9 月 3 日当周又回到 55.09%。
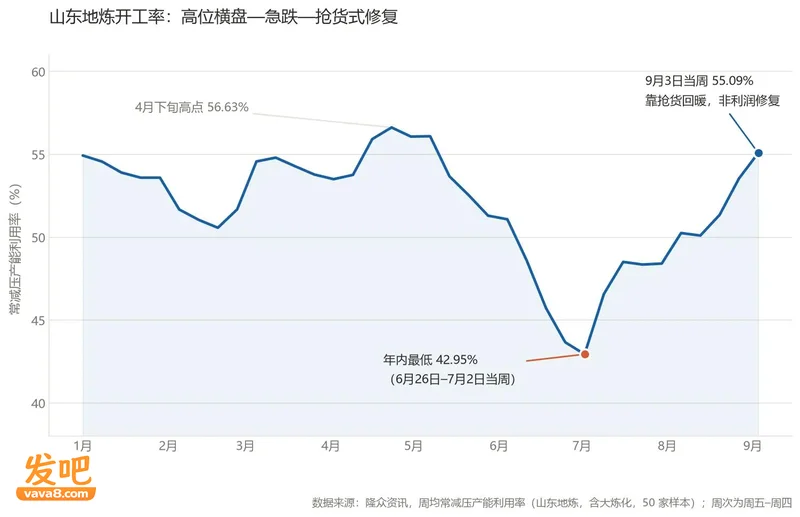
山东地炼常减压周均产能利用率(2026 年):年内最低 42.95%
这轮回升跟利润没关系,是抢货抢出来的:地炼怕 10 月之后拿不到便宜油,先把能买的买进来。等这批货用到头,开工率还得再看一次。
问题出在两头。
一头是能买的油变少了。委内瑞拉那一路断掉之后,地炼挤到伊朗和俄罗斯的货上,把折扣一路抢窄。伊朗轻质原油对布伦特的价差,5 月还有每桶 1 到 2 美元的溢价,7 月变成折价 1 美元。俄罗斯 ESPO 对布伦特的溢价,也从 5 月的 4 到 5 美元缩到 6 月的 3 到 4 美元。(路透 6 月;7 月的数据来自彭博 8 月的报道)
另一头是贵的油炼不动。布伦特冲上一百美元以后,地炼想全面切到主流油种,成本当场抬上去,炼一桶亏一桶。Energy Aspects 的分析师把这件事说得很直接:挡在地炼面前的是主流油种买不起。
还有一层更隐蔽的麻烦:装置换不了原料。地炼里相当一部分装置是按委内瑞拉 Merey 重油定制的,转产其他油种,沥青收率会掉 10 到 15 个百分点。原料结构这东西,不是调个参数就能改的。
所以这批厂子的困境,跟“需求崩了”是两回事。工厂还在,装置还在,成品油也还有市场——它们原来靠的那口便宜油没了。
全球打折油的最后接盘方
地炼的原料困境是慢变量,眼下这一轮要急得多。
地炼现在用的伊朗油,是从海上浮仓里抽的。船期跟踪机构 Kpler 的数据显示,伊朗海上库存从 7 月中旬的约 9000 万桶,掉到 8 月底的约 2900 万桶。另一家机构 Vortexa 按每天 100 万桶的抽用速度推算,结论一致:这批库存会在 10 月中旬见底。两家统计口径不同,指向的月份相同。
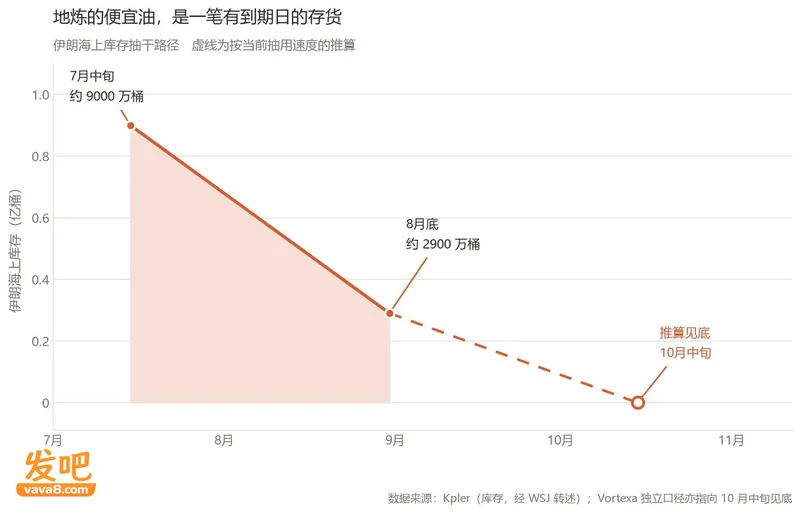
伊朗海上库存抽干路径:从 7 月中旬约 9000 万桶指向 10 月中旬见底
供给的源头同时也在干。Kpler 统计,伊朗 8 月的原油装载量只有 25.5 万桶/日,比 2 到 4 月的均值少了 85%。船不装货,浮仓就是抽一点少一点。
地炼现在靠的这批油,是一笔有明确用完时点的存货。
传导路径很短:海峡关着,伊朗油出不来;浮仓抽干,地炼没有便宜油,开工率再降一档。
地炼在这条链上的位置有点特殊。它们是打折油的最后接盘方——主流市场不收的那批原油,最后大多流进山东这些厂。它们不买了,这批油就真的没人接。
这个位置本身,接下来会引出一件反直觉的事。
地炼趴下,油价未必笑
顺着前面的逻辑推下去,油价该继续冲。
这个推论在短期价格上成立,但它漏掉了一块。地炼停摆,全球少了一个加工厂,也少了一个买家。
中国每天少买的那部分原油,是实打实的实物买盘。它从全球原油的供需里抽走一部分量,方向恰好跟中东断供相反。两股力方向相反,油价因此变成角力。
这不是我的个人观点。法兴银行 6 月的报告里讲到:中国减少海外购油,是“对供给冲击的最大抵消之一,仅次于沙特改道,大于美欧日协调释放战略储备”。
[引用框]中国炼厂减掉的每一桶,都是从全球油市抽走一块买盘。这一轮油价真正的形态是一场拉锯——一边是中东的供给风险,一边是中国炼厂的购买力塌方。
需求端这块缺口,已经有人算出了量级。咨询机构 Wood Mackenzie(伍德麦肯兹)在 9 月 8 日把今年四季度的全球原油加工量预测下调了 140 万桶/日。
再往深一层,这件事压的不只是需求,可能还有价格的上限。地炼是打折油的出价方——它们出得起的价,撑住这批货的价格下限。买家退出,下限就保不住了。
国有炼厂也趴过,只是有人扶
看到这儿,一个问题绕不过去:同样是炼厂,凭什么只有地炼趴下?
要说清这个,得先纠正一个流传很广的说法——“两桶油没事,地炼先死”。真相没这么干净。
国有炼厂降负荷比地炼还早。今年 3 月中东油源一断,它们就开始往下调。5 月 28 日当周,中石化、中石油、中海油、中化四家主营炼厂的开工率掉到 66.31%,是隆众 2021 年 7 月以来可比口径下的最低周度值,当月均值也只有 67.10%。路透在 5 月的报道里提到,中石化当时把两套装置的检修提前,还罕见地转卖到港船货。
把国有炼厂从谷底拉回来的,是 7 月 11 日的一则指令。据彭博当天报道,中国要求部分主要炼厂维持高开工率、保住成品油供应。这之后,主营炼厂的开工率确实一路往回爬——隆众口径的月均,6 月 67.50%,7 月 70.59%,8 月 74.90%。
所以“稳”这个字,是政策和几层兜底一起顶出来的结果。国有炼厂也趴过,只是趴得早,后来有人扶。至于它们凭什么能被扶——中石油靠上游油田,自产的原油够自己炼厂约一半的原料;中石化靠终端,手上握着 31195 座加油站,全国最多(2025 年末)。这两样在这里不是重点,它们的作用只有一个:拿来对照地炼少了什么。
地炼缺的那三样东西
地炼缺的东西,头一样是出口配额。
中国的成品油出口是牌照制,2026 年只发了七家,分得极不平均:中石化一家拿走 1281 万吨,中石油 1054 万吨,两家合起来占了七成。其余五家——中化、浙江石化、中海油、兵工华锦、中航油——分剩下 865 万吨。这份名单之外,山东地炼是零(市场口径,商务部不公开明细)。
要命的地方在这儿:山东地炼 2025 年的一次加工能力约 1.9 亿吨,接近全国地炼的一半。这么一块产能,出口配额为零。
缺的第二样是上游油田。原料百分之百外采,油价一涨,成本直接砸在自己身上。
缺的第三样是零售终端。成品油只能走批发,零售端那块稳定毛利,一分拿不到。
把这份配额名单和今年的全球炼油行情放在一起看,反差就出来了。美国的 3-2-1 裂解价差——炼厂买原油、卖汽油柴油的毛利指标——今年一度突破每桶 70 美元,往常这个数字是十几美元(路透 Bousso 专栏、Livemint)。而中国的地炼,卡在盈亏平衡线上。
同一个炼油繁荣期,地炼站在门外。便宜原油够不着,出口牌照也够不着。
有个数能佐证地炼跌得有多深。两桶油今年上半年的原油加工量,同比下降都在 5.6% 左右;6 月单月,全国原油加工量同比掉了 17.7%。一个是半年、一个是单月,中间这十几个百分点的落差,基本都压在地炼身上。
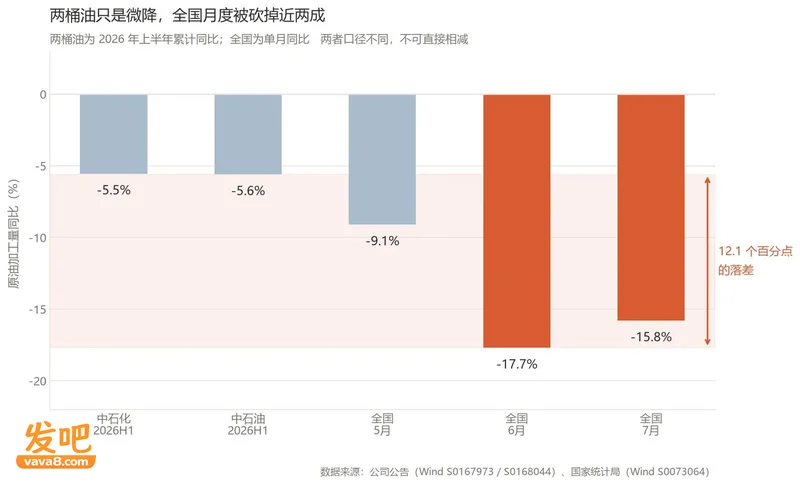
原油加工量同比:两桶油半年约 -5.6%,全国 6 月单月 -17.7%
山东的开工率,6 月底低点 42.95%,9 月 3 日当周回到 55.09%。这轮回升靠的是浮仓里那批存货,不是利润回来了。
[引用框]这轮危机真正的裁判是利润表。制裁决定谁的油变少,利润表决定谁能活下来。
回到开头那个矛盾:全球最大的原油进口国,进口掉了四成,油价为什么还在冲?
决定这轮油价的,是中国炼厂炼不炼得起油。买不买得到,是另一回事。中东的炮声决定供给有多紧,山东的炼油毛利决定需求还剩多少购买力。这两股力量正面对撞,谁先松,油价往哪走。
还有一条线得说清楚:进口掉下去不等于中国的石油需求长期见顶。国际能源署(IEA)预计 2026 年中国石油消费只增 5 万桶/日,电动化和 LNG(液化天然气)重卡确实在啃柴油的份额,成品油零售价也涨了约 30%。那是结构性的慢变量,跟眼下这轮利润挤压不是一回事——但两条线迟早会叠在一起。
接下来一段时间,新闻会很多,真正值得记下来的是三个数:
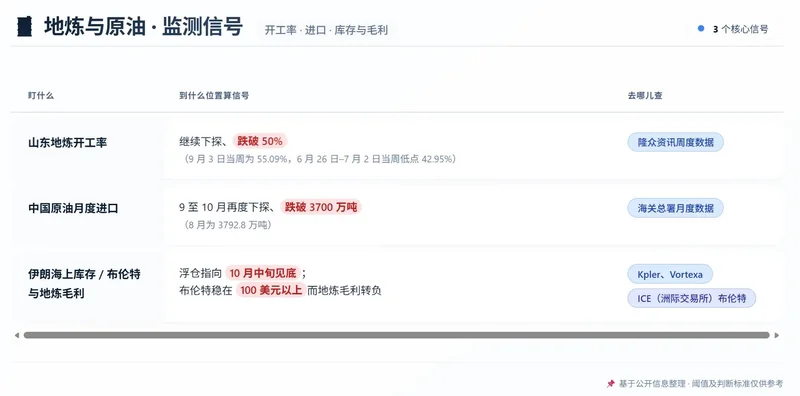
监测信号
这三个数里,前两个是既有事实的延伸,第三个是接下来几周会揭晓的答案。它们都是观察信号,不是交易信号——看到数字之后怎么做,是每个人自己的判断。
油市的阀门,不在中东,在山东。