印度小麦解禁了,四年禁令说撤就撤。
还记得,2022年年初俄乌冲突爆发之后,黑海粮食运输通道受阻,国际粮价一路上涨,很多国家都出现了粮食供应紧张的情况。
而作为世界第二大小麦生产国,印度却在此时突然宣布全面禁止小麦出口,给出的理由是控制国内通货膨胀、保障本国粮食安全。
这一禁令出台后,立即推高了全世界的小麦价格,让很多依靠印度小麦的进口国家猝不及防。
如今,印度国内小麦产量冲到1.2065亿吨,库存堆到4900万吨,粮仓都快撑爆了,这才急着往外卖。
可全球市场买账吗?
孟加拉倒是麻溜订了20万吨,斯里兰卡也跟了6万吨,这俩都是邻居,图个运费便宜。
真拉到国际市场上比价,印度小麦到岸价325美元/吨,比俄罗斯贵出30美元,质量还不稳。
说白了,解禁是解禁了,可买家心里那杆秤,称的是性价比,不是同情心。
印度原来根本不放在眼里的市场,如今早已高攀不起。
01
我们先来了解一下,近几年印度小麦的产量怎么样。
根据印度官方发布的数据,近几年印度小麦播种面积持续增长,加之整体气候条件较为有利,产量连年创下新高,国内库存已远远超出正常安全水平。
在连续多年丰收的基础上叠加政府大规模收购的影响,今年印度粮库出现了“爆仓”的情况。
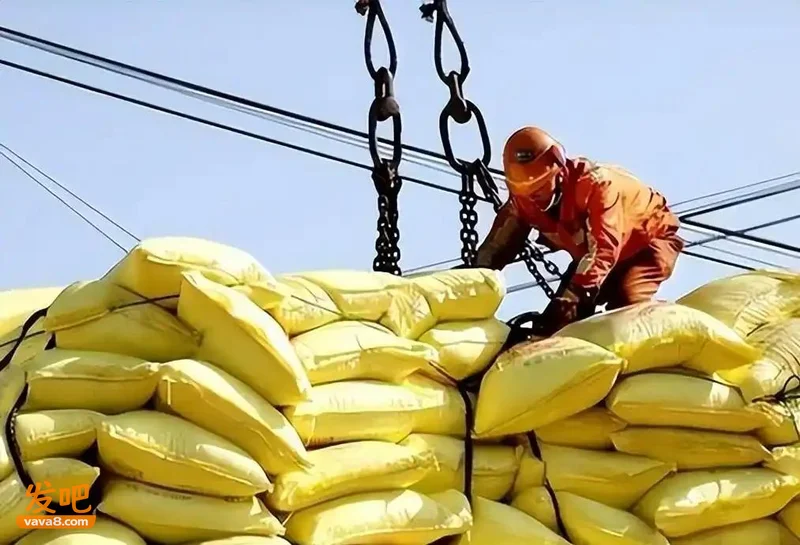
截至今年6月1日,印度小麦库存也达到了五年来的峰值,远超政府目标,等到新一季小麦收购季开启后,仓库的压力会更大。
并且在今年8月份解禁之前,印度食品公司(FCI)的小麦缓冲库存已经接近4900万吨,而印度政府所设定的缓冲标准为746万吨左右,目前的库存已经比安全线高出超六倍。
可是如此高的小麦产量,不仅给政府带来了库存压力,加之充足的供应也打压了国内行情,导致印度国内小麦现货价格长期徘徊在最低收购价(MSP)以下。
今年初现货价格约为每公担2300-2400卢比,而政府划定的收购价为2585卢比。
就在去年年初,印度小麦价格是“另一番景象”,当时新德里小麦市场价格达到33,000卢比/吨,也就是每公担3,300卢比。
而如今,即便农民按照国家规定的保护价将小麦卖给国家,市场价格也没有任何优势,严重挫伤了农民的种粮积极性。
印度食品部部长在宣布解除出口禁令时表示,当前印度国内小麦价格处于被压制的状态,放开出口能够拉动小麦价格回升,让农民获得更多收益。
02
虽然印度小麦连年丰收,但是实物储存、财政负担,同样在层层加码。
为了给新收获的粮食腾出空间,政府想通过公开市场抛售陈粮,但是效果甚微,去年底进行的几次拍卖成交率只有三到四成,最后因为无人问津而停止。
仓库里积压了很多不好卖的陈粮,而新的粮食又不断增加,所以通过出口来消化多余的库存,就成了一个不错的方法。
还有一个关键的因素,是此时国际市场的时机,恰好也构成了外部推动力。
自年初以来,国际小麦期货价格上涨了约35%,仅在过去两个月内就上涨了20%。
这次上涨的原因一方面是因为化肥陷入短缺,另一方面,这一轮的供应冲击,比俄乌冲突刚爆发时还要猛烈。
平心而论,这样的局面,确实给印度小麦撬开了一道出口的缝,尽管在品质、价格方面,印度小麦通常不具有国际竞争力,但是当全球供给短缺时,也会有买家把目光转向印度,作为补充来源。
印度国内小麦库存积压严重,国际市场又小麦供给短缺。
照常理来说,印度此时放开小麦出口,既可以消化国内过多的粮食库存,又能抓住国际市场需求旺盛的机会拓展出口。
正因如此,在解禁之前,印度官方也多次对外造势,称将向全球市场供应充足小麦,不少业内人士也一度认为印度小麦会快速抢占市场份额。
但是事实是,印度的希望落空了,之前因禁令打乱了进口计划的买主,已经找到其他稳定的供应源,不大可能再选购印度小麦。
03
印度政府本想着,在解禁出口之后,肯定能大赚一笔。
为此,今年累计批准了500万吨小麦出口额度,外加100万吨小麦制品。
截至8月24日全面解禁前后,实际运出的小麦不到30万吨,小麦制品不足10万吨,总完成率压在6%以下。
政府原本的算盘是,国内丰收、库存爆仓,趁着黑海运输风险上升、国际粮价走高,正好把过剩小麦高价卖出去,但国际市场并没有跟着这个逻辑走。
其实,原因并不复杂。
首先,价格没有竞争力。
国际贸易中最为重视的是最终到岸价,而印度小麦的出口报价,正处在一个“高不成低不就”的尴尬区间。
有印度出口商直言,印度小麦的离岸价(FOB)比其他产地至少高出每吨20美元。具体来看,出口商在国内收粮,价格需要降到约每公担2600卢比才能勉强盈亏平衡,但实际市价一直徘徊在2700卢比左右。
与此同时,竞争对手的报价要低得多,黑海小麦的出口报价折算下来,比印度国内的收购价每公吨还低3000–4200卢比,再加上出口的运输、港口和仓储费用,印度小麦到国际买家手里的最终成本只会更高。
这就意味着,即使是加上了海运费用,买家从黑海或者澳大利亚购买的话,总成本还是比印度报价要低的。
其次,品质定位很尴尬,印度大面积种植的普通小麦,蛋白质含量和面筋指标相对偏低,批次之间的稳定性也不够理想。
这就导致印度小麦在市场上找不到清晰的定位,做高端面包粉,品质拼不过澳大利亚、加拿大,做普通口粮,价格又比黑海小麦贵,做饲料,性价比更比不过玉米和大麦,买家自然没有理由非选印度不可。
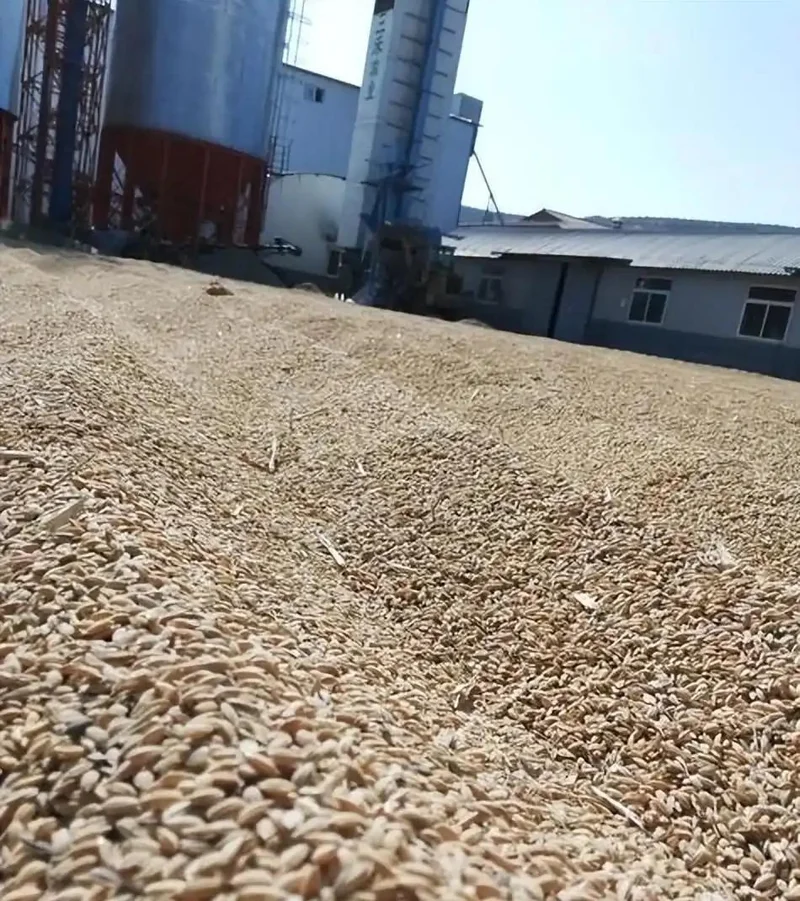
再加上印度仍有大量粮食采用简易的露天方式储存,麻袋直接码在水泥地上,上面只盖一层防水布,在印度高温、潮湿、季风频发的环境下,一旦防水层破损,底层粮食就可能受潮霉变、虫害滋生。
对于食品级采购来说,这种储存风险是致命的,买家最怕的就是货到港口后品质不达标,轻则索赔退货,重则整批拒收,这个风险,很多潜在买家在最后一步选择了规避。
04
最关键的一点,就是四年的禁令,印度政府已经失去了他人的信任。
2022年印度突然禁止小麦出口,政策一夜翻盘,不少已签合同被迫取消,正在港口等待装运的货物被叫停,对国际粮商来说,价格波动可以承受,但政策不可预测是最大的风险。
如今印度重新开放出口,买家会算一笔账,如果今天签了长期合同,明年印度国内食品价格一涨,禁令再来了怎么办?
这种不确定性,没有粮商愿意承担。
另外,四年的禁令,也给全世界的供应链留出了足够的时间重新配置。
埃及、印尼、孟加拉等传统进口国,在印度缺席全球小麦供应的这几年,已经转向澳大利亚、阿根廷、罗马尼亚等供应更稳定的来源。
现在印度想要回来,买家又何必放弃已经运行起来的成熟渠道,去承担更换一条价格较高、政策不稳的新渠道所带来的风险呢?除非印度能够给客户提供更大的价格优势或者是更好的产品质量,否则没有人愿意再次选择印度小麦。
其实,国际粮食贸易的买方购买的不是“印度有粮”这样一个抽象的概念,而是一个价格合理、质量稳定、供货可靠的商品。
可现实是,印度在小麦解禁后,这几个条件里几乎一个都没占住。
05
说得直白些,过去四年,印度用一条禁令把自己踢出了牌局。
2022年的出口禁令,不是简单地停止几艘货轮运载的小麦那么简单,它让全世界的买家都记住了这么一个供应商,说变就变、合同可以随意解除、货物装船后可以随时叫停、政策可以一夜之间逆转。
这样的不确定性,对于粮食贸易而言比价格高更危险。
因为价格贵,买家可以砍价,可以比价,可以等行情,但政策说变就变,买家连算账的机会都没有。
但是四年时间足以让买家做很多事情了,各国的买家找到了新的合作商,港口航线、检验标准、贸易融资和期货对冲机制都已围绕新供应商搭建完成,采购关系既已建立,且运转顺畅。
这些事一旦做完,就不会因为印度发一篇新闻稿再改回去。
说白了,现在印度想回来,牌桌上已经没它的位置了,不是别人不让坐,是坐下也没人跟它出牌。
那么,印度重建信任要多久?没有人知道,但是肯定不是一篇新闻稿就可以解决的。
巴菲特曾说过,挑选合作对象,说到底就是挑靠谱的人,而且在便宜的价格上,长期持有。
上升到国家层面同样适用,回看印度的小麦哪个条件都不满足,货不便宜,人不靠谱,政策还反复,这三条凑一块,就算产量再翻一倍,出口也不会好到哪儿去。
06
话说来,印度这事离我们不算远,中国同样是产粮大国,同样把粮食安全当成头等大事,同样会在国内粮价波动时动过“先管自己”的念头,差别在于,我们没有去走印度那条路。
印度的问题不是不该保国内,而在于它把“保国内”和“国际贸易”搞成了非此即彼的选择题,粮多了怕跌,粮少了怕涨,一紧张就关闸,关完发现外面的人不等你,这套逻辑,每个国家都容易犯。
值得思考的是,出口禁令这个方法,在短期内可以抑制住国内的价格,但是付出的代价就是外面的买家不再把合作方当作稳定的货源。
当你粮食多了想要卖掉的时候,人家早就换供应商了,港口、航线、合同全部都更换完了,回头的成本要比当初的价格大多了。
中国的角色比印度更加复杂,在国际市场既是买方也是卖方,而且要保持大国形象。
国内丰收的时候,如何把余粮变成外交筹码和贸易收益,而不是憋到爆仓才找出路,这是印度给我们提的醒。
说到底,粮食安全是底线,但守住底线不等于关上大门。门关久了,再打开,外面可能已经没人在等了。