越临近中期选举,特朗普的真实动作越频繁。笔者把昨天和今天的新闻联系起来看,似乎特朗普的背后真实目的就逐渐显现出来了。
先看基础的几个事:
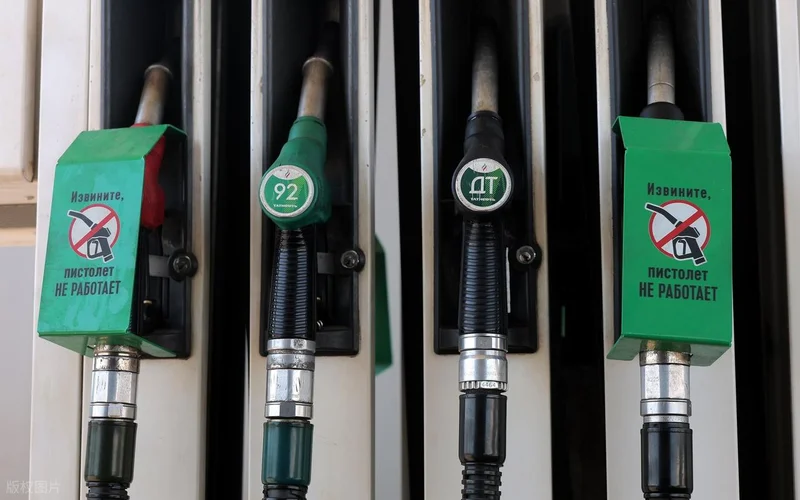
第一件,特朗普政府直接向德法两国施压,要求欧盟在未来六个月释放约1.2亿桶柴油战略储备,否则可能对欧洲实施柴油出口禁令。
第二件,美联储官员密集释放鹰派信号,市场对10月或11月再度加息的预期快速升温。
第三件,特朗普在《时代》周刊采访中明确表示,中期选举后有可能加大对伊朗的军事打击力度,霍尔木兹海峡的紧张局势看不到缓和迹象。
三件事分开看各有各的理由,放在一起看好像都有一个出血点:欧洲。先看柴油储备这一步。美国要求欧盟释放的1.2亿桶柴油,相当于欧盟现有战略储备的四成以上。德国和法国两家加起来占欧盟储备的三成多,压力几乎精准落在欧洲工业的核心支柱上。
柴油对欧洲的意义远不止燃料。欧洲的陆路运输、工业生产、农业机械高度依赖柴油,战略储备是应对供应中断的最后一道防线。过去几次能源危机,欧洲正是靠投放储备才勉强稳住价格,避免工业大面积停摆。现在逼着欧洲提前把底牌打出来,短期油价可能有所回落,库存安全线却在快速下降。一旦后续出现更大的供应冲击,手里没有储备可以投放,欧洲就只能完全暴露在国际油价波动之下。
更值得玩味的是施压的方式。美国拿出口禁令当筹码,潜台词等于是你不放储备,我就断供。欧洲这些年对美国柴油的依赖度越来越高,真要断供,后果不堪设想。欧盟贸易专员塞夫科维奇的说法是,美国若实施出口禁令,对欧洲来说将是出人意料且极具破坏性的。话已经说得很重,却改变不了被动的处境。
再看加息这一手。美联储9月刚刚完成三年多来首次加息,市场原本以为会歇一歇,结果官员们轮番出来放鹰。卡什卡利说通胀依然过高,预计今年还要再加一次,库克说通胀高于目标已经太久,古尔斯比说长期维持高通胀是在玩火。
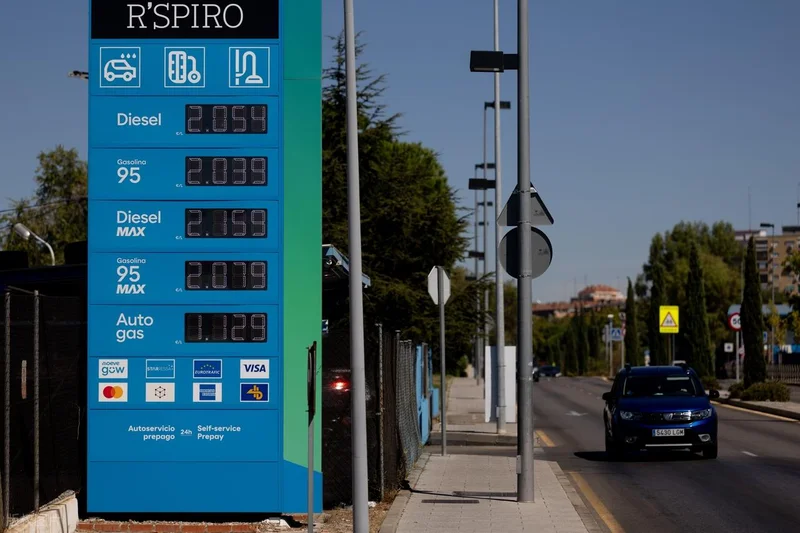
加息对欧洲的传导路径清晰得很。美元走强,美欧利差扩大,资本加速从欧元区流向美元资产。欧洲央行夹在中间进退两难,不跟进加息,欧元贬值,输入型通胀加剧,跟进加息,本就疲软的实体经济承受更高融资成本,债务压力进一步发酵。
欧洲经济的底子本来就薄。德国2023和2024连续两年衰退,2025年增速0.2%,2026年预计也只有0.6%,从欧洲经济火车头变成了吊车尾。欧盟制造业占GDP比重从2016年的15.3%降到2024年的14.3%,能源密集型工业用电成本是美国的两倍以上,化工、钢铁、铝业这些传统优势产业已经在减产外迁。这个节骨眼上再加息,等于给脆弱的实体经济又上一道枷锁。
最后是伊朗这张牌。特朗普明确拒绝了伊朗提出的重新开放霍尔木兹海峡的提议,说还不够好,又暗示中期选举后可能恢复甚至加强轰炸。伊朗方面的回应是,敢动武就把战线扩大到印度洋。
霍尔木兹海峡承担着全球约两成的石油运输量,真要是冲突升级,油价出现脉冲式暴涨几乎是必然的。到那个时候,欧洲的战略柴油储备已经提前消耗得差不多了,没有足够库存平抑价格,只能硬扛高油价的冲击。柴油价格率先暴涨,工业生产成本快速攀升,交通运输全线涨价,通胀读数再度反弹。刚刚有所回落的通胀压力卷土重来,欧洲央行的货币政策更加进退两难。
把三步连起来看,节奏设计得相当精密。先拆能源缓冲垫,让欧洲失去对冲油价波动的能力。再从金融端收紧流动性,抬升融资成本,加速资本外流。最后用伊朗冲突引爆价格,把能源成本压力直接砸到已经没有缓冲的欧洲身上。能源端和资金端双重绞杀,共振之下,欧洲很容易陷入高通胀加高利率加低增长的滞胀泥潭。
谁是最大的受益者?答案不言自明。美国能源基本独立,油价上涨对本土的冲击远小于欧洲。加息吸引全球资本回流,持续支撑美国资产市场和财政融资。欧洲的产业资本为了避险和逐利,会加速向美国转移。等于把欧洲的经济活力、产业资本和财富储备,通过能源与金融两条渠道,定向输送到美国,用盟友的代价填补自身的债务和经济缺口。
这就是一场精准的利益收割。最狠的是节奏控制,先抽掉缓冲,再收紧资金,最后引爆价格,步步递进,层层锁死欧洲的应对空间。单一冲击欧洲还有腾挪余地,组合式打击之下,只会越来越被动。
跨大西洋伙伴关系喊了几十年,真到利益面前谁先被摆上砧板,答案其实一直很清楚。